
Bài toán 1.450 tỷ USD: Hạ tầng Việt Nam sống còn nhờ vốn tư nhân
Việc Việt Nam cần huy động khoảng 1.450 tỷ USD để đầu tư hạ tầng và phát triển kinh tế trong giai đoạn 2026-2030 là một yêu cầu tài chính khổng lồ, đặt hệ thống tài chính, khu vực tư nhân và nhà nước trước bài kiểm tra về khả năng huy động vốn đầu tư, tái cơ cấu nguồn lực và nâng cao hiệu quả hấp thụ vốn trên quy mô chưa từng có.
Trọng tâm của câu chuyện không còn là “làm sao vay thêm”, mà là “làm sao dùng được” và “dùng sao cho an toàn”. Tổng nhu cầu vốn đầu tư toàn xã hội ước khoảng 38,5 triệu tỷ đồng trong 5 năm, nhưng ngân sách nhà nước chỉ dự kiến đóng góp khoảng 22%, phần còn lại – gần 80% – phải đến từ doanh nghiệp tư nhân, nhà đầu tư trong nước và dòng vốn quốc tế. Đây là bước ngoặt: hạ tầng quốc gia sẽ không thể tiếp tục dựa chủ yếu vào tín dụng ngân hàng và chi tiêu công. Nếu không nhanh chóng đa dạng hóa cấu trúc vốn và nâng khả năng hấp thụ của khu vực tư nhân, mục tiêu tăng trưởng “2 con số” chỉ dừng trên giấy.
Huy động vốn đầu tư: Từ tín dụng ngân hàng sang cấu trúc vốn đa tầng
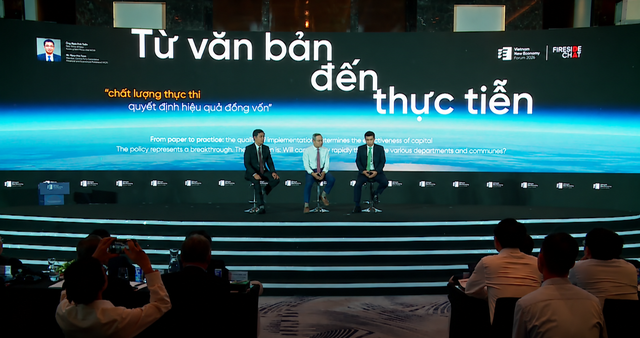
Điểm nghẽn lớn nhất hiện nay không phải Việt Nam thiếu ý chí tăng đầu tư, mà là cấu trúc huy động vốn đầu tư vẫn lệ thuộc vào tín dụng ngân hàng. Ông Phạm Văn Thinh nhấn mạnh: “Bài toán vốn của Việt Nam trong giai đoạn tăng trưởng mới không đơn thuần nằm ở khả năng huy động thêm nguồn lực, mà còn ở việc tổ chức lại cấu trúc vốn và nâng cao hiệu quả phân bổ, thay vì chỉ trông đợi vào sự mở rộng tín dụng của hệ thống ngân hàng”.
Nhu cầu tài chính hạ tầng, năng lượng và các ngành công nghệ cao đòi hỏi vốn ban đầu lớn, thời gian hoàn vốn kéo dài. Ngân hàng không thể và cũng không nên gánh phần lớn nhu cầu đó, vì bản chất huy động vốn của họ là ngắn và trung hạn. Bài toán rõ ràng: phải xây kênh vốn dài hạn để giảm lệ thuộc tín dụng. Điều này có nghĩa là phát triển mạnh thị trường cổ phiếu, trái phiếu doanh nghiệp, quỹ đầu tư tư nhân và tín dụng tư nhân để cùng chia sẻ gánh nặng tài trợ vốn cho nền kinh tế. Nếu tiếp tục “ngân hàng hóa” mọi nhu cầu tài chính, hệ thống sẽ tự đẩy mình vào rủi ro kỳ hạn và rủi ro nợ xấu.
Trái phiếu doanh nghiệp: Áp lực tái cấp vốn quý IV/2026 và cú test cho thị trường
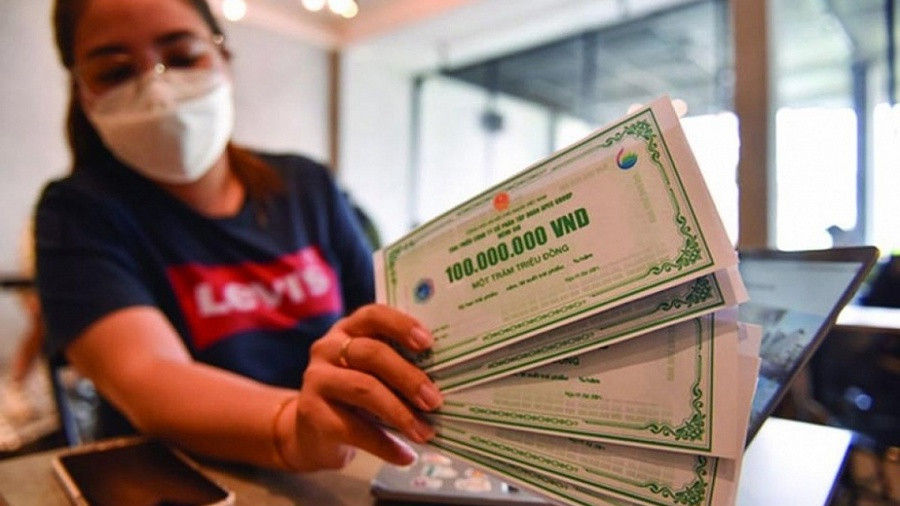
Dù được coi là kênh vốn dài hạn quan trọng, thị trường trái phiếu doanh nghiệp đang bước vào bài kiểm tra khắc nghiệt. Trong quý III/2026, tổng giá trị trái phiếu phát hành đạt 139 nghìn tỷ đồng, trong khi trái phiếu đáo hạn đạt 50 nghìn tỷ đồng và lượng mua lại trước hạn là 75 nghìn tỷ đồng. Nhưng điều đáng lo hơn nằm ở phía trước: bước sang quý IV/2026, ước tính có khoảng 88 nghìn tỷ đồng trái phiếu đến kỳ đáo hạn, trong đó ngân hàng chiếm 28% và doanh nghiệp bất động sản tới 63%.
Áp lực tái cấp vốn được dự báo là “đáng kể”, nhất là với các nhà phát triển bất động sản đang phải trả giá cho giai đoạn huy động ồ ạt trước đây. Lãi suất phát hành mới tăng lên mức trên 9% với ngân hàng và khoảng 12% với bất động sản, khiến chi phí vốn phình to. Một mặt, nhà nước siết lại kỷ luật qua Nghị định 200 và Thông tư 138 về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ và ra quốc tế. Mặt khác, nếu không để thị trường trái phiếu doanh nghiệp tiếp tục phát triển theo chiều sâu, Việt Nam sẽ không có kênh vốn dài hạn đủ sức gánh nhu cầu hạ tầng khổng lồ.
Tài chính hạ tầng: Hấp thụ được vốn mà vẫn giữ an toàn nợ công
Hạ tầng là “cỗ máy ngốn vốn”, nhưng ngân sách không thể chi tiêu vô hạn. Kế hoạch quản lý và trả nợ công năm 2026 đặt trọng tâm vào huy động nguồn lực lớn cho đầu tư hạ tầng, song vẫn phải bảo đảm các chỉ tiêu an toàn nợ công. Tỷ lệ nợ công/GDP được dự báo khoảng 35-36%, thấp hơn nhiều so với trần 60%; nợ Chính phủ/GDP khoảng 33-34%, dưới trần 50%. Nghĩa vụ trả nợ trực tiếp của Chính phủ so với thu ngân sách ở mức 20-21%, dưới ngưỡng cảnh báo 25%.
Nói cách khác, dư địa vay nợ công vẫn còn, nhưng không đủ để “gánh” toàn bộ nhu cầu tài chính hạ tầng. Chính phủ vì thế đang buộc phải chuyển trọng tâm sang minh bạch và quản lý nợ công theo chuẩn quốc tế, công bố đầy đủ kế hoạch vay, trả nợ trên cổng thông tin điện tử và phương tiện truyền thông. Mục tiêu dài hạn là cải thiện xếp hạng tín nhiệm quốc gia, hướng tới mức đầu tư, phù hợp định hướng đến năm 2030. Nếu làm tốt, Việt Nam có thể dùng nợ công như “vốn mồi” để hút vốn tư nhân Việt Nam và quốc tế vào tài chính hạ tầng, thay vì biến nợ công thành gánh nặng cho thế hệ sau.
Chiến lược vốn tư nhân: Từ chính sách đúng đến dòng tiền thật vào hạ tầng
Tại Diễn đàn Kinh tế mới Việt Nam lần thứ 4 với chủ đề “Chính sách đột phá và sức bật của địa phương, doanh nghiệp”, tổ chức trong bối cảnh Việt Nam bước vào quý cuối của năm đầu tiên thực hiện Nghị quyết Đại hội XIV và mục tiêu tăng trưởng “2 con số”, câu hỏi trung tâm là: làm sao biến chủ trương đúng thành dòng tiền thật cho doanh nghiệp và hạ tầng. Lãnh đạo cấp cao nhấn mạnh yêu cầu chuyển từ tư duy ban hành chính sách sang tổ chức thực thi, với nhiệm vụ rõ người, rõ việc, rõ thời gian, rõ trách nhiệm, rõ sản phẩm.
Đối với vốn tư nhân Việt Nam, điều quan trọng không phải là lời kêu gọi chung chung, mà là cơ chế chia sẻ rủi ro rõ ràng. Nguồn vốn tư nhân chỉ thực sự vào hạ tầng khi những rủi ro mà nhà đầu tư đối mặt được xử lý thông qua hợp đồng, thể chế và kỷ luật thực thi. Điều đó đòi hỏi cải cách thủ tục, chuyển trọng tâm quản lý nhà nước từ “tiền kiểm” sang “hậu kiểm”, giảm mạnh thời gian và chi phí tuân thủ mà doanh nghiệp phải gánh. Nếu Việt Nam không nhanh chóng tạo được môi trường thân thiện với vốn tư nhân, 80% nguồn lực hạ tầng trông chờ vào khu vực tư nhân sẽ chỉ là con số trên diễn đàn, không phải dòng vốn trên công trường.