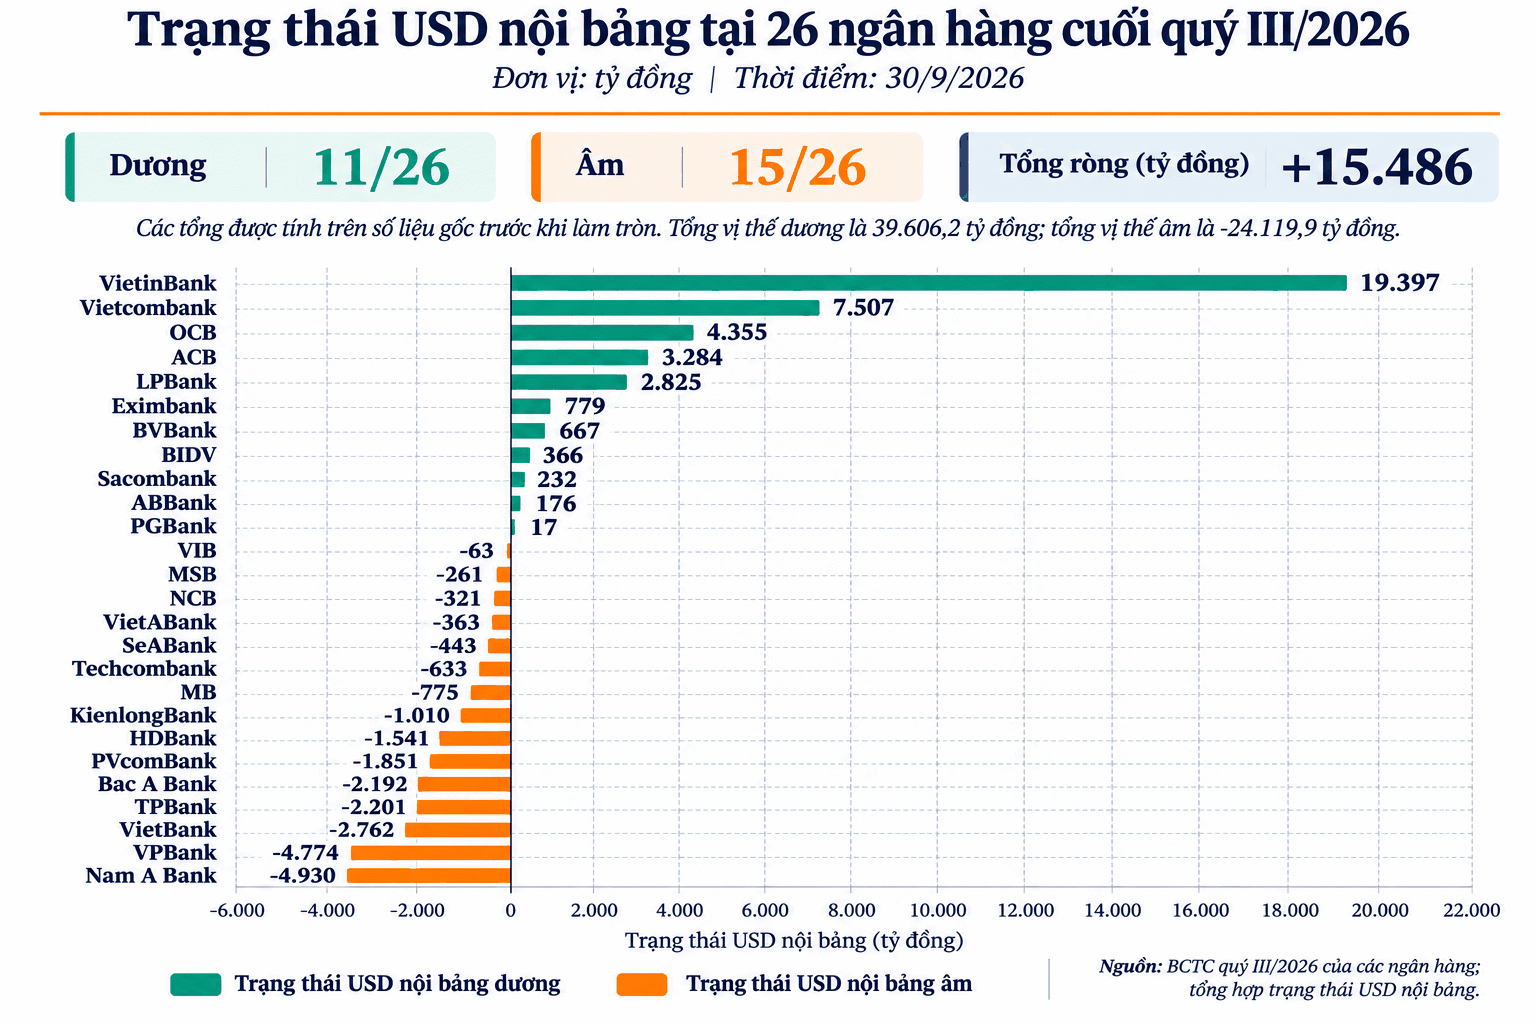

Mua USD giao ngay vừa bơm tiền đồng, vừa tăng dự trữ
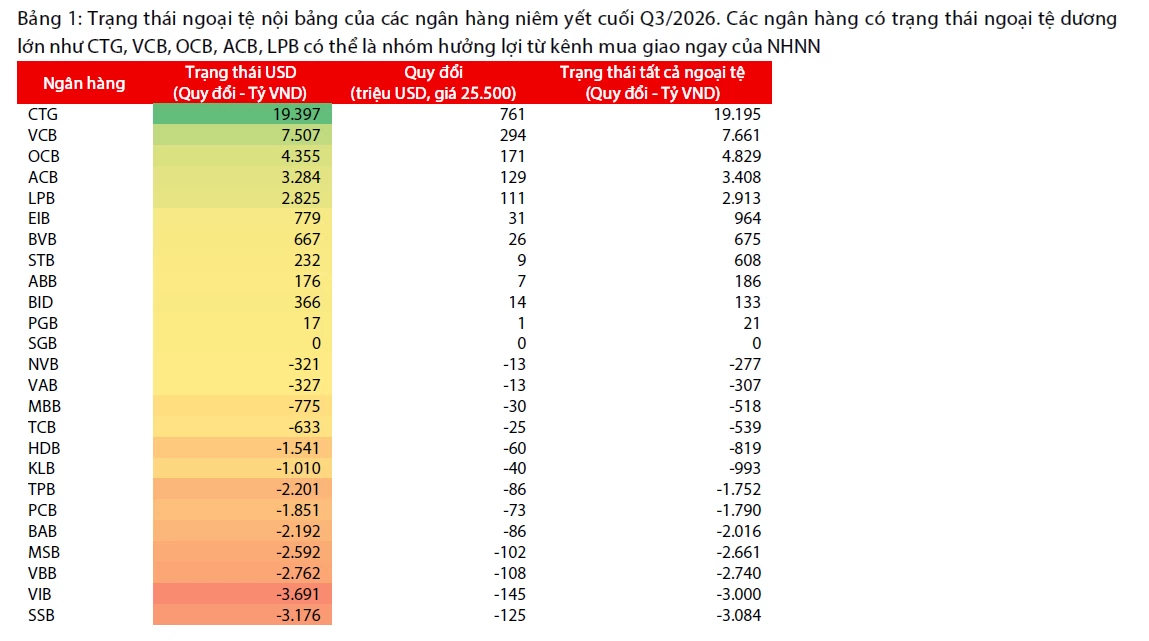
NHNN mua USD giao ngay là nghiệp vụ Ngân hàng Nhà nước mua ngoại tệ trực tiếp từ các ngân hàng thương mại, thanh toán bằng tiền đồng và không có thỏa thuận bán lại sau một kỳ hạn. Từ ngày 11/11, nhà điều hành dự kiến thực hiện giao dịch vào thứ Hai và thứ Tư hằng tuần, với tỷ giá 25.500 đồng/USD. Đây không chỉ là động thái tích lũy ngoại tệ: tiền đồng trả cho lượng USD mua vào sẽ bổ sung thanh khoản ngân hàng, trong khi ngoại tệ được giữ lại có thể củng cố dự trữ. Khác với hoán đổi ngoại tệ có thời hạn hoàn trả, mua giao ngay không đi kèm cơ chế bán USD trở lại theo lịch định trước. Vì vậy, đây là công cụ có ý nghĩa kép, nhưng quy mô tác động không do lịch giao dịch quyết định; nguồn cung USD thực sự trên thị trường mới là yếu tố then chốt.
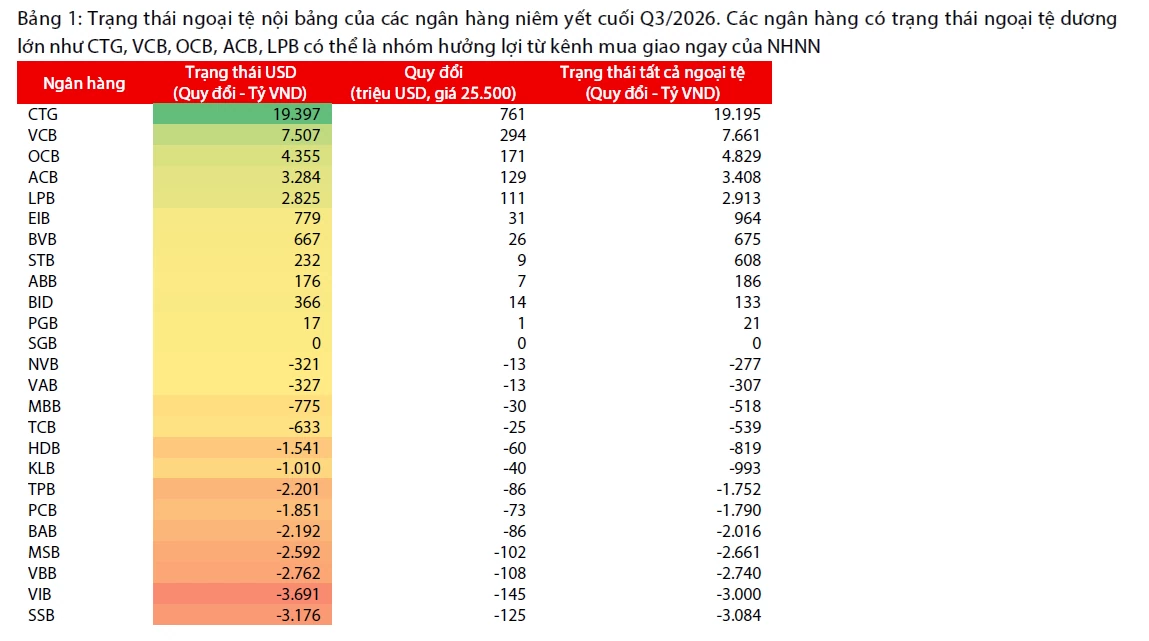
Cách thiết kế giao dịch cũng giới hạn lượng có thể bán: đối tượng tham gia là tổ chức tín dụng và chi nhánh ngân hàng nước ngoài có trạng thái ngoại tệ dương, còn khối lượng tối đa gắn với mức đưa trạng thái của từng đơn vị về cân bằng. Nói cách khác, NHNN mở cửa mua định kỳ chứ không cam kết hấp thụ một lượng USD cố định ở mỗi phiên.
Giá chào mua chưa đủ hấp dẫn khi USD còn được săn tìm
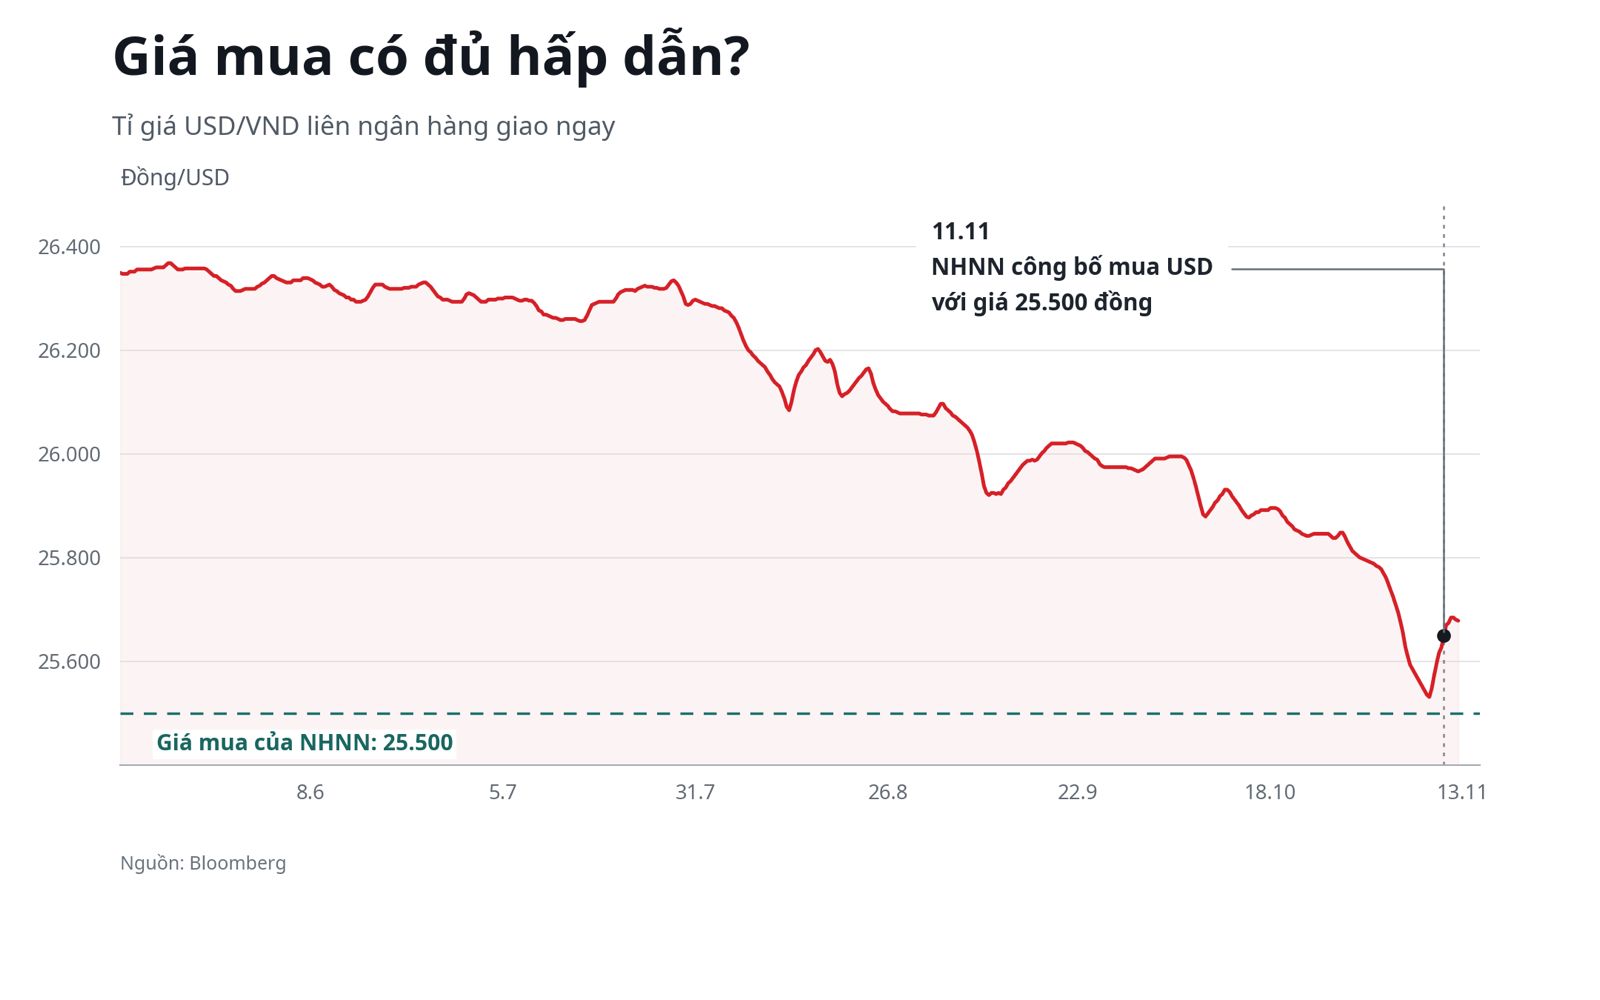
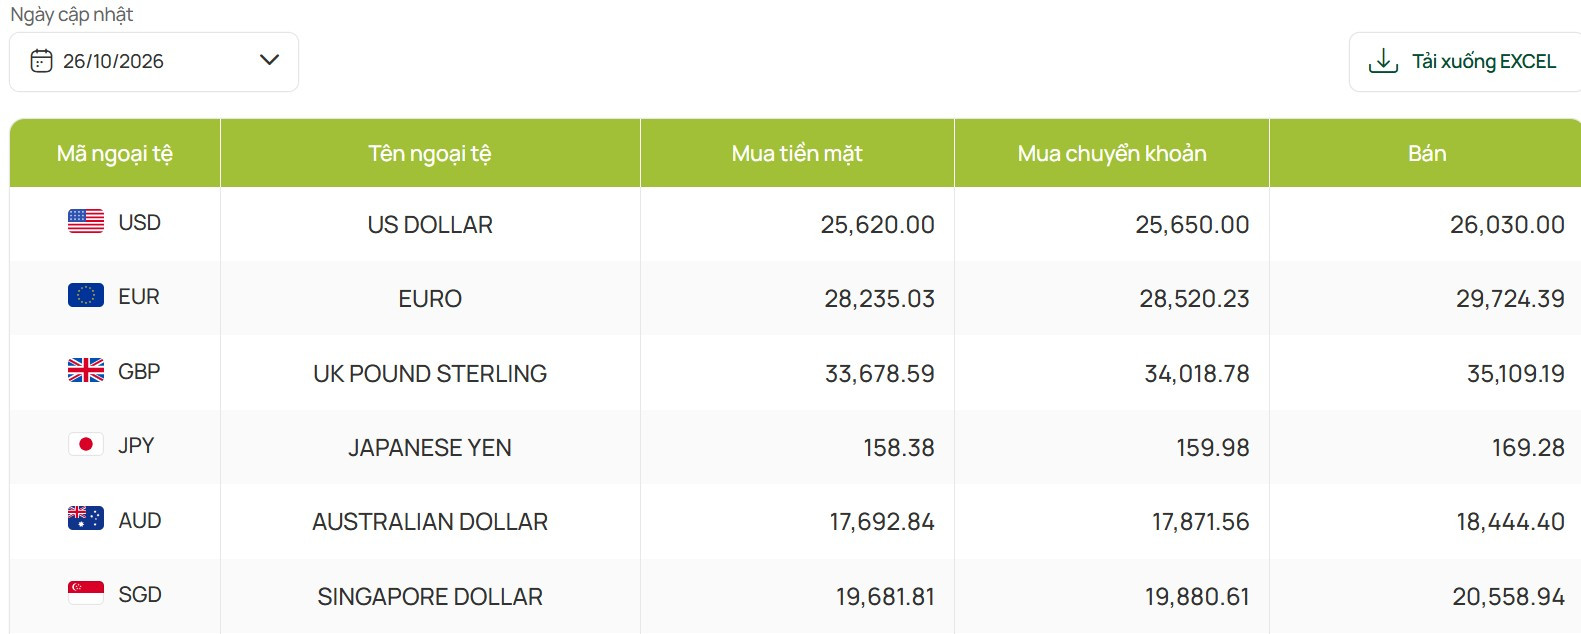
Phiên đầu tiên không có ngân hàng đăng ký bán, và điều đó không nên bị hiểu là chương trình đã thất bại. Mức 25.500 đồng/USD là giá chào mua cố định; nếu ngân hàng có thể bán USD trên thị trường liên ngân hàng ở mức cao hơn, bán cho NHNN đồng nghĩa với việc bỏ qua mức giá tốt hơn. HSC cho biết tỷ giá liên ngân hàng đã tăng sau thông báo và cao hơn mức NHNN chào mua, trong khi một số ngân hàng có trạng thái USD bán khống vẫn cần mua ngoại tệ để cân đối vị thế. Khi người mua thương mại đang cạnh tranh cho nguồn cung, NHNN không mặc nhiên trở thành lựa chọn ưu tiên chỉ vì giao dịch được tổ chức định kỳ.
Đây là điểm mấu chốt của phiên mở màn: mức giá công bố tạo ra một ngưỡng tham chiếu, không bảo đảm có bên bán. Khi tỷ giá thị trường còn đứng trên ngưỡng ấy và nguồn cung hạn chế, động cơ giữ USD hoặc bán cho đối tác khác có thể mạnh hơn lợi ích nhận tiền đồng ngay.
Trạng thái dương trên sổ sách chưa đồng nghĩa có USD để bán
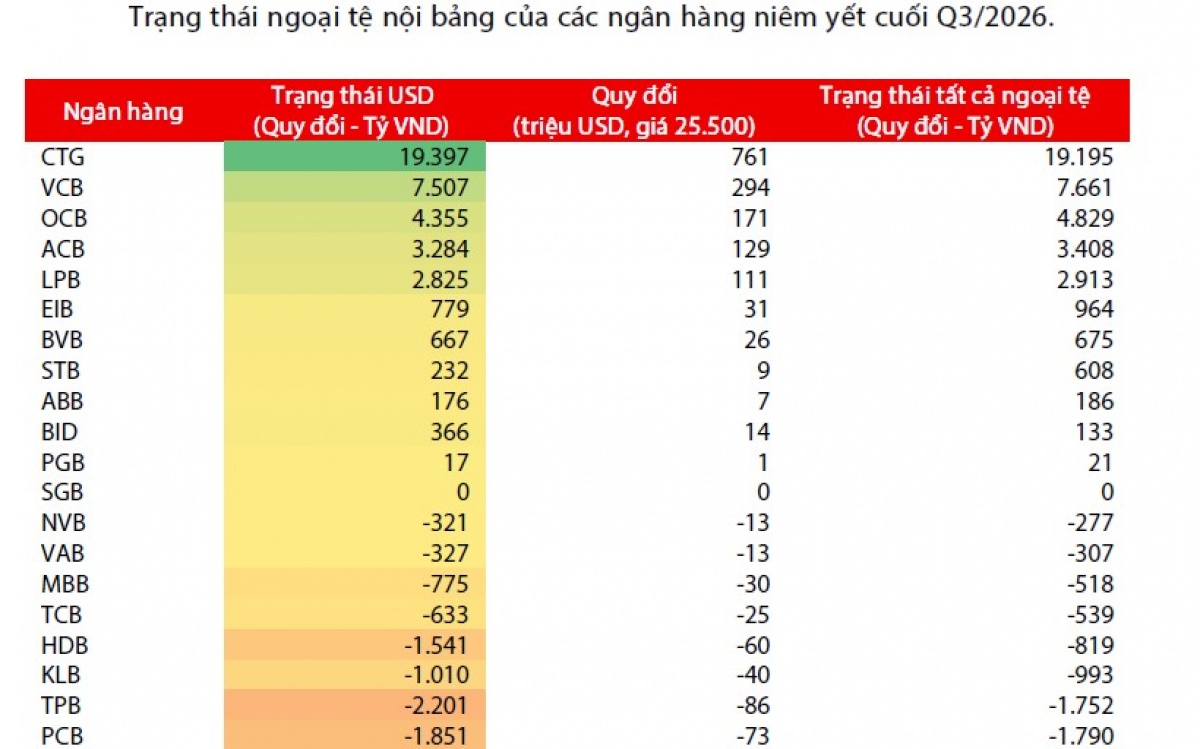
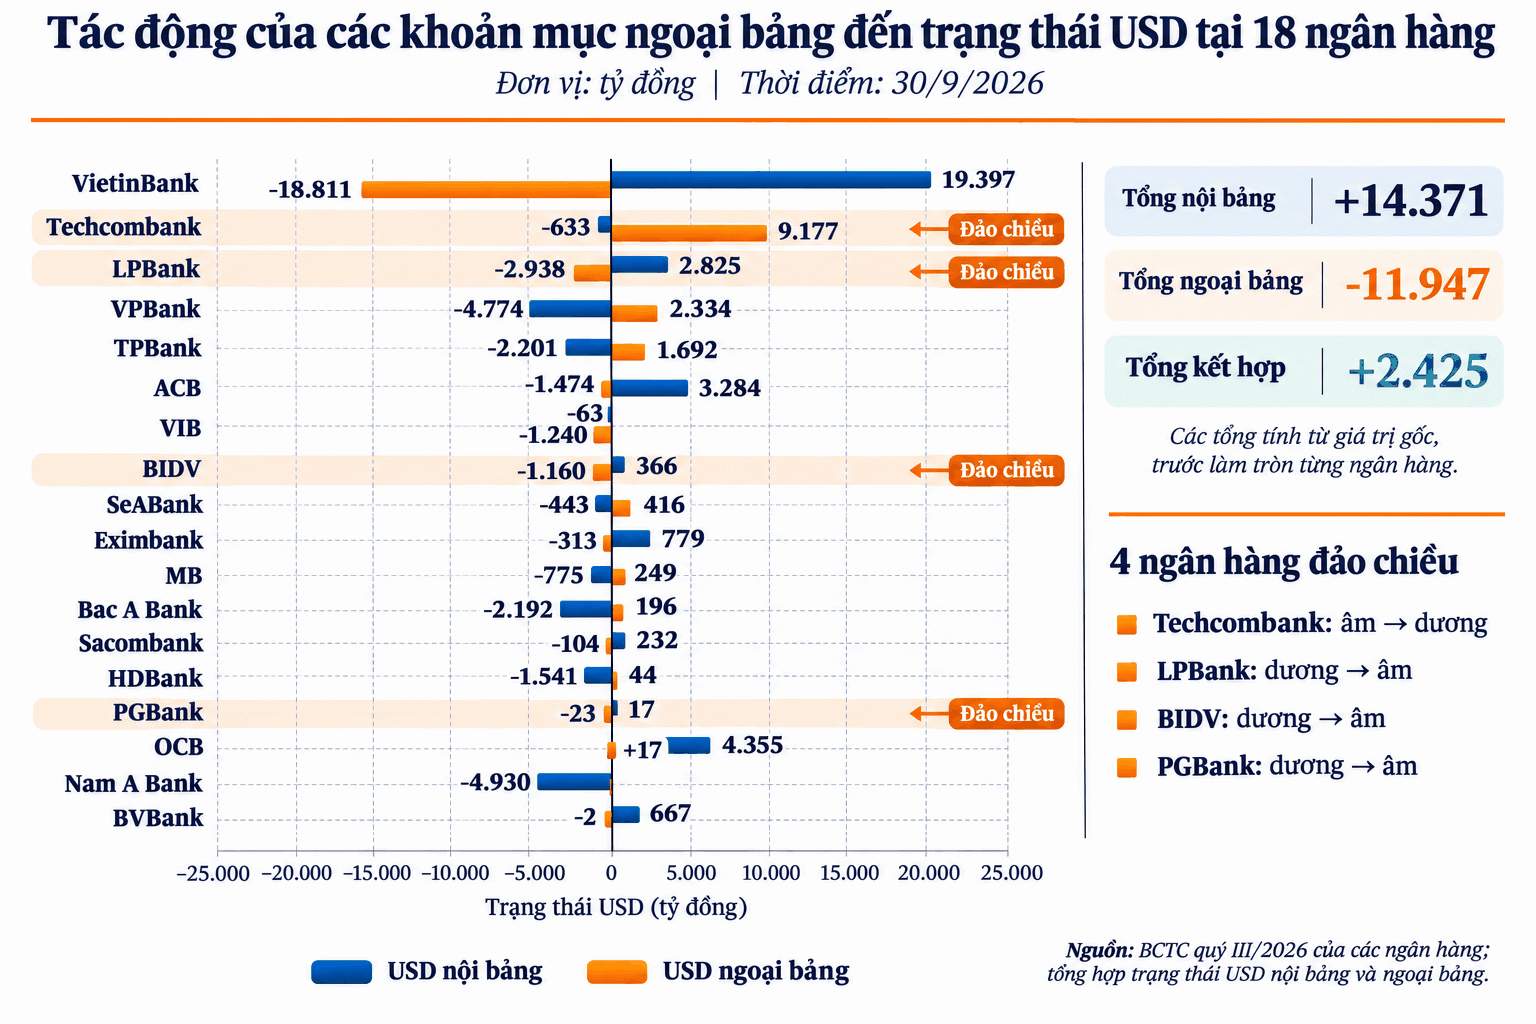
Điều kiện trạng thái ngoại tệ dương nghe có vẻ đơn giản, nhưng vị thế của mỗi ngân hàng biến động theo cả giao dịch nội bảng lẫn cam kết ngoại bảng. Số liệu cuối quý III cho thấy 15 trong 26 ngân hàng có trạng thái USD nội bảng âm. Dù tổng vị thế nội bảng của nhóm vẫn dương, phần lớn vị thế dương tập trung ở một vài ngân hàng; khi tính thêm ngoại bảng, một số ngân hàng đổi chiều và tổng vị thế dương thu hẹp đáng kể. Bởi vậy, không thể lấy số liệu tổng thể để kết luận rằng lượng USD tương ứng sẵn sàng được đưa ra bán.
Ngay cả ngân hàng có trạng thái dương cũng phải cân nhắc nhu cầu thanh khoản ngoại tệ của chính mình, các khoản cam kết và triển vọng tỷ giá. Trạng thái được xét dựa trên số liệu cuối ngày làm việc liền trước phiên mua, nên khả năng tham gia có thể thay đổi giữa các kỳ. Điều kiện đủ để được bán không đồng nghĩa với quyết định nên bán.
Lượng mua sẽ phụ thuộc dòng USD và lựa chọn của từng nhà băng
Kết quả thực tế vì thế phụ thuộc đồng thời vào ba yếu tố: ngân hàng có trạng thái đủ điều kiện, có nguồn USD khả dụng và thấy mức giá của NHNN cạnh tranh so với lựa chọn khác. Dòng vốn ngoại tệ vào hệ thống nếu tăng có thể cải thiện vị thế và bổ sung nguồn cung; ngược lại, nhu cầu mua USD để xử lý trạng thái bán khống sẽ giữ nguồn ngoại tệ trong cuộc cạnh tranh trên thị trường. Tỷ giá liên ngân hàng vì thế là tín hiệu thực tiễn về mức độ khan hiếm: nếu tiến gần hoặc thấp hơn giá mua của NHNN, khả năng nhà điều hành tích lũy được ngoại tệ sẽ rộng hơn.
Thông điệp của phiên vắng bên bán không phải là các ngân hàng phản đối việc bơm tiền đồng, mà là giá và vị thế ngoại tệ hiện tại chưa tạo đủ lý do để họ chuyển USD cho NHNN. Lịch mua hai lần mỗi tuần đem lại một kênh bổ sung thanh khoản, song hiệu quả tích lũy dự trữ chỉ xuất hiện khi có ngoại tệ thực sự dư thừa và ngân hàng sẵn lòng bán. Vì vậy, số phiên được tổ chức không quan trọng bằng nguồn cung và mức giá tương quan trên thị trường.