
SK hynix và tham vọng chip nhớ Mỹ: Từ đóng gói HBM đến sản xuất wafer
SK hynix cân nhắc xây dựng nhà máy chip nhớ Mỹ là bước dịch chuyển chiến lược nhằm đưa khâu sản xuất wafer – công đoạn cốt lõi và tốn kém nhất – ra khỏi châu Á, tận dụng chính sách công nghiệp của Mỹ và đáp ứng nhu cầu chip AI nhu cầu tăng vọt từ các trung tâm dữ liệu toàn cầu.
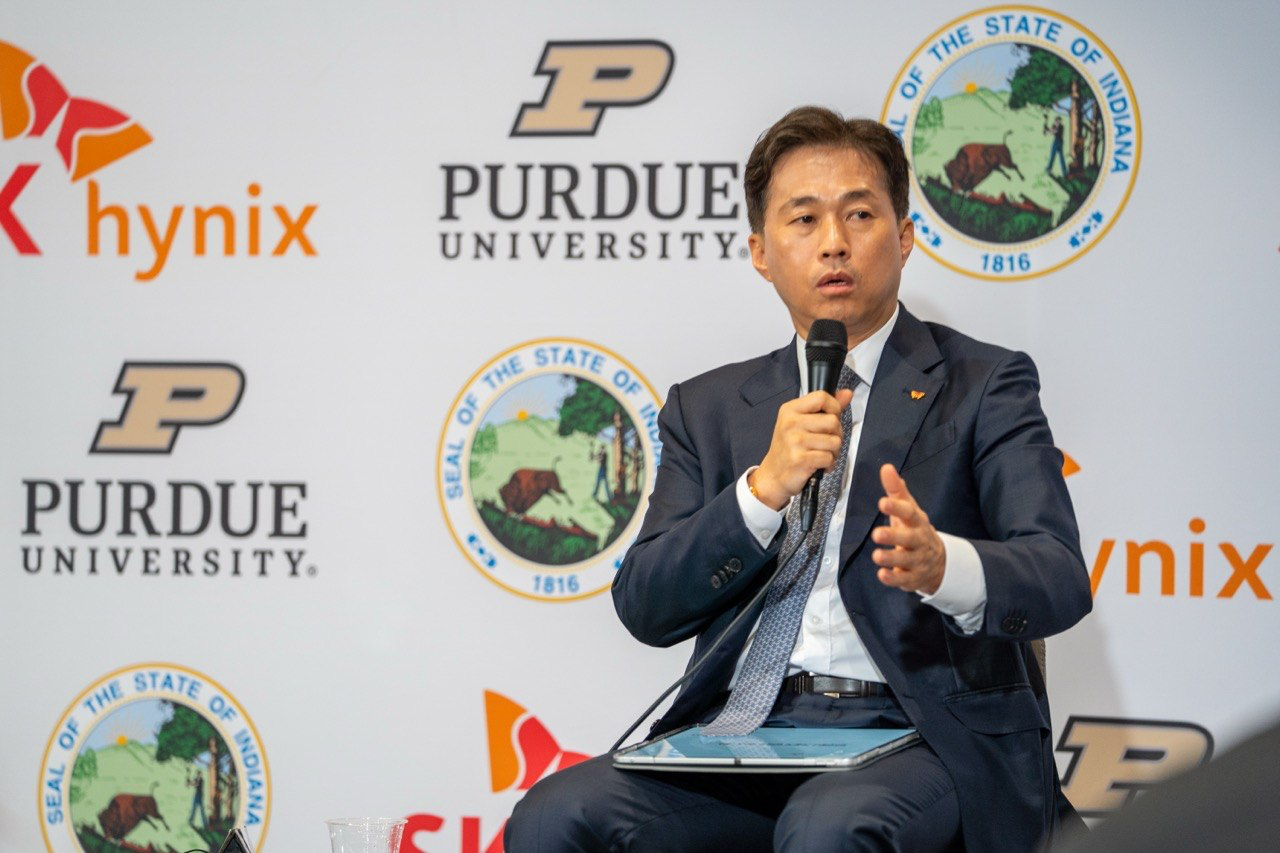
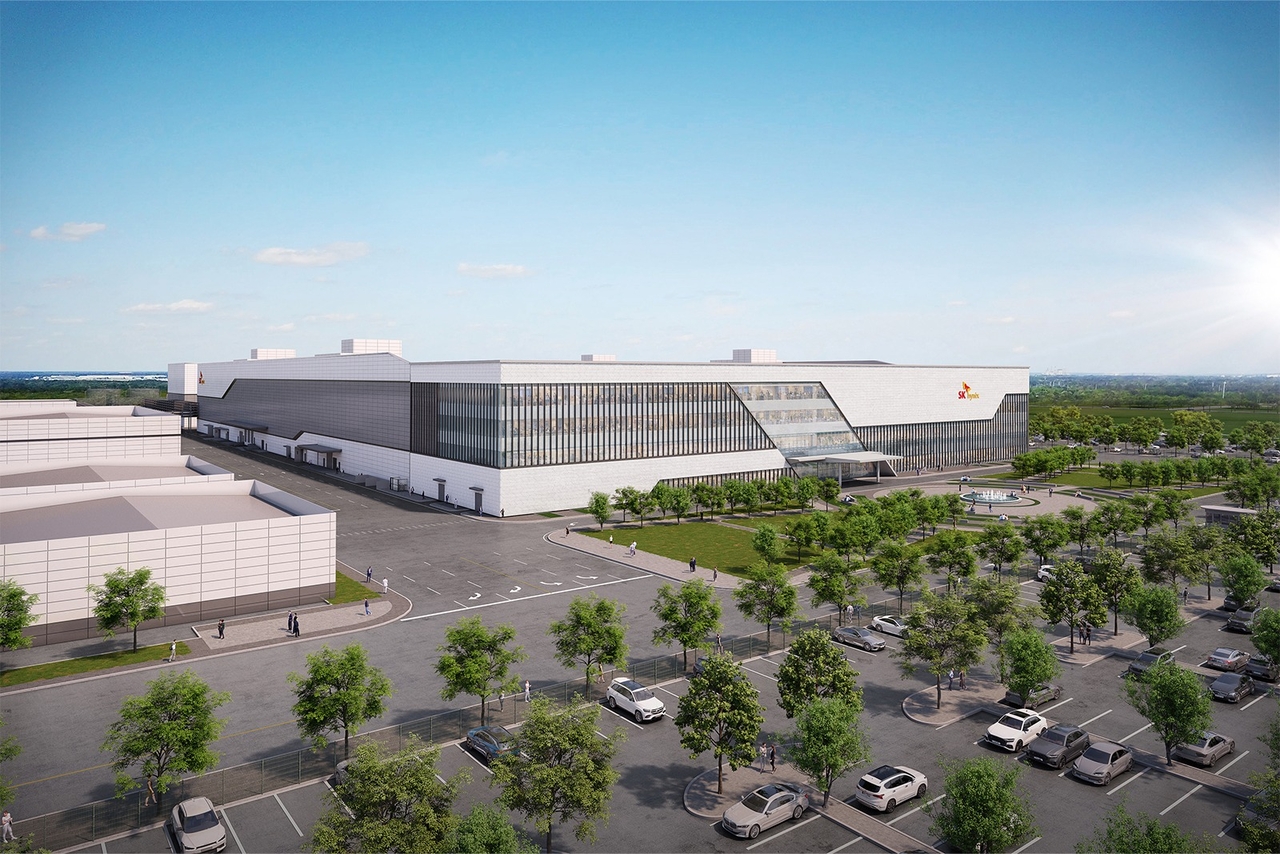
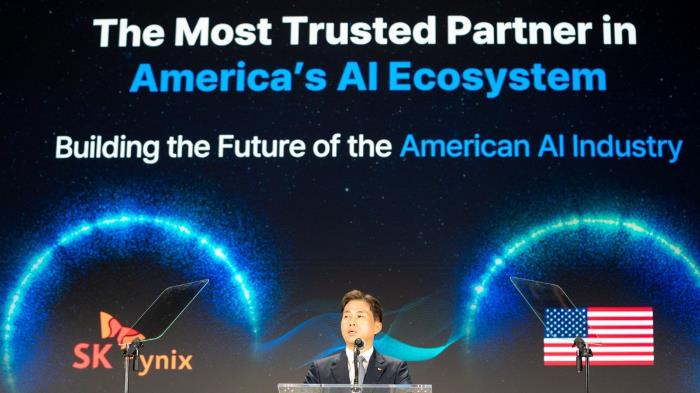
Hiện SK hynix mới chỉ lên kế hoạch đóng gói bộ nhớ HBM tại Indiana từ năm 2029, sử dụng wafer DRAM sản xuất ở Hàn Quốc. Tuy nhiên, công ty đang xem xét một bước xa hơn: thuê một phần khu phức hợp sản xuất của Intel tại Ohio để chế tạo chip nhớ, hoặc thành lập liên doanh với Intel và các tập đoàn điện toán đám mây lớn. Đây không còn là chuyện “làm thêm một nhà máy”, mà là thử nghiệm một cấu trúc chuỗi cung ứng bán dẫn mới, nơi Mỹ không chỉ là thị trường tiêu thụ mà trở thành điểm sản xuất đầu nguồn. Nếu được triển khai, SK hynix sản xuất trực tiếp tại Mỹ sẽ giảm phụ thuộc vào châu Á, đồng thời rút ngắn khoảng cách với khách hàng AI trọng yếu.
Quotable: "Hơn 75% sản lượng dự kiến trong năm tài chính 2027 của Micron đã được khách hàng đặt trước", cho thấy cơn khát bộ nhớ đang khóa cứng năng lực cung ứng dài hạn.
AI, HBM và cơn thiếu hụt chip nhớ kéo dài đến 2028
Cốt lõi của quyết định chuyển dịch sang chip nhớ Mỹ không phải là phong trào "onshoring" đơn thuần, mà là hệ quả trực tiếp của một chu kỳ thiếu hụt chip nhớ chưa từng có, được dẫn dắt bởi bùng nổ chip AI nhu cầu trên toàn cầu. Bộ nhớ, đặc biệt là HBM, đã trở thành linh kiện chiến lược trong trung tâm dữ liệu và hệ thống tăng tốc AI.
Cuộc khủng hoảng nguồn cung chip nhớ bước sang giai đoạn mới khi các khách hàng trung tâm dữ liệu và hạ tầng AI ký các hợp đồng cung ứng nhiều năm thay vì đặt hàng theo quý. Micron cho biết hơn 75% sản lượng năm tài chính 2027 đã được đặt trước và các đàm phán đã dịch sang kế hoạch 2028. Samsung cũng đánh giá tình trạng thiếu hụt có thể kéo dài đến năm 2028, đồng thời ký hợp đồng dài hạn với các khách hàng trung tâm dữ liệu lớn. Điểm quan trọng là: khi các nhà sản xuất ưu tiên DRAM tiên tiến cho HBM để phục vụ AI, nguồn cung bộ nhớ thông thường cho máy chủ, PC và thiết bị di động cũng bị thắt chặt. Thiếu hụt chip nhớ vì vậy không còn giới hạn ở HBM mà lan sang nhiều phân khúc.
Mỹ đắt nhưng không bất hợp lý: khi thuế, trợ cấp và hợp đồng dài hạn lên tiếng
Nếu chỉ so chi phí sản xuất, Hàn Quốc vẫn là nơi hấp dẫn hơn: hệ sinh thái bộ nhớ đã hình thành qua nhiều thập kỷ với nhà máy, kỹ sư và nhà cung ứng tập trung dày đặc. Sản xuất wafer tại Mỹ tốn kém hơn vì chi phí xây dựng và nhân công cao. Thế nhưng, bài toán kinh tế đã thay đổi khi Washington đưa ra trợ cấp theo Đạo luật CHIPS và cân nhắc áp thuế với chip nhập khẩu, đồng thời ưu đãi doanh nghiệp đầu tư sản xuất trong nước.
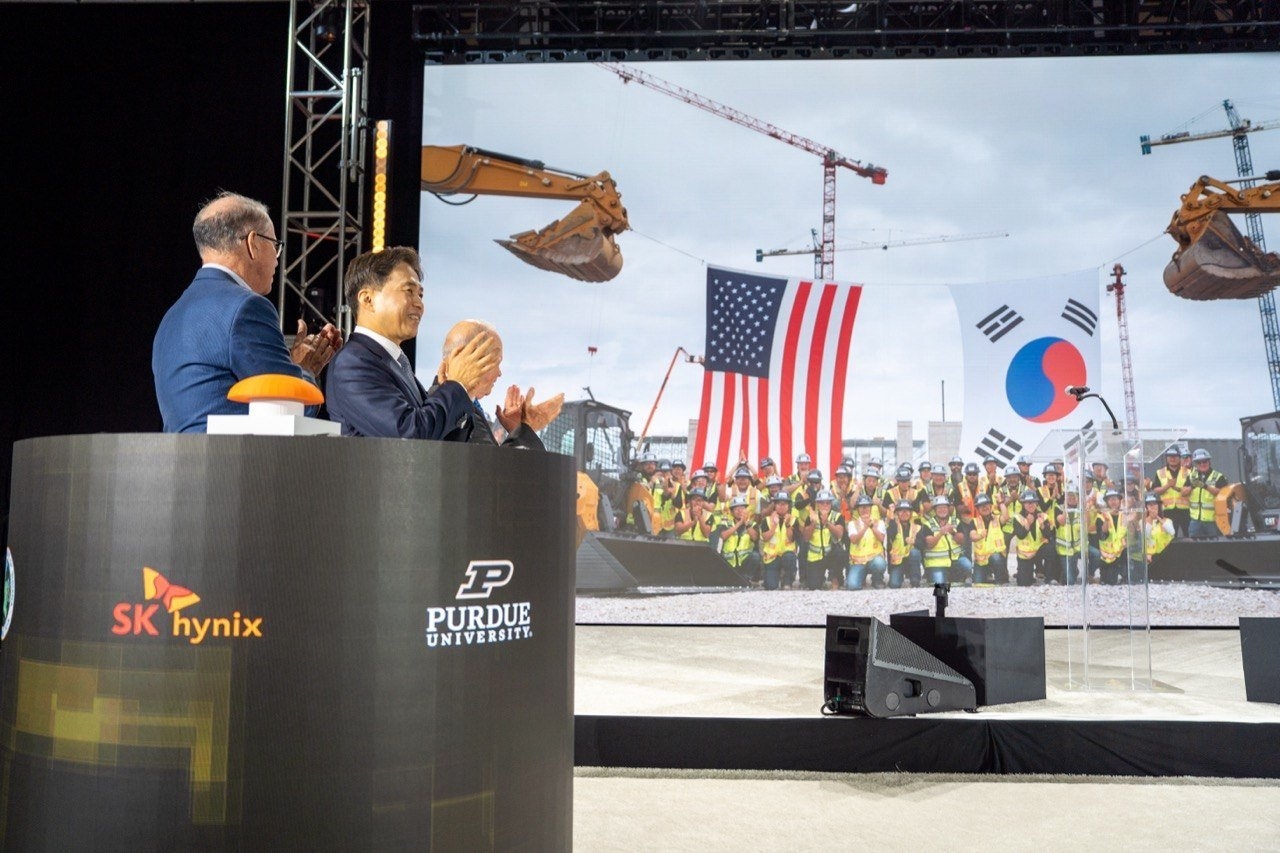
Nhà máy Indiana đã được cam kết hỗ trợ tài chính từ chính phủ Mỹ, biến chip nhớ Mỹ thành lựa chọn không còn quá đắt đỏ về tổng thể. Quan trọng hơn, nếu các khách hàng lớn – đặc biệt là các hãng điện toán đám mây – cam kết mua sản lượng trong 5–7 năm, SK hynix có thể giảm đáng kể rủi ro cho khoản đầu tư hàng tỷ USD. Khi đó, chi phí cao hơn tại Mỹ được bù bởi cầu ổn định, trợ cấp nhà nước và khả năng giảm rủi ro thuế quan. Nói cách khác, SK hynix không đánh cược vào một thị trường biến động, mà ký trước "hợp đồng bảo hiểm" bằng các cam kết mua dài hạn gắn với chuỗi cung ứng bán dẫn mới.
Cạnh tranh với Samsung: từ lợi nhuận kỷ lục đến tái cấu trúc trật tự bán dẫn
Thiếu hụt chip nhớ kéo dài đang mở ra chu kỳ lợi nhuận kỷ lục cho Samsung Electronics và SK hynix, nhưng đồng thời buộc cả hai phải tái định vị trong chuỗi cung ứng bán dẫn. Samsung dự báo thiếu hụt bộ nhớ đến năm 2028, trong khi các dự báo thị trường kỳ vọng lợi nhuận hoạt động quý III của Samsung và SK hynix đều tăng mạnh so với quý trước. SK hynix đã hoàn tất các hợp đồng cung ứng dài hạn khoảng 5 năm với khoảng 10 khách hàng, trong khi Samsung hướng tới bao phủ 60–70% năng lực cung ứng bằng hợp đồng dài hạn.
Trong bối cảnh đó, việc SK hynix sản xuất chip nhớ Mỹ (cả DRAM và khả năng mở rộng sang NAND thông qua công ty con Solidigm) có thể là nước đi chiến lược tạo khác biệt với Samsung, vốn vẫn tập trung sản xuất wafer ở Hàn Quốc. Khi chuỗi cung ứng bộ nhớ bước vào giai đoạn tái cấu trúc, cuộc cạnh tranh không chỉ là ai có HBM mạnh hơn, mà là ai xây được mạng lưới nhà máy đủ gần với khách hàng AI và đủ linh hoạt về địa chính trị. Nếu SK hynix tận dụng được cơ sở Intel tại Ohio – dự kiến đi vào hoạt động khoảng 2030–2031 – hãng có thể sớm trở thành nhà sản xuất bộ nhớ "song trụ" giữa Mỹ và Hàn Quốc.
Quotable: "Cuộc cạnh tranh giữa Samsung, SK hynix và Micron không chỉ nằm ở năng lực HBM, mà còn ở khả năng bảo đảm nguồn cung DRAM và NAND cho toàn bộ hệ sinh thái điện toán."
Tác động tới người dùng và hàm ý cho Việt Nam
Đối với người dùng cuối, cơn thiếu hụt chip nhớ không phải câu chuyện vĩ mô xa vời. Khi các nhà sản xuất dành ưu tiên cho HBM phục vụ AI, nguồn cung DRAM và NAND cho máy chủ, PC, smartphone và thiết bị tiêu dùng bị co lại, tạo áp lực tăng giá trên diện rộng. Điều này làm tăng chi phí linh kiện, tác động tới kế hoạch sản xuất, giá bán và biên lợi nhuận của các hãng điện tử.
Với Việt Nam – nơi tập trung nhiều nhà máy lắp ráp máy tính, smartphone và nhà cung ứng linh kiện – thiếu hụt chip nhớ là biến số phải được đưa vào chiến lược công nghiệp. Nếu SK hynix và các nhà sản xuất khác dịch chuyển một phần sản xuất sang Mỹ, khu vực châu Á vẫn giữ vai trò trung tâm nhưng sẽ không còn độc quyền trong chuỗi cung ứng bán dẫn. Điều này có hai mặt: một mặt, rủi ro địa chính trị với chuỗi cung ứng khu vực giảm bớt; mặt khác, cơ hội thu hút đầu tư mới có thể cạnh tranh khốc liệt hơn. Việt Nam cần chuẩn bị hạ tầng, nhân lực và chính sách để tham gia sâu hơn vào chuỗi giá trị, thay vì chỉ đóng vai trò điểm lắp ráp cuối cùng.