
AI-first bắt đầu từ nền móng, không phải mô hình
Ngân hàng AI-first là tổ chức đặt trí tuệ nhân tạo vào trung tâm thiết kế dịch vụ và vận hành, đồng thời xây dữ liệu, hạ tầng, con người và cơ chế kiểm soát để AI hoạt động có trách nhiệm. Đây là khác biệt giữa mua một công cụ mới và thay đổi cách ngân hàng ra quyết định.
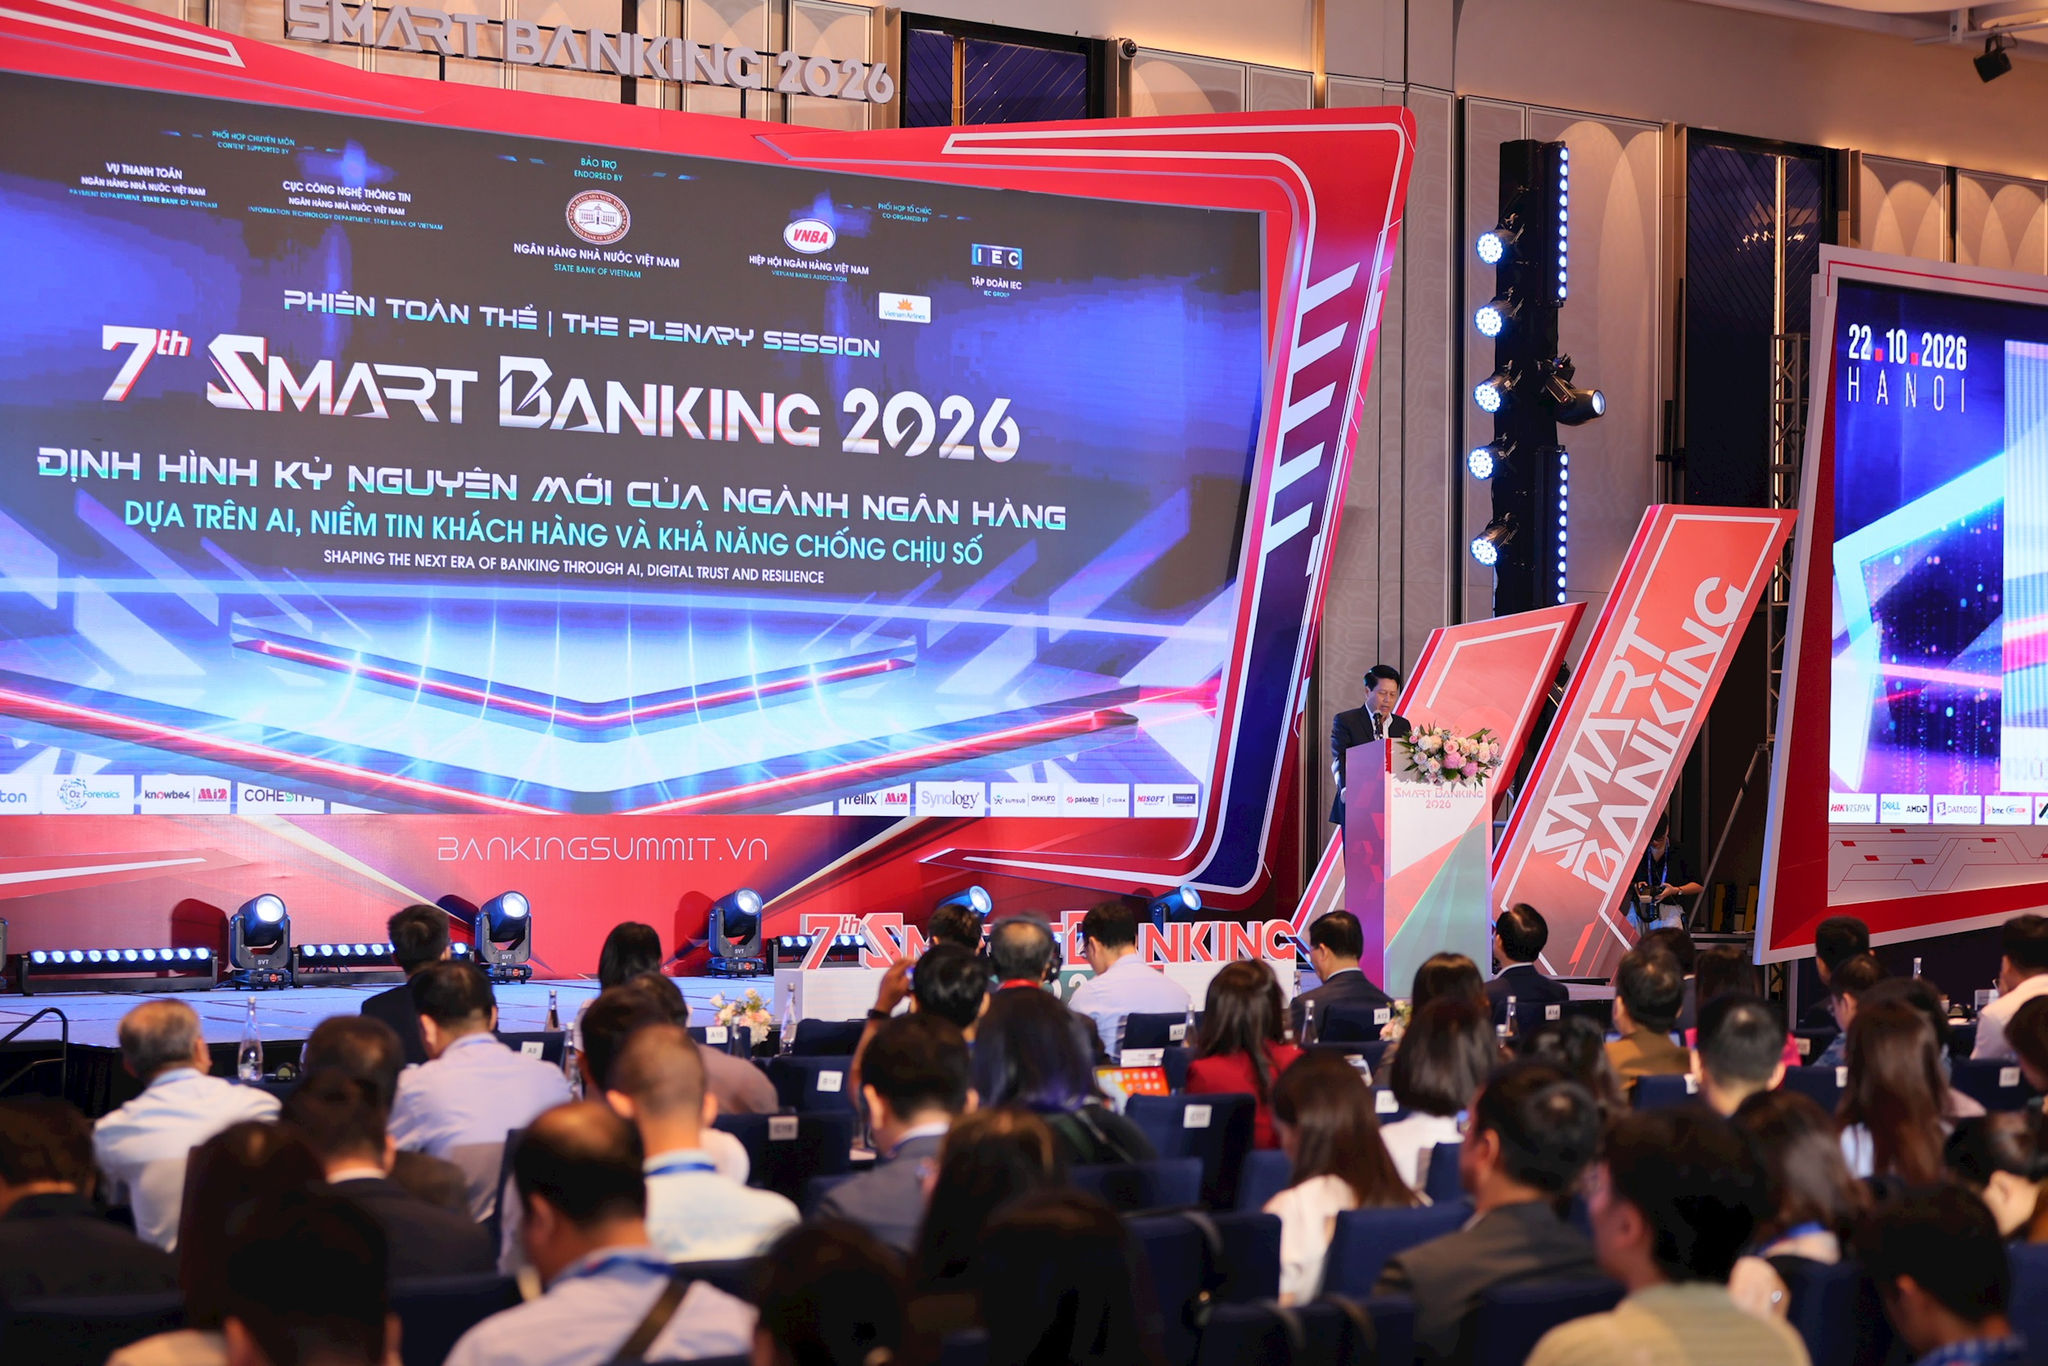
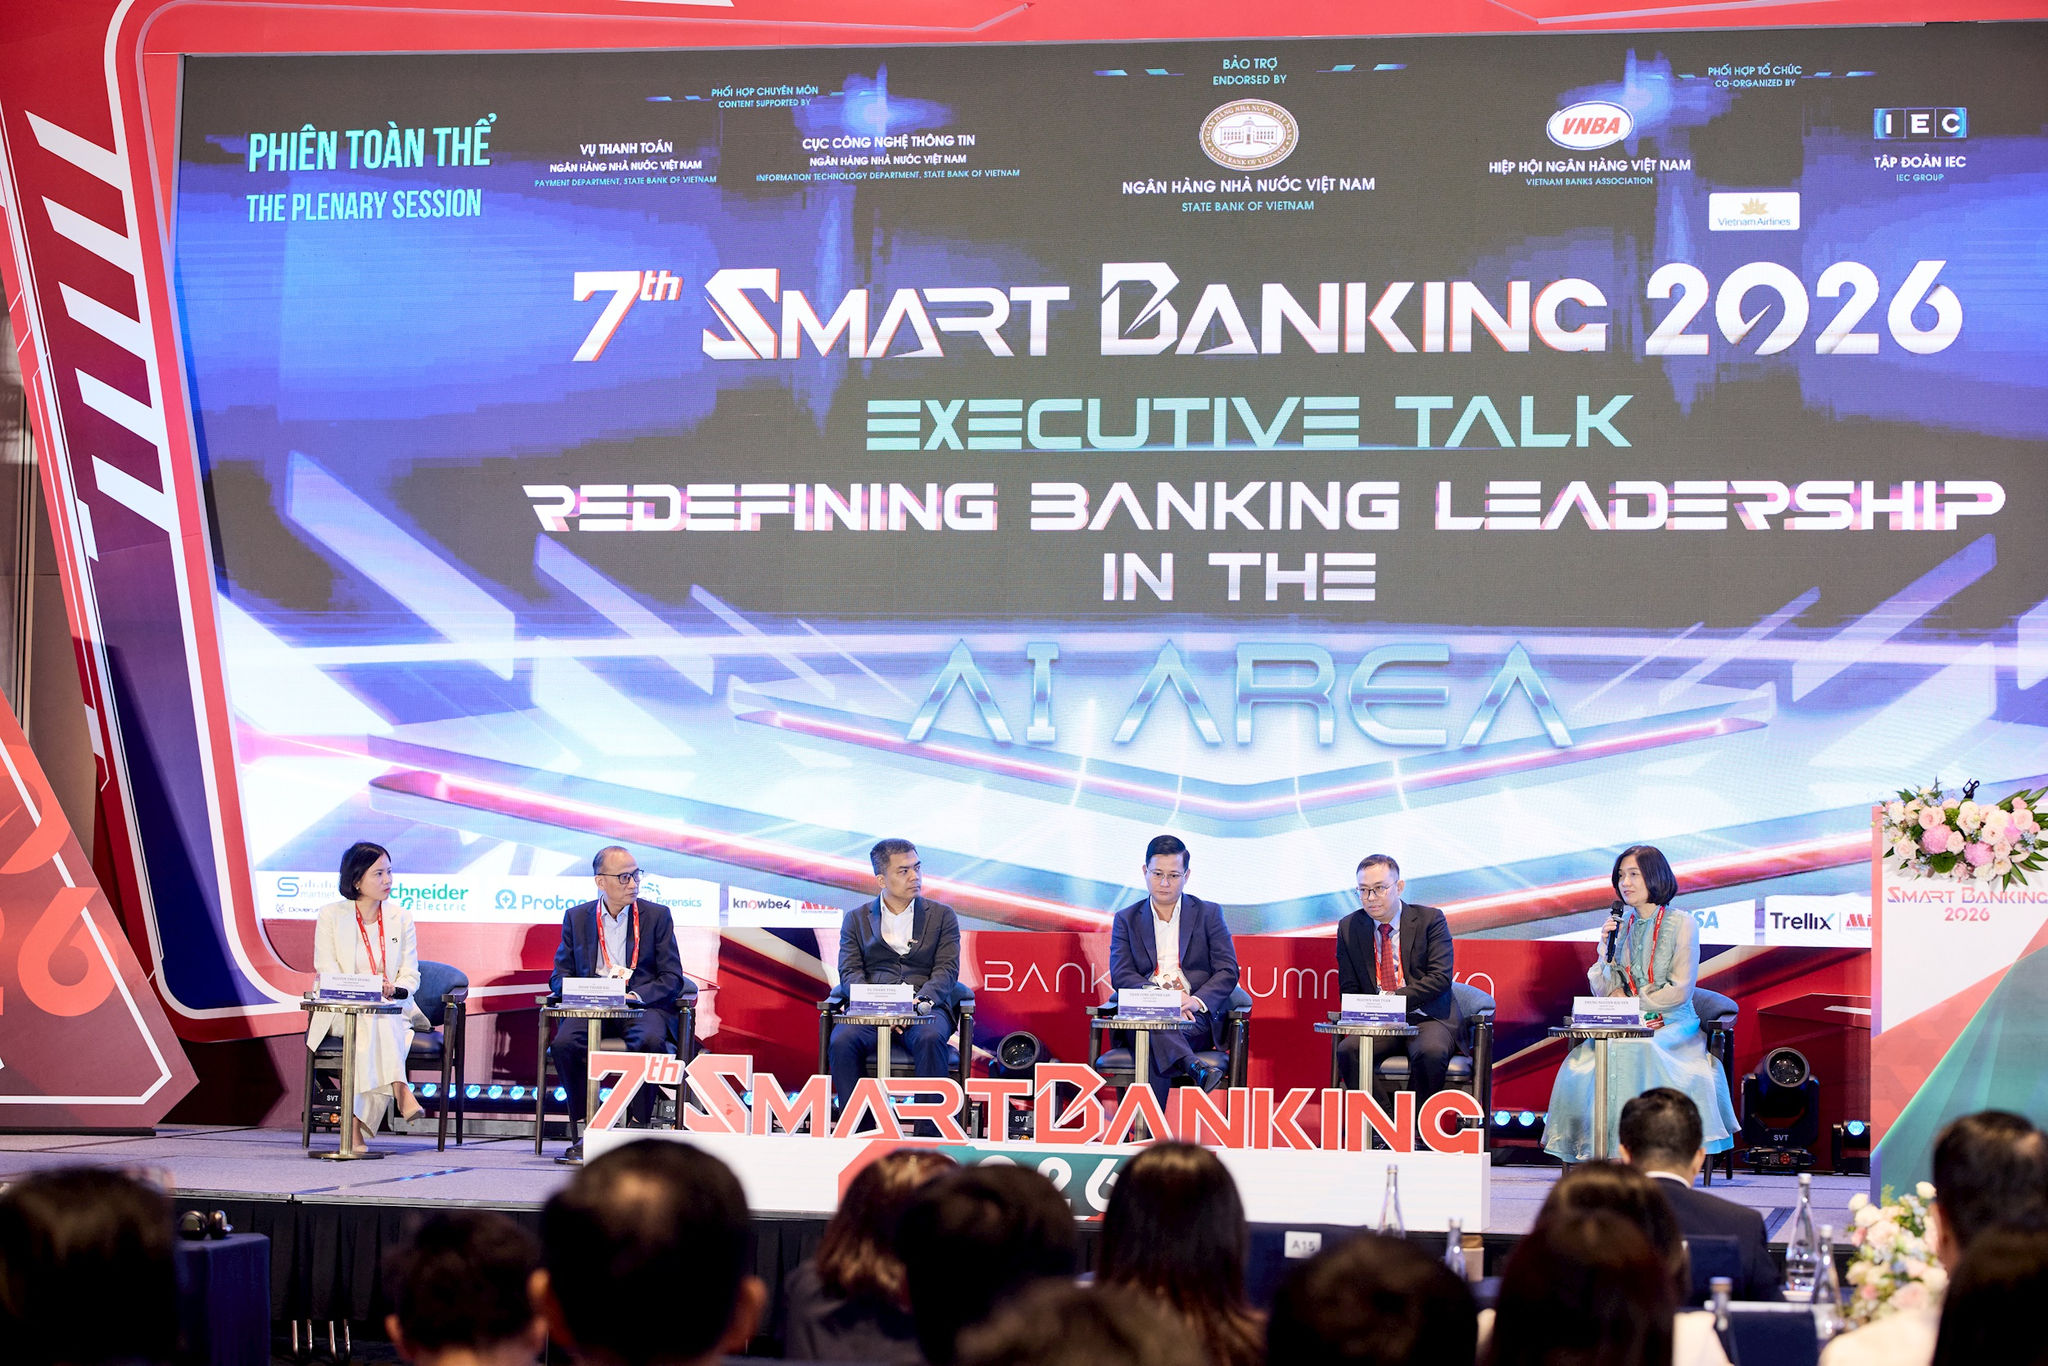
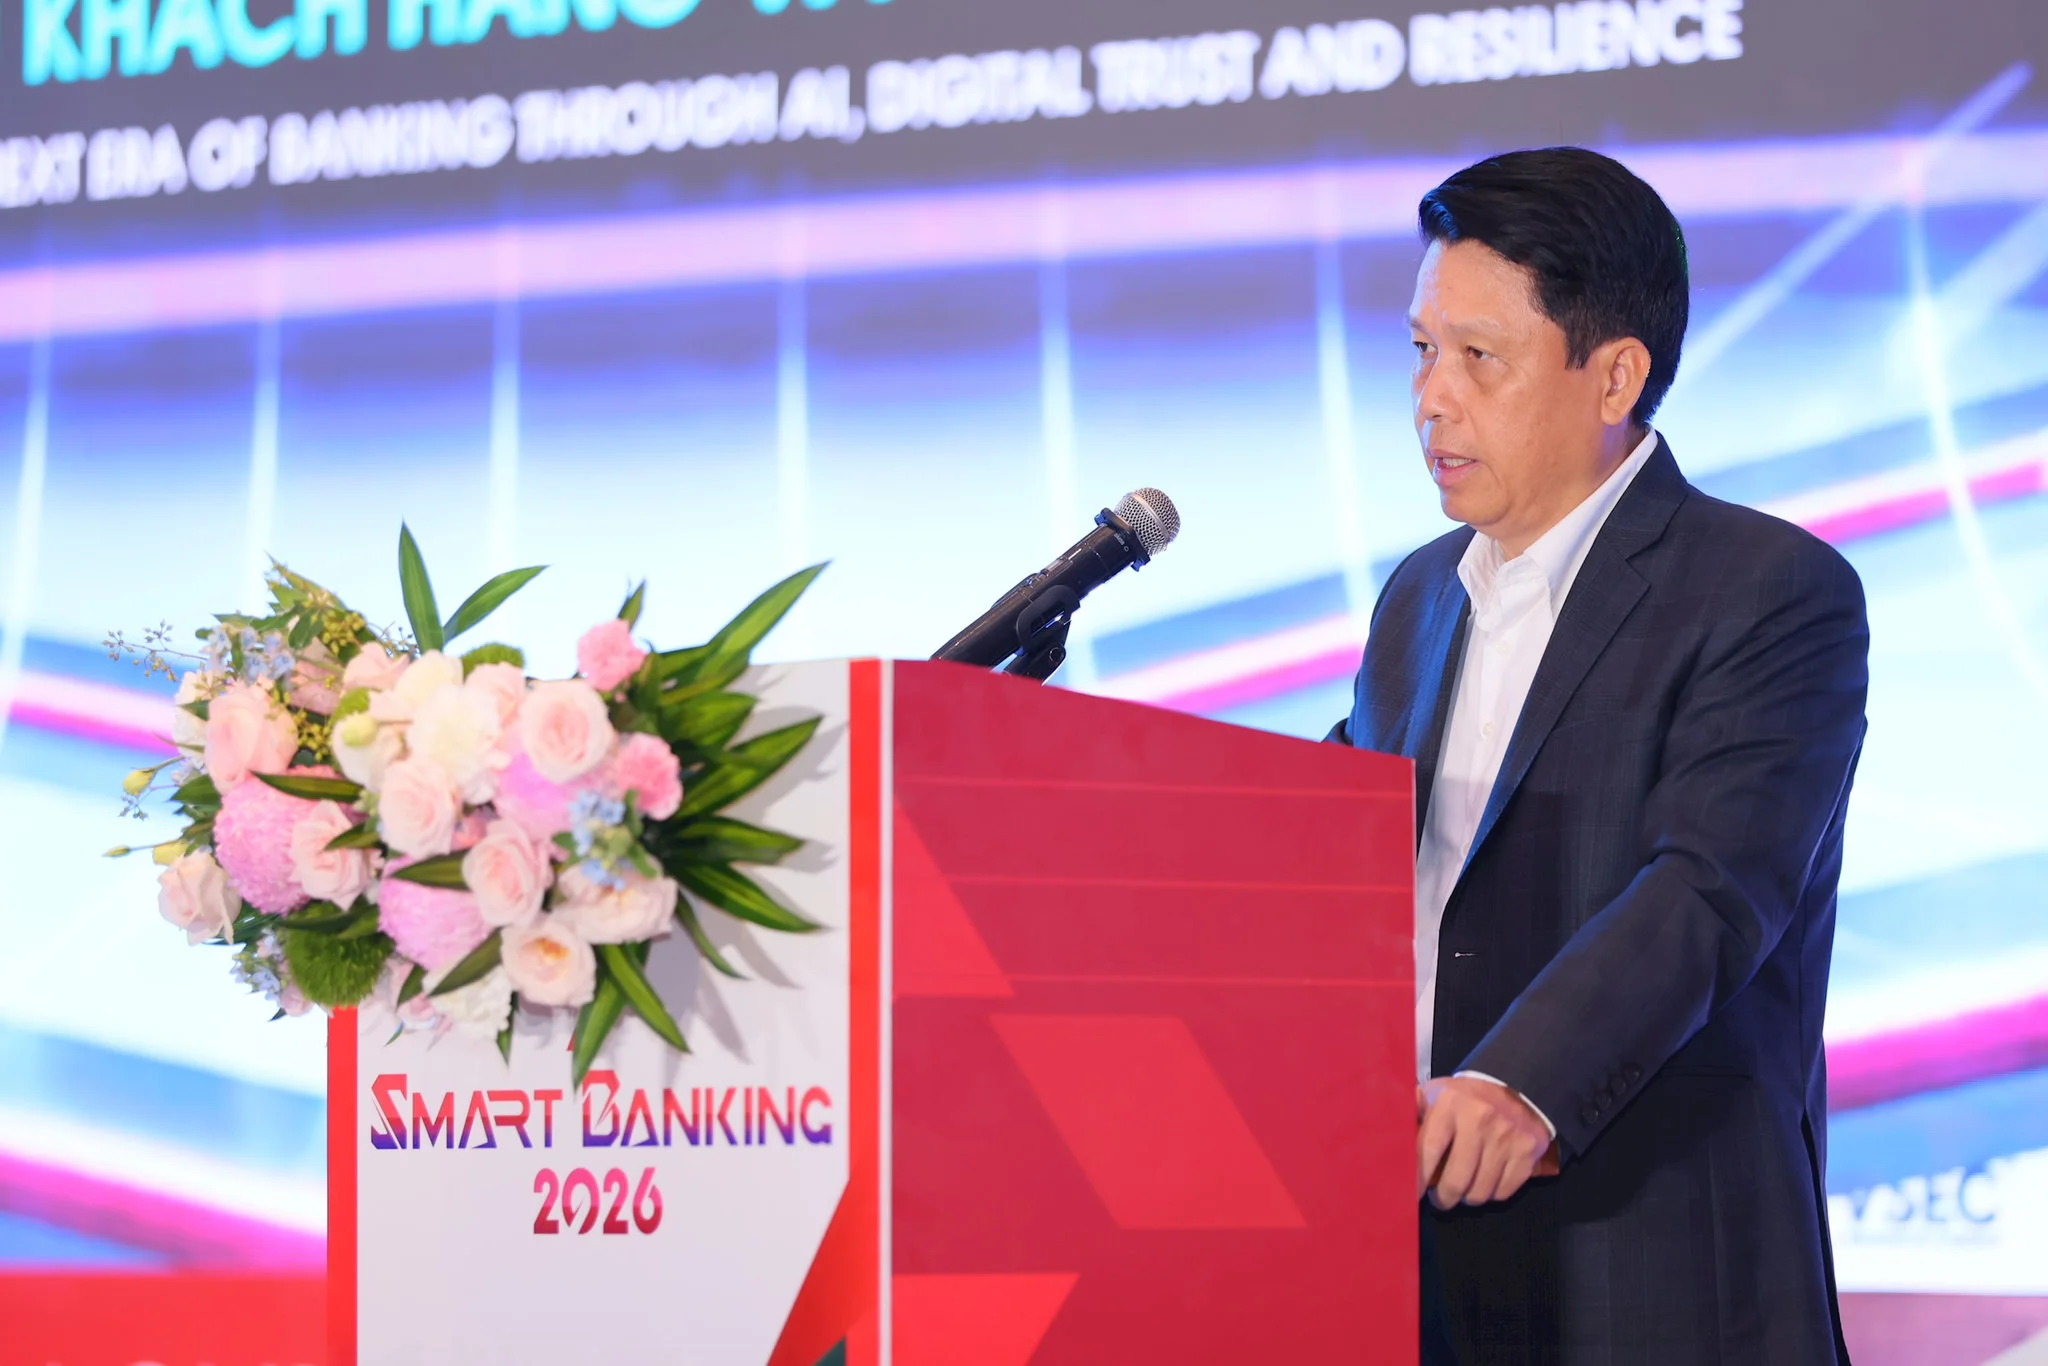
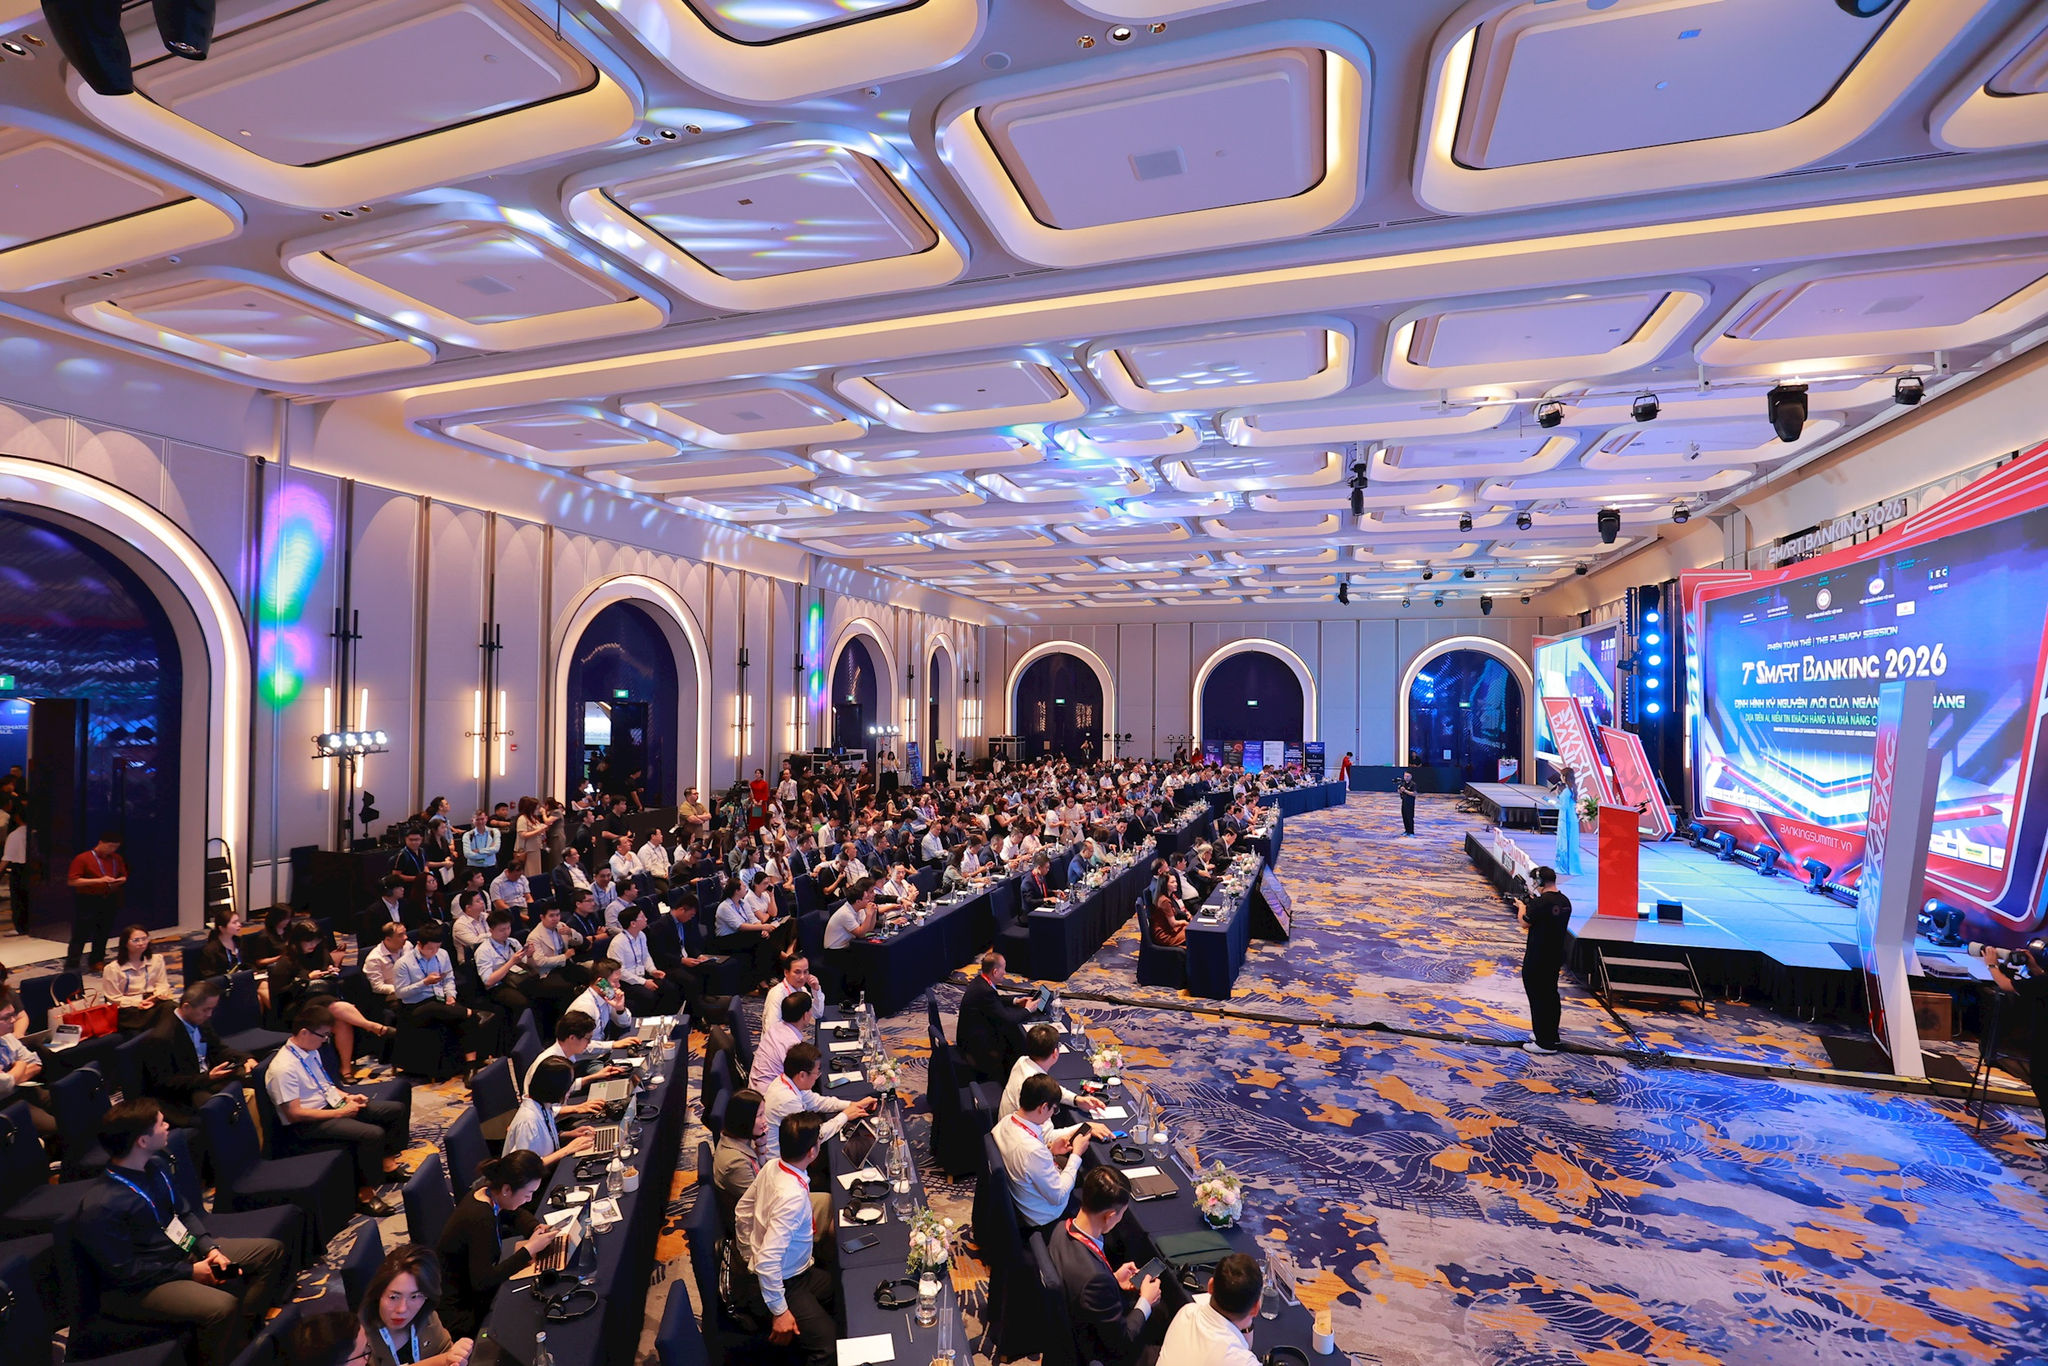
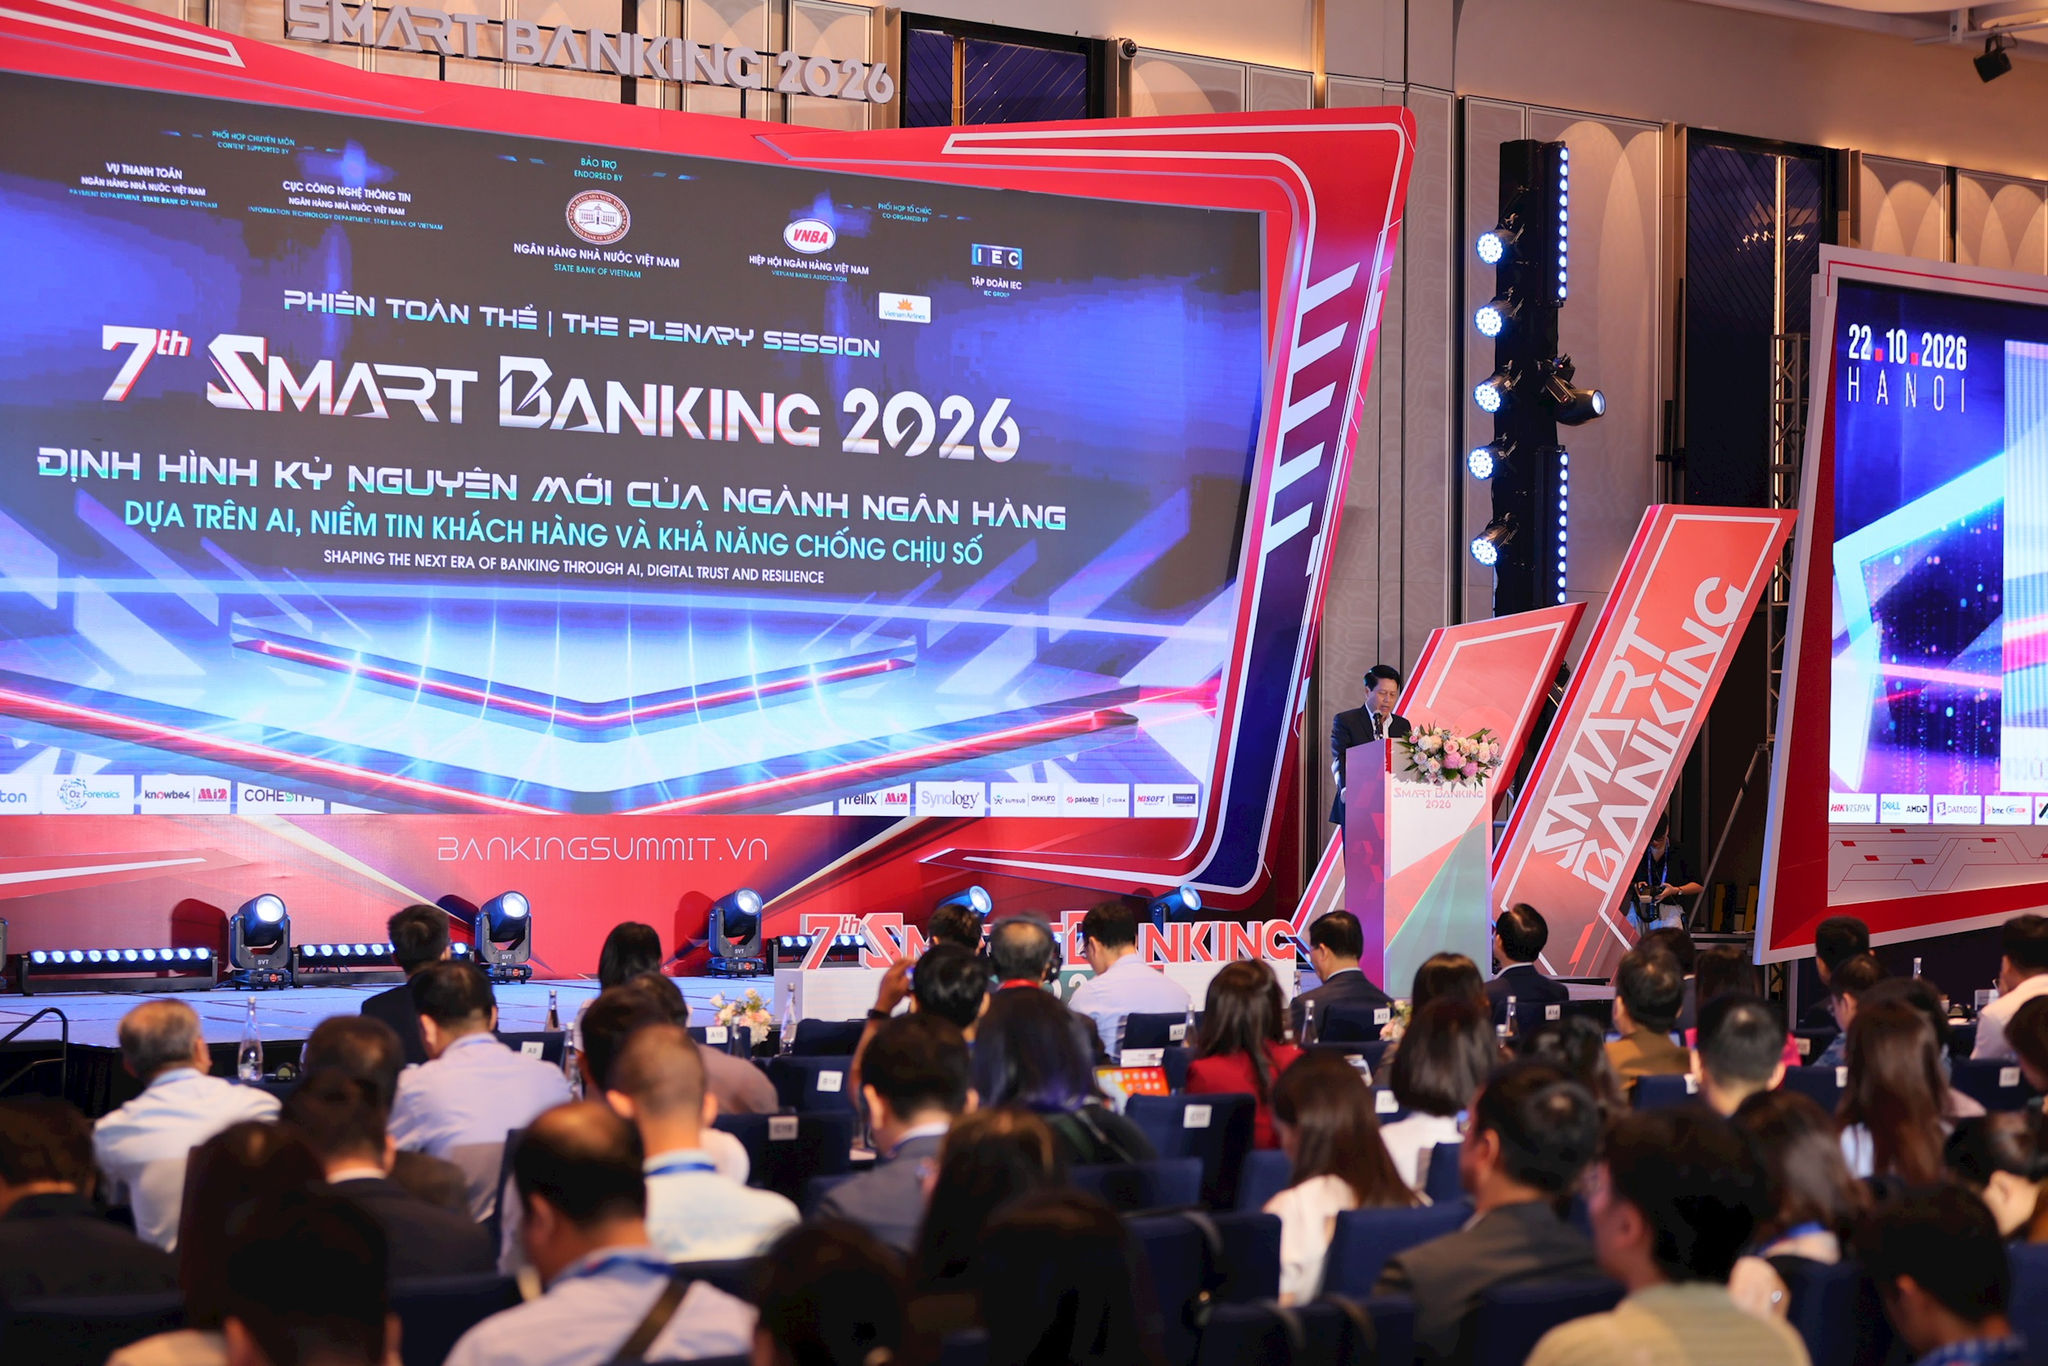
Tại hội thảo Smart Banking 2026 tổ chức ngày 22-10, đại diện cơ quan quản lý, ngân hàng và doanh nghiệp công nghệ bàn về cách đưa chiến lược AI vào thực tế. Áp lực không còn nằm ở việc có nên thử AI hay không: nhiều ngân hàng đã có chiến lược, nhưng tốc độ ứng dụng đang vượt khả năng nâng cấp năng lực quản trị. Ông Đoàn Thanh Hải, Phó Cục trưởng Cục Công nghệ thông tin thuộc Ngân hàng Nhà nước, nêu sáu năng lực cần phát triển song song: khuôn khổ pháp lý, dữ liệu, hạ tầng công nghệ, nhân lực, quản trị AI và hợp tác.
Vì vậy, nền tảng dữ liệu ngân hàng phải được xem như tài sản vận hành: dữ liệu cần được quản trị, làm sạch, bảo vệ và dùng minh bạch. Hạ tầng AI cũng cần đủ linh hoạt để đáp ứng nhu cầu xử lý, nhưng không nhất thiết ngân hàng phải tự xây mọi thành phần. Hợp tác với đối tác chuyên môn có thể giảm gánh nặng triển khai, miễn là ngân hàng giữ được năng lực kiểm soát dữ liệu và hiểu biết nghiệp vụ.
Năng suất chỉ có ý nghĩa khi đi cùng kiểm soát
AI có thể rút ngắn quy trình và giải phóng nhân lực, nhưng không nên đánh giá thành công bằng số lượng mô hình hay tác vụ được tự động hóa. Câu hỏi đúng là công nghệ giải quyết vấn đề gì, tạo lợi ích nào và có làm phát sinh rủi ro mới hay không. Cách tiếp cận này quan trọng khi ngân hàng đưa AI vào tín dụng, thanh toán và quản trị, nơi sai lệch có thể tác động trực tiếp đến khách hàng.
Quy mô giao dịch khiến cơ hội lẫn hệ quả của quyết định tự động đều lớn. Trong tám tháng đầu năm 2026, thanh toán qua Internet đạt hơn 4,4 tỷ lượt, còn giao dịch qua điện thoại di động đạt khoảng 14 tỷ lượt. Tại Techcombank, AI và Copilot được cho là đã giúp năng suất toàn hệ thống tăng 25–30%. Những con số này cho thấy tiềm năng, nhưng không chứng minh rằng mọi ứng dụng đều đáng nhân rộng.
Quản trị rủi ro AI cần gắn với mức độ tự chủ: AI càng có quyền hành động độc lập thì con người càng phải đặt giới hạn, giám sát và phương án can thiệp rõ ràng. Vietcombank đánh giá đề xuất AI theo ba tiêu chí: có giá trị, khả thi và hiệu quả về chi phí, đồng thời không đánh đổi rủi ro. Đây nên là phép thử trước khi mở rộng, thay vì để tốc độ triển khai quyết định mức độ chấp nhận rủi ro.
An ninh mạng và niềm tin là một phần của dịch vụ
Ngân hàng số càng thuận tiện, tội phạm càng có thêm cơ hội khai thác lỗ hổng xác thực, dữ liệu và hành vi giao dịch. An ninh mạng ngân hàng vì thế không thể chỉ là lớp phòng thủ của bộ phận công nghệ; nó phải được tích hợp vào từng bước cung cấp dịch vụ. Rủi ro cũng đến từ nội dung giả mạo do AI tạo ra: đại diện cơ quan an ninh mạng cảnh báo tin nhắn và video giả do tội phạm sử dụng ngày càng tinh vi.
Với khách hàng, điều này có nghĩa là ngân hàng phải xác thực chặt chẽ, làm sạch dữ liệu, nhận diện sớm giao dịch bất thường và chủ động cảnh báo, chứ không chờ sự cố xảy ra mới xử lý. Khi trợ lý tài chính của khách hàng tương tác trực tiếp với tác nhân AI của ngân hàng, tổ chức cũng cần chuẩn bị năng lực phục vụ tương ứng. Tự động hóa mà thiếu cơ chế chuyển sang nhân viên hỗ trợ có thể khiến trải nghiệm nhanh hơn nhưng kém an toàn và khó giải quyết khi có ngoại lệ.
Niềm tin không phải phần thưởng bổ sung sau đổi mới; đó là điều kiện để khách hàng tiếp tục giao dịch và để AI tạo giá trị lâu dài. Các biện pháp bảo vệ cần được thiết kế ngay trong quy trình, song hành với quản trị rủi ro công nghệ. Khi quyền lợi và dữ liệu khách hàng được đặt trong khuôn khổ kiểm soát rõ ràng, AI mới có thể nâng chất lượng dịch vụ mà không làm suy yếu nền tảng tin cậy.
Từ thử nghiệm đến vận hành có trách nhiệm
Trong ba năm tới, khoảng 50% giao dịch ngân hàng được dự báo sẽ do các tác nhân AI xử lý. Dự báo ấy khiến việc chuẩn bị nhân lực, quy trình giám sát và cơ chế phối hợp giữa đội công nghệ với đơn vị nghiệp vụ trở nên cấp thiết. AI có thể thay đổi cách tổ chức công việc, nhưng trách nhiệm với quyết định cuối cùng không thể bị đẩy sang một hệ thống tự động.
Ngành ngân hàng cần tiếp tục hoàn thiện quản trị, chia sẻ thông tin phòng chống gian lận và nâng năng lực nhân sự; các giải pháp bảo vệ phải được thử nghiệm, huấn luyện và cải tiến thường xuyên. Kết luận cần giữ rõ: ngân hàng AI-first không được đo bằng mức độ tiên tiến của mô hình, mà bằng khả năng chuyển dữ liệu thành dịch vụ hữu ích, vận hành hiệu quả và bảo vệ khách hàng. Thiếu một trong ba yếu tố ấy, AI chỉ là tự động hóa nhanh hơn, không phải tiến bộ bền vững.