
AI chỉ đáng giá khi giải quyết đúng việc
Ngân hàng AI-first là mô hình tổ chức đưa trí tuệ nhân tạo vào lõi vận hành và ra quyết định dựa trên dữ liệu nhằm giải quyết nhu cầu thực tế của khách hàng.
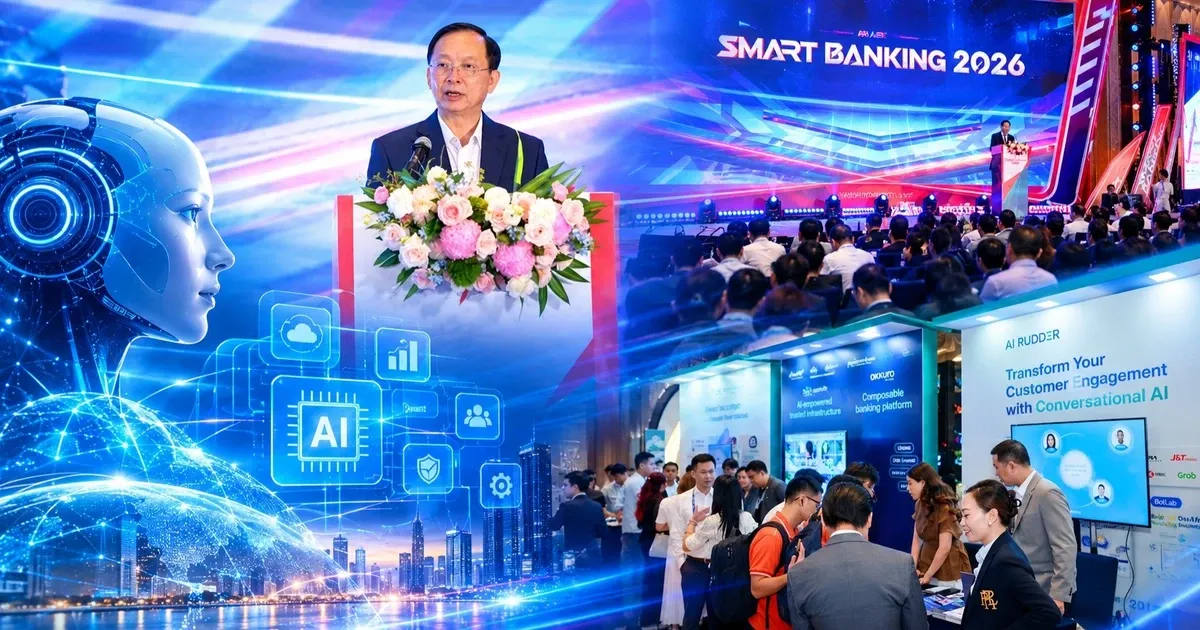
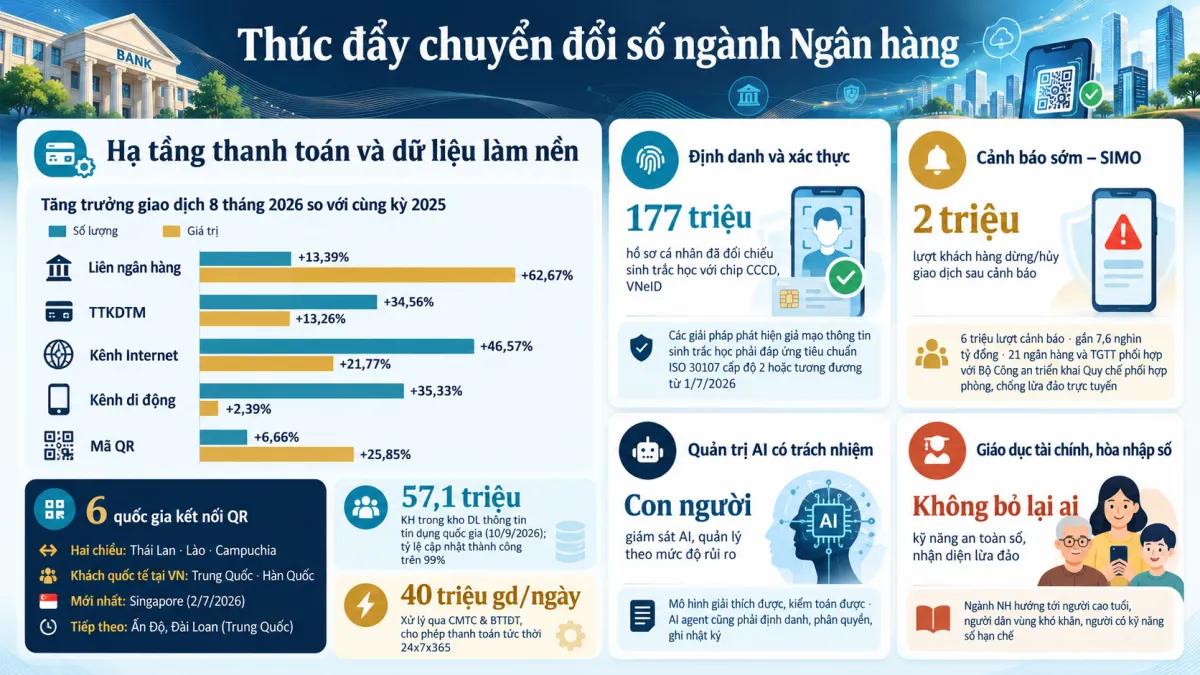
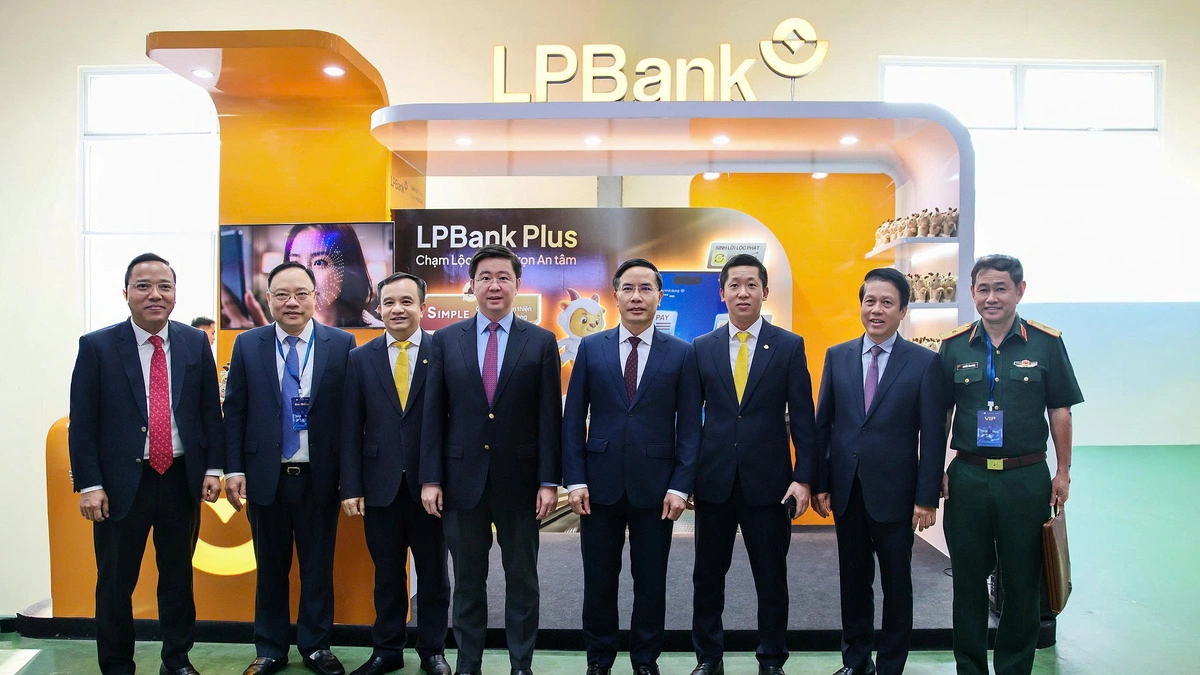
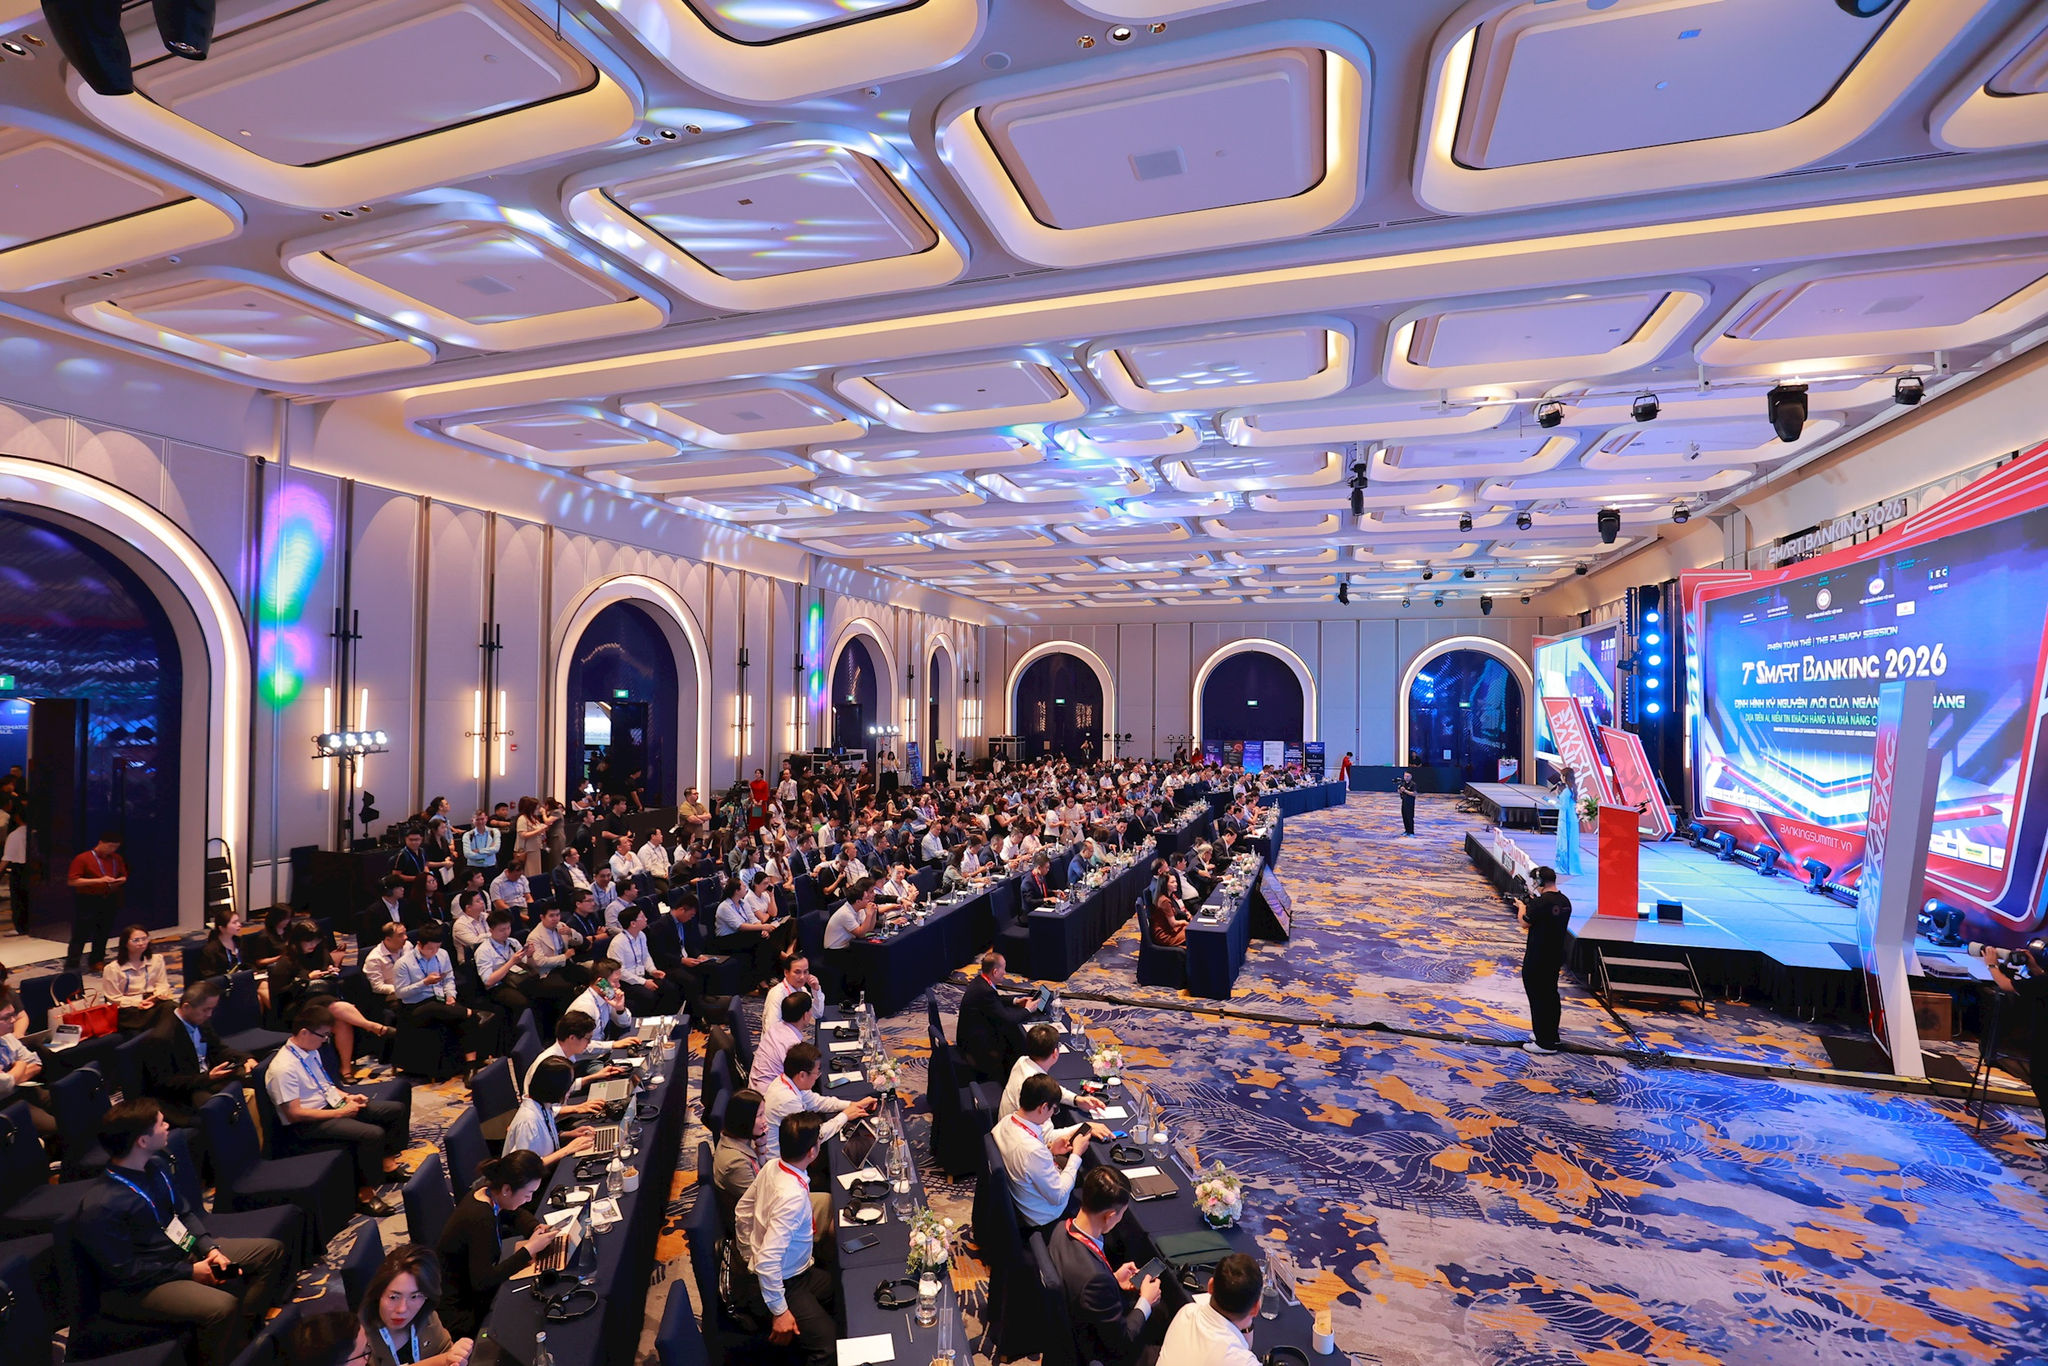
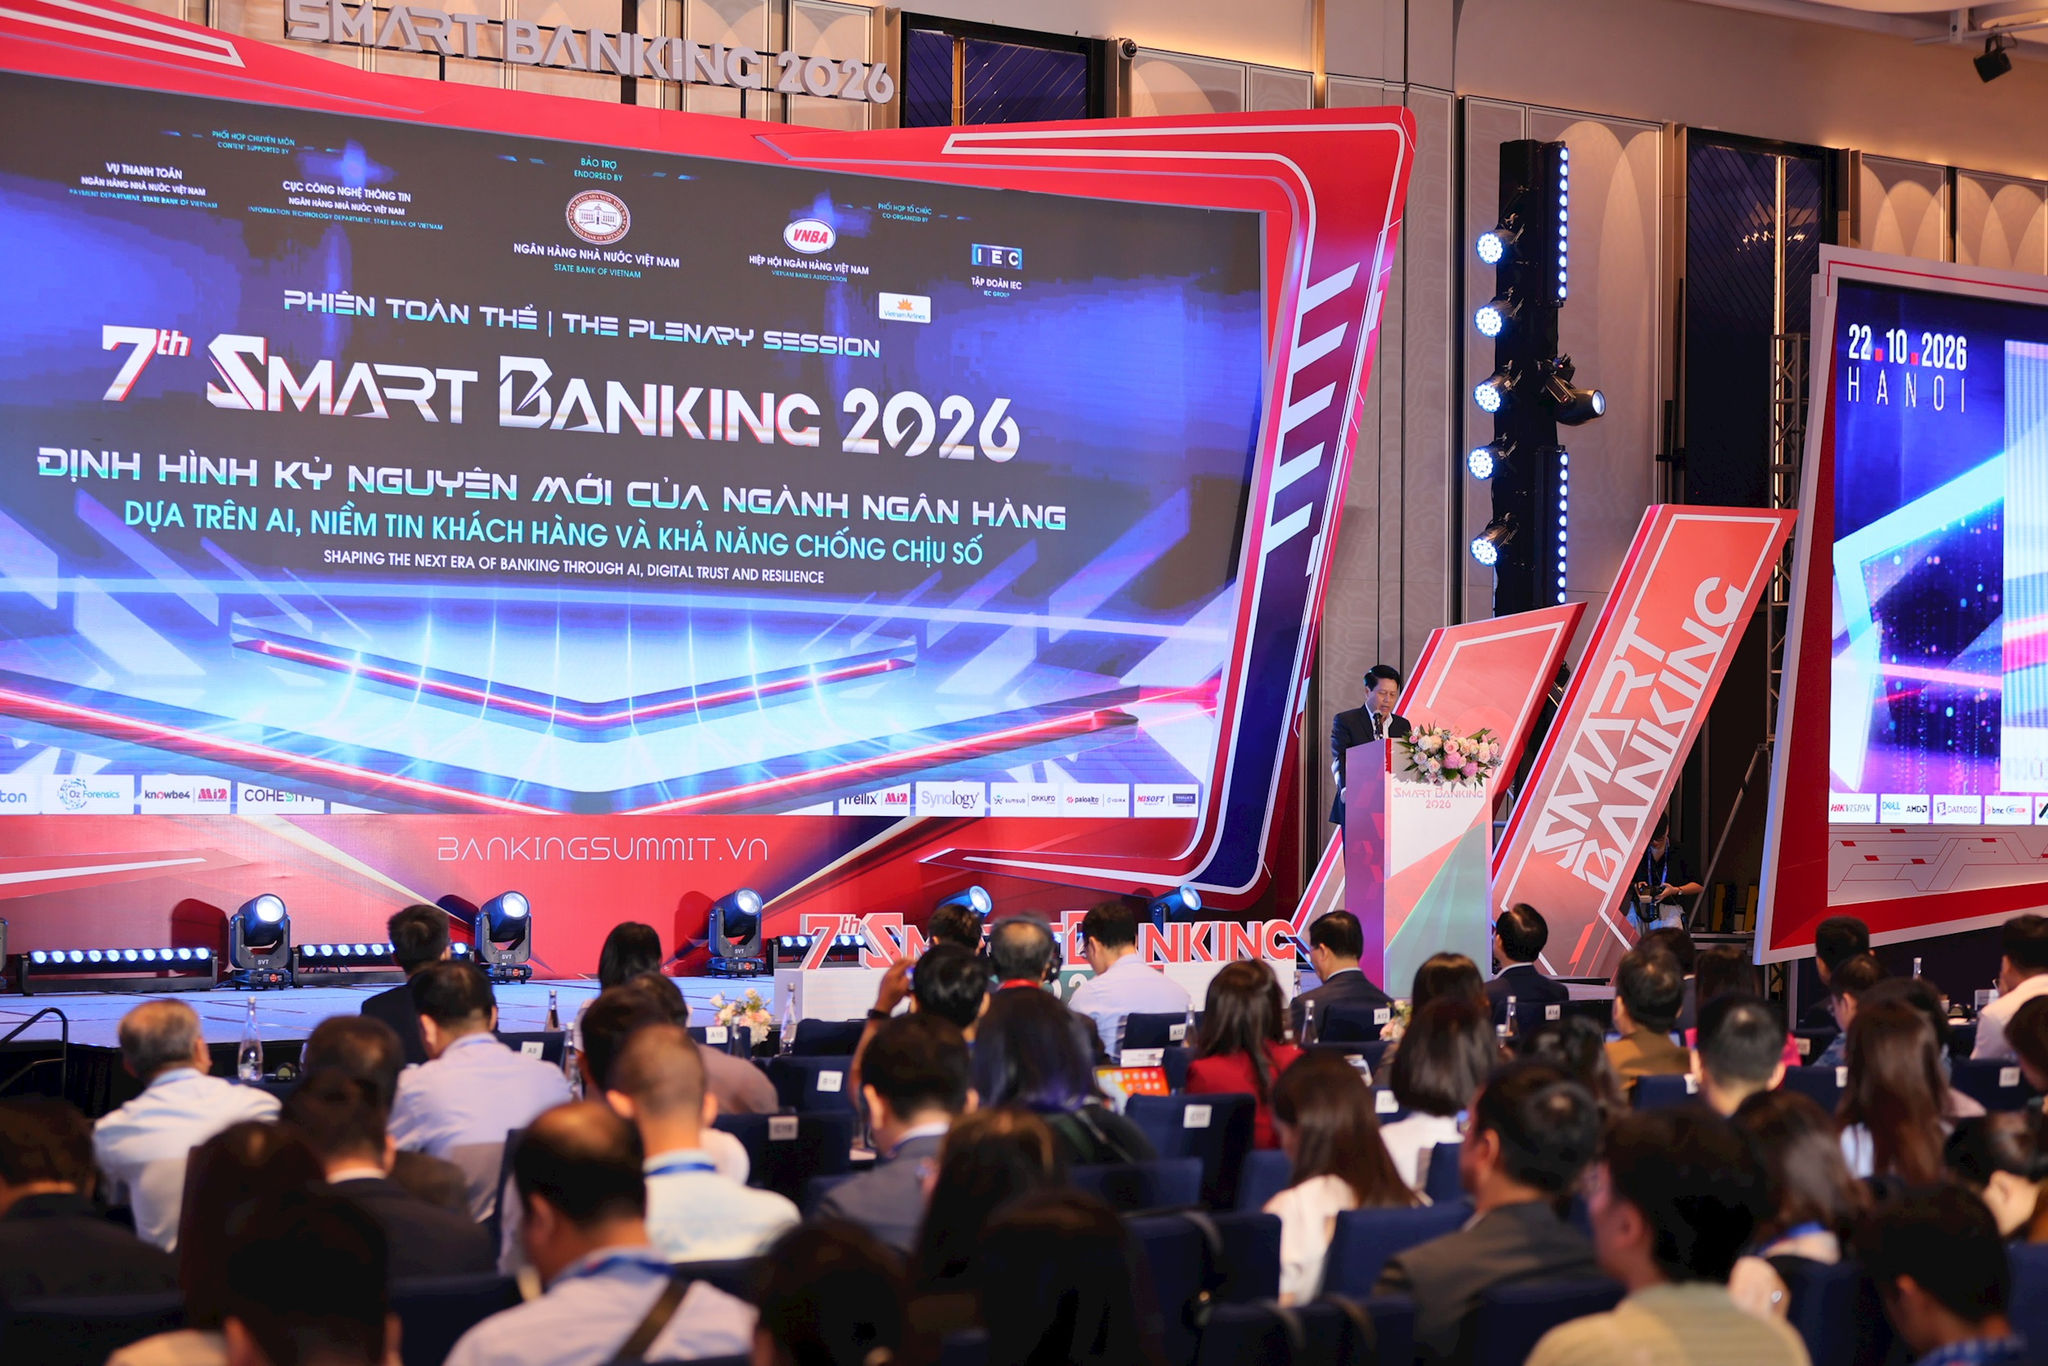
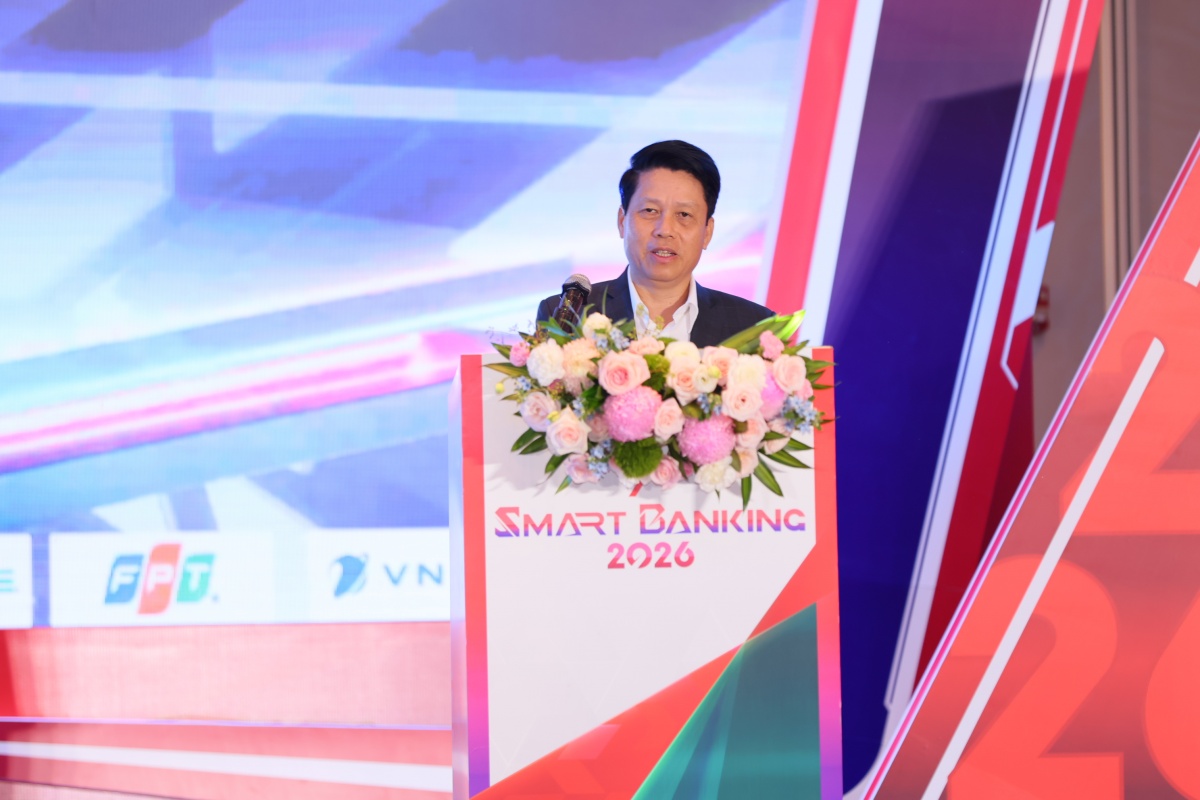
Ngày 22/10/2026, tại Hà Nội, Hội thảo và Triển lãm Smart Banking lần thứ bảy diễn ra dưới sự bảo trợ của Ngân hàng Nhà nước Việt Nam, do Hiệp hội Ngân hàng Việt Nam và Tập đoàn IEC phối hợp tổ chức. Sự kiện đặt ra câu hỏi cấp thiết: làm sao đưa AI từ thử nghiệm sang vận hành mà không đánh đổi an toàn và niềm tin? Hệ thống ngân hàng hiện xử lý khoảng 100 triệu giao dịch thanh toán mỗi ngày, tổng giá trị khoảng 1,2 triệu tỷ đồng. Trong tám tháng đầu năm 2026, giao dịch Internet vượt 4,4 tỷ lượt, đạt 81,1 triệu tỷ đồng, tăng lần lượt 46,57% về số lượt và 21,77% về giá trị so với cùng kỳ. Phó Thống đốc Phạm Tiến Dũng nhấn mạnh AI phải tạo giá trị thực chất, không chỉ gây ấn tượng về công nghệ. Đó là tiêu chuẩn đúng: công nghệ chỉ tạo lợi thế khi giúp khách hàng được phục vụ tốt hơn, ngân hàng làm việc hiệu quả hơn và rủi ro được phát hiện sớm.
Dữ liệu và năng lực tổ chức quan trọng hơn mô hình
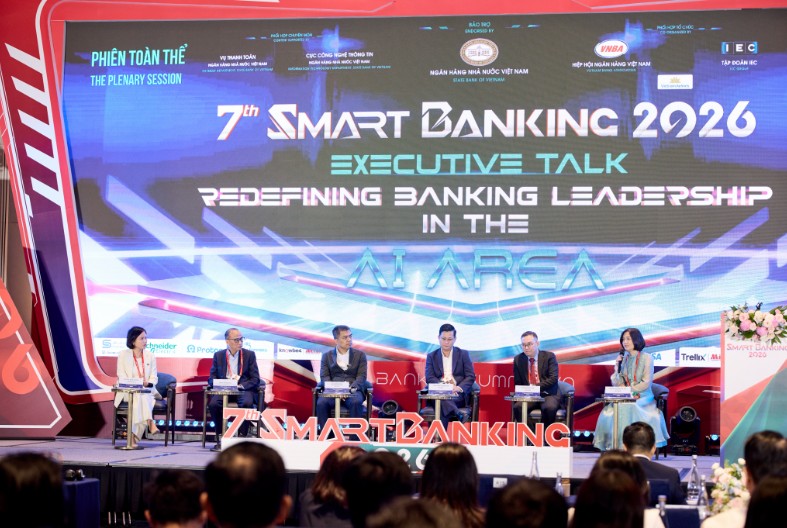
Một mô hình AI tốt không thể bù cho dữ liệu sai, rời rạc hoặc thiếu ngữ cảnh nghiệp vụ. Vì thế, phân tích dữ liệu ngân hàng phải bắt đầu từ việc làm sạch dữ liệu, chuẩn hóa định danh và kết nối thông tin tín dụng với quy trình vận hành. Lợi thế cạnh tranh nằm ở khả năng biến dữ liệu thành giá trị, công nghệ thành năng suất và niềm tin khách hàng. Theo lãnh đạo Ngân hàng Nhà nước, ngân hàng cần đồng thời có công nghệ đủ mạnh, dữ liệu đủ tốt, quản trị chặt chẽ và con người đủ năng lực. Điều này cũng có nghĩa mỗi tổ chức phải xây năng lực riêng, thay vì sao chép một mô hình AI phổ biến rồi kỳ vọng kết quả giống nhau. Tại tọa đàm, số liệu được công bố cho thấy ứng dụng AI và Copilot giúp năng suất tăng 25–30%. Con số chỉ có ý nghĩa khi gắn với quy trình cụ thể và được đo bằng kết quả phục vụ, chất lượng quyết định, chứ không phải số lượng công cụ đã triển khai.
Niềm tin phải được xây trong từng giao dịch
Trong ngân hàng AI, niềm tin không phải phần việc truyền thông có thể bổ sung sau khi ra mắt sản phẩm. Khách hàng cần thấy tài sản, dữ liệu và quyền lợi của họ được bảo vệ trong từng giao dịch. Rủi ro càng rõ khi tội phạm dùng AI tạo tin nhắn giả, video deepfake và giả danh người có chức vụ để chiếm đoạt tài khoản, tài sản. Vì vậy, bảo vệ khách hàng AI phải đi cùng xác thực chặt, cảnh báo sớm và cơ chế can thiệp dễ hiểu. Một biện pháp bảo vệ người dùng cho phép đặt thời gian chờ với lần chuyển tiền đầu tiên, tối đa 24 giờ trước khi người nhận nhận được tiền. Hệ thống SIMO ghi nhận 6 triệu lượt cảnh báo; sau cảnh báo, 2 triệu lượt khách hàng đã dừng hoặc hủy giao dịch, với sự tham gia của 21 ngân hàng và tổ chức trung gian thanh toán. Những cơ chế này cho thấy an toàn không phải lực cản của đổi mới: đó là điều kiện để người dùng tiếp tục tin tưởng dịch vụ số.
Chiến lược AI phải tính cả khả năng chống chịu
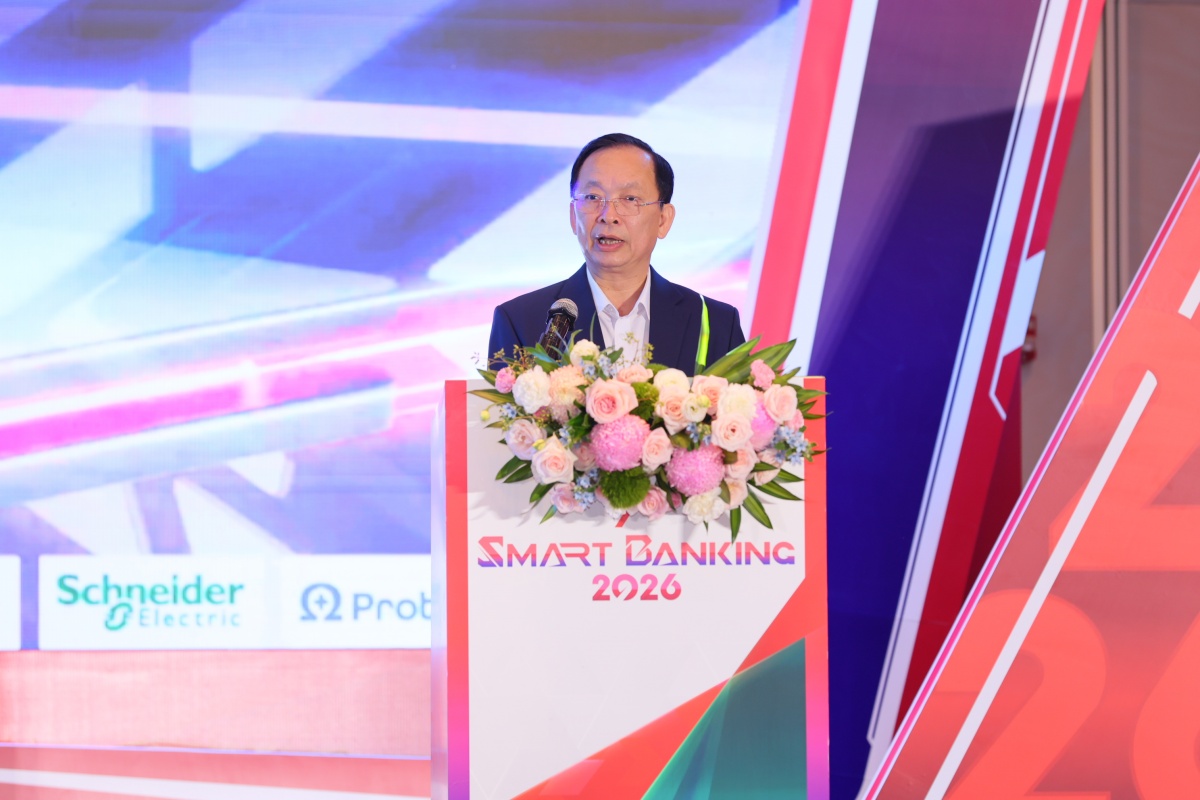
Chiến lược AI ngân hàng không thể chỉ nhắm đến tự động hóa và giảm thời gian xử lý; nó phải bảo đảm dịch vụ thiết yếu vẫn hoạt động khi có sự cố. Phó Thống đốc yêu cầu các ngân hàng giám sát đồng thời an ninh mạng và hoạt động giao dịch, chuyển từ tư duy chỉ bảo vệ hệ thống sang phát hiện sớm, ứng phó nhanh, duy trì dịch vụ và khôi phục hiệu quả. Yêu cầu này càng đáng chú ý khi Phó Tổng giám đốc VietinBank dự báo trong ba năm tới, khoảng 50% giao dịch ngân hàng có thể được thực hiện thông qua tác nhân AI. Mức tự chủ cao hơn đòi hỏi quản trị và kiểm soát tương xứng, đặc biệt khi nhiều tác nhân cùng xử lý nghiệp vụ. Ngân hàng Nhà nước định hướng hoàn thiện khung pháp lý theo mức rủi ro, nâng cấp hạ tầng thanh toán và nền tảng phòng ngừa gian lận, đồng thời tiếp tục hỗ trợ bảo vệ dữ liệu và nâng khả năng chống chịu toàn ngành. Đích đến không phải ngân hàng có AI nhiều nhất, mà là ngân hàng có thể đổi mới mà không khiến khách hàng gánh rủi ro.