
USD suy yếu: bước ngoặt cho xu hướng phục hồi đồng yên
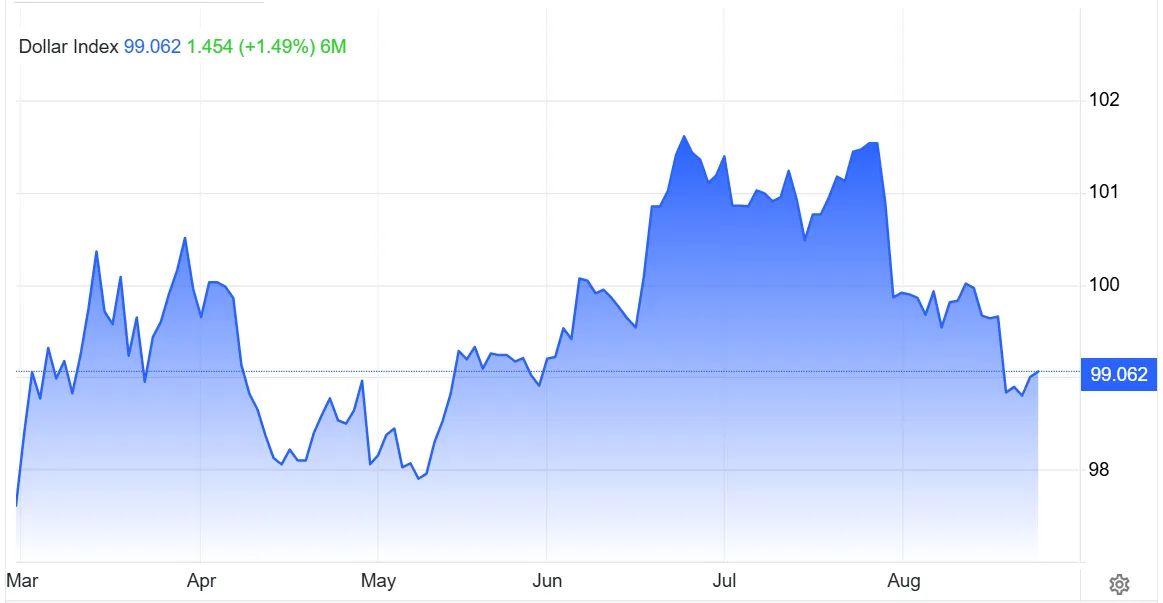
Sự suy yếu đồng USD là giai đoạn mà đồng đô la Mỹ mất dần đà tăng trước đây do tăng trưởng kinh tế Mỹ chậm lại, chênh lệch lãi suất thu hẹp và kỳ vọng thị trường thay đổi, từ đó tạo điều kiện để các đồng tiền khác, đặc biệt là đồng yên Nhật, phục hồi cả về tỷ giá lẫn sức hấp dẫn trong các chiến lược giao dịch ngoại hối. Đồng USD không còn giữ vị thế “không thể tranh cãi” trên thị trường Forex, và đây là tin tốt cho những ai tin vào khả năng phục hồi đồng yên. Khi tăng trưởng Mỹ suy yếu, dữ liệu việc làm và bán lẻ mờ nhạt, niềm tin tiêu dùng giảm và lạm phát đi xuống, câu chuyện đồng USD mạnh vì kinh tế Mỹ vượt trội trở nên ít thuyết phục hơn. Theo báo cáo "Triển vọng Thị trường Toàn cầu" tháng 8, Fed được dự báo giữ nguyên lãi suất 3,5–3,75% trong phần còn lại năm, xác nhận giai đoạn chính sách cực kỳ cứng rắn đã qua. Điều này đặt nền tảng cho một chu kỳ tỷ giá USD/JPY mềm đi, mở lối cho phục hồi đồng yên thay vì kéo dài xu hướng suy yếu.
Fed dừng tăng, ECB và BoJ còn dư địa: chênh lệch lãi suất xoay chiều
Điểm mấu chốt của dự báo ngoại hối hiện tại là sự phân hóa chính sách tiền tệ: Fed đứng yên, trong khi ECB và BoJ vẫn trong chu kỳ thắt chặt. Khi Mỹ chấm dứt vòng tăng lãi suất nhưng châu Âu và Nhật Bản còn dư địa nâng chi phí vay, chênh lệch lãi suất toàn cầu bắt đầu thu hẹp, kéo theo sức hấp dẫn của USD giảm tương đối. BoJ được thị trường phái sinh kỳ vọng tăng lãi suất qua đêm lên 1,25% vào tháng 10, và về dài hơn có thể đưa lãi suất lên vùng 2,25–2,5% dù lạm phát quanh 2%. Đây không chỉ là điều chỉnh kỹ thuật; nó là sự đảo chiều cấu trúc của môi trường lãi suất vốn đã nuôi dưỡng xu hướng bán đồng yên trong nhiều năm. ECB cũng được dự báo tăng thêm 0,25 điểm % theo hướng phòng ngừa, giữ lãi suất tiền gửi ở mức cao hơn và tiếp tục thu hẹp khoảng cách với Mỹ. Khi các ngân hàng trung ương ngoài Mỹ không còn chấp nhận vai trò “ngân hàng lãi suất thấp mãi mãi”, sức mạnh USD khó có thể duy trì như trước.
Tỷ giá USD/JPY: từ câu chuyện carry trade sang kỳ vọng phục hồi đồng yên
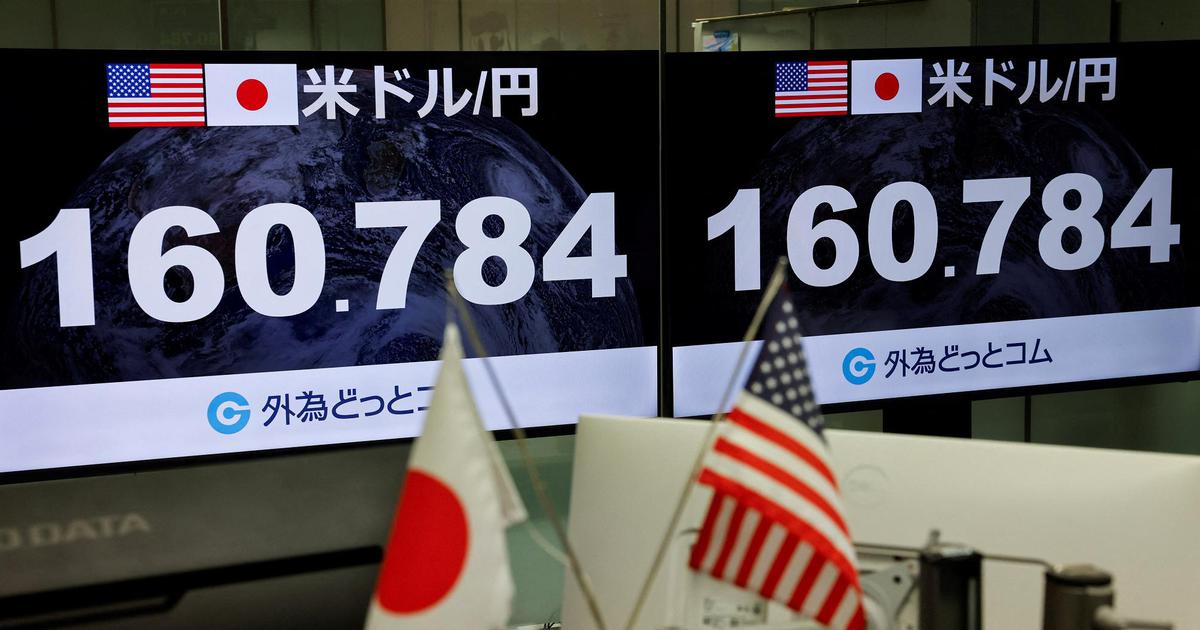
Trong nhiều năm, tỷ giá USD/JPY phản ánh chiến lược carry trade: vay đồng yên rẻ, đổi sang USD để hưởng lãi suất cao hơn. Khi lãi suất thực của Nhật Bản âm sâu, đồng yên bị coi là nguồn vốn chứ không phải tài sản đầu tư. Nhưng bối cảnh đang đổi khác. BoJ được đánh giá có dư địa tăng mạnh lãi suất, thậm chí lên vùng 2,25–2,5%, khiến lợi suất tài sản bằng yên hấp dẫn hơn và làm nứt vỡ nền tảng của carry trade. Cùng lúc đó, các quỹ phòng hộ đã giảm một nửa vị thế bán ròng đồng yên sau các đợt can thiệp trên thị trường Forex, cho thấy giới đầu cơ đang bớt đặt cược vào việc đồng yên suy yếu kéo dài. Dù về mặt kỹ thuật, một số nhà giao dịch vẫn theo dõi mốc 159,5 như vùng kháng cự quan trọng cho tỷ giá USD/JPY, câu chuyện lớn hơn nằm ở việc xu hướng suy yếu đồng USD và kỳ vọng BoJ tăng lãi suất đang dần chuyển trục tâm lý thị trường từ bán yên sang cân nhắc mua vào. Phục hồi đồng yên vì thế không phải là đợt "bật lại kỹ thuật", mà là phản ứng logic của thị trường trước cấu trúc lãi suất thay đổi.
Triển vọng trung hạn: USD còn mạnh ngắn hạn nhưng khó giữ ngôi vương
Dĩ nhiên, không nên vội kết luận rằng đồng USD đã bước vào chu kỳ suy yếu dài hạn. Trong 3 tháng tới, chỉ số DXY vẫn được dự báo tăng nhờ tăng trưởng Mỹ ổn định, lạm phát lõi dai dẳng và chênh lệch lợi suất thực còn hỗ trợ đồng bạc xanh. Nhưng bức tranh 12 tháng lại màu sắc khác: DXY có thể giảm, phản ánh việc các ngân hàng trung ương ngoài Mỹ tiếp tục tăng lãi suất và tăng trưởng Mỹ quay về mức bình thường. Điều đáng chú ý là đồng USD hiện được xem là cao hơn khoảng 16% so với giá trị hợp lý theo sức mua tương đương, cho thấy dư địa điều chỉnh không nhỏ. Với bối cảnh đó, "Fed không giảm lãi suất trong năm nay, trong khi ECB và BoJ tiếp tục thắt chặt chính sách" là câu nói tóm lược tốt nhất cho kịch bản suy yếu đồng USD trong trung hạn. Đối với dự báo ngoại hối, kết hợp này đồng nghĩa EUR và JPY có cơ hội phục hồi, trong đó đồng yên hưởng lợi kép từ chênh lệch lãi suất thu hẹp và tâm lý thị trường bớt bi quan.
Kết luận: Chu kỳ mới cho yen, thử thách mới cho USD
Nhìn toàn cục, sự suy yếu đồng USD không phải tai nạn nhất thời mà là kết quả của sự chuyển dịch đồng thời ở ba trụ cột: tăng trưởng Mỹ chậm lại, Fed dừng tăng lãi suất và ECB cùng BoJ tiếp tục thắt chặt. Khi chênh lệch lãi suất không còn nghiêng quá mạnh về phía Mỹ, đồng yên có cơ hội bước ra khỏi vai trò "đồng tiền để vay" và trở lại vị thế tài sản được săn đón. Việc giới đầu cơ cắt giảm mạnh vị thế bán ròng với đồng yên cho thấy thị trường đang chuẩn bị tinh thần cho một giai đoạn phục hồi bền hơn, thay vì ngắn hạn. Với tỷ giá USD/JPY, trọng tâm hiện không nằm ở vài điểm dao động trong ngày, mà ở chu kỳ mới của chính sách tiền tệ Nhật Bản và việc đồng USD khó giữ ngôi vương tuyệt đối. Nhà đầu tư ngoại hối cần chấp nhận rằng thời kỳ một chiều của chiến lược long USD, short JPY đang khép lại, và thời kỳ phải tôn trọng sức bật tiềm tàng của đồng yên đang mở ra.