
Đồng USD yếu đi: không chỉ là dao động tỷ giá mà là tín hiệu cảnh báo tài khóa Mỹ
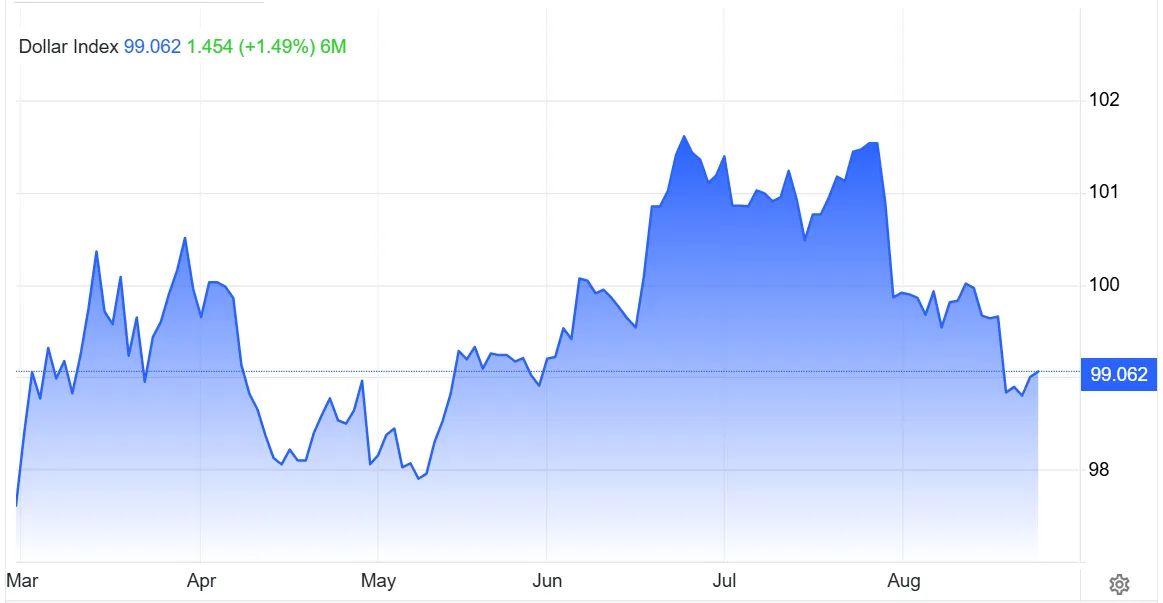
Đồng USD yếu đi trong bối cảnh chỉ số USD Index lùi về vùng đáy 3 tháng là hiện tượng phản ánh cùng lúc lo ngại về nợ công Mỹ tăng, sự nhảy vọt của lợi suất trái phiếu dài hạn và sự thiếu rõ ràng trong chính sách tiền tệ Fed, khiến nhà đầu tư toàn cầu phải định giá lại mức độ an toàn của tài sản bằng USD. Điều đáng nói là cú giảm này diễn ra ngay khi Bộ Tài chính Mỹ tung ra biện pháp được coi là “cứu trái phiếu”, nhưng hiệu ứng lại trái ngược trên thị trường tiền tệ. Quan điểm của tôi: đây không phải một nhịp điều chỉnh thông thường, mà là lời nhắc rằng nền kinh tế lớn nhất thế giới đang tiêu hao dần lợi thế đồng tiền dự trữ vì áp lực tài khóa và cách truyền thông chính sách quá mập mờ. Khi niềm tin bị nứt, nhà đầu tư sẽ tìm điểm đến mới thay vì ôm thêm USD.
Nỗ lực mua lại trái phiếu dài hạn: Bộ Tài chính cứu lãi suất nhưng làm yếu đồng bạc xanh
Trái phiếu Kho bạc Mỹ bị bán mạnh, đặc biệt ở kỳ hạn dài, khi nợ công Mỹ tăng trở thành mối lo trực diện của thị trường. Lợi suất trái phiếu kỳ hạn 30 năm đã vọt lên mức cao nhất trong gần hai thập kỷ, biến chi phí vay dài hạn thành tâm điểm tranh luận. Trước sức ép đó, Bộ Tài chính tuyên bố tăng ít nhất gấp đôi quy mô mua lại trái phiếu dài hạn nhằm hỗ trợ thanh khoản và kiềm chế lợi suất. Theo một chuyên gia được trích dẫn, việc tăng mua lại trái phiếu dài hạn khiến đồng USD “mất đi một trong những trụ cột hỗ trợ mạnh mẽ nhất còn lại” khi làm giảm sức hút của tài sản định giá bằng USD. Chính sách này, về bản chất, là lựa chọn đánh đổi: ưu tiên hạ nhiệt lợi suất trái phiếu nhưng chấp nhận rủi ro đồng USD yếu đi hơn. Giới đầu tư không chỉ nhìn vào động thái kỹ thuật, mà đọc được thông điệp: chính phủ phải can thiệp để giữ thị trường nợ đứng vững, và điều đó càng khoét sâu câu hỏi về độ bền của cấu trúc nợ hiện tại.
Nợ công phình to và lợi suất trái phiếu cao: nền tảng tài khóa đang bào mòn uy tín đồng USD
Khi nợ công Mỹ tăng, nhà đầu tư không còn nhìn đồng USD như nơi trú ẩn vô điều kiện. Đợt bán tháo lan rộng từ thị trường trái phiếu Mỹ sang châu Âu và Nhật Bản cho thấy lo ngại về quy mô nợ công và rủi ro giá dầu tăng đang chi phối kỳ vọng toàn cầu. Lợi suất trái phiếu kho bạc kỳ hạn dài tăng mạnh, lợi suất 30 năm leo lên vùng cao nhất kể từ năm 2007, là dấu hiệu thị trường yêu cầu phần bù rủi ro cao hơn cho việc tài trợ nợ. Theo tôi, khi chi phí vay của chính phủ bị đặt dấu hỏi, đồng USD sẽ chịu áp lực kéo dài: nhà đầu tư quốc tế sẽ đòi hỏi lợi suất cao hơn để giữ tài sản bằng USD, trong khi những người lo ngại rủi ro tài khóa sẽ chuyển sang các đồng tiền khác. Đây là sự suy yếu mang tính cấu trúc hơn là một cú sốc nhất thời, bởi vấn đề nằm ở niềm tin vào khả năng kiểm soát nợ, không chỉ ở vài thông số lạm phát hay tăng trưởng ngắn hạn.
Fed thiếu rõ ràng, BOJ phát tín hiệu mới: thị trường tiền tệ bước vào giai đoạn định giá lại
Trong khi nợ công và lợi suất trái phiếu gây sức ép, chính sách tiền tệ Fed lại càng làm nhà đầu tư bối rối. Fed dưới thời Chủ tịch Kevin Warsh chưa đưa ra thông tin cụ thể nào về lộ trình tăng lãi suất dù lạm phát đã vượt mục tiêu 2% hơn 5 năm. Biên bản cuộc họp gần nhất cho thấy một số thành viên ủng hộ tăng lãi suất nếu lạm phát không quay về mục tiêu, nhưng đó vẫn chỉ là tín hiệu nửa vời. Thị trường vì thế chờ đợi phát biểu tại Jackson Hole để tìm manh mối về lãi suất, bảng cân đối và tác động của việc Bộ Tài chính mua lại trái phiếu. Xác suất tăng lãi suất được định giá ở 40% cho tháng 9 và 72% cho tháng 12, phản ánh kỳ vọng phân hóa. Đồng thời, phát biểu từ phía BOJ về khả năng tiếp tục tăng lãi suất cũng buộc nhà đầu tư cân nhắc lại vị thế đồng yên và các cặp tiền liên quan. Quan điểm của tôi: khi cả hai đầu tàu chính sách là Fed và BOJ đều gửi tín hiệu lẫn lộn, việc định giá lại rủi ro và phần bù kỳ hạn là điều không tránh khỏi, và đồng USD là tài sản bị soi kỹ nhất.
Đồng USD suy yếu và hệ quả với chiến lược tiền tệ toàn cầu
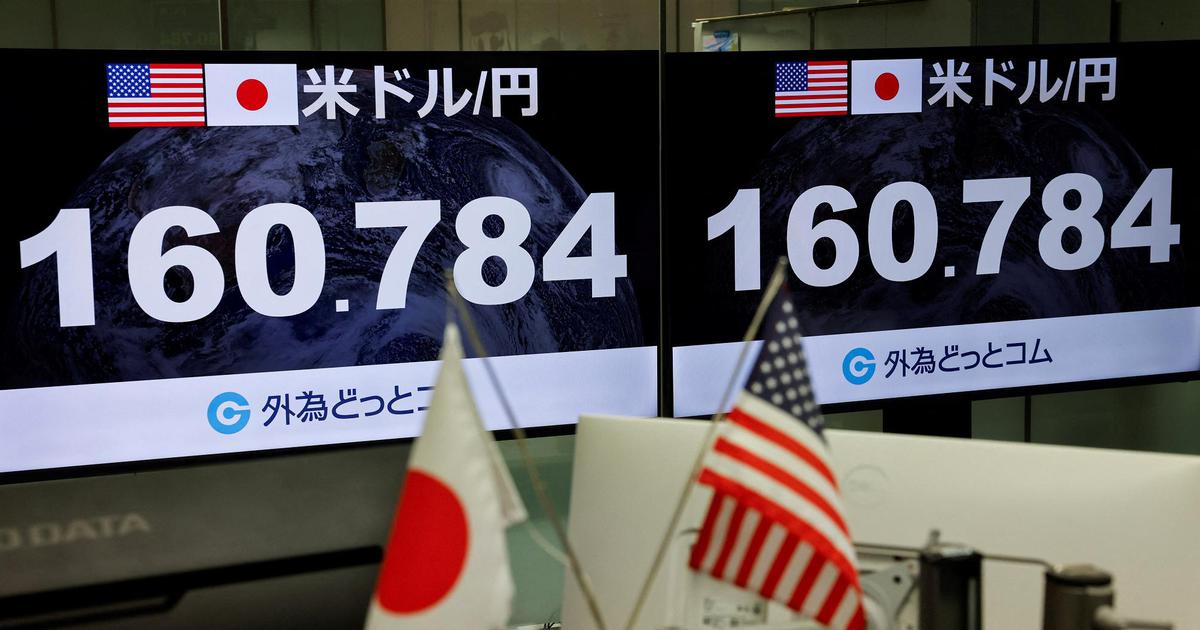
Sự suy yếu diện rộng của đồng USD trong tuần qua đã tạo không gian cho nhiều đồng tiền khác phục hồi, trong đó có yên Nhật. Một số đồng tiền chủ chốt châu Âu cũng lên giá so với USD, phản ánh việc thị trường bắt đầu phân bổ lại niềm tin. Theo tôi, đây là thời điểm các nhà đầu tư và doanh nghiệp buộc phải nhìn lại giả định cũ: rằng đồng USD luôn là trụ cột ổn định dù nợ công Mỹ tăng. Thay vào đó, họ cần theo sát lợi suất trái phiếu, diễn biến tài khóa và chính sách tiền tệ Fed như các biến số quyết định sức khỏe USD. Nếu Fed tiếp tục thận trọng và Bộ Tài chính phải can thiệp thường xuyên vào thị trường trái phiếu, đồng USD nhiều khả năng còn thiếu động lực trong thời gian tới. Kết luận của tôi: trong một thế giới mà niềm tin vào tài khóa và chính sách tiền tệ trở thành “tài sản” quý nhất, việc quản lý nợ công và truyền thông rõ ràng lộ trình lãi suất sẽ là chìa khóa để Mỹ giữ vững vị thế của đồng USD.