
Giá nhà chạy xa hơn khả năng tích lũy
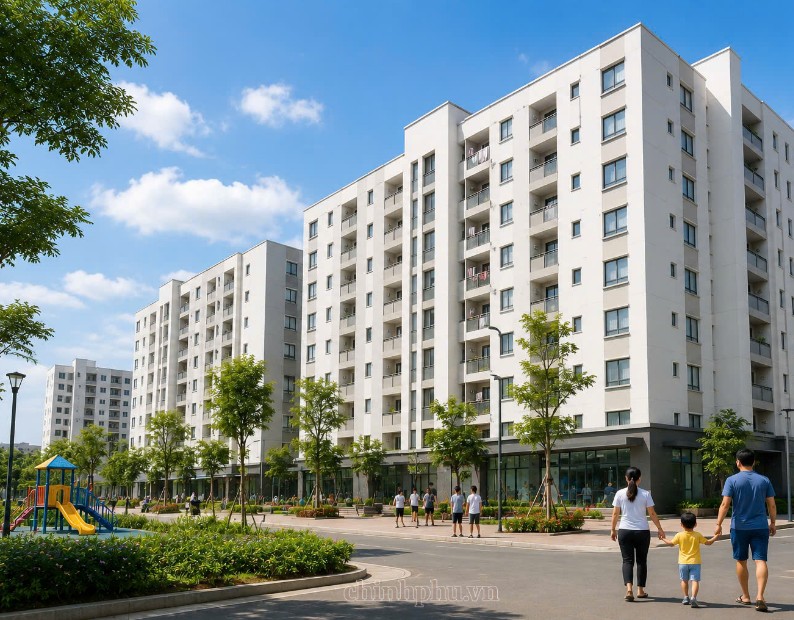
Nhà ở xã hội là loại hình nhà ở được Nhà nước hỗ trợ nhằm giúp các nhóm đủ điều kiện, trong đó có người thu nhập thấp, tiếp cận nơi ở phù hợp hơn với khả năng tài chính. Tại Hà Nội, chính sách này ngày càng thiết thực khi giá căn hộ và tiền dành dụm của nhiều người lao động đã cách nhau quá xa.
Giá căn hộ bình quân tại Hà Nội được ghi nhận ở mức 79,3 triệu đồng/m², gần gấp đôi năm 2019; riêng giá bán sơ cấp bình quân khoảng 80 triệu đồng/m², tăng khoảng 10% so với năm 2025. Trong quý II-2026, nhà ở mở bán mới gần 34.000 sản phẩm, nhưng căn hộ sang trọng và siêu sang chiếm khoảng 45% nguồn cung chung cư, trong khi căn hộ trung cấp chỉ chiếm khoảng 18%; nhà thương mại bình dân tiếp tục vắng bóng.
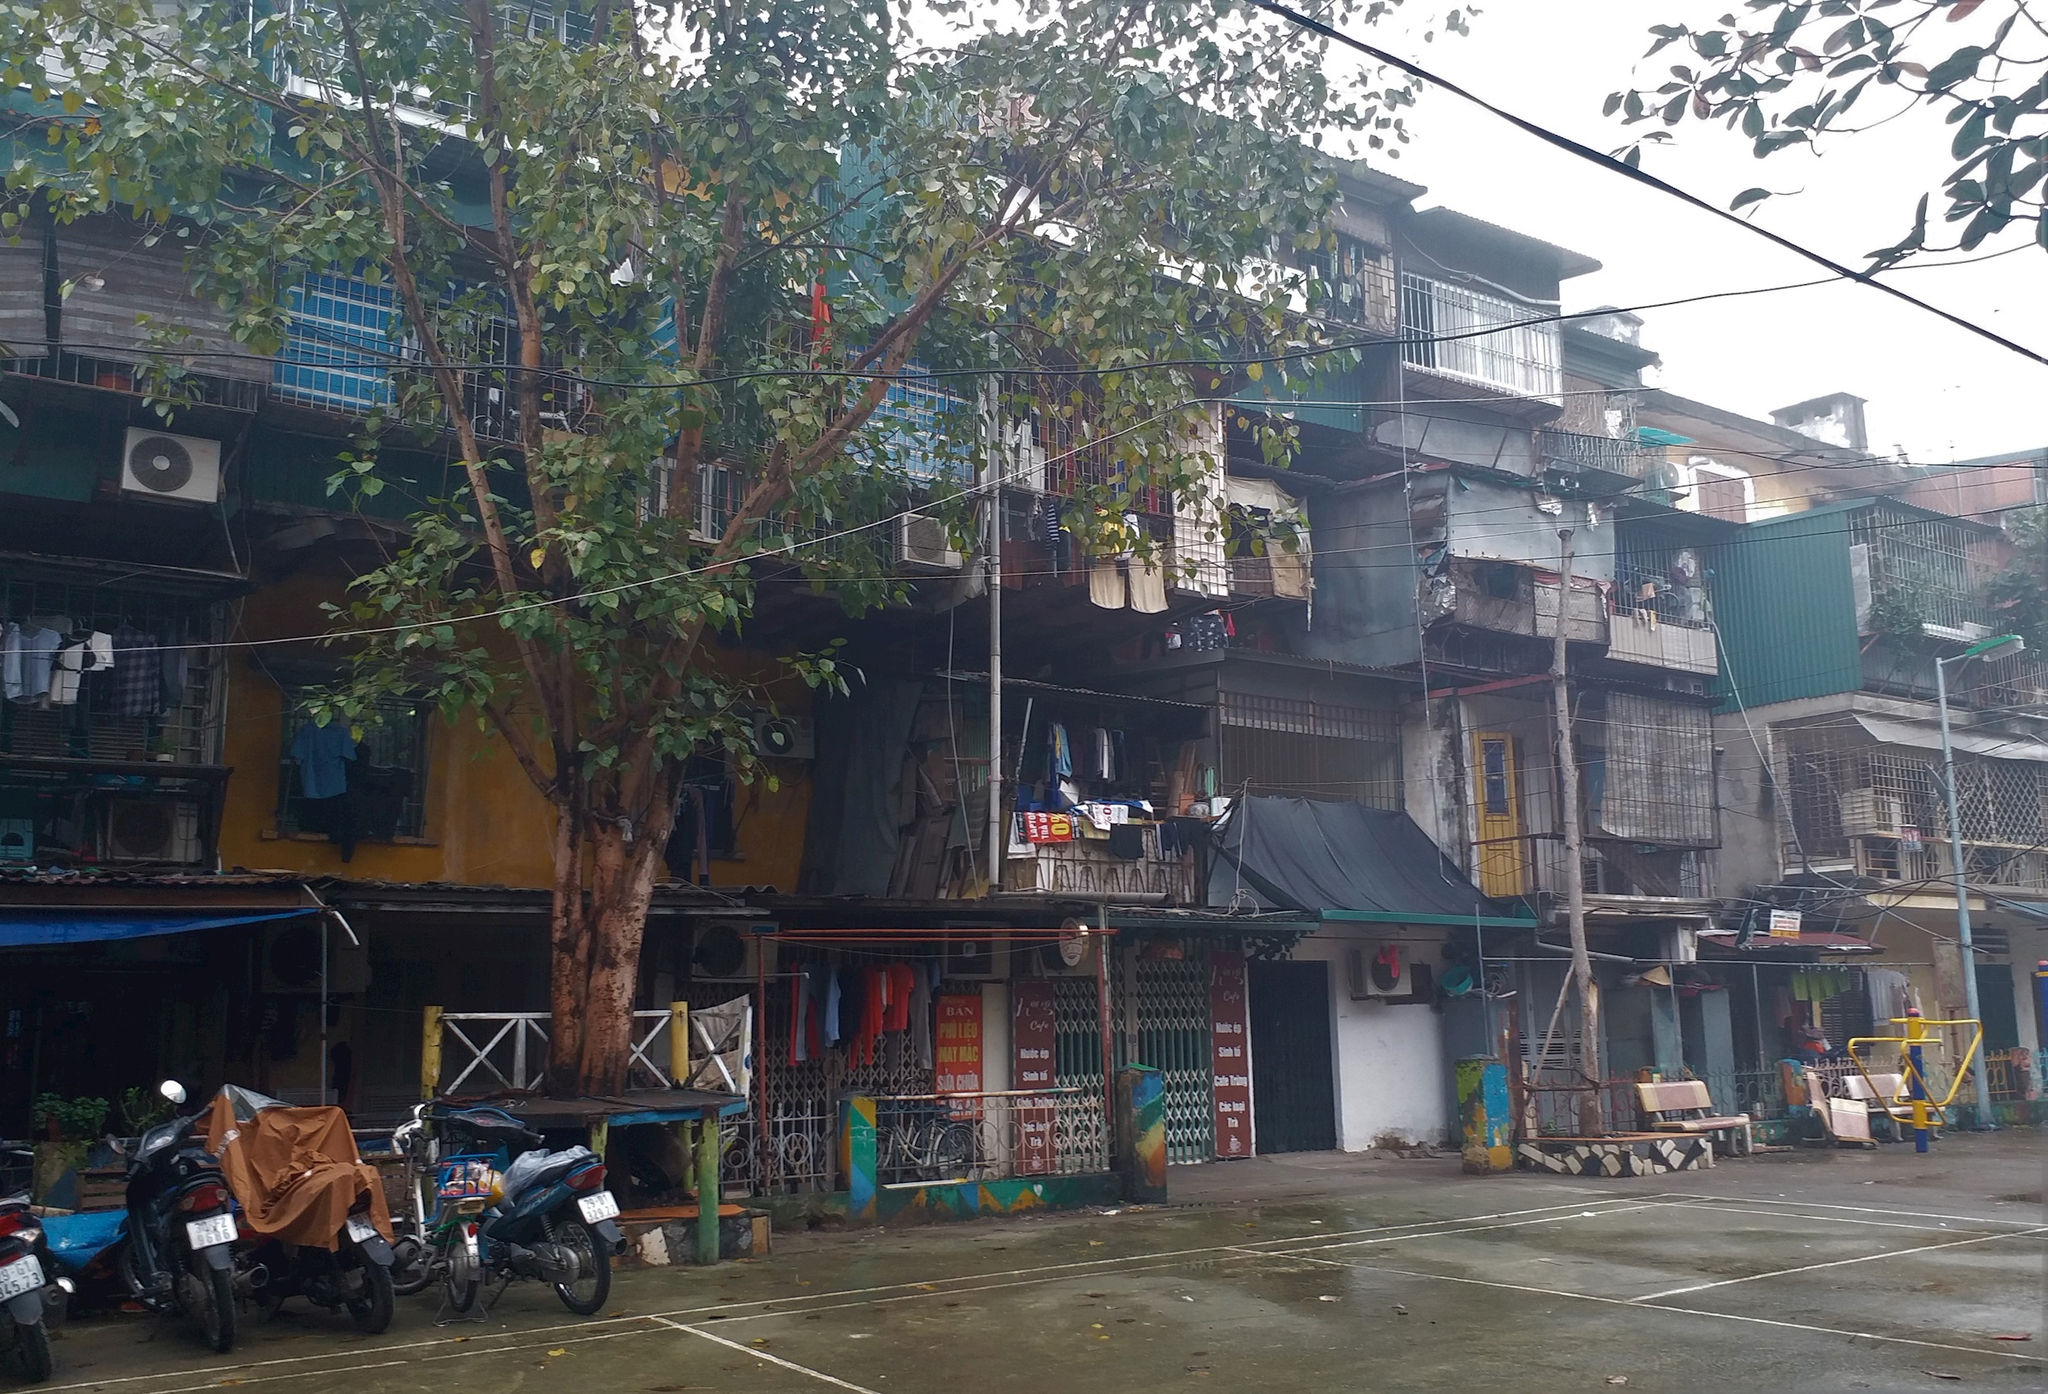
Khoảng cách ấy hiện lên trong ngân sách của người đi làm. Với thu nhập sau thuế khoảng 15 triệu đồng mỗi tháng, chị Vũ Thị Thu Hiền vẫn phải cân nhắc trước căn hộ giá khoảng 2,5 tỷ đồng. Một nhân viên văn phòng khác cho biết tiết kiệm được khoảng 8 triệu đồng mỗi tháng và có thể còn phải chờ nhiều năm mới nghĩ đến chuyện mua nhà. Không phải thiếu kế hoạch hay ý chí; vấn đề là giá nhà Hà Nội đang vượt quá tốc độ tích lũy của không ít gia đình.
Vay ưu đãi có thể mở cửa, nhưng không xóa được rào cản
Chương trình vay của Ngân hàng Chính sách xã hội hướng tới người có công, thân nhân liệt sĩ thuộc diện hỗ trợ nhà ở, hộ nghèo và cận nghèo ở nông thôn hoặc đô thị, cùng người thu nhập thấp tại khu vực đô thị. Đây là nhóm thường khó tiếp cận nhà ở nếu chỉ dựa vào tiền tích lũy và tín dụng thương mại. Tính đến ngày 30/9/2026, chương trình tại Lào Cai ghi nhận doanh số cho vay từ đầu năm là 135 tỷ đồng với 294 khách hàng; dư nợ đạt 351 tỷ đồng với 872 khách hàng.
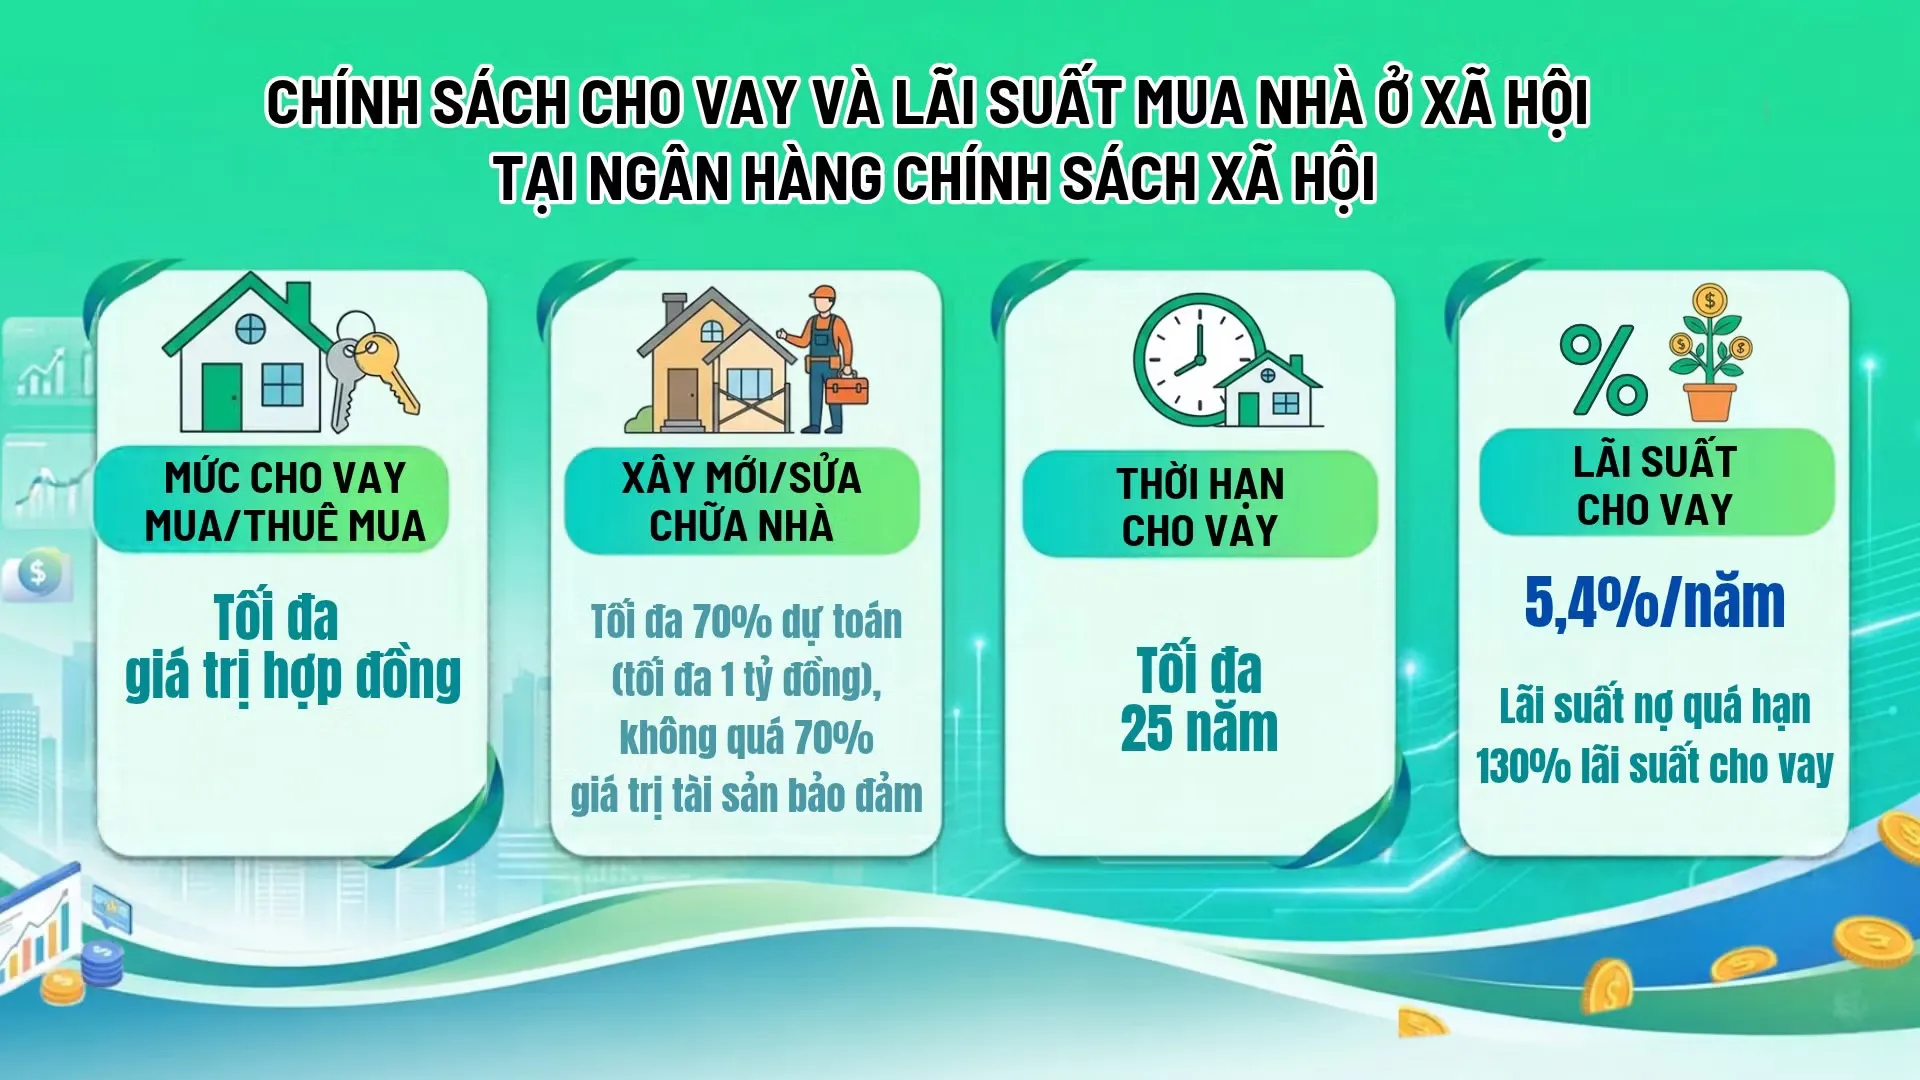
Với người vay mua hoặc thuê mua nhà ở xã hội, mức vay tối đa bằng 80% giá trị hợp đồng; lãi suất hiện là 5,4% mỗi năm, thời hạn có thể kéo dài tối đa 25 năm, tùy thỏa thuận và khả năng trả nợ. Điều kiện gồm thuộc nhóm được hỗ trợ, có thu nhập và khả năng trả nợ, hồ sơ vay cùng hợp đồng mua hoặc thuê mua; khoản vay được bảo đảm bằng tài sản hình thành từ vốn vay theo quy định.
Đây là hỗ trợ có ý nghĩa, nhưng không đồng nghĩa ai đủ điều kiện cũng lập tức vay được. Khi nhu cầu vượt chỉ tiêu vốn, ngân hàng xét ưu tiên; sau đó, những người còn lại bốc thăm công khai để xác định thứ tự. Mặt khác, vay tối đa 80% vẫn đòi hỏi người mua có phần vốn ban đầu và nguồn thu đủ ổn định. Khoản vay vì thế mở lối cho một số gia đình, chứ không thể thay thế nguồn cung nhà phù hợp.
An cư cần nhà vừa túi tiền, không chỉ thêm tín dụng
Giới hạn của vay mua nhà thể hiện rõ khi đặt cạnh căn hộ thương mại. Theo một chuyên gia được dẫn trong nguồn, người mua căn hộ trị giá 3–4 tỷ đồng thường cần chuẩn bị trước 30–40% giá trị; nếu vay 2–3 tỷ đồng, khoản trả nợ có thể vào khoảng 20–30 triệu đồng mỗi tháng, tùy lãi suất và thời hạn. Mức trả này có thể vượt xa khả năng của nhiều hộ thu nhập thấp. Tín dụng ưu đãi cho nhà ở xã hội giúp hạ chi phí vay, nhưng không thể khiến mọi căn hộ trên thị trường trở nên vừa sức.
Nguyên nhân nằm cả ở nguồn cung: nhà vừa túi tiền bị hạn chế bởi thủ tục pháp lý, quỹ đất phù hợp ngày càng ít và chi phí đầu vào tăng, trong khi nhu cầu tại Hà Nội vẫn lớn. Vì vậy, chính sách cần đi cùng việc đẩy nhanh thủ tục cho dự án đủ điều kiện, mở rộng quỹ đất nhà ở xã hội và khuyến khích phát triển nhà thương mại giá hợp lý. Tín dụng dài hạn với lãi suất ổn định cũng cần được thiết kế theo khả năng trả nợ thực tế, thay vì khuyến khích hộ gia đình vay vượt sức.
Nhà ở xã hội và vốn vay ưu đãi có thể biến kế hoạch an cư thành khả năng cụ thể hơn cho công nhân, người thu nhập thấp và hộ gia đình chính sách. Nhưng giải pháp chỉ bền vững khi người mua có thể trả nợ mà vẫn bảo đảm sinh hoạt, đồng thời có đủ căn hộ phù hợp để lựa chọn. Kết luận không nên là người dân cần vay nhiều hơn, mà là thị trường cần thêm nhà vừa túi tiền và chính sách vay được đặt đúng giới hạn tài chính của từng gia đình.