
Bài toán vốn không thể đặt cả lên vai ngân hàng
Nhu cầu vốn Việt Nam là tổng nguồn lực tài chính cần huy động để đáp ứng mục tiêu tăng trưởng, đầu tư hạ tầng, năng lượng và sản xuất trong một giai đoạn nhất định. FiinGroup ước tính nền kinh tế cần khoảng 1.500 tỷ USD trong giai đoạn 2026–2030, nhưng hệ thống ngân hàng khó có thể cung cấp toàn bộ khi các kênh vốn ngoài ngân hàng chưa phát triển tương xứng. Đây không chỉ là bài toán quy mô huy động; đó còn là dấu hiệu cho thấy mô hình dựa quá nhiều vào tín dụng đang tiến gần giới hạn an toàn. Nếu tiếp tục xem ngân hàng như nguồn vốn mặc định cho mọi nhu cầu, nền kinh tế sẽ phải chấp nhận rủi ro tập trung cao hơn, trong khi doanh nghiệp cần nguồn vốn dài hạn để triển khai dự án. Phân bổ thêm vai trò cho thị trường vốn vì thế không phải lựa chọn phụ, mà là điều kiện để tăng trưởng bền vững.
Tín dụng/GDP cao làm lộ rõ áp lực lên hệ thống
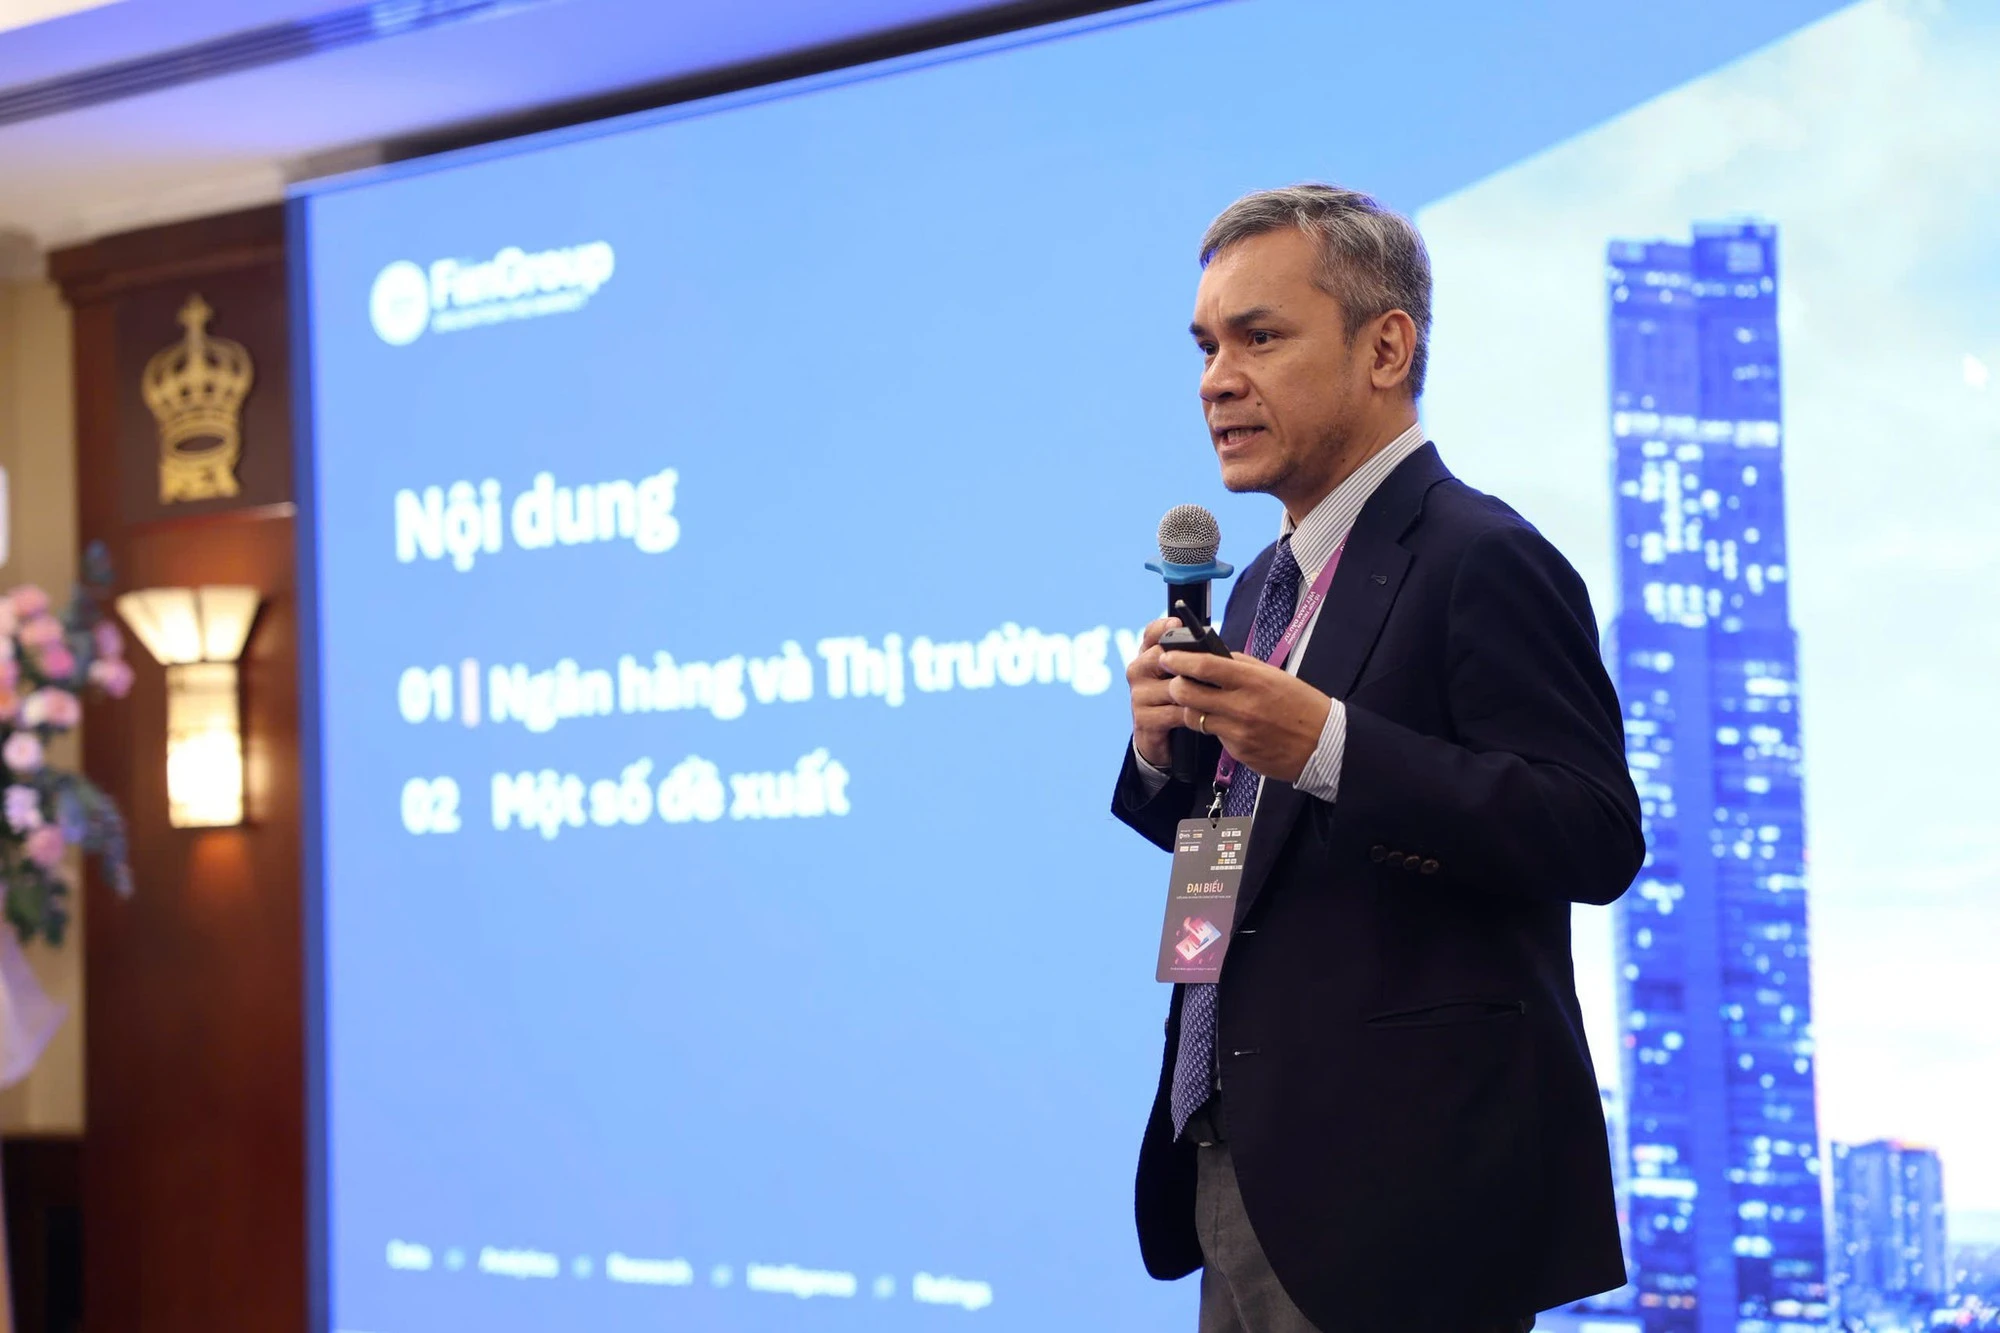
Tỷ lệ tín dụng GDP đã vượt 140%, một mức khiến việc tiếp tục mở rộng cho vay cần đi kèm đánh giá nghiêm túc về sức chịu đựng của hệ thống. Con số này không có nghĩa ngân hàng lập tức hết dư địa: tại diễn đàn, ông Quản Trọng Thành lưu ý tín dụng doanh nghiệp tương đương khoảng 90% GDP và còn khả năng phát triển, trong khi tín dụng cá nhân đã vượt 50% GDP và cần được kiểm soát chặt hơn. Nhưng khoảng trống tăng trưởng ở một nhóm khách hàng không xóa được vấn đề về tập trung rủi ro và năng lực vốn. Khi tín dụng vẫn là kênh cấp vốn chủ đạo, mọi cú sốc về chất lượng tài sản hoặc thanh khoản đều có thể lan rộng hơn. Vì vậy, chỉ nhìn vào khả năng cho vay trước mắt sẽ bỏ qua câu hỏi quan trọng hơn: ngân hàng có đủ đệm vốn để duy trì vai trò đó an toàn hay không?
Đệm vốn chịu sức ép từ nhiều vai trò cùng lúc
Thách thức không dừng ở cho vay. Ngân hàng còn phát hành trái phiếu để huy động vốn, mua trái phiếu doanh nghiệp và nắm giữ lượng lớn trái phiếu trên thị trường. Trong chín tháng đầu năm 2026, ngân hàng thương mại chiếm khoảng 53% tổng giá trị phát hành trái phiếu doanh nghiệp; nhóm ngân hàng cũng là nhà đầu tư nắm giữ tỷ trọng lớn. FiinGroup nhận định hệ thống đang phải gánh nhiều vai trò, làm tăng sức ép lên đệm vốn ngân hàng. Bộ đệm vốn được đánh giá còn khiêm tốn; tỷ lệ an toàn vốn trung vị tại nhóm ngân hàng thương mại nhà nước thấp hơn nhóm ngân hàng cổ phần tư nhân. Tăng vốn trong khi vẫn phải cung ứng tín dụng và tuân thủ quy định an toàn của Ngân hàng Nhà nước cùng chuẩn mực Basel III là bài toán khó. Dựa quá nhiều vào ngân hàng, kể cả để cấp vốn qua trái phiếu, không thực sự phân tán rủi ro.
Thị trường trái phiếu cần phát triển thực chất
Thị trường trái phiếu chỉ có thể chia sẻ gánh nặng nếu trở thành kênh huy động độc lập hơn, chứ không phải nơi ngân hàng tiếp tục là bên cấp vốn và người mua chủ lực. Trái phiếu có thể cung cấp nguồn vốn trung và dài hạn cho hạ tầng, năng lượng, sản xuất, phù hợp với thời hạn đầu tư mà tín dụng ngân hàng khó đáp ứng một mình. Tuy nhiên, thị trường còn thiếu tổ chức định giá trái phiếu và đường cong lợi suất chuẩn, khiến lợi suất chưa phản ánh đầy đủ rủi ro tín dụng. Với nhà đầu tư, đây không phải khiếm khuyết kỹ thuật nhỏ: thông tin khó so sánh làm tăng bất định về khả năng trả nợ, còn doanh nghiệp khó tiếp cận vốn với điều kiện minh bạch. Phát triển xếp hạng tín nhiệm, kiểm toán, tư vấn và cảnh báo sớm là phần hạ tầng thiết yếu để niềm tin có cơ sở, không chỉ là khẩu hiệu.
Chia sẻ nguồn vốn cũng là lợi ích thiết thực cho người dân
Từ nay đến năm 2030, Việt Nam cần mở rộng kênh huy động trong nước và quốc tế, đồng thời phát triển các định chế trung gian và hệ thống xếp hạng tín nhiệm. Đại diện Maybank nhận định thị trường trái phiếu nội tệ có tiềm năng lọt vào nhóm ba thị trường lớn nhất ASEAN vào năm 2030. Đích đến này chỉ đáng tin nếu thị trường có nhà đầu tư tổ chức tham gia rộng hơn, thông tin đáng tin cậy hơn và sản phẩm phù hợp với nhu cầu dài hạn. Tác động không chỉ nằm ở bảng cân đối ngân hàng: nguồn vốn bền vững hơn cho dự án hạ tầng, năng lượng và sản xuất có thể hỗ trợ việc làm, dịch vụ thiết yếu và hoạt động kinh doanh mà người dân phụ thuộc. Nhưng điều đó đòi hỏi cải thiện hạ tầng mềm và hệ sinh thái thể chế, thay vì kỳ vọng tăng phát hành tự nó giải quyết được vấn đề.
Kết luận, nhu cầu vốn lớn không thể được đáp ứng an toàn bằng cách tiếp tục dồn thêm trách nhiệm lên ngân hàng. Tín dụng/GDP cao và đệm vốn còn hạn chế khiến việc đa dạng hóa nguồn tài chính trở thành ưu tiên cấp thiết. Một thị trường trái phiếu minh bạch, có định giá và xếp hạng tín nhiệm đáng tin cậy sẽ giúp doanh nghiệp tiếp cận vốn dài hạn, nhà đầu tư đánh giá rủi ro tốt hơn và ngân hàng tập trung vào vai trò trung gian an toàn. Chia sẻ gánh nặng vốn là con đường thực tế hơn để bảo vệ cả tăng trưởng lẫn ổn định tài chính.