
Tín dụng khách sạn Việt Nam được tách khỏi room bất động sản là gì?
Tín dụng khách sạn Việt Nam được tách khỏi room tín dụng bất động sản là chính sách cho phép phần dư nợ tăng thêm của các khoản vay dành cho nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng không còn bị tính vào hạn mức tăng trưởng tín dụng bất động sản, qua đó tạo thêm dư địa cấp vốn cho ngành du lịch mà vẫn giữ kỷ luật với tín dụng bất động sản truyền thống.
Ngân hàng Nhà nước nới lỏng theo cách có chọn lọc: từ đầu năm đến hết ngày 31/12/2026, các tổ chức tín dụng không phải tính phần dư nợ tăng thêm so với cuối năm 2025 của nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng vào dư nợ bất động sản. Nói thẳng, đây là “cánh cửa phụ” để dòng tiền đi vào du lịch Việt Nam 2026 mà không làm phình thêm room tín dụng bất động sản vốn đang bị siết chặt.
Điểm đáng chú ý là phần cho vay tăng thêm này vẫn nằm trong room tín dụng chung mà mỗi ngân hàng được cấp, nghĩa là kỷ luật tín dụng toàn hệ thống không bị phá vỡ. Hệ thống tín dụng đã đạt khoảng 20,5 triệu tỷ đồng, tăng hơn 10,2% so với cuối năm 2025, trong đó Hà Nội tăng hơn 13% – con số cho thấy dư địa không còn quá rộng, nên cách nới phải tinh. "Dư nợ tín dụng toàn hệ thống đạt khoảng 20,5 triệu tỷ đồng, tăng hơn 10,2% so với cuối năm 2025".
Vì sao Ngân hàng Nhà nước chọn nới lỏng cho khách sạn, resort?
Động thái tách tín dụng khách sạn khỏi room tín dụng bất động sản không phải sự ưu ái ngẫu nhiên, mà là bước tiếp theo trong chuỗi điều chỉnh tín dụng có chủ đích. Ngân hàng Nhà nước điều chỉnh cách tính dư nợ bất động sản trong kiểm soát tăng trưởng tín dụng năm 2026, nhằm tạo điều kiện cho việc cấp tín dụng với một số loại hình bất động sản theo chủ trương quản lý. Trước đó, cơ quan này đã cho phép không tính dư nợ tăng thêm của nhà ở xã hội, khu công nghiệp, khu chế xuất vào dư nợ bất động sản.
Nói cách khác, nhà điều hành đang gửi tín hiệu rõ ràng: vốn vẫn bị khóa chặt với bất động sản mang tính đầu cơ, nhưng sẽ chảy mạnh hơn vào những lĩnh vực gắn với sản xuất, việc làm và xuất khẩu dịch vụ – trong đó có du lịch Việt Nam 2026. Đồng thời, ngành ngân hàng gần đây cũng bàn tới việc nâng giới hạn cho vay lên tới 52% vốn tự có với một số dự án tại Hà Nội và loại dư nợ cho vay của một số tập đoàn lớn khỏi hạn mức tăng trưởng tín dụng hàng năm. Đây là sự dịch chuyển chính sách theo hướng chọn lọc, hơn là nới lỏng đại trà.
Bối cảnh là nhu cầu vốn cho các dự án quy mô lớn trong lĩnh vực nghỉ dưỡng gia tăng, trong khi room tín dụng bất động sản bị yêu cầu không vượt tốc độ tăng trưởng tín dụng chung của nền kinh tế. Nếu không có điều chỉnh này, các ngân hàng dễ chọn an toàn, quay lưng với những dự án khách sạn, resort dài hơi dù tiềm năng, chỉ vì lo vượt trần tín dụng bất động sản.
Cơ hội nào cho Sun Group, Vinpearl, CEO Group và các ông lớn nghỉ dưỡng?
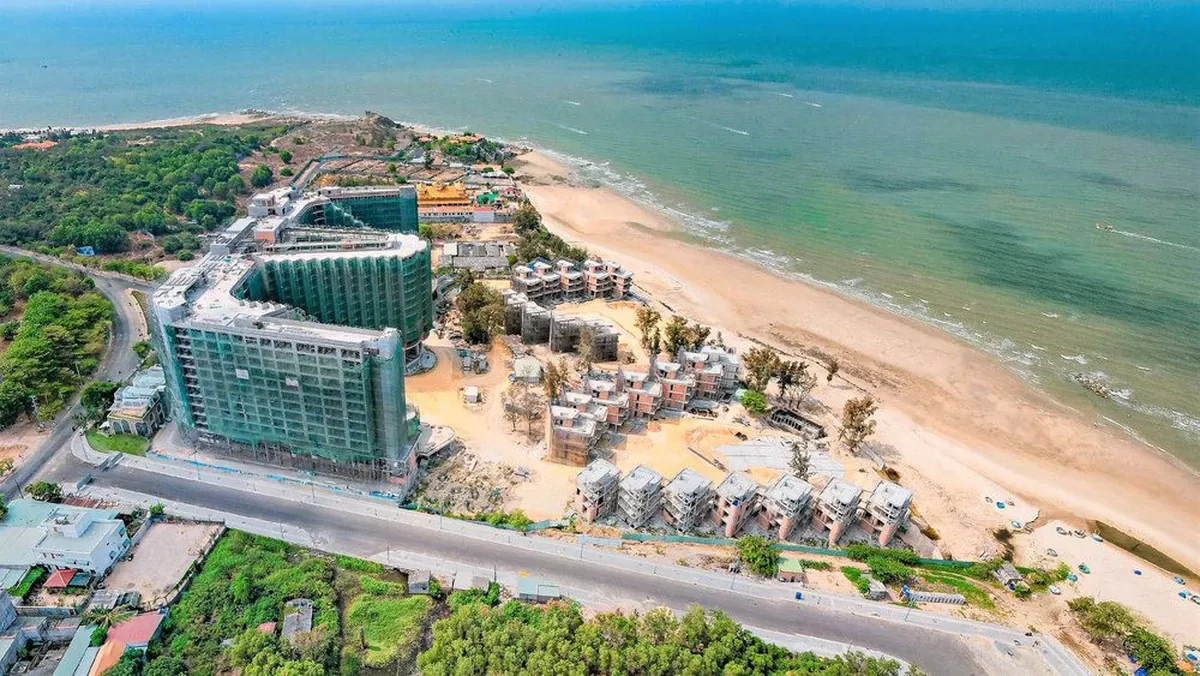
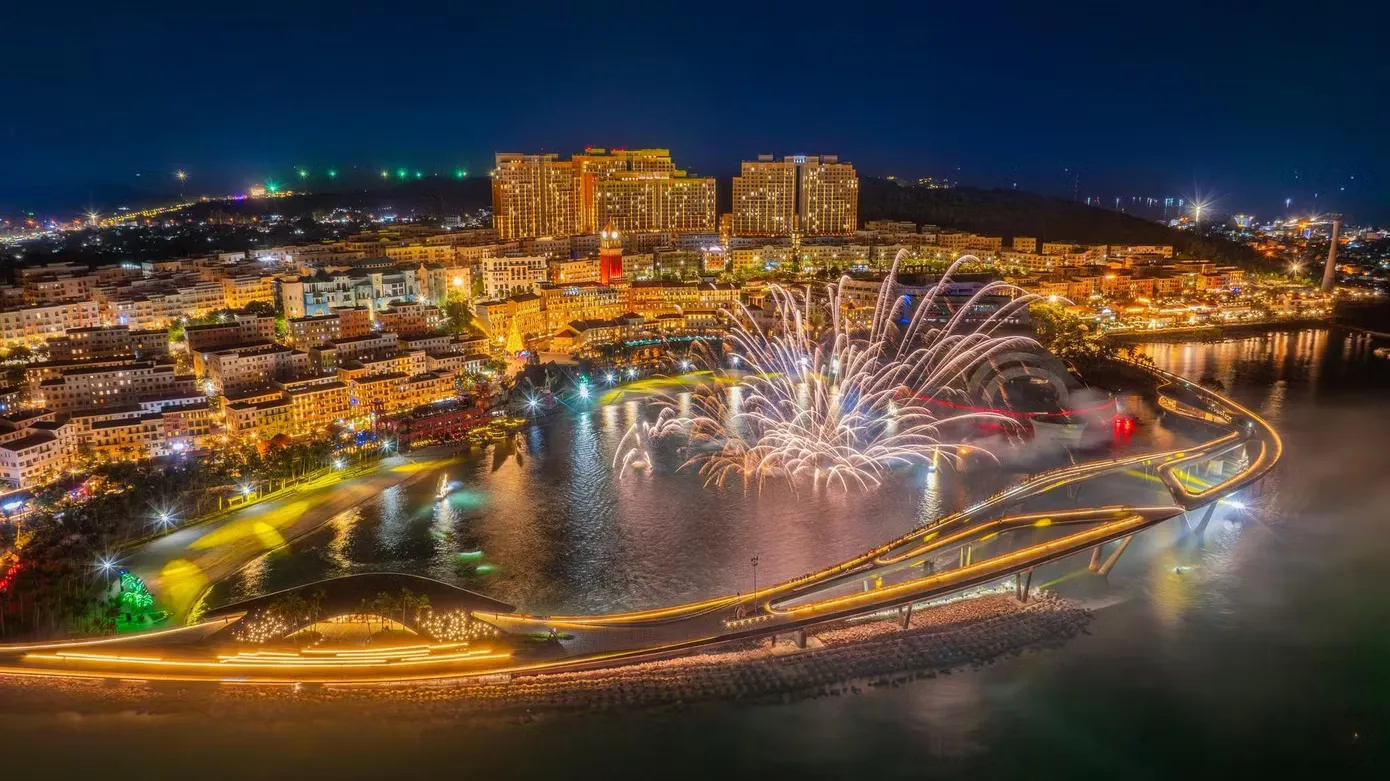
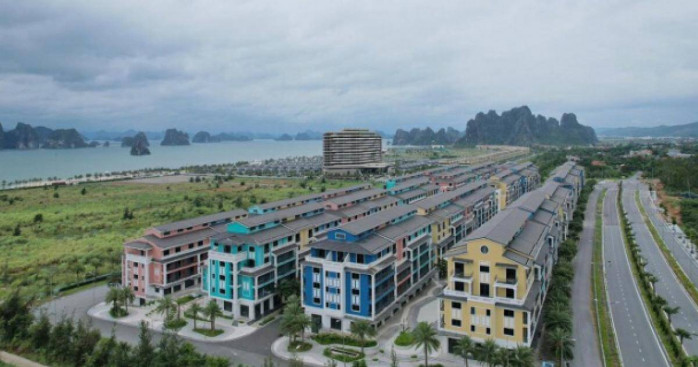
Với các tập đoàn lớn, chính sách hỗ trợ tín dụng resort giống như một cú nới dây an toàn đúng lúc. Sun Group đang triển khai gần 91.600 tỷ đồng tại Phú Quốc, với khoảng 17.400 phòng lưu trú; riêng dự án Hòn Thơm có tổng vốn gần 28.700 tỷ đồng và khoảng 5.500 phòng khách sạn dự kiến phát triển. Vinpearl có hơn 6.320 tỷ đồng chi phí xây dựng cơ bản dở dang, với các dự án Hòn Tre, Làng Vân, Mỹ Lâm đều có quy mô vốn lớn. CEO Group cũng đang “trói” gần 1.500 tỷ đồng vào Sonasea Vân Đồn Harbor City và Sonasea Premier Nha Trang.
Khi phần dư nợ tăng thêm cho nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng không còn tính vào dư nợ bất động sản, các ngân hàng về lý thuyết có thêm dư địa để đàm phán vốn trung dài hạn cho những dự án này. "Phần dư nợ tăng thêm cho nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng sẽ không còn tính vào dư nợ bất động sản khi kiểm soát tăng trưởng tín dụng". Điều đó không có nghĩa doanh nghiệp tự động được bơm tiền – hồ sơ tín dụng, hiệu quả dự án và khẩu vị rủi ro của từng ngân hàng vẫn là bộ lọc bắt buộc.
Tuy nhiên, điểm khác biệt nằm ở chỗ: trước đây, dù dự án tốt, ngân hàng vẫn e dè vì lo vượt room tín dụng bất động sản; giờ đây, rào cản kỹ thuật này giảm hẳn. Các doanh nghiệp sở hữu danh mục dự án nghỉ dưỡng lớn và nhu cầu vốn cao trở thành nhóm đáng chú ý nhất trong giai đoạn mới. Ai có quỹ đất tốt, dự án đang dở dang và dòng khách ổn định sẽ tận dụng được cơ hội; ai tài chính yếu, quản trị kém có thể vẫn đứng ngoài, dù chính sách nới lỏng đã mở cửa.
Tác động thực tế đến du lịch và người dùng: cơ hội nhưng không miễn phí
Đối với du lịch Việt Nam 2026, tín dụng khách sạn được “gỡ” khỏi room tín dụng bất động sản có thể giúp nhiều dự án dang dở tiến độ nhanh hơn, nâng chất lượng lưu trú và đa dạng hóa sản phẩm nghỉ dưỡng. Người dùng cuối cùng kỳ vọng được hưởng thêm lựa chọn khách sạn, resort với mức giá cạnh tranh hơn, trong khi ngành du lịch có thêm công cụ để kéo dài thời gian lưu trú và tăng chi tiêu của du khách. Tín dụng tăng thêm, nếu đi đúng dự án, có thể tạo thêm việc làm tại điểm đến, từ vận hành khách sạn đến dịch vụ phụ trợ.
Tuy vậy, không nên ảo tưởng đây là “nút thần kỳ” giải quyết mọi khó khăn. Động thái nới room tín dụng bất động sản cho phân khúc khách sạn – resort chỉ giúp ngân hàng có thêm dư địa cấp tín dụng; doanh nghiệp có được dùng hay không phụ thuộc vào việc họ chứng minh hiệu quả và khả năng trả nợ. Người tiêu dùng cũng cần cảnh giác với các dự án nghỉ dưỡng cam kết lợi nhuận cao nhưng nền tảng vận hành yếu – bởi nếu dự án không tạo dòng tiền thực, rủi ro cuối cùng có thể quay lại với hệ thống ngân hàng và xã hội.
Cũng cần nhớ, tín dụng khách sạn Việt Nam dù được ưu ái hơn nhưng vẫn bị khóa trong room tín dụng chung của từng ngân hàng. Trong bối cảnh tổng dư nợ toàn hệ thống đã tăng hơn 10,2% và tín dụng tại Hà Nội tăng hơn 13%, ngân hàng buộc phải lựa chọn kỹ: họ sẽ ưu tiên dự án có tỷ lệ lấp phòng cao, sản phẩm khác biệt và quỹ đất sạch, hơn là những siêu dự án xa vắng khách. Điều đó về dài hạn lại là tín hiệu tích cực cho người dùng – chất lượng được ưu tiên hơn là số lượng.
Kết luận: Cửa vốn mở nhưng cuộc chơi thay đổi
Ngân hàng Nhà nước nới lỏng có mục tiêu, tách tín dụng khách sạn khỏi room tín dụng bất động sản là quyết định mang tính “phẫu thuật chính sách” hơn là kích thích ồ ạt. Cửa vốn mở rộng cho ngành du lịch, nhưng chỉ những doanh nghiệp có dự án lành mạnh, dòng tiền rõ ràng mới bước qua được. Các tập đoàn như Sun Group, Vinpearl, CEO Group có lợi thế nhờ danh mục dự án lớn và nhu cầu vốn cao, song đồng thời cũng phải chịu áp lực chứng minh hiệu quả sử dụng vốn trong một môi trường tín dụng ngày càng đòi hỏi kỷ luật.
Với du lịch Việt Nam 2026, chính sách mới là cơ hội để nâng cấp hạ tầng lưu trú, kéo dài chu kỳ tăng trưởng và tránh lệ thuộc vào những “cơn sốt” bất động sản ngắn hạn. Nhưng để biến room tín dụng rộng hơn thành lợi ích thực sự cho du khách và nền kinh tế, cần thêm ba yếu tố: chiến lược điểm đến rõ ràng của địa phương, tiêu chuẩn vận hành nghiêm của doanh nghiệp và kỷ luật thẩm định của ngân hàng. Nếu thiếu bất kỳ mắt xích nào, dòng vốn mới lại có nguy cơ trở thành vòng quay cũ của nợ xấu và dự án bỏ hoang – điều mà cả ngành du lịch và hệ thống tài chính không còn “ngân sách” để lặp lại.