
Tín dụng khách sạn được “cởi trói”: Bước ngoặt cho du lịch hay chỉ là điều chỉnh kỹ thuật?
Chính sách tách tín dụng khách sạn, nhà hàng, khu du lịch, sinh thái và nghỉ dưỡng khỏi giới hạn tăng trưởng tín dụng bất động sản là việc Ngân hàng Nhà nước cho phép các tổ chức tín dụng không tính phần dư nợ tăng thêm của các lĩnh vực này vào dư nợ bất động sản khi kiểm soát room tín dụng trong giai đoạn nhất định, qua đó mở dư địa cấp vốn cho phân khúc du lịch – lưu trú.
Cốt lõi của chính sách ngân hàng Nhà nước lần này là thay đổi cách đếm, chứ không thay đổi kỷ luật cho vay. Từ ngày 1/1/2026 đến 31/12/2026, phần dư nợ tín dụng tăng thêm so với cuối năm 2025 dành cho nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng sẽ không bị tính vào dư nợ bất động sản khi kiểm soát mức tăng trưởng tín dụng bất động sản. Nói thẳng, đây là một dạng nới room tín dụng bất động sản có mục tiêu, nhắm thẳng vào tín dụng khách sạn Việt Nam đang bị “bỏ đói” nhiều năm qua. Trong khi tổng dư nợ kinh doanh bất động sản đã vượt 2,519 triệu tỷ đồng và tăng 12,71% chỉ trong một quý, dư nợ khu du lịch sinh thái, nghỉ dưỡng lại giảm 4,35%, còn khoảng 80.600 tỷ đồng, còn nhà hàng, khách sạn gần như đi ngang, giảm 0,16%.
Vì sao tín dụng khách sạn bị kìm hãm và NHNN buộc phải ra tay?
Điểm nghẽn lớn nhất nhiều năm qua không phải là thiếu dự án nghỉ dưỡng mà là cách các ngân hàng bị “khóa tay” bởi room bất động sản. Trước khi có công văn mới, nếu ngân hàng giải ngân thêm cho một dự án nghỉ dưỡng, khoản này lập tức phình to dư nợ bất động sản, đẩy ngân hàng gần chạm trần tăng trưởng tín dụng. Từ đó, ngân hàng có xu hướng ưu tiên nhà ở thương mại – vừa thanh khoản tốt, vừa ít rủi ro nợ xấu – và quay lưng với khách sạn, resort. Kết quả là một nghịch lý: dư nợ cho khu công nghiệp, khu chế xuất tăng tới 32,38%, vượt 184.100 tỷ đồng, trong khi tín dụng cho du lịch sinh thái, nghỉ dưỡng lại co lại.
Bối cảnh ban hành chính sách càng cho thấy đây là động thái mang tính chủ đích chứ không phải điều chỉnh ngẫu hứng. Nhiều doanh nghiệp đang đồng loạt dồn vốn nghìn tỷ vào phân khúc nghỉ dưỡng, làm nhu cầu vốn dài hạn tăng nhanh. Trước đó, dư nợ của 18 dự án trọng điểm quốc gia thuộc ba tập đoàn tư nhân lớn và một số lĩnh vực như khu công nghiệp, khu chế xuất, nhà ở cho người dân cũng đã được loại trừ khỏi cách tính tăng trưởng tín dụng, với lý do “tạo thêm tổng cầu và cải thiện tổng cung cho tăng trưởng GDP”. Nói cách khác, nhà điều hành đang dùng tín dụng có chọn lọc như một công cụ chính sách công để kéo ngành du lịch – nghỉ dưỡng trở lại quỹ đạo.
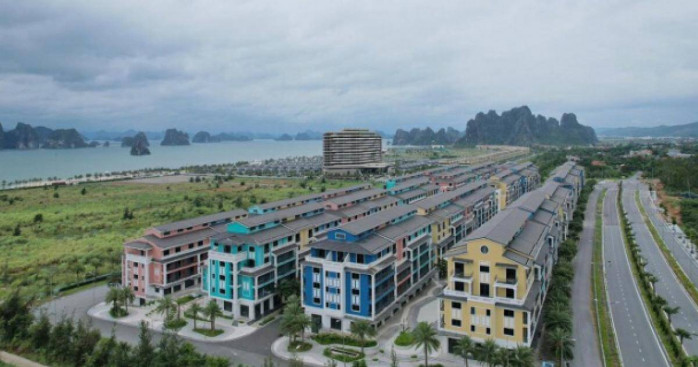
Sun Group, Vinpearl, CEO Group: Ai sẵn sàng đón làn sóng vốn mới?
Nới room tín dụng bất động sản theo hướng tách riêng tín dụng khách sạn Việt Nam khỏi mẫu số kiểm soát tăng trưởng không đảm bảo doanh nghiệp nào cũng vay được thêm tiền, nhưng nó rõ ràng tạo lợi thế cho những ai đã xếp hàng sẵn với danh mục dự án khổng lồ. Sun Group đang triển khai gần 91.600 tỷ đồng tại Phú Quốc với khoảng 17.400 phòng lưu trú; riêng Hòn Thơm có tổng vốn gần 28.700 tỷ đồng và dự kiến 5.500 phòng khách sạn. Vinpearl nắm hơn 6.320 tỷ đồng chi phí xây dựng cơ bản dở dang, nổi bật là các dự án Hòn Tre, Làng Vân, Mỹ Lâm. CEO Group cũng đang “ôm” gần 1.500 tỷ đồng xây dựng dở dang tại Sonasea Vân Đồn Harbor City và Sonasea Premier Nha Trang.
Ở góc độ chiến lược, nhóm tập đoàn này gần như là người hưởng lợi trực tiếp đầu tiên. Thứ nhất, quy mô dự án lớn đồng nghĩa nhu cầu vốn mới khổng lồ, nên bất kỳ khoảng trống room nào tạo ra từ chính sách ngân hàng Nhà nước đều trở thành cơ hội đàm phán với các ngân hàng thương mại. Thứ hai, việc các dự án nghỉ dưỡng của khu vực tư nhân từng được xếp chung nhóm với những dự án trọng điểm quốc gia về hạ tầng và khu công nghiệp cho thấy nhà điều hành nhìn thấy tính lan tỏa vùng của chúng. Tuy vậy, chính sách cũng nhấn mạnh một sự thật: khả năng tiếp cận vốn vẫn phụ thuộc hồ sơ tín dụng, hiệu quả dự án và khẩu vị rủi ro của từng ngân hàng. Những dự án thiếu pháp lý, hiệu quả mờ nhạt sẽ khó được “bơm” vốn, dù room đã mở.
Cơ hội cho hệ sinh thái du lịch – nghỉ dưỡng và những rủi ro cần nhận diện
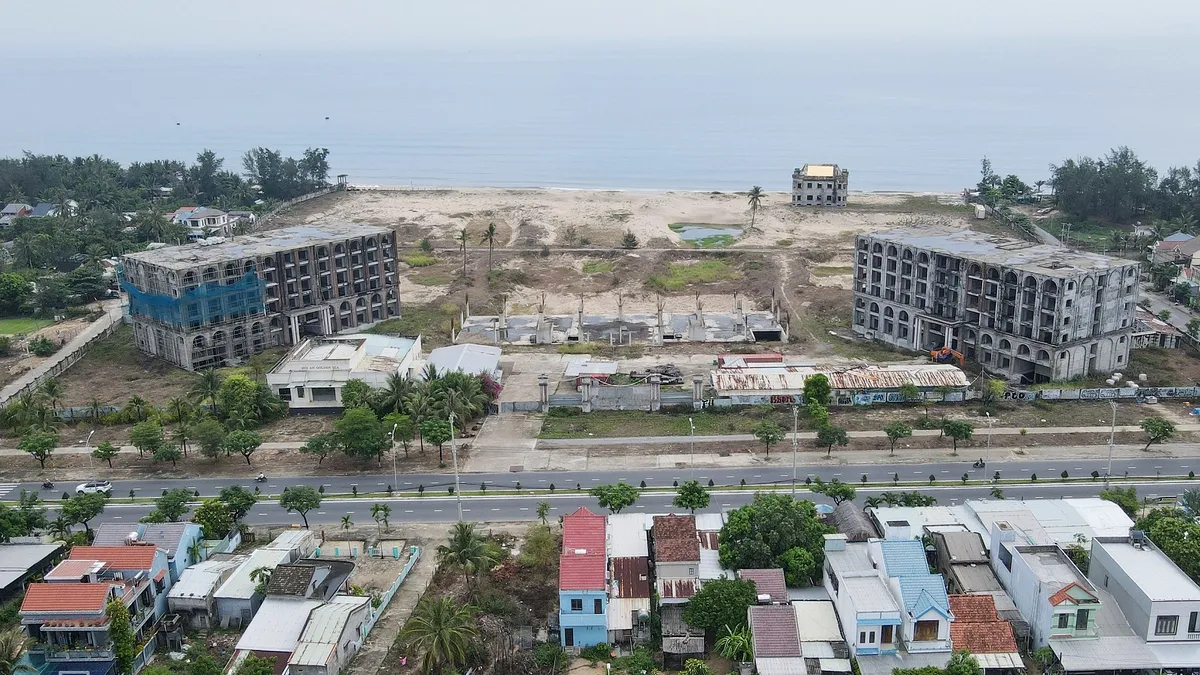
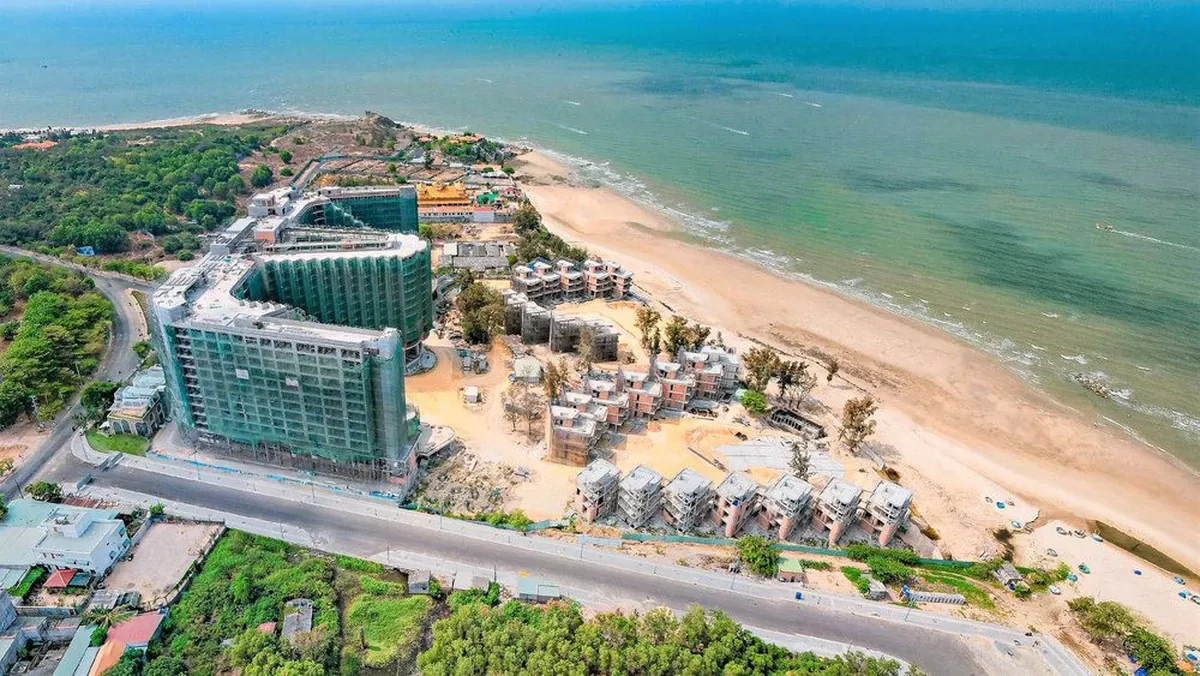
Nếu được sử dụng khôn ngoan, chính sách tách tín dụng khách sạn khỏi dư nợ bất động sản có thể tạo một cú hích đáng kể cho hạ tầng lưu trú du lịch. Việc nguồn vốn không còn bị “ăn” vào room bất động sản chung mở ra khả năng tái khởi động dự án bị đình trệ, nâng cấp cơ sở vật chất, cải thiện chất lượng dịch vụ, từ đó kéo dài thời gian lưu trú và tăng chi tiêu của du khách. Nhưng cơ hội đó đi kèm rủi ro rõ ràng: nguy cơ tái lặp vòng xoáy “bong bóng condotel” nếu dòng vốn mới chảy vào các mô hình thiếu sức cầu thực, chạy theo phong trào và kỳ vọng đầu cơ đất nền quanh khu nghỉ dưỡng.
Điểm sáng là Ngân hàng Nhà nước vẫn giữ nguyên nguyên tắc kiểm soát tín dụng bất động sản theo hướng thận trọng, có chọn lọc, ưu tiên dự án đầy đủ pháp lý và tạo nguồn cung thực cho thị trường. Điều này đặt trách nhiệm ngược trở lại cho các chủ đầu tư khách sạn – resort: muốn hưởng lợi từ chính sách, họ buộc phải chứng minh hiệu quả kinh doanh, cấu trúc tài chính lành mạnh, và mô hình khai thác bền vững thay vì chỉ bán sản phẩm cho nhà đầu tư thứ cấp. Cơ hội có thật, nhưng sẽ chỉ thành quả ngọt với những doanh nghiệp chấp nhận chơi một cuộc chơi dài hạn, minh bạch và gắn chặt với nhu cầu du lịch thực.
Kết luận: Chính sách tốt chỉ là khởi đầu, chất lượng dự án mới là điểm quyết định
Việc nới room tín dụng bất động sản theo hướng tách riêng dư nợ tăng thêm của khách sạn, nhà hàng, khu du lịch, sinh thái, nghỉ dưỡng khỏi trần tăng trưởng là một tín hiệu tích cực cho toàn chuỗi giá trị du lịch. Nhưng đây không phải là “chiếc đũa thần” cho mọi chủ đầu tư đang mắc kẹt. Các tập đoàn như Sun Group, Vinpearl, CEO Group có lợi thế xuất phát nhờ quy mô dự án và khả năng chuẩn bị hồ sơ bài bản, song cuộc sàng lọc tiếp theo sẽ thuộc về thị trường: chỉ những dự án đáp ứng được cả yêu cầu tín dụng lẫn nhu cầu du lịch thực mới thu hút được dòng vốn bền vững. Trong bức tranh đó, chính sách ngân hàng Nhà nước đóng vai trò mở cửa, còn ngành du lịch chỉ thực sự tăng tốc khi cánh cửa ấy dẫn tới những sản phẩm nghỉ dưỡng đủ chất lượng để giữ chân du khách.