
Tín dụng xanh là một phần của chuyển đổi kinh tế
Tín dụng xanh là hoạt động cấp vốn cho dự án và doanh nghiệp góp phần giảm tác động môi trường, đồng thời đưa các tiêu chí môi trường, xã hội vào việc thẩm định và giám sát khoản vay. Đây không còn là một nhánh bên lề của ngân hàng: dòng vốn xanh gắn trực tiếp với quá trình chuyển đổi sang nền kinh tế phát thải thấp.
Áp lực thay đổi đến từ cả mục tiêu phát triển trong nước lẫn yêu cầu của thị trường quốc tế. Tăng trưởng cao không thể dựa mãi vào mô hình cũ; các doanh nghiệp xuất khẩu cũng phải tính đến nguồn điện và tiêu chuẩn môi trường mà khách hàng ở châu Âu, Mỹ ngày càng đặt ra. Khi doanh nghiệp cần đổi công nghệ, tiết kiệm năng lượng hay giảm phát thải, nhu cầu đầu tư và tín dụng xuất hiện. Ngân hàng vì thế không thể chỉ nhìn vào tình hình tài chính hiện tại, mà phải đánh giá liệu khách hàng có còn khả năng cạnh tranh trong một nền kinh tế đang chuyển đổi.
Cơ hội không chỉ nằm ở năng lượng tái tạo hay công trình xanh. Những ngành phát thải cao như thép và xi măng cũng cần lộ trình chuyển đổi và vốn để thực hiện. Bỏ qua nhu cầu ấy đồng nghĩa với việc ngân hàng có thể bỏ lỡ khách hàng và dự án mới; cấp vốn thiếu chọn lọc lại có thể làm tăng rủi ro về sau.
Hai mặt của dòng vốn bền vững
Nhìn dòng vốn bền vững chỉ như một yêu cầu trách nhiệm xã hội là quá hẹp. Với ngân hàng, tín dụng xanh vừa mở ra thị trường kinh doanh, vừa là cách nhận diện những rủi ro mới của nền kinh tế chuyển đổi. Ngân hàng vẫn phải định giá rủi ro, xem xét khả năng trả nợ và bảo đảm hoạt động cho vay tạo ra lợi nhuận.
Rủi ro môi trường có thể nhanh chóng trở thành rủi ro kinh doanh rồi rủi ro tín dụng. Một nhà sản xuất hôm nay vẫn vận hành bình thường, nhưng nếu không đáp ứng yêu cầu môi trường của khách hàng xuất khẩu, doanh nghiệp có thể mất đơn hàng trong tương lai. Vì vậy, đưa tiêu chí môi trường và xã hội vào quy trình thẩm định không phải lớp thủ tục tách biệt; đó là cách nhìn xa hơn về nguồn thu và khả năng trả nợ.
Cách làm này không biến tiêu chuẩn xanh thành bảo đảm được vay. Ngân hàng vẫn cần xem xét ngành nghề, quy mô và thời hạn khoản vay, dòng tiền, khả năng trả nợ, mức độ tập trung rủi ro và mức giá phù hợp với rủi ro. Từ chối một hồ sơ không đáp ứng tiêu chí có thể là quyết định quản trị rủi ro hợp lý; ngược lại, hiểu đúng nhu cầu chuyển đổi giúp ngân hàng xây dựng quan hệ với khách hàng và ngành nghề có triển vọng.
Agribank: gắn định hướng xanh với hoạt động thực tế
Trường hợp Agribank cho thấy cách một ngân hàng lớn có thể đặt phát triển xanh trong cùng khung với quản trị và công nghệ. Ngân hàng xác định ba trụ cột cho giai đoạn phát triển mới: quản trị hiện đại, minh bạch; chuyển đổi số toàn diện; phát triển xanh, bền vững. Đây là định hướng đáng chú ý bởi nó không xem “xanh” như một khẩu hiệu riêng lẻ, mà đặt cạnh năng lực vận hành và quản trị.
Quy mô hoạt động cũng khiến lựa chọn phân bổ vốn của Agribank có ý nghĩa rộng. Tính đến ngày 15/6/2026, tổng nguồn vốn huy động của ngân hàng vượt 2,3 triệu tỷ đồng, dư nợ cho vay nền kinh tế vượt 2 triệu tỷ đồng, trong đó dư nợ nông nghiệp, nông thôn chiếm gần 65%. Những con số này cho thấy vai trò của ngân hàng trong việc kết nối vốn với các lĩnh vực kinh tế và cộng đồng ở khu vực nông thôn.
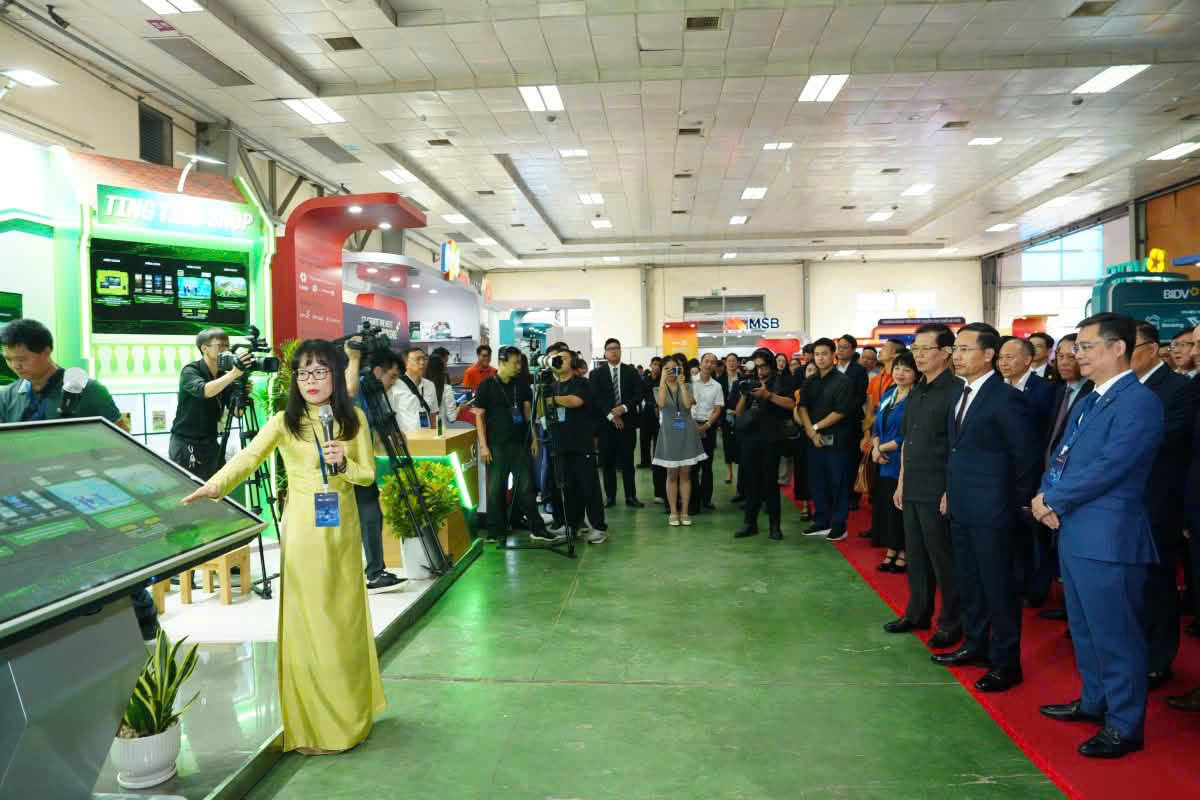
Tác động tới người dân không chỉ nằm ở khoản vay. Việc triển khai Kiosk ngân hàng số và tài trợ Kiosk hành chính công hướng tới thu hẹp khoảng cách số, đưa dịch vụ công nghệ đến cả vùng xa. Đây là một biểu hiện cụ thể của phát triển bền vững: mở rộng khả năng tiếp cận dịch vụ, thay vì chỉ đo thành công bằng lượng vốn giải ngân. Tuy nhiên, định hướng xanh chỉ thuyết phục khi đi cùng tiêu chí cấp vốn và kết quả có thể kiểm chứng.
Cơ hội kế tiếp đòi hỏi năng lực thực thi
Ngành ngân hàng đang được đặt trong yêu cầu tăng trưởng bền vững, không phải tăng trưởng bằng mọi giá. Kế hoạch thi đua giai đoạn 2026–2030 nhấn mạnh đổi mới cách điều hành, giao nhiệm vụ cụ thể và gắn trách nhiệm với kết quả. Với Agribank, chiến lược đến năm 2030, định hướng đến năm 2035 đặt mục tiêu trở thành định chế tài chính hàng đầu, hiện đại, tiên phong về công nghệ và năng lực quản trị. Ngân hàng cũng phấn đấu đạt tốc độ tăng trưởng bình quân 11,5% trong giai đoạn 2026–2030.
Để mục tiêu ấy có chất lượng, ngân hàng xanh cần biến định hướng thành quy trình: sàng lọc rủi ro môi trường, hiểu lộ trình chuyển đổi của khách hàng và định giá khoản vay theo khả năng trả nợ thực tế. Cũng cần phân biệt rõ tài trợ dự án xanh với tài chính chuyển đổi cho ngành chưa thể giảm phát thải ngay. Cách tiếp cận này giúp dòng vốn bền vững phục vụ quá trình thay đổi, thay vì chỉ chọn những dự án đã xanh sẵn.
Kết luận, tín dụng xanh có giá trị khi đồng thời bảo vệ chất lượng tài sản và mở ra cơ hội kinh doanh phù hợp với xu thế phát thải thấp. Agribank đã xác lập các trụ cột và có hoạt động số hóa hướng tới lợi ích cộng đồng; bước tiếp theo là chứng minh định hướng xanh được phản ánh nhất quán trong quyết định cấp vốn. Khi đó, quản trị rủi ro không cản trở tăng trưởng mà giúp ngân hàng chọn đúng khách hàng, đúng nhu cầu và tạo nền tảng bền vững hơn.