
Ô tô không chỉ là giá mua: định nghĩa lại “chi phí nuôi xe hàng tháng”
Chi phí nuôi xe hàng tháng là toàn bộ số tiền gia đình phải chi đều đặn để duy trì việc sở hữu và sử dụng ô tô, bao gồm xăng xe, gửi xe, bảo dưỡng, bảo hiểm, phí cầu đường, đăng kiểm và khoản dự phòng sửa chữa, chứ không chỉ là tiền trả góp hay giá mua ban đầu của chiếc xe. Quyết định mua ô tô vì thế không đơn thuần là chọn một mẫu xe ưng ý, mà là lựa chọn một gói chi tiêu cố định mới, có thể làm thay đổi sâu ngân sách gia đình mua xe, tỷ lệ tiết kiệm và cả mức độ căng thẳng tài chính trong nhiều năm liên tiếp.
Điểm mấu chốt: ô tô là khoản chi dài hạn, khó lùi lại khi đã lỡ mua. Một khi đã ký hợp đồng, chi phí nuôi xe hàng tháng trở thành “hóa đơn cố định” cạnh tranh trực tiếp với tiền ăn, học cho con, trả nợ nhà. Vì vậy, tính toán mua ô tô không nên bắt đầu từ câu hỏi “mua được xe bao nhiêu tiền”, mà phải là “sau khi nuôi xe, gia đình còn lại bao nhiêu để sống và tiết kiệm”.
Hai gia đình 30 triệu/tháng: có ô tô và không có ô tô khác nhau thế nào?
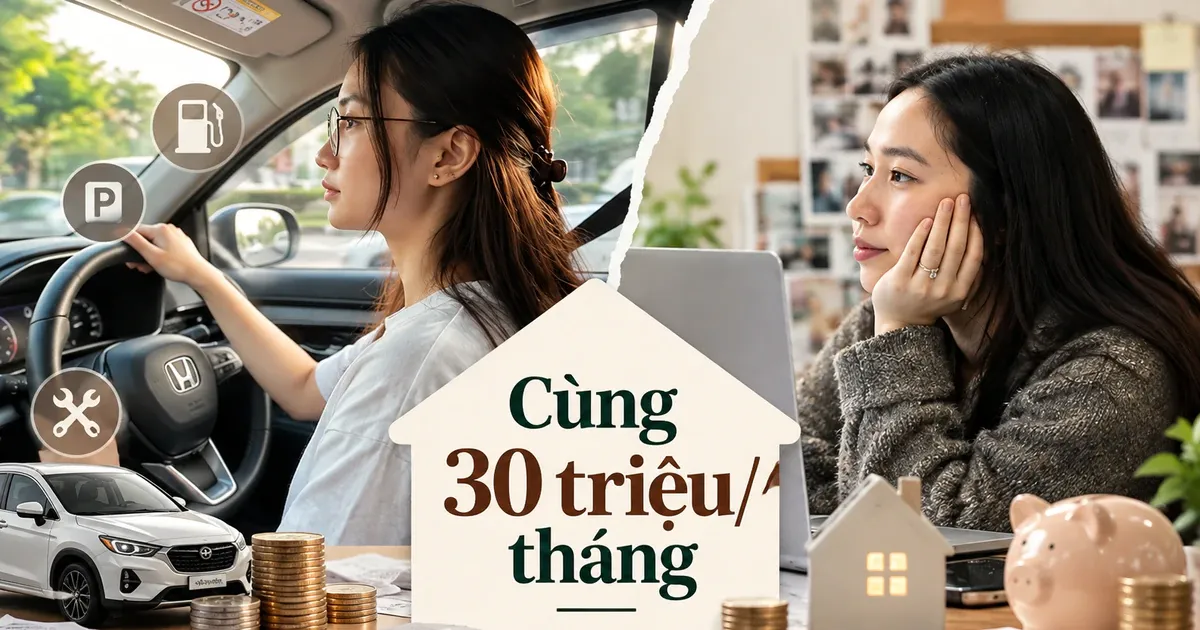
Gia đình chị Thu Hà, 36 tuổi, ở Hà Nội, có hai con tiểu học, thu nhập cố định khoảng 30 triệu đồng/tháng. Xe đã gần trả xong, nhưng mỗi tháng ô tô vẫn “ăn” khoảng 5–6 triệu đồng nếu tính đủ xăng, chi phí gửi xe, phí cầu đường, rửa xe và khoản để dành cho bảo dưỡng, đăng kiểm, bảo hiểm, sửa chữa. Riêng chi phí gửi xe Hà Nội tại nhà và cơ quan đã khoảng 1,5 triệu đồng/tháng.
Kết quả là với thu nhập 30 triệu, gia đình chỉ tiết kiệm được khoảng 2–3 triệu đồng/tháng, những tháng bảo dưỡng lớn gần như không để ra được đồng nào. Trong khi đó, một gia đình tương tự, cũng thu nhập 30 triệu nhưng không mua ô tô, chỉ chi khoảng 1,2 triệu cho hai xe máy và đều đặn giữ được 7–8 triệu đồng mỗi tháng. Nói cách khác, vài triệu đồng chi thêm cho ô tô đã kéo tỷ lệ tiết kiệm từ hơn 20% xuống dưới 10% thu nhập. Đây là cái giá cơ hội mà nhiều người thường bỏ qua khi tính toán mua ô tô.
Thu nhập 105 triệu/tháng vẫn lăn tăn vì chi phí gửi xe Hà Nội
Một cặp vợ chồng khác ở Hà Nội có nhà nhỏ trong ngõ, thu nhập 65 triệu đồng/tháng, cộng thêm 40 triệu tiền lãi đầu tư, tổng 105 triệu đồng/tháng và duy trì được khoảng hai năm gần đây. Họ được bố mẹ hỗ trợ 800 triệu để mua ô tô, dự định chọn chiếc hơn 1 tỷ, nhưng lại phân vân vì chi phí nuôi xe hàng tháng, đặc biệt là chi phí gửi xe Hà Nội ở khu vực Vành đai 2 lên tới 4 triệu đồng/tháng.
Ngay cả khi không phải vay mua xe, câu hỏi họ băn khoăn vẫn rất thực tế: chi phí nuôi xe có làm ảnh hưởng tới các khoản chi tiêu cơ bản, tiết kiệm và đầu tư khác hay không. Một người có kinh nghiệm chia sẻ rằng xe xăng có thể tốn 2–3 triệu tiền xăng mỗi tháng, bảo dưỡng 3–5 triệu mỗi năm, bảo hiểm khoảng 10 triệu, phí cầu đường thêm vài triệu mỗi năm. Nghĩa là ngoài khoản gửi xe 4 triệu, ngân sách gia đình mua xe phải chịu thêm một gói chi phí cố định không hề nhỏ. Với mức thu nhập cao, họ vẫn phải cân nhắc vì hiểu rằng một khi đã nuôi xe, rất khó quay lại điểm xuất phát.
Bài học từ gia đình vay 500 triệu mua ô tô khi thu nhập 40 triệu
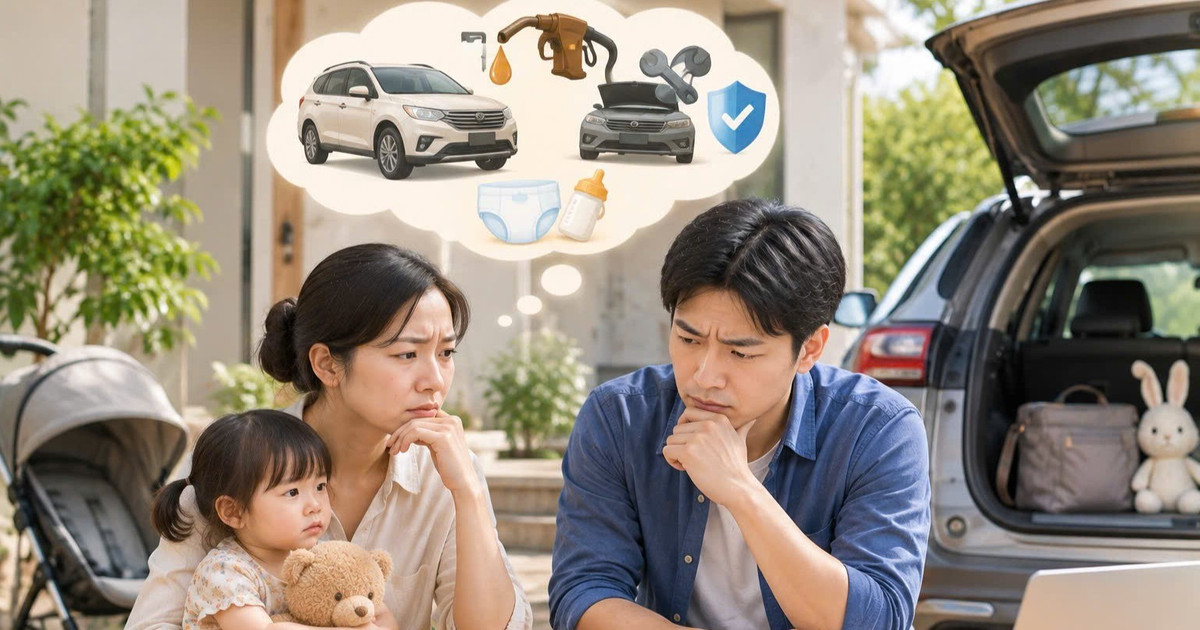
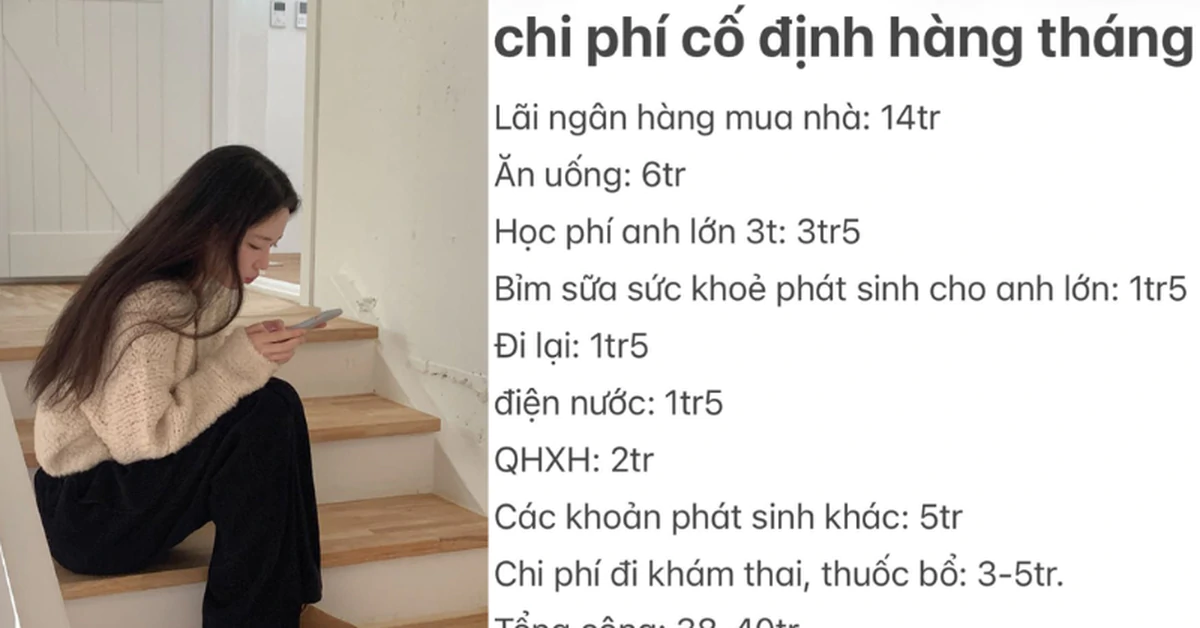
Trái ngược với gia đình thu nhập cao, một cặp vợ chồng ở TP.HCM đang ở tình thế ngộp thở vì ô tô. Họ vay ngân hàng 1 tỷ đồng mua nhà, mỗi tháng trả 14 triệu, đồng thời vay người thân 500 triệu để mua ô tô, tuy không bị tính lãi nhưng vẫn là khoản nợ lớn. Thu nhập duy nhất là 40 triệu đồng/tháng từ lương người chồng, người vợ đang bầu sắp sinh nên chưa đi làm lại.
Kết quả là “tháng nào cũng hết tiền, có tháng còn không đủ còn phải đi vay”. Khi các khoản cố định như trả nợ nhà, nuôi xe, sinh hoạt cơ bản đã chiếm phần lớn thu nhập, mọi phát sinh như bầu bí, sinh con, tiêm phòng, sữa bỉm đều trở thành gánh nặng. Đây là ví dụ điển hình cho sai lầm phổ biến: chỉ tính được tiền trả góp mua ô tô mà quên cộng thêm chi phí nuôi xe hàng tháng và rủi ro thu nhập giảm. Với những gia đình chỉ có một người kiếm tiền hoặc nguồn thu bấp bênh, biên an toàn tài chính cần rộng hơn nhiều so với cảm giác “tạm đủ” trên giấy.
Nên mua ô tô khi nào: 3 câu hỏi buộc phải tự trả lời
Từ ba câu chuyện trên, câu hỏi “mua ô tô hay không” không còn là chuyện sĩ diện hay tiện nghi, mà là bài toán sống còn của ngân sách gia đình mua xe. Trước khi ký hợp đồng, hãy tự trả lời ba câu hỏi. Một, nếu mỗi tháng phải dành thêm khoảng 5 triệu đồng để nuôi xe, ngân sách hiện tại còn dư bao nhiêu và tỷ lệ tiết kiệm có tụt xuống mức dưới 10% hay không. Hai, chi phí gửi xe ở khu vực bạn sống là bao nhiêu, có chấp nhận được nếu nó chiếm cả phần đáng kể trong chi phí nuôi xe hàng tháng như trường hợp 4 triệu đồng/tháng ở Vành đai 2.
Ba, nếu phải vay tiền mua ô tô, bạn có đang tính cả khoản trả nợ hàng tháng lẫn chi phí sử dụng xe, hay chỉ nhìn vào số tiền trả trước và mức trả góp. Với gia đình có con nhỏ, thường xuyên đi xa hoặc cần xe cho công việc, ô tô mang lại sự tiện lợi và an toàn đáng kể. Nhưng nếu sau khi cộng hết các khoản, bạn không giữ được một khoản tiết kiệm ổn định mỗi tháng, thì lựa chọn khôn ngoan có thể là trì hoãn, đi taxi, xe công nghệ hoặc xe máy thêm vài năm. Ô tô nên là công cụ nâng chất lượng sống, không phải chiếc “máy đốt tiền” đẩy cả nhà vào vòng xoáy nợ nần.