
Cảnh báo rủi ro thay cho rà soát dàn trải
Dữ liệu hóa đơn điện tử là thông tin giao dịch được cơ quan thuế tổng hợp và phân tích để nhận diện dấu hiệu bất thường, phân loại rủi ro và xác định trường hợp cần kiểm tra. Giá trị của hệ thống không nằm ở số cảnh báo, mà ở khả năng hướng nguồn lực đến đúng nơi.
Trong 9 tháng năm 2026, Thuế tỉnh Sơn La dùng hệ thống tổng hợp, phân tích và cảnh báo rủi ro hóa đơn điện tử để rà soát, cảnh báo 697 doanh nghiệp và hộ kinh doanh cần kiểm tra, xử lý. Đây là tín hiệu để xác minh, không phải kết luận rằng tất cả các trường hợp đều vi phạm. Cách phân biệt ấy rất quan trọng: cảnh báo có ích khi mở đầu một quy trình kiểm tra có căn cứ, chứ không biến thành phán quyết tự động.
Khi số người nộp thuế lớn, kiểm tra đồng loạt vừa tốn nguồn lực vừa gây phiền hà cho người tuân thủ. Quản lý thuế dựa trên phân loại rủi ro cho phép cơ quan chức năng tập trung vào dấu hiệu bất thường, còn nhóm rủi ro thấp có thể chịu mức độ kiểm tra nhẹ hơn. Đó là hướng hợp lý hơn rà soát dàn trải.
Sơn La và Điện Biên: dữ liệu dẫn đường cho xác minh
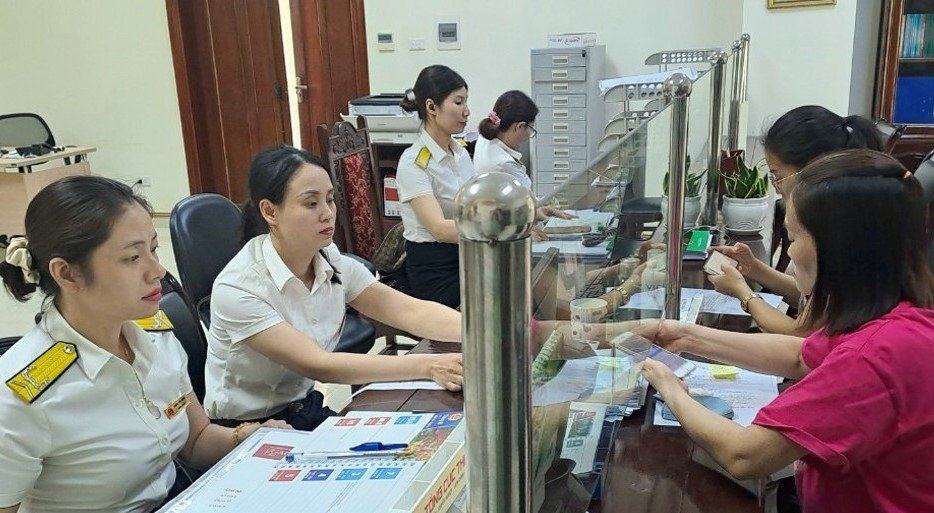
Tại Sơn La, phạm vi phân tích không dừng ở cảnh báo chung. Cơ quan thuế thực hiện sáu kết quả phân tích tự động, rà soát 14.088 người nộp thuế và xác định 65 trường hợp rủi ro cao để đưa vào kế hoạch rà soát, kiểm tra. Với lĩnh vực xăng dầu, 86 doanh nghiệp được rà soát chuyên sâu; 23 doanh nghiệp có dấu hiệu xuất gộp hóa đơn. Đây là dấu hiệu cần tiếp tục xác minh, không đồng nghĩa doanh nghiệp đã bị kết luận vi phạm.
Điện Biên cũng tăng cường phân tích dữ liệu, đánh giá rủi ro và kiểm tra hóa đơn điện tử. Trong tháng 9/2026, tỉnh đánh giá rủi ro đối với 1.205 lượt người nộp thuế; hệ thống chưa ghi nhận trường hợp rủi ro cao cần phối hợp áp dụng biện pháp quản lý. Tỉnh đồng thời đánh giá theo chín chỉ số đối với 2.652 người nộp thuế; năm trường hợp rủi ro cao được phê duyệt đưa vào kiểm tra, rà soát.
Những con số này cho thấy công nghệ không thay thế cán bộ xác minh. Nó giúp sàng lọc trước, để kiểm tra có trọng tâm và để những cảnh báo không đủ căn cứ được giải trình, đối chiếu thay vì mặc nhiên xem là sai phạm.
Dữ liệu sạch vừa chống thất thu, vừa giảm phiền hà
Cảnh báo chỉ đáng tin khi dữ liệu đầu vào chính xác, đầy đủ và được cập nhật. Dữ liệu thuế có thể đến từ đăng ký, kê khai, nộp thuế, hóa đơn điện tử và nhiều nguồn khác; nếu thông tin định danh sai, trùng lặp hoặc chậm cập nhật, hệ thống có thể đánh giá lệch. Làm sạch dữ liệu vì thế không phải thao tác kỹ thuật phụ trợ, mà là nền móng của quản lý minh bạch và chống thất thu.
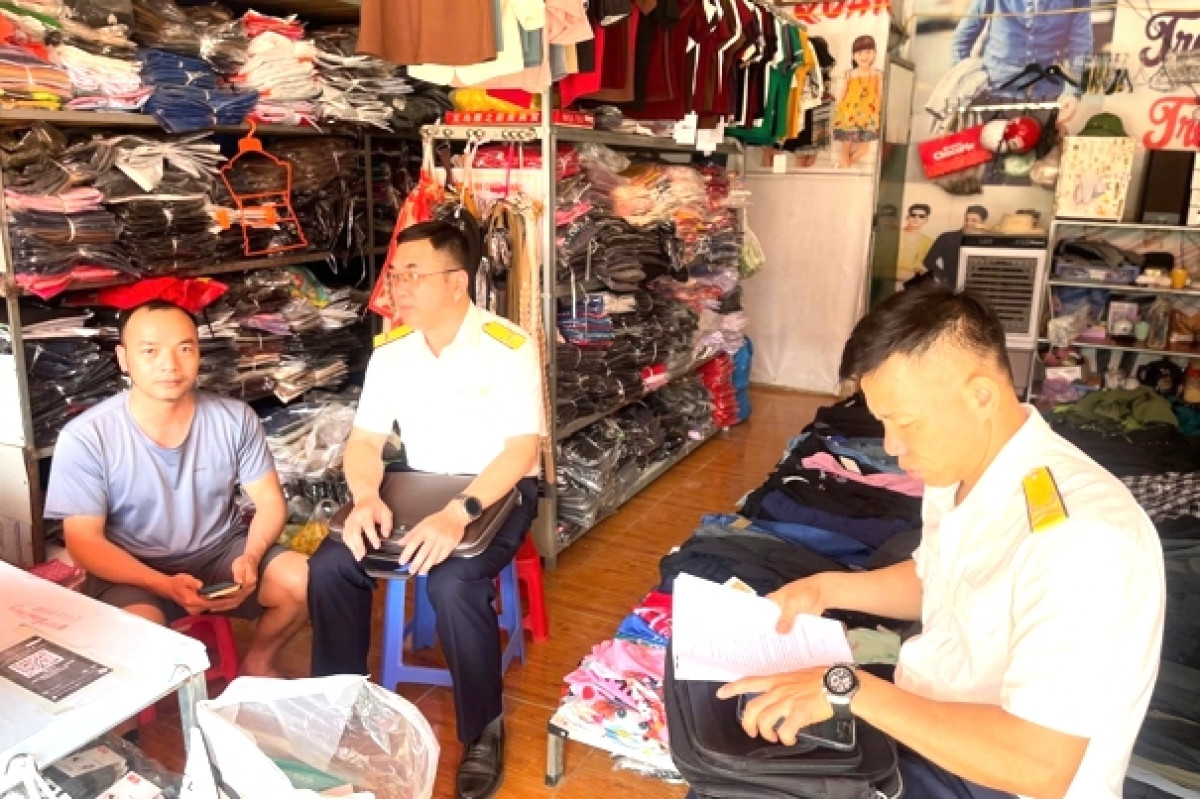
Khi dữ liệu được chuẩn hóa và đối chiếu, cơ quan thuế có thể phát hiện chênh lệch giữa hóa đơn với tờ khai, nhận diện dấu hiệu bất thường và lựa chọn trường hợp cần giải trình. Tại Điện Biên, trong 2.073 lượt cảnh báo chênh lệch giữa dữ liệu hóa đơn và tờ khai thuế giá trị gia tăng còn tồn, 81 lượt đã được giải trình, kê khai bổ sung, làm tăng số thuế phải nộp 852.000 đồng; nhiều lượt khác vẫn đang chờ giải trình hoặc được yêu cầu bổ sung.
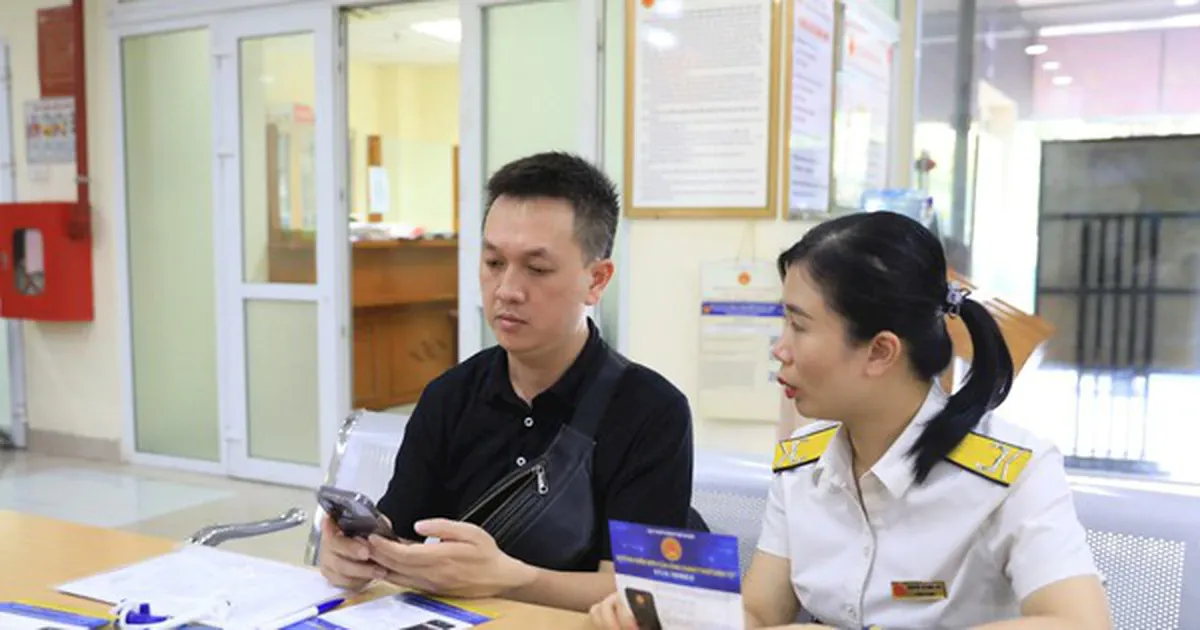
Lợi ích cũng phải đến với người nộp thuế. Thông tin chính xác giúp người dân và doanh nghiệp tránh cung cấp đi cung cấp lại giấy tờ; thủ tục đăng ký, kê khai, nộp và hoàn thuế có thể nhanh hơn. Dữ liệu tốt còn giúp giảm kiểm tra với nhóm rủi ro thấp, để nguồn lực tập trung vào trường hợp cần kiểm soát.
Cảnh báo phải đi cùng dữ liệu có chất lượng
Không nên đánh đồng số lượng cảnh báo với hiệu quả chống thất thu. Một hệ thống chỉ tạo giá trị khi cảnh báo có thể giải thích, được xác minh đúng quy trình và giúp xử lý công bằng. Dữ liệu thiếu liên thông hoặc thông tin cũ có thể khiến người tuân thủ bị yêu cầu giải trình không cần thiết; bởi vậy, chuẩn hóa định danh, cập nhật trạng thái người nộp thuế và đối chiếu nhiều nguồn là điều kiện thiết yếu.
Trong thời gian tới, Thuế tỉnh Sơn La cho biết sẽ tiếp tục tăng cường phân tích, cảnh báo rủi ro hóa đơn điện tử và đôn đốc xử lý các trường hợp còn tồn đọng. Đây nên là một quá trình thường xuyên, có tiêu chuẩn rõ ràng, thay vì chiến dịch làm sạch dữ liệu nhất thời. Khi dữ liệu đáng tin, cảnh báo sẽ bớt gây nhiễu, kiểm tra chính xác hơn và việc tuân thủ trở nên thuận tiện.
Kết luận, dữ liệu hóa đơn điện tử đang giúp ngành Thuế chuyển từ kiểm tra đại trà sang quản lý theo rủi ro. Nhưng công nghệ không tự bảo đảm công bằng hay minh bạch: điều đó phụ thuộc vào chất lượng dữ liệu và cách cơ quan thuế xác minh cảnh báo. Làm sạch dữ liệu và xử lý có trọng tâm cần đi cùng nhau để vừa hạn chế thất thu, vừa bảo vệ người nộp thuế làm đúng.