
Từ “ao nhỏ” ra “biển lớn”: bản chất của việc FTSE nâng hạng Việt Nam
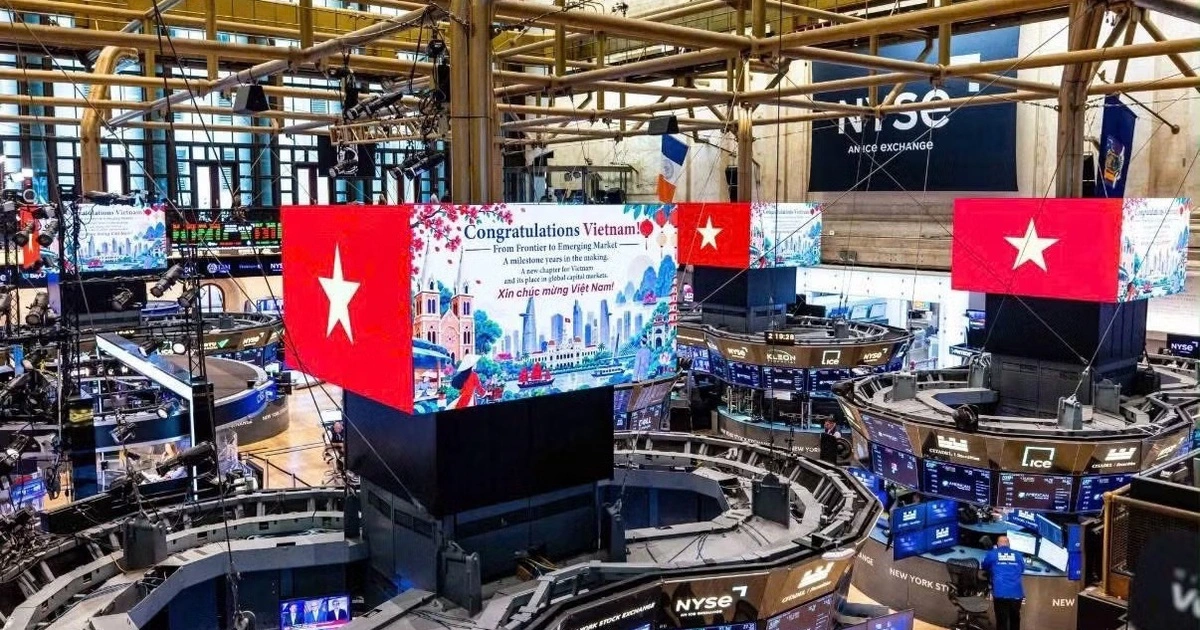
FTSE nâng hạng Việt Nam là việc thị trường chứng khoán Việt Nam được chuyển từ nhóm thị trường cận biên lên nhóm thị trường mới nổi thứ cấp trong hệ thống chỉ số GEIS của FTSE Russell, kèm theo việc bổ sung 27 cổ phiếu Việt Nam vào các rổ chỉ số và tăng trọng số phân bổ, qua đó mở ra khả năng thu hút dòng vốn ngoại chứng khoán lớn hơn từ các quỹ chỉ số toàn cầu và nhà đầu tư tổ chức. Điều này không còn là câu chuyện kỹ thuật khô khan, mà là bước nhảy hạng thay đổi luật chơi. Phó Chủ tịch Ủy ban Chứng khoán Nhà nước Bùi Hoàng Hải nhấn mạnh, với 27 cổ phiếu được vào rổ, trọng số của Việt Nam tăng lên khoảng 0,49%, cao hơn đáng kể so với mức dự kiến trước đó khoảng 0,328%. Nói cách khác, Việt Nam không còn là “con cá to trong cái ao nhỏ” thị trường cận biên mà đang trở thành “con cá nhỏ bước ra biển lớn”, chịu cạnh tranh trực tiếp với các thị trường mới nổi khác. Quan điểm của cơ quan quản lý lẫn đơn vị xây dựng chỉ số đều thống nhất ở một điểm: nâng hạng không phải đích đến, mà là vé vào cửa cho một sân chơi rộng hơn, nơi khả năng duy trì cải cách và chất lượng thị trường sẽ quyết định vị thế lâu dài.
Dòng vốn thụ động: từ kỳ vọng 1,5 tỷ lên kịch bản hơn 4 tỷ USD – cơ hội và sức ép
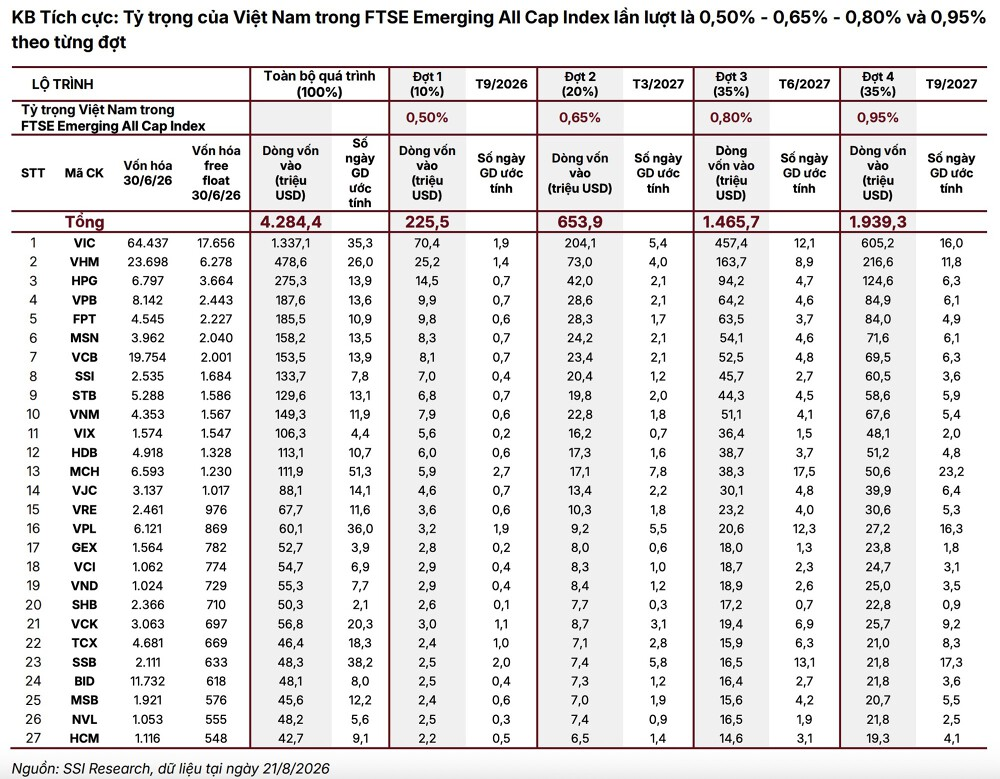
Ngay sau thông tin FTSE Russell bổ sung 27 cổ phiếu Việt Nam vào GEIS, thị trường lập tức bàn về dòng vốn thụ động sẽ chảy vào. Trước đây, con số hay được nhắc tới là khoảng 1,5 tỷ USD vốn thụ động theo lộ trình nâng hạng, dựa trên giả định trọng số Việt Nam ở mức 0,32%. Khi trọng số thực tế tăng lên quanh 0,49%, Phó Chủ tịch UBCKNN cho rằng dòng vốn vào Việt Nam “sẽ lớn hơn con số 1,5 tỷ USD mà chúng ta đã dự kiến”. Theo phân tích, kịch bản cơ sở cho thấy nếu tỷ trọng Việt Nam duy trì quanh 0,49% trong FTSE Emerging All Cap Index, dòng vốn thụ động tích lũy qua bốn giai đoạn từ tháng 9/2026 đến tháng 9/2027 có thể đạt mức tương đối lớn và được giải ngân dần, giúp thị trường có thêm thời gian hấp thụ và giảm sốc giá trong các kỳ tái cơ cấu. Kịch bản tích cực còn tham vọng hơn khi giả định tỷ trọng tăng dần lên tới 0,95%, mở ra khả năng dòng vốn cao gấp nhiều lần. Cơ hội là rõ, nhưng đi kèm là sức ép: thị trường nội địa phải xử lý được lượng mua vào lớn trong thời gian ngắn, tránh tình trạng nghẽn lệnh, biến động cực đoan hoặc bị các dòng tiền nóng lợi dụng.
Những cổ phiếu hưởng lợi nhất: VIC, VHM, HPG và cuộc chơi của thanh khoản
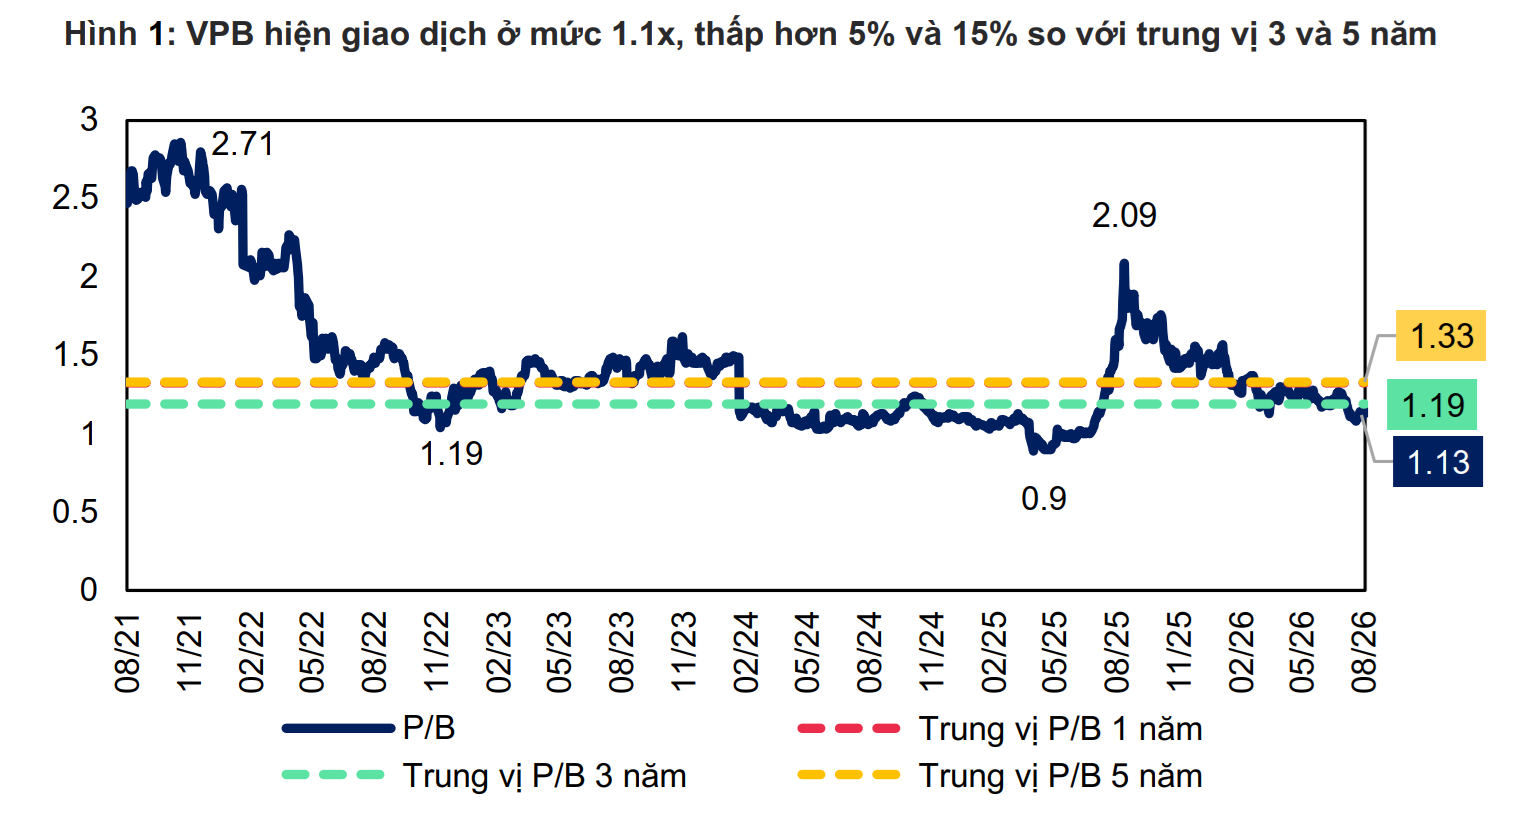
Không phải mọi cổ phiếu trong nhóm 27 đều hưởng lợi như nhau từ FTSE nâng hạng Việt Nam. Dòng vốn thụ động được phân bổ theo tỷ trọng trong chỉ số, nghĩa là ưu tiên cho các mã vốn hóa lớn, tỷ lệ tự do chuyển nhượng cao và đủ điều kiện tiếp cận. Phân tích cho thấy trong kịch bản tích cực, các cổ phiếu đầu ngành như VIC, VHM, HPG, VPB, FPT nhiều khả năng là tâm điểm hút vốn, với mức phân bổ ước tính vượt trội so với phần còn lại. Tuy nhiên, câu hỏi quan trọng hơn là: liệu từng mã có hấp thụ nổi lượng cầu này hay không? Với giả định dòng vốn lớn, ước tính lượng tiền phân bổ cho VIC tương đương hơn ba chục ngày giao dịch, VHM hơn hai chục ngày, trong khi một số cổ phiếu khác có thể cần trên năm chục ngày giao dịch để hấp thụ hoàn toàn, dựa trên thanh khoản hiện tại. Điều này cho thấy thanh khoản cổ phiếu sẽ quyết định mức độ hưởng lợi của từng mã chứng chỉ: mã nào đủ sâu, đủ rộng sẽ biến dòng tiền thụ động thành hỗ trợ giá bền vững; mã nào thanh khoản mỏng có nguy cơ biến thành “nút thắt” khiến giá biến động khó lường. Vì vậy, nhà đầu tư cá nhân không nên chỉ nhìn vào danh sách 27 cổ phiếu hưởng lợi FTSE mà bỏ qua phân tích về thanh khoản, cơ cấu cổ đông và biên độ dao động giá trước các kỳ tái cơ cấu chỉ số.
Tác động tới nhà đầu tư: cơ hội tái định giá nhưng không phải “tiền rơi từ trời”
Với nhà đầu tư trong nước, dòng vốn thụ động vào chứng khoán Việt Nam không đồng nghĩa với việc giá cổ phiếu sẽ đi lên thẳng đứng. Dòng tiền dự kiến sẽ được giải ngân theo lộ trình từ tháng 9/2026 tới tháng 9/2027, chia nhỏ thành nhiều giai đoạn để tránh gây sốc cho thị trường. Điều này mở ra khoảng thời gian đủ dài để nhà đầu tư chủ động cơ cấu danh mục, đón đầu tái cơ cấu ETF, nhưng cũng là khoảng trống cho hoạt động đầu cơ ngắn hạn. Quan trọng hơn, ở chiều dài hạn, các chuyên gia quản lý quỹ đều nhấn mạnh nâng hạng mới chỉ là một “tấm vé mời” dành cho các tổ chức đầu tư nước ngoài và quỹ chủ động. Dòng vốn thực sự bền vững vẫn là dòng vốn chủ động, sẽ đánh giá kỹ sức hấp dẫn thực tế của thị trường, từ chất lượng doanh nghiệp, tính minh bạch tới môi trường pháp lý. Nói cách khác, nhà đầu tư không nên biến kỳ vọng dòng vốn thụ động thành lý do duy nhất để mua vào, mà phải xem nâng hạng như cú hích để rà soát lại tiêu chuẩn lựa chọn cổ phiếu: ưu tiên doanh nghiệp có nền tảng cơ bản vững, thanh khoản ổn định và tiềm năng nâng tỷ trọng trong các kỳ rà soát tiếp theo.
Điều kiện để tỷ trọng tiếp tục tăng: cải cách, tiếp cận và “cửa” cho vốn ngoại
Ở góc nhìn hệ thống, FTSE nâng hạng Việt Nam phản ánh nỗ lực cải cách về khả năng tiếp cận và vận hành thị trường trong thời gian qua. Đại diện đơn vị xây dựng chỉ số nhấn mạnh họ không chỉ nhìn vào văn bản pháp lý trên giấy, mà còn theo dõi hiệu quả thực thi với dòng vốn toàn cầu, từ việc mở rộng room cho nhà đầu tư nước ngoài tới cải thiện hạ tầng giao dịch và xử lý. Chính vì vậy, việc Việt Nam có nâng thêm tỷ trọng trong FTSE Emerging All Cap Index – về mặt kịch bản có thể lên tới 0,95% – sẽ phụ thuộc vào việc đà cải cách có được duy trì hay không. Nếu thị trường tiếp tục gia tăng thanh khoản, mở rộng lượng cổ phiếu thực sự có thể đầu tư đối với nhà đầu tư quốc tế và giữ ổn định môi trường pháp lý, dòng vốn ngoại chứng khoán sẽ không chỉ dừng ở các quỹ thụ động, mà còn lan sang các quỹ chủ động và những dòng tiền ngoài hệ thống ETF. Ngược lại, nếu cải cách chững lại, tỷ trọng Việt Nam có nguy cơ bị “đóng khung” ở mức hiện tại, hoặc tăng rất chậm. Khi đó, lợi thế nâng hạng có thể phai nhạt, và thị trường sẽ phải cạnh tranh gay gắt hơn với các đối thủ mới nổi khác. Bài toán cho nhà quản lý vì thế khá rõ: muốn dòng vốn vào nhiều và ở lại lâu, phải tiếp tục nâng chất lượng thị trường chứ không thể chỉ trông chờ vào một quyết định nâng hạng.