
Nâng hạng FTSE là gì và tại sao lại là bước ngoặt cho chứng khoán Việt Nam?
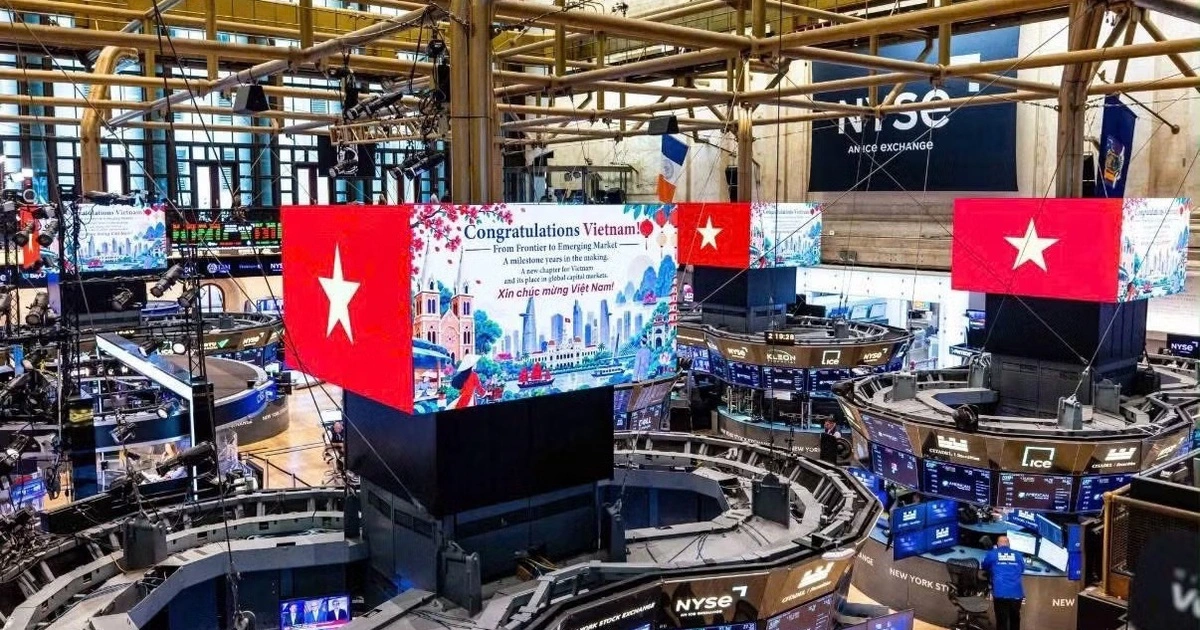
Nâng hạng FTSE là việc FTSE Russell chính thức chuyển một thị trường cổ phiếu từ nhóm cận biên lên nhóm mới nổi, qua đó đưa cổ phiếu nước này vào các bộ chỉ số toàn cầu và buộc hàng loạt quỹ thụ động, quỹ ETF phải mua vào theo tỷ trọng mới, tạo ra dòng vốn ngoại bền bỉ, có lộ trình và tác động sâu tới giá cổ phiếu, thanh khoản lẫn cách vận hành của thị trường. Nói thẳng, đây không phải câu chuyện danh hiệu mà là việc chứng khoán Việt Nam được đặt vào bản đồ phân bổ vốn toàn cầu, với kỷ luật cao hơn và sức ép cải cách liên tục. Sau nâng hạng, thị trường trở thành “con cá nhỏ bước ra biển lớn”, với mức độ mở cao hơn và chịu tác động nhiều hơn từ biến động toàn cầu.
Điểm mấu chốt của nâng hạng FTSE là tỷ trọng của chứng khoán Việt Nam trong FTSE Emerging All Cap Index tăng từ khoảng 0,34–0,35% lên khoảng 0,49–0,50% chỉ sau một kỳ rà soát. Khi tỷ trọng tăng, các quỹ mô phỏng chỉ số buộc phải điều chỉnh danh mục, tạo ra dòng vốn ngoại Việt Nam vào thị trường. Nâng hạng FTSE, vì thế, là cơ chế mang tính thể chế để vốn ngoại gắn chặt hơn với chứng khoán Việt Nam, thay vì phụ thuộc vào tâm lý ngắn hạn. FTSE không chỉ nhìn vào hệ thống pháp lý trên giấy tờ mà còn đặt trọng tâm vào hiệu quả thực thi thực tế đối với dòng vốn toàn cầu.
Không chỉ là 1,5 tỷ: vì sao câu chuyện đã mở rộng lên hơn 4,28 tỷ vốn thụ động?
Lúc đầu, thị trường quen với con số khoảng 1,5 tỷ vốn thụ động có thể phân bổ vào Việt Nam theo lộ trình nâng hạng. Đó là ước tính dựa trên giả định trọng số của Việt Nam quanh 0,32% trong các bộ chỉ số. Nhưng trò chơi đã khác khi FTSE công bố 27 cổ phiếu Việt Nam, thay vì 24 như dự kiến, và trọng số tăng lên khoảng 0,49%. Theo SSI Research, kịch bản cơ sở với tỷ trọng duy trì quanh mức này cho thấy tổng dòng vốn thụ động tích lũy có thể đạt khoảng 2,21 tỷ. Còn ở kịch bản tích cực, nếu tỷ trọng tiếp tục tăng lên khoảng 0,95% vào tháng 9/2027, lượng vốn thụ động tích lũy có thể đạt khoảng 4,284 tỷ.
Thẳng thắn mà nói, việc bàn luận giữa 2,21 và 4,284 tỷ không phải chuyện “đoán số” cho vui, mà là đánh giá xem cải cách thị trường vốn có đủ mạnh để FTSE tiếp tục tăng tỷ trọng Việt Nam hay không. Động lực của kịch bản tích cực đến từ việc gia tăng free-float, xuất hiện thêm các doanh nghiệp vốn hóa lớn đủ điều kiện chỉ số, cải thiện khả năng tiếp cận của nhà đầu tư nước ngoài, dư địa sở hữu nước ngoài lớn hơn – hay nói cách khác là kết quả cải cách thị trường vốn được nhà cung cấp chỉ số toàn cầu ghi nhận. Phó Chủ tịch Ủy ban Chứng khoán Nhà nước khẳng định: ông tin rằng con số thực tế sẽ lớn hơn 1,5 tỷ mà thị trường từng dự kiến.
Lộ trình giải ngân: tác động lên từng cổ phiếu và nhà đầu tư cá nhân
Điều quan trọng với nhà đầu tư không phải chỉ là tổng lượng vốn ngoại Việt Nam, mà là cách nó chảy vào theo thời gian. Dòng vốn thụ động dự kiến không vào thị trường cùng lúc mà được phân bổ theo nhiều giai đoạn, bắt đầu từ tháng 9/2026 và kéo dài đến tháng 9/2027. SSI Research giả định quá trình giải ngân diễn ra qua 4 đợt, với tốc độ lần lượt 10%, 20%, 35% và 35% vào các tháng 9/2026, 3/2027, 6/2027 và 9/2027. Điều này đồng nghĩa tác động từ dòng vốn thụ động sẽ diễn ra theo từng bước thay vì tập trung vào một kỳ tái cơ cấu duy nhất, giúp thị trường có thêm thời gian hấp thụ dòng tiền và hạn chế biến động mạnh quanh các kỳ tái cơ cấu.
Với nhà đầu tư cá nhân, lộ trình này mang hai ý nghĩa. Một mặt, nó tạo nền cầu ngoại tương đối ổn định cho các cổ phiếu nằm trong rổ FTSE, khiến các nhịp điều chỉnh lớn khó xảy ra nếu không có cú sốc mới. Mặt khác, việc dòng tiền vào theo quý khiến những chiến lược “đánh quả” kỳ ATC trở nên rủi ro hơn nhiều. Thanh khoản từng cổ phiếu, số ngày giao dịch cần thiết để hấp thụ lượng vốn dự kiến là yếu tố sống còn. Sau nâng hạng, thị trường trở thành “con cá nhỏ bước ra biển lớn”, đồng nghĩa nhà đầu tư cá nhân cũng phải chơi theo luật của dòng vốn toàn cầu: kỷ luật hơn, kiên nhẫn hơn và chấp nhận mức độ biến động gắn với thông tin quốc tế.
Nâng hạng FTSE và cuộc tái định giá cổ phiếu: ai được hưởng lợi?
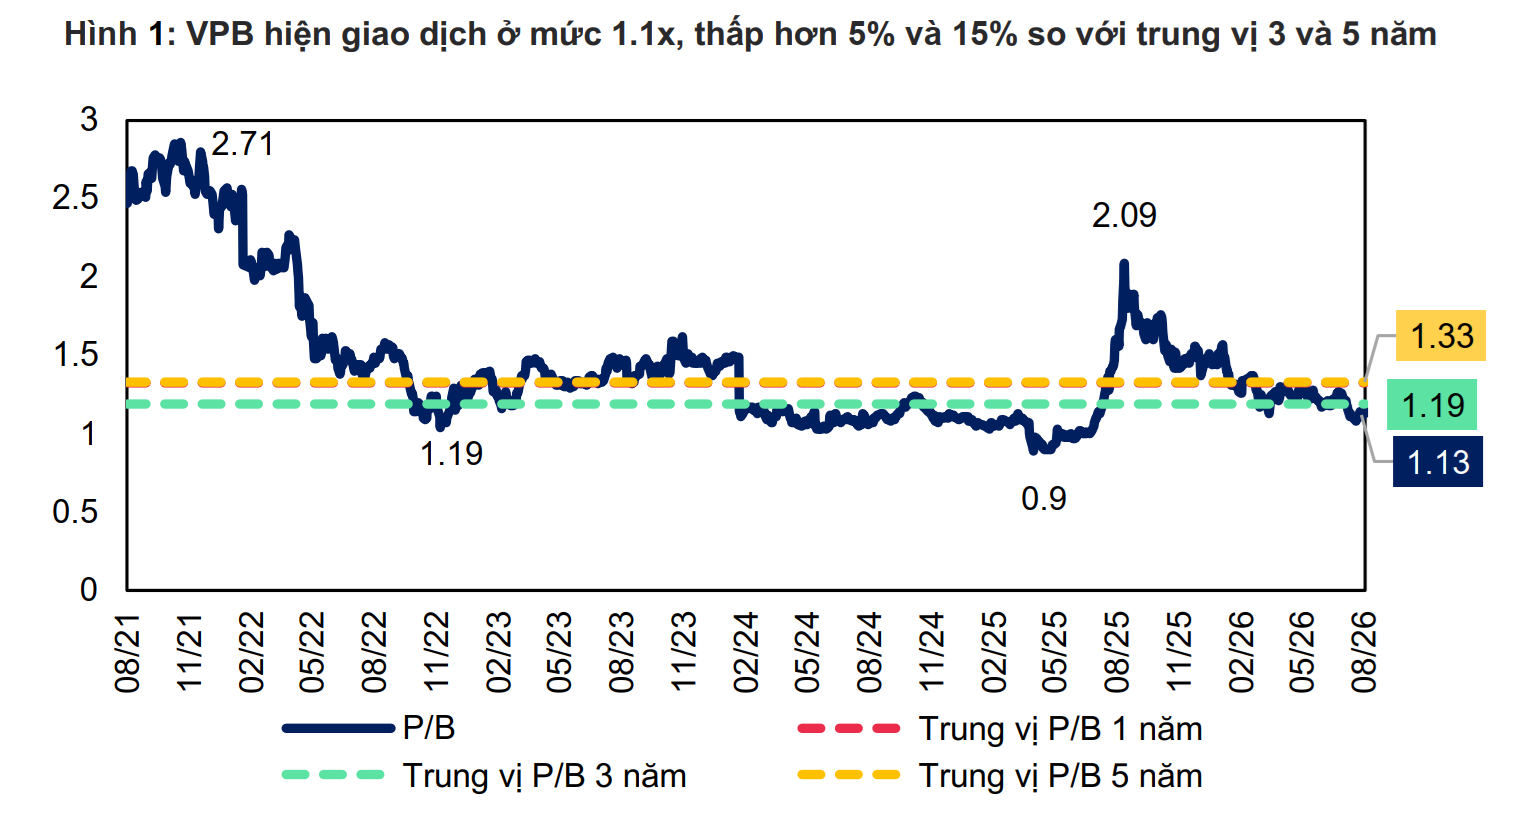
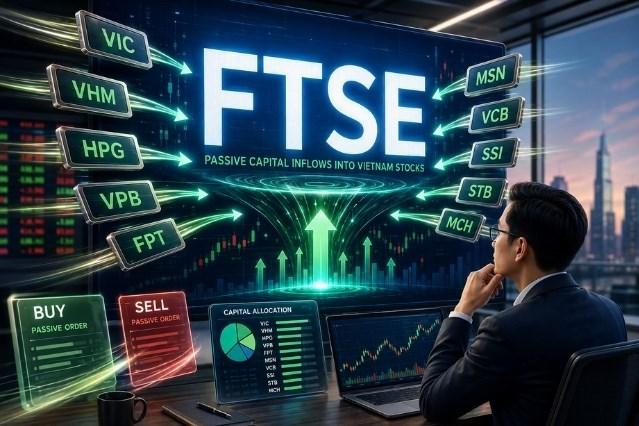
Danh sách FTSE Global Equity Index Series mới đã đưa 27 cổ phiếu Việt Nam vào các nhóm Large Cap, Mid Cap và Small Cap. Điều này đặt nền cho một cuộc tái định giá toàn diện với các mã nằm trong rổ, khi quỹ thụ động buộc phải phân bổ vốn theo tỷ trọng. Những cổ phiếu vốn hóa lớn như VIC, VHM, HPG, VPB được SSI Research đánh giá là nhận lượng vốn đáng kể trong cả quá trình nâng hạng. Một số mã khác như FPT, MSN, VCB, SSI, STB, VNM cũng nằm trong nhóm được dự báo hưởng lợi. Đáng chú ý, nhóm Small Cap được bổ sung vào chỉ số không chỉ nhận dòng vốn mới mà còn được nâng vị thế, trở nên “thấy được” trong mắt quỹ ngoại thay vì bị bỏ qua như trước.
Tuy nhiên, nâng hạng FTSE không phải là lời đảm bảo rằng tất cả cổ phiếu được thêm vào rổ sẽ tăng bền vững. FTSE muốn nhìn thấy cải cách được thực thi: từ khả năng tiếp cận thị trường, hiệu quả vận hành tới trải nghiệm thực tế của nhà đầu tư nước ngoài. Nếu doanh nghiệp không cải thiện chất lượng thông tin, quản trị, free-float và chống pha loãng, dòng tiền thụ động có thể vào rồi ra mà không tạo giá trị lâu dài. Kỳ rà soát FTSE tháng 3/2027 sẽ là phép thử quan trọng cho luận điểm rằng tỷ trọng Việt Nam có tiếp tục tăng hay dừng lại. Cơ hội lớn nhất nằm ở các cổ phiếu Small Cap có nền tảng cơ bản tốt nhưng trước đây bị định giá thấp; nay được dòng vốn ngoại buộc phải nhìn lại và trả giá đúng hơn.
Sau nâng hạng: thị trường Việt Nam phải sống chung với chuẩn toàn cầu
Nâng hạng FTSE là phần thưởng cho những cải cách đã thực hiện, nhưng đồng thời là cam kết phải duy trì và tăng tốc cải cách trong tương lai. Theo đại diện FTSE Russell, việc xem xét nâng hạng tiếp tục phụ thuộc vào tiến trình cải thiện khả năng tiếp cận thị trường, hiệu quả vận hành và trải nghiệm của nhà đầu tư nước ngoài. Động lực của kịch bản vốn thụ động tích cực đến từ việc gia tăng free-float, xuất hiện thêm doanh nghiệp vốn hóa lớn đủ điều kiện chỉ số và dư địa sở hữu nước ngoài lớn hơn. Nếu Việt Nam chậm lại, tỷ trọng có thể đứng yên, nghĩa là bỏ lỡ cơ hội hút thêm hàng tỷ vốn ngoại. Sau nâng hạng, thị trường không còn được “bao cấp” mà phải cạnh tranh với các thị trường mới nổi khác để giữ chân vốn toàn cầu.
Với nhà đầu tư cá nhân, thực tế mới này đòi hỏi cách nhìn dài hạn hơn. Dòng vốn thụ động được chia nhỏ theo lộ trình giúp giảm sốc nhưng cũng xóa dần các cơ hội đầu cơ vào “sự kiện” nâng hạng. Từ nay, câu hỏi không phải “bao giờ tiền ngoại vào” mà là “doanh nghiệp nào đủ tốt để tiền ngoại ở lại”. Nâng hạng FTSE đã mở cánh cửa cho chứng khoán Việt Nam; việc bước qua đó với tư thế nào – thị trường minh bạch, doanh nghiệp chất lượng hay chỉ là nơi kiếm lời ngắn hạn – sẽ quyết định liệu kịch bản 4,284 tỷ vốn thụ động có trở thành thực tế hay chỉ dừng ở mức minh họa.