
Hoàn thuế GTGT tự động: Từ khái niệm đến cam kết 100% hồ sơ số hóa
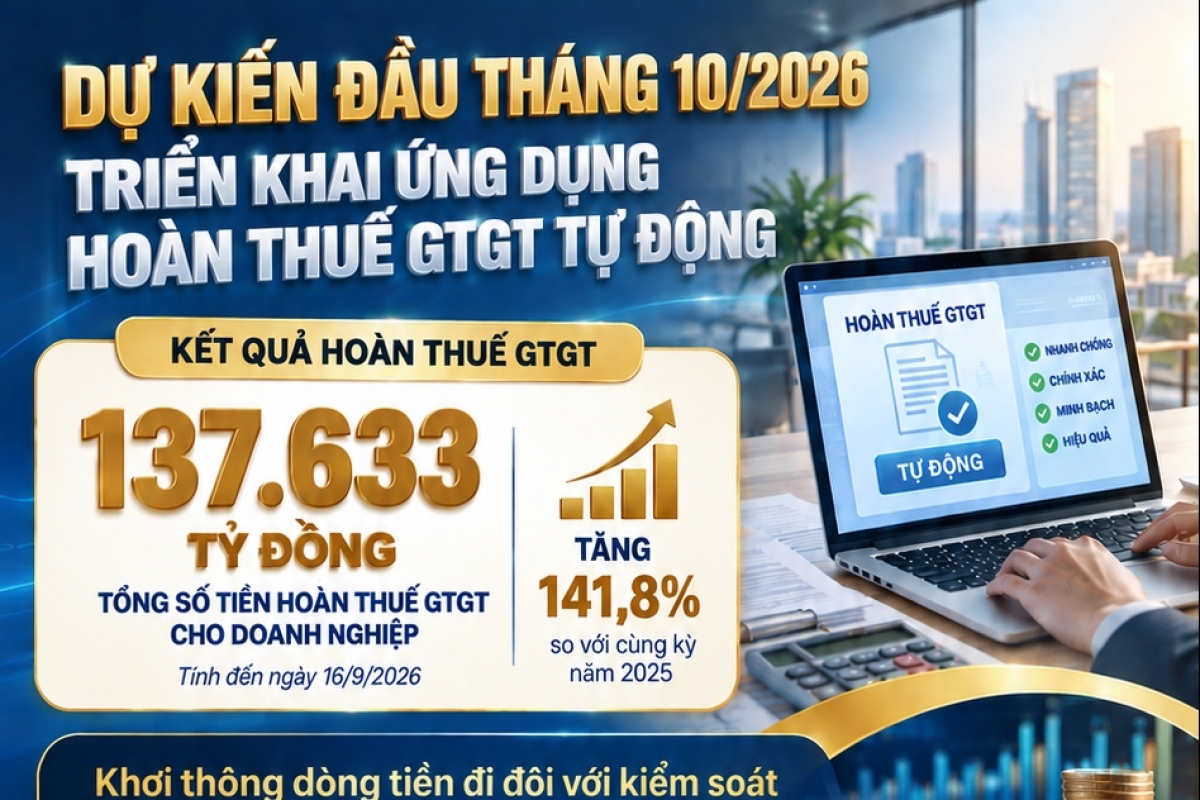
Hoàn thuế GTGT tự động là việc cơ quan thuế dùng hệ thống điện tử, phân tích dữ liệu thuế và công cụ quản lý rủi ro để tiếp nhận, đối chiếu, phân loại và ra quyết định hoàn thuế mà gần như không cần thao tác thủ công, ngoại trừ các hồ sơ có dấu hiệu rủi ro hoặc gian lận cần kiểm tra chuyên sâu. Ở đây, Cục Thuế không chỉ nói về cải tiến quy trình, mà là thay đổi toàn bộ cách tư duy quản lý: mọi hồ sơ phải đi qua “bộ lọc dữ liệu” trước khi đến tay cán bộ. Cục Thuế đặt mục tiêu số hóa 100% hồ sơ hoàn thuế giá trị gia tăng, tự động xử lý và phân loại rủi ro, hướng tới triển khai chính thức từ năm 2027. Đây là tuyên bố cho thấy hoàn thuế GTGT sẽ trở thành một trong những mũi nhọn của Cục Thuế chuyển đổi số.
Điểm đáng chú ý là mục tiêu này không xuất phát từ “ý chí hành chính” đơn thuần, mà dựa trên nền tảng đã hình thành: hiện tỷ lệ hồ sơ đề nghị hoàn được tiếp nhận điện tử đã đạt 99%; 73% hồ sơ được phân loại hoàn trước và 87% hồ sơ được giải quyết trong 6 ngày làm việc. Những con số này cho thấy hệ thống đã vận hành ở quy mô lớn, và việc tiến thêm một bước sang hoàn thuế GTGT tự động là lựa chọn hợp lý, thay vì một cuộc thử nghiệm rủi ro. Vấn đề không còn là “có số hóa hay không”, mà là số hóa đến mức nào để vừa giải phóng nguồn lực, vừa kiểm soát tốt gian lận.
Chỉ thị 34/CT-CT: Giải nút thắt bằng dữ liệu, không bằng thêm giấy tờ
Nếu trước đây, mỗi vướng mắc hoàn thuế GTGT thường được xử lý bằng thêm biểu mẫu, thêm xác minh thủ công, thì Chỉ thị số 34/CT-CT đi theo hướng ngược lại: giảm tiếp xúc, tăng dữ liệu. Chỉ thị yêu cầu cơ quan Thuế bắt buộc tiếp nhận 100% hồ sơ đề nghị hoàn thuế GTGT bằng phương thức điện tử, hệ thống thông tin giải quyết thủ tục hành chính sẽ tự động tiếp nhận và trả kết quả phản hồi ngay cho người nộp thuế. Đây là bước khóa cửa chính thức với hồ sơ giấy trong quy trình hoàn thuế, buộc cả cơ quan thuế lẫn doanh nghiệp phải nghiêm túc với số hóa hồ sơ thuế.
Quan trọng hơn, Chỉ thị 34 không coi công nghệ là “lá chắn vạn năng”, mà gắn chặt với trách nhiệm con người. Cơ quan Thuế phải khai thác triệt để cơ sở dữ liệu quản lý thuế, từ tờ khai, hóa đơn điện tử, tờ khai hải quan đến kết quả phân tích rủi ro, để bảo đảm 100% hồ sơ đủ điều kiện được giải quyết đúng thời hạn. Trường hợp số thuế không được hoàn hoặc chưa đủ điều kiện hoàn, cơ quan Thuế bắt buộc phải ban hành thông báo nêu rõ lý do cụ thể và căn cứ pháp lý. Nói cách khác, dữ liệu không chỉ dùng để xử lý rủi ro thuế, mà còn để bảo vệ quyền lợi người nộp thuế trước các quyết định chậm trễ hoặc thiếu minh bạch.
Phân tích dữ liệu thuế và phân loại rủi ro: “Bộ não số” của quy trình hoàn
Cốt lõi của hoàn thuế GTGT tự động không nằm ở giao diện nộp hồ sơ, mà ở khả năng phân tích dữ liệu thuế phía sau. Cục Thuế đang chuyển mạnh từ kiểm tra thủ công từng hồ sơ sang phân tích dữ liệu người nộp thuế, chuỗi hóa đơn và giao dịch. Ngành Thuế đã xây dựng và vận hành các công cụ phân tích, cảnh báo rủi ro trên cơ sở dữ liệu hóa đơn điện tử, hồ sơ khai thuế, đăng ký thuế, lịch sử tuân thủ và các dữ liệu nghiệp vụ khác. Đây chính là “bộ não số” giúp phân loại rủi ro hồ sơ hoàn thuế, thay thế cho cảm tính hoặc kinh nghiệm cá nhân của từng cán bộ.
Việc kết nối, phân tích các nguồn dữ liệu cho phép cơ quan thuế nhận diện sớm các dấu hiệu bất thường: doanh nghiệp quy mô nhỏ nhưng phát sinh doanh thu, giá trị mua bán và thuế GTGT đầu vào lớn; số thuế đề nghị hoàn tăng đột biến; giao dịch lòng vòng qua nhiều tầng trung gian; hóa đơn có dấu hiệu bất thường hoặc không tương xứng với năng lực hoạt động thực tế. Trên cơ sở rà soát, phân tích, đánh giá và nhận diện rủi ro, Cục Thuế yêu cầu các cấp tăng cường khai thác, đối chiếu dữ liệu hóa đơn điện tử, kê khai thuế, đăng ký thuế, lịch sử tuân thủ và kết nối thông tin giữa người bán, người mua để cảnh báo rủi ro phục vụ quản lý hoàn thuế. Cách tiếp cận này cho thấy Cục Thuế chuyển đổi số không chỉ để “làm nhanh hơn”, mà để “quản lý thông minh hơn”.
Xóa hồ sơ tồn đọng, siết kỷ cương: Tự động hóa không thay thế trách nhiệm
Một trong những cam kết mạnh nhất là mục tiêu không để xảy ra tình trạng hồ sơ tồn đọng quá hạn, ngoại trừ các trường hợp rủi ro cao hoặc có nghi vấn gian lận thuế cần phối hợp xác minh. Để làm được điều này, Cục Thuế yêu cầu rà soát, tổng hợp toàn bộ hồ sơ hoàn thuế GTGT còn dở dang, phân loại theo nhóm đối tượng, nhóm mặt hàng, xác định rõ từng khó khăn, vướng mắc, đồng thời tổ chức kiểm tra, giám sát tiến độ hằng tuần. Việc thí điểm hệ thống tự động xác định số tiền đủ điều kiện hoàn và các khoản có rủi ro dự kiến thực hiện trong tháng 12/2026, hướng tới triển khai chính thức từ năm 2027.
Tuy nhiên, tự động hóa không phải “tấm khiên” che chắn trách nhiệm cá nhân. Chỉ thị 34 nhấn mạnh yêu cầu siết chặt kỷ cương, kỷ luật hành chính và cá thể hóa trách nhiệm của công chức thuế trong từng hồ sơ tồn tại, vi phạm. Các đơn vị phải xử lý ngay tình trạng ban hành thông báo, quyết định, lệnh hoàn chậm; không cập nhật hoặc cập nhật sai thời điểm trên hệ thống; yêu cầu giải trình thiếu cụ thể; kiểm tra, xác minh hóa đơn chưa đầy đủ. Nói thẳng, nếu dữ liệu và công cụ đã đầy đủ mà hồ sơ vẫn chậm, lỗi không còn thuộc về “hệ thống”, mà thuộc về con người.
Kết luận: Hoàn thuế GTGT tự động chỉ thành công khi doanh nghiệp và cơ quan thuế cùng số hóa
Nhìn tổng thể, hoàn thuế GTGT tự động là bước đi đúng hướng và khá táo bạo của Cục Thuế chuyển đổi số: đặt mục tiêu số hóa 100% hồ sơ, dùng phân tích dữ liệu thuế để xử lý rủi ro thuế, đồng thời xóa hồ sơ tồn đọng quá hạn. Nhưng công nghệ không thể tự mình tạo ra niềm tin. Niềm tin chỉ xuất hiện khi doanh nghiệp thấy hồ sơ đủ điều kiện được giải quyết đúng hạn, lý do từ chối được giải thích rõ ràng, và các trường hợp gian lận bị phát hiện, xử lý công bằng.
Giai đoạn thí điểm từ tháng 12/2026 và triển khai chính thức từ năm 2027 sẽ là phép thử cho cả hai phía. Cơ quan thuế phải chứng minh rằng hệ thống tự động không biến thành “hộp đen” khó hiểu, còn doanh nghiệp phải chấp nhận thay đổi thói quen, chuyển hẳn sang hồ sơ điện tử, hóa đơn điện tử và tuân thủ chuẩn dữ liệu. Nếu cả hai cùng đi đến cùng con đường số hóa hồ sơ thuế, hoàn thuế GTGT sẽ không còn là “nút thắt” mà trở thành một quy trình nhanh, minh bạch và có thể dự đoán được.