
Từ hoàn thuế thủ công đến quản lý dựa trên dữ liệu: bước ngoặt của ngành Thuế
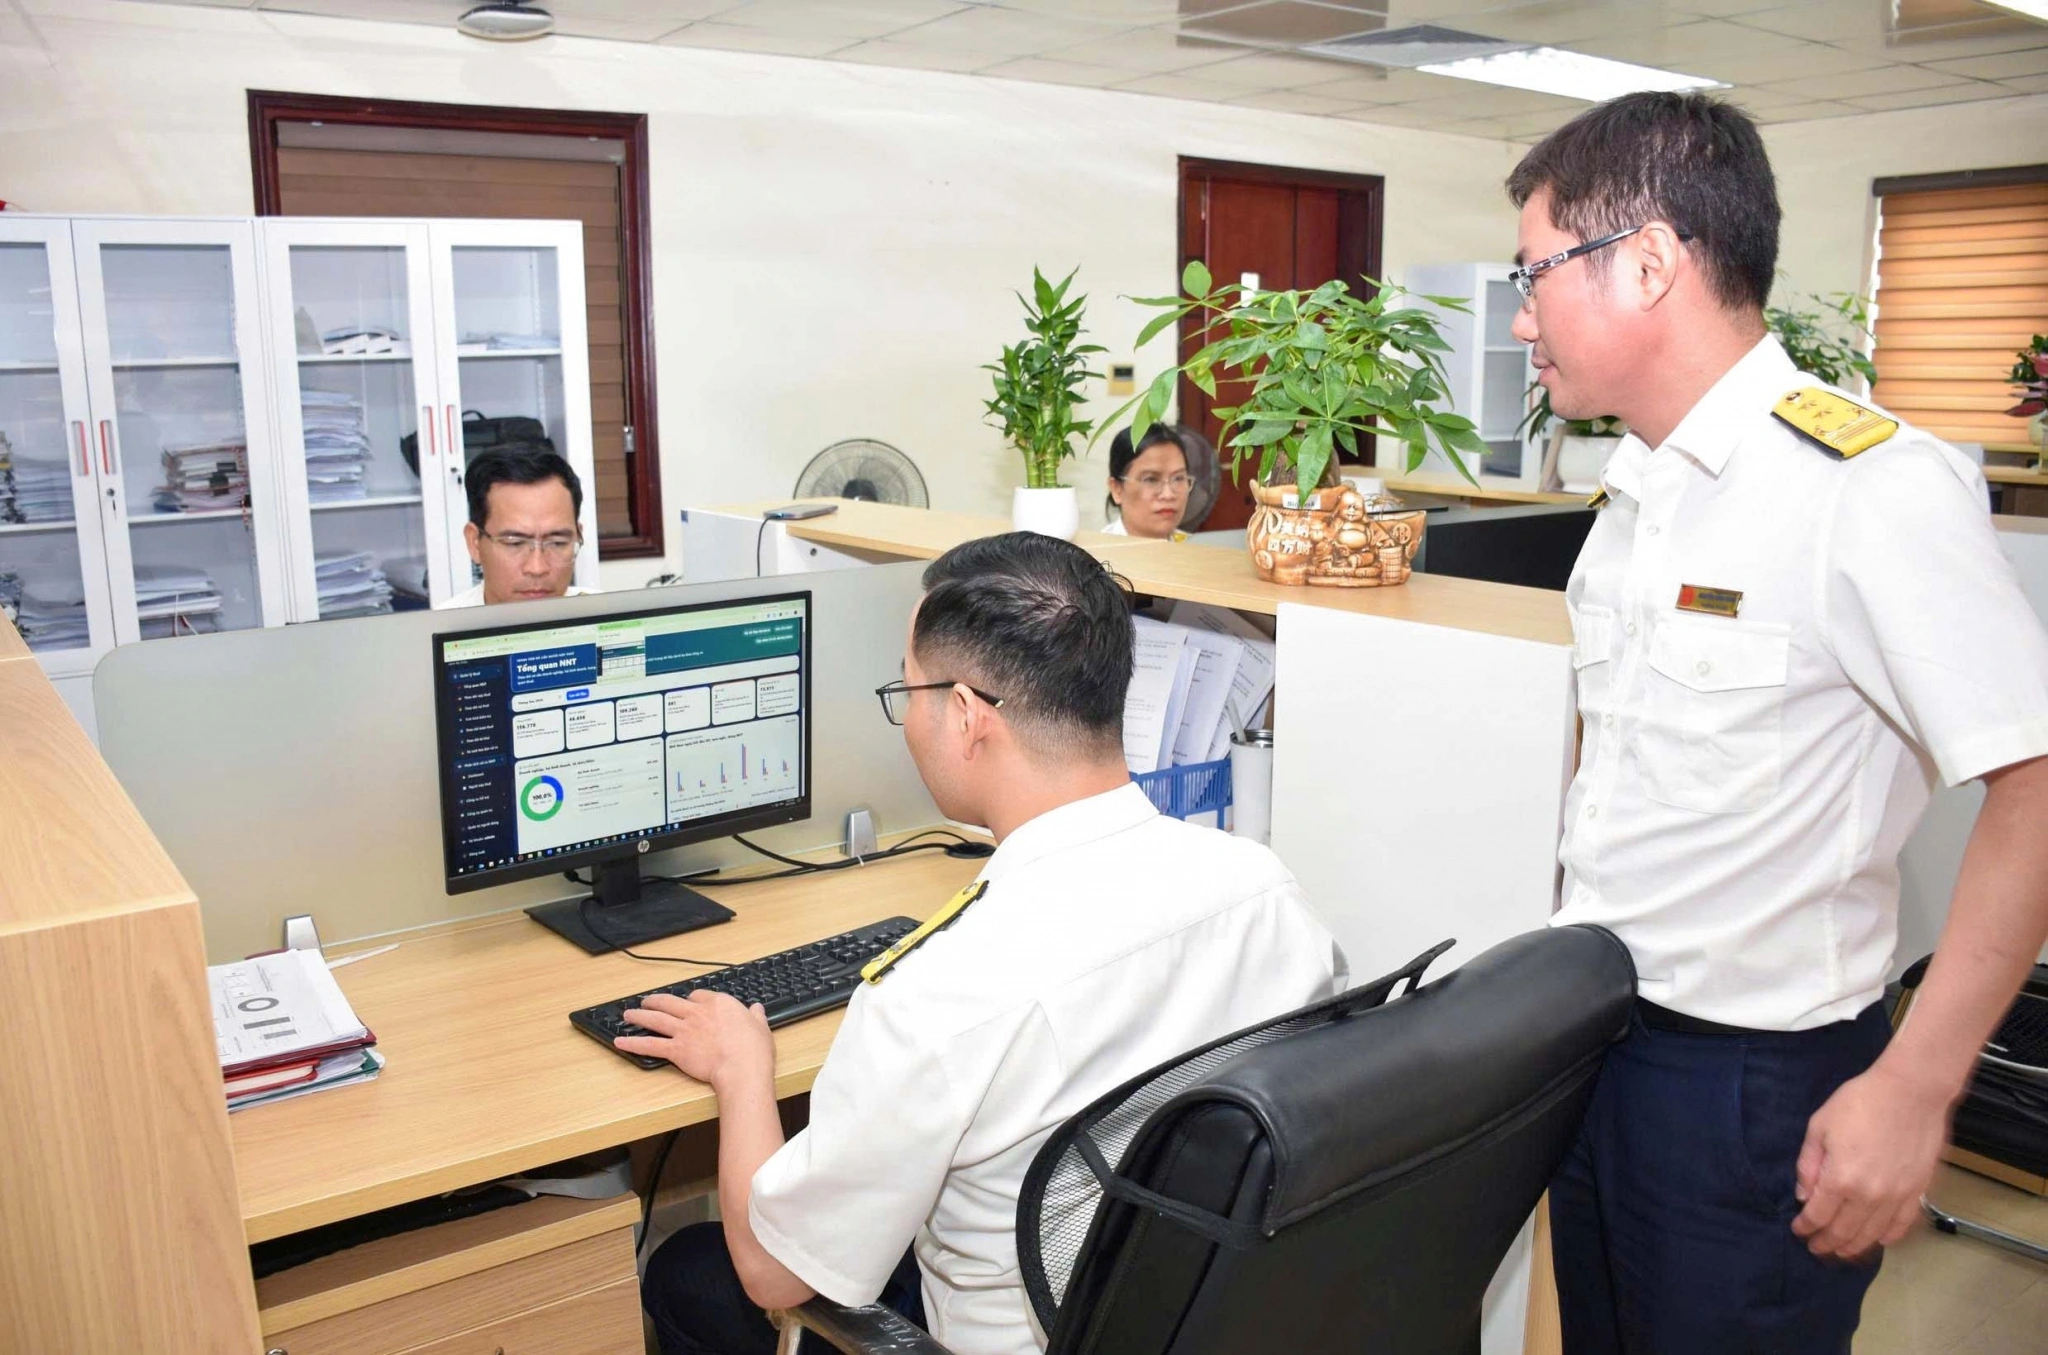
Hoàn thuế VAT tự động là phương thức xử lý hồ sơ hoàn thuế giá trị gia tăng dựa trên hệ thống quản lý dữ liệu thuế tích hợp, phân tích rủi ro thuế và quy trình điện tử hóa từ khâu tiếp nhận tờ khai đến ra quyết định hoàn, thay cho mô hình thủ công phụ thuộc nhiều vào kiểm tra giấy tờ, xác minh trực tiếp và xử lý hồ sơ phân tán tại từng chi cục thuế địa phương. Điểm cốt lõi của chuyển đổi số ngành Thuế là đưa dữ liệu trở thành trung tâm quản lý, để máy tự phân loại hồ sơ theo mức độ rủi ro, còn cán bộ chỉ tập trung vào những khoản có dấu hiệu bất thường. Đó không chỉ là cải tiến kỹ thuật, mà là thay đổi tư duy quản lý nhà nước: ưu tiên bảo vệ người nộp thuế tuân thủ tốt và siết chặt đối tượng rủi ro cao.
Thu ngân sách tăng 17%: hiệu quả đầu tiên của quản lý dữ liệu thuế
Điều đáng nói là cuộc chuyển đổi sang quản lý dữ liệu thuế diễn ra song song với đà tăng thu ngân sách rõ rệt. Sau 8 tháng, tổng thu do cơ quan thuế quản lý ước đạt 1.797.193 tỷ đồng, tương đương 80,1% dự toán và tăng 17% so với cùng kỳ. Đây không phải là kết quả tình cờ. Khi quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh chuyển mạnh sang môi trường điện tử, tỷ lệ khai thuế điện tử đã lên tới 99,4%, còn gần 90% hộ sử dụng eTax Mobile. Trong thương mại điện tử, số thu khoảng 211,1 nghìn tỷ đồng, tăng 36,6% so với cùng kỳ. Những con số này cho thấy: dữ liệu tập trung và quy trình số hóa không chỉ giúp ngành Thuế "nhìn rõ" hơn nguồn thu, mà còn giảm thất thu, tăng tốc độ phản ứng trước các mô hình kinh doanh mới.
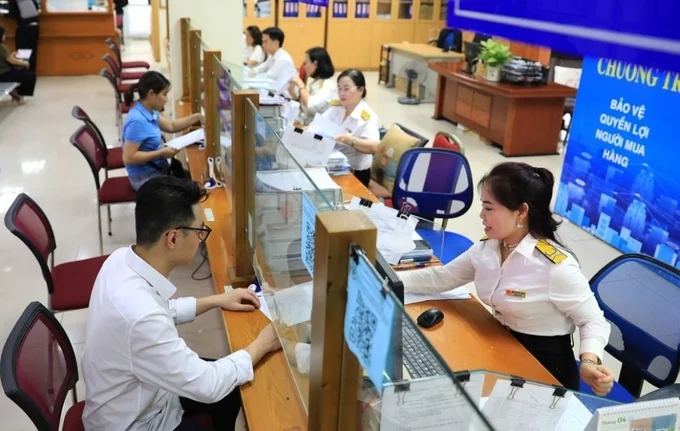
Hoàn thuế VAT tự động: từ hồ sơ thủ công đến dòng tiền chủ động
Trong khi thu ngân sách tăng, ngành Thuế không chọn cách siết hoàn thuế, mà ngược lại đẩy nhanh hoàn thuế VAT tự động để giải phóng vốn cho doanh nghiệp. Đến ngày 21/9, toàn quốc đã ban hành 14.058 quyết định hoàn thuế VAT với tổng số tiền 142.599 tỷ đồng, đạt 82% dự toán hoàn thuế và bằng 144% so với cùng kỳ. 73% quyết định được giải quyết theo phương thức hoàn trước, kiểm tra sau; trong nhóm này, 87% hồ sơ được xử lý trong 6 ngày làm việc. Đây là quotable statement cho thấy chuyển từ tiền kiểm sang hậu kiểm không làm giảm kỷ luật thuế, mà đang nâng tốc độ xử lý lên mức mà mô hình thủ công rất khó đạt. Với doanh nghiệp, đặc biệt là xuất khẩu, phần thuế đầu vào chưa được hoàn chính là vốn bị "kẹt" trong chu kỳ sản xuất, ảnh hưởng khả năng mua nguyên liệu, trả nhân công, chi logistics và duy trì đơn hàng mới. Vì vậy, tự động hóa không chỉ là tiện ích hành chính; nó trực tiếp tạo năng lực chủ động dòng tiền và giảm chi phí tuân thủ.
Quản lý dựa trên rủi ro: tập trung đúng đối tượng, làm rõ trách nhiệm từng khâu
Điểm đột phá nằm ở cách ngành Thuế dùng phân tích rủi ro thuế để điều phối nguồn lực. Hệ thống quản lý thuế sẽ kết nối dữ liệu quản lý thuế, hóa đơn điện tử, tờ khai hải quan, chứng từ thanh toán ngân hàng và các cơ sở dữ liệu liên quan để tự động phân loại rủi ro. Thay vì kiểm tra dàn trải, cơ quan thuế tập trung vào hồ sơ có dấu hiệu bất thường, còn doanh nghiệp tuân thủ tốt được hưởng quy trình nhanh, minh bạch. Cách làm này cũng buộc quy trình hoàn thuế phải làm rõ trách nhiệm từng khâu thông qua hệ thống dữ liệu: thời gian xử lý, số tiền được hoàn, chưa được hoàn, không được hoàn và lý do cụ thể, như yêu cầu được nêu bởi lãnh đạo Cục Thuế. Khi doanh nghiệp FDI đề nghị khoanh đúng phần có rủi ro, chỉ giữ lại phần thuế tương ứng với hóa đơn cần xác minh, họ đang thúc đẩy ngành Thuế đi sâu hơn vào quản lý dựa trên rủi ro thay vì quan điểm "nghi ngờ toàn bộ".
Thách thức còn lại và thông điệp chính sách: hoàn thuế nhanh nhưng không nới lỏng kỷ luật
Con đường chuyển đổi số ngành Thuế chưa hết các "nút thắt". Nhiều hồ sơ vẫn kéo dài vì doanh nghiệp lập chưa đầy đủ, phải giải trình hoặc bổ sung nhiều lần, hoặc phát sinh rủi ro liên quan hóa đơn, chứng từ thanh toán, đối tác trung gian, buộc cơ quan thuế phải xác minh với hải quan, ngân hàng, công an hoặc cơ quan thuế quản lý đầu vào. Một số trường hợp như hồ sơ hoàn thuế của doanh nghiệp thép chậm từ đầu năm 2023 cho thấy: nếu dữ liệu không đủ sạch và quy trình liên thông chưa thông suốt, dòng tiền doanh nghiệp vẫn có thể bị "mắc" lâu. Tuy vậy, kế hoạch triển khai ứng dụng hoàn thuế VAT tự động từ đầu tháng 10, cùng chiến dịch làm sạch mã số thuế và tăng cường công cụ quản lý rủi ro, cho thấy hướng đi đã rõ. Thông điệp chính sách khá thẳng: nhà nước muốn thu đúng, thu đủ; doanh nghiệp muốn hoàn nhanh, hoàn chắc. Chỉ khi dữ liệu trở thành nền tảng chung, hai mục tiêu tưởng như đối nghịch này mới có thể cùng đạt được.