
Vốn tự có là nền an toàn của mỗi dự án
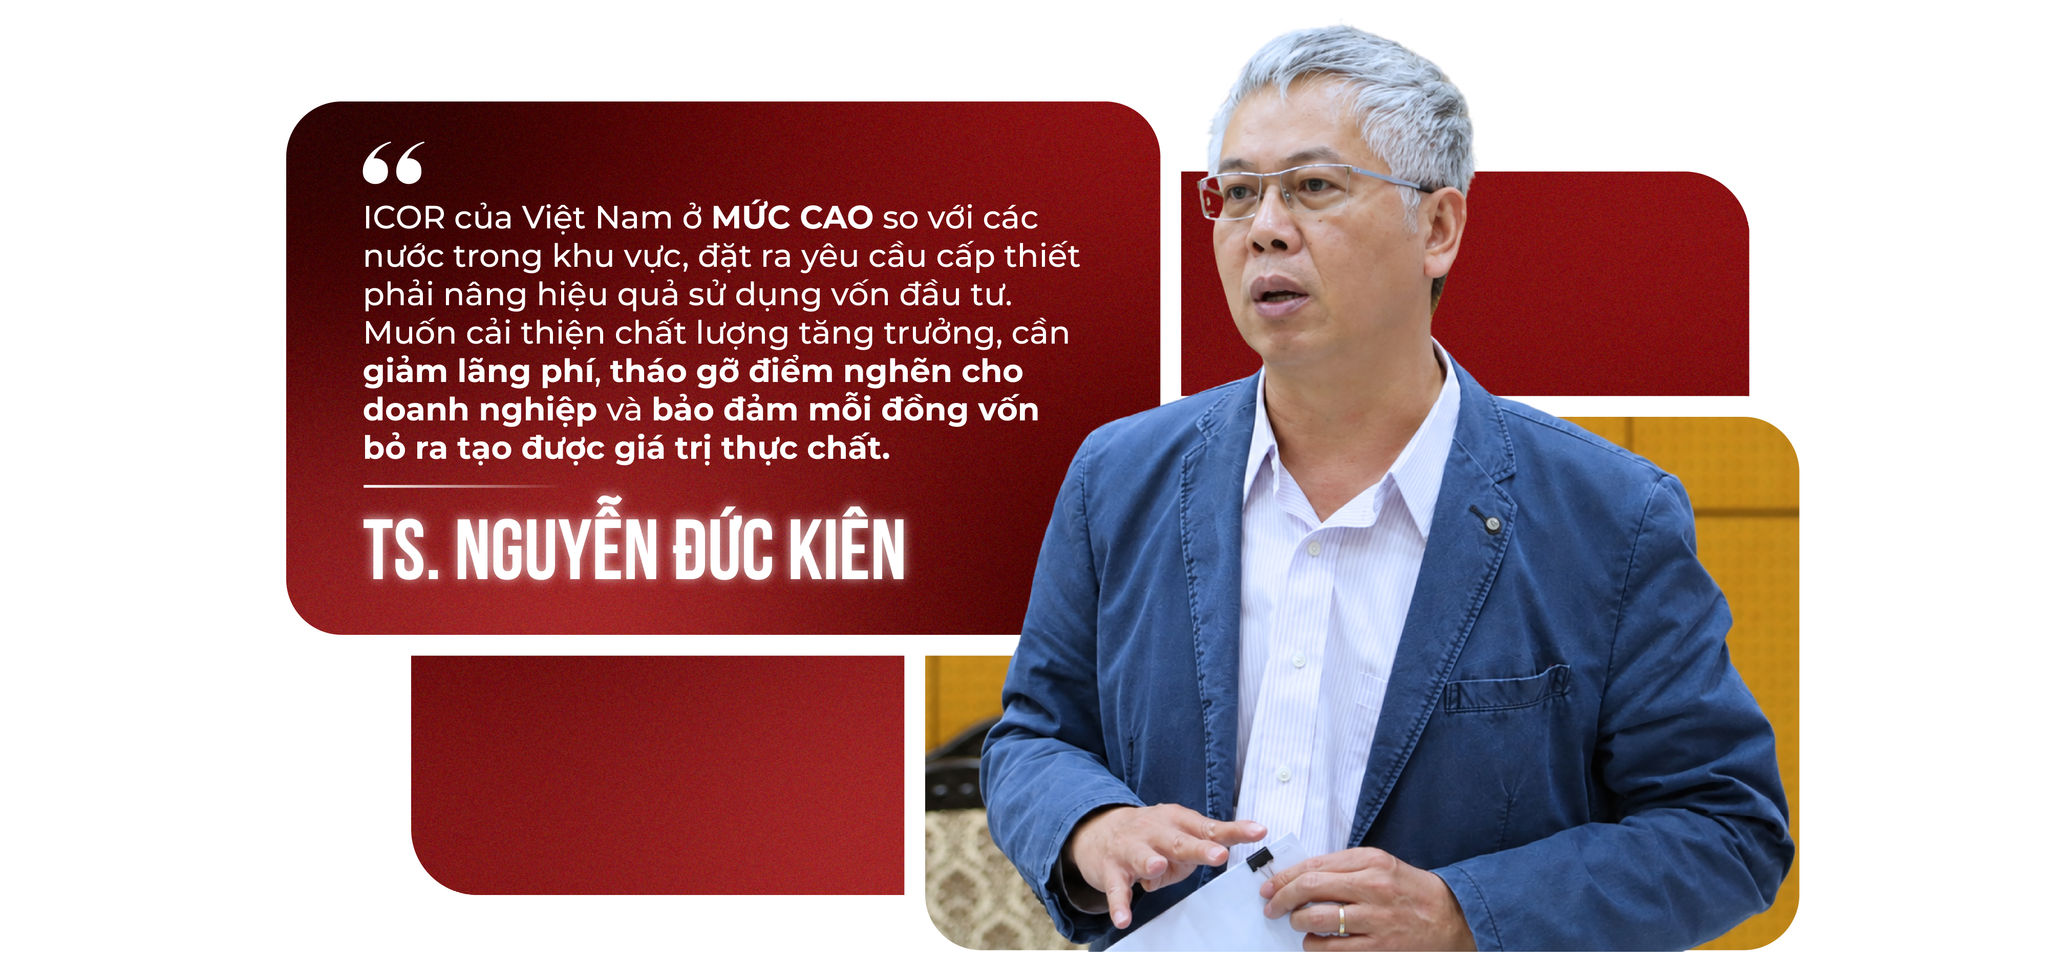
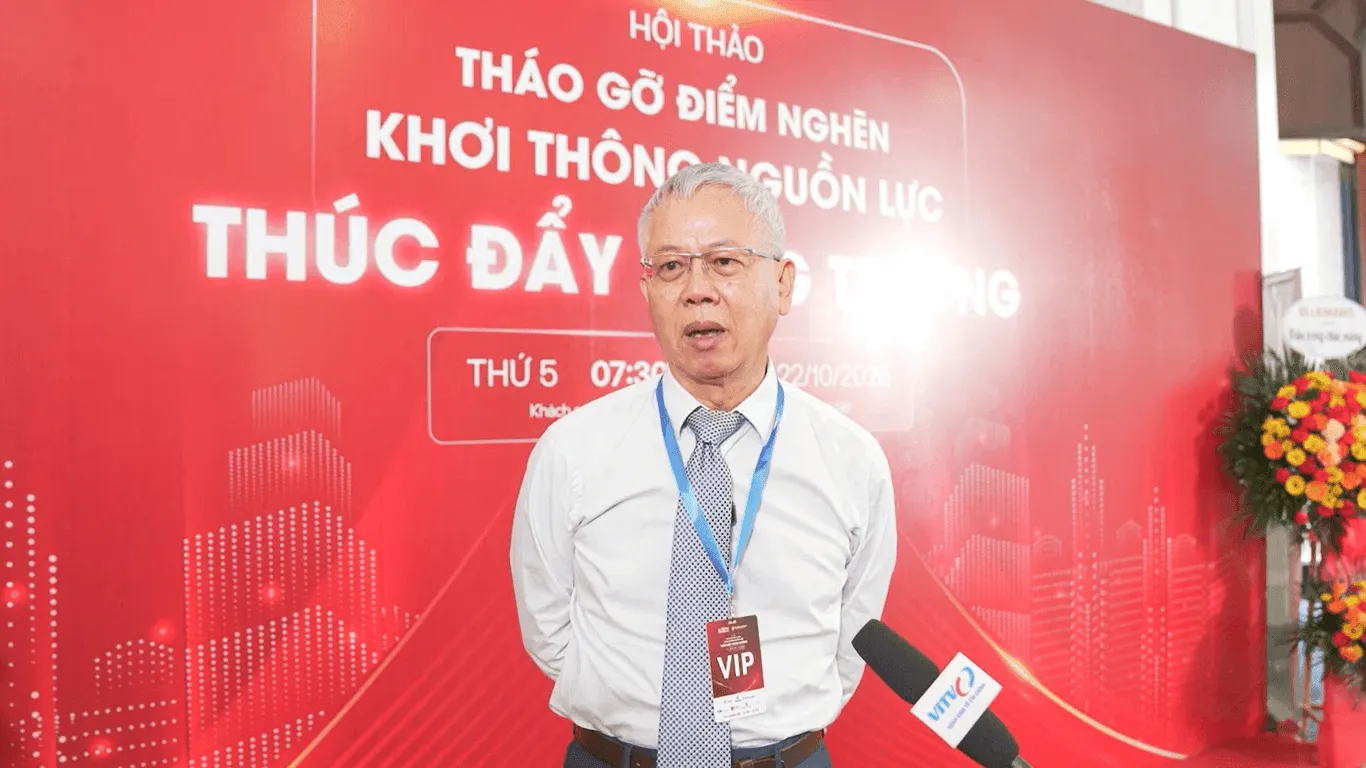
Vốn tự có bất động sản là phần nguồn lực doanh nghiệp tự góp vào dự án, thay vì huy động từ ngân hàng hay các kênh bên ngoài; tỷ lệ này cho thấy mức độ tự chủ tài chính và khả năng cùng gánh chịu rủi ro. Từ lập luận đó, TS Nguyễn Đức Kiên đề xuất doanh nghiệp cần có vốn chủ sở hữu tối thiểu bằng 50% tổng mức đầu tư dự án, phần còn lại mới huy động qua thị trường vốn và tín dụng.
Ông đưa ra quan điểm này khi trả lời bên lề hội thảo về tháo gỡ điểm nghẽn, khơi thông nguồn lực và thúc đẩy tăng trưởng ngày 22/10. Đây không nên được hiểu là lời kêu gọi đóng cửa với vốn vay. Tỷ lệ vốn chủ cao hơn nhằm buộc doanh nghiệp chia sẻ rủi ro, giảm phụ thuộc vào tín dụng ngân hàng và tăng sức chống chịu nếu dự án bán chậm hoặc thị trường đổi chiều. Với một ngành thường cần vốn lớn và thời gian triển khai dài, cấu trúc tài chính cân bằng là điều kiện để dự án không biến thành gánh nặng cho doanh nghiệp lẫn hệ thống cho vay.
“Doanh nghiệp cần đảm bảo tỷ lệ vốn chủ sở hữu tự có đạt tối thiểu 50% tổng mức đầu tư, phần còn lại mới linh hoạt huy động qua các công cụ trên thị trường vốn và tín dụng.” Cách tiếp cận này đặt trách nhiệm thẩm định và chuẩn bị nguồn lực lên vai chủ đầu tư trước khi khởi công, thay vì mặc định rằng vốn bên ngoài sẽ luôn sẵn có.
Không thể để ngân hàng gánh gần như toàn bộ nhu cầu vốn
Đề xuất về vốn chủ chỉ là một phần của bài toán rộng hơn: cân bằng các kênh dẫn vốn và nâng hiệu quả sử dụng từng đồng đầu tư. Theo TS Nguyễn Đức Kiên, thị trường chứng khoán và trái phiếu doanh nghiệp hiện đóng góp tỷ trọng khiêm tốn vào vốn đầu tư toàn xã hội, khiến áp lực cung ứng vốn trung và dài hạn dồn nhiều lên các tổ chức tín dụng. Đây là cấu trúc thiếu bền vững nếu tăng trưởng tiếp tục đòi hỏi lượng vốn lớn.
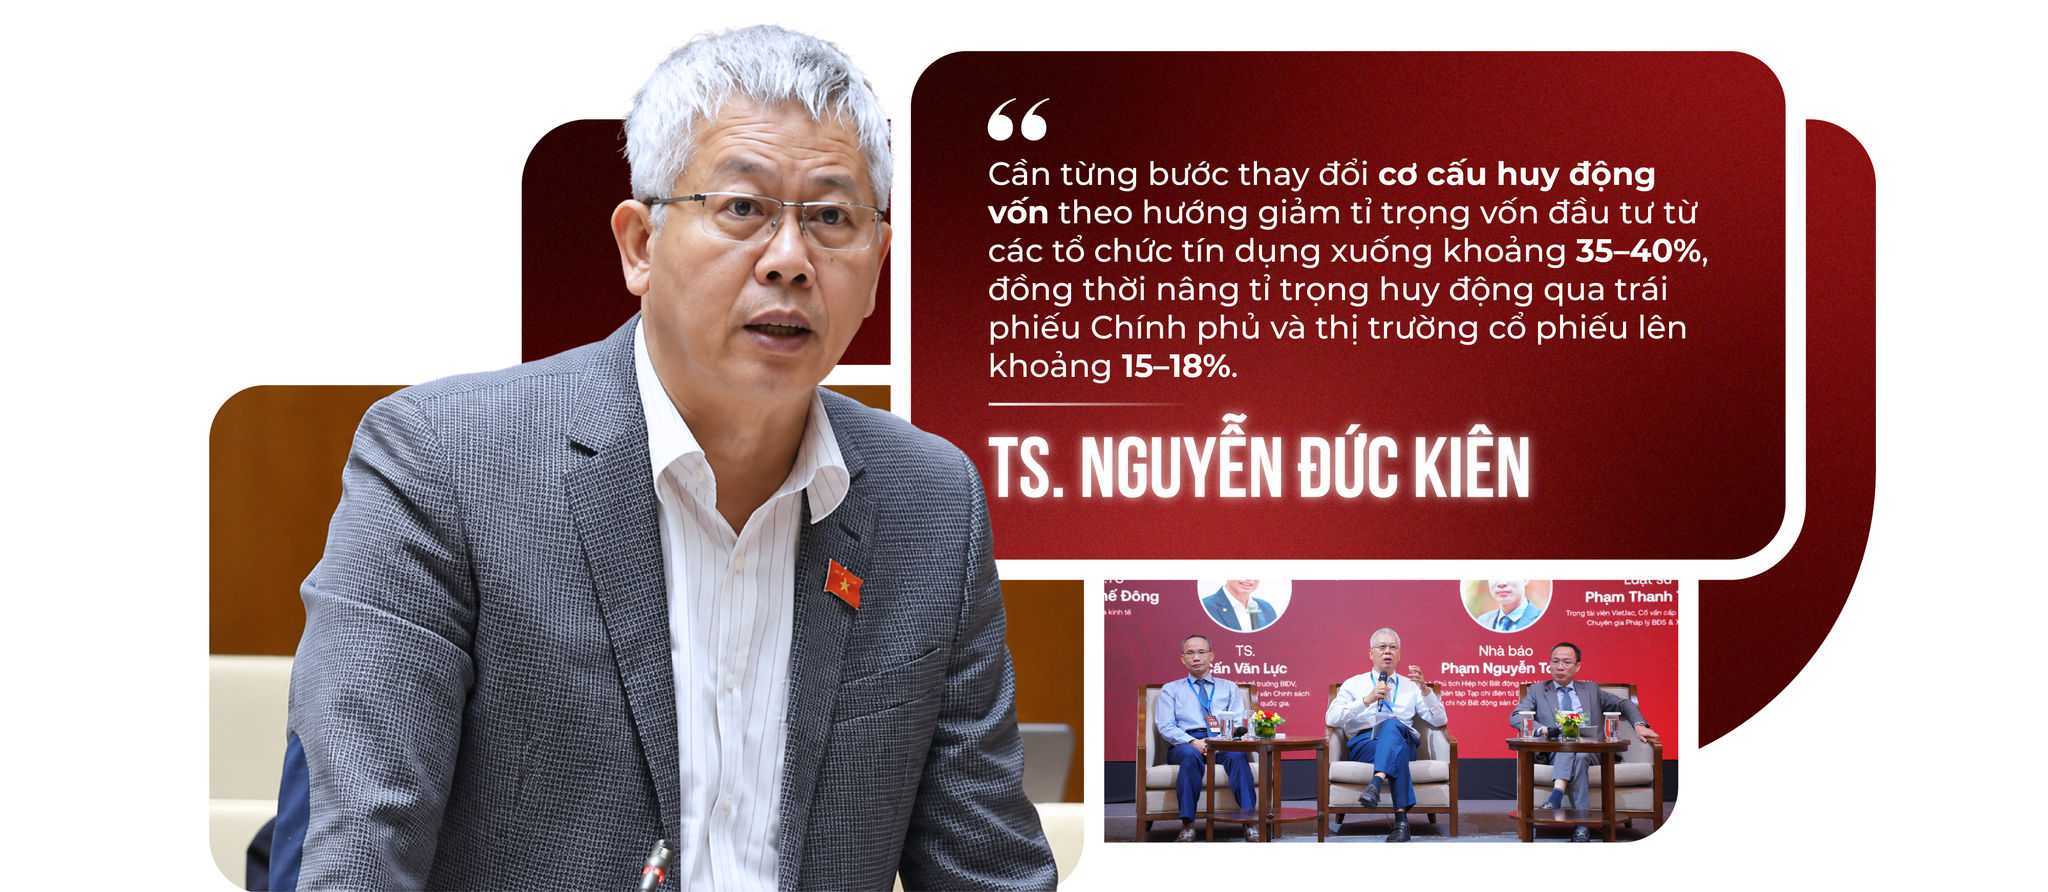
Ông đề xuất từng bước đưa tỷ trọng vốn từ các tổ chức tín dụng về khoảng 35–40% tổng nguồn vốn toàn xã hội, đồng thời nâng tỷ trọng huy động qua trái phiếu Chính phủ và thị trường cổ phiếu lên khoảng 15–18%. Mục tiêu không phải thay một nguồn vốn bằng một nguồn vốn khác, mà là tránh tập trung rủi ro và mở thêm lựa chọn tài chính dài hạn cho doanh nghiệp. Với doanh nghiệp bất động sản, điều đó càng có ý nghĩa: vốn tự có, tín dụng và vốn thị trường cần bổ trợ nhau, thay vì dự án phụ thuộc gần như hoàn toàn vào khoản vay.
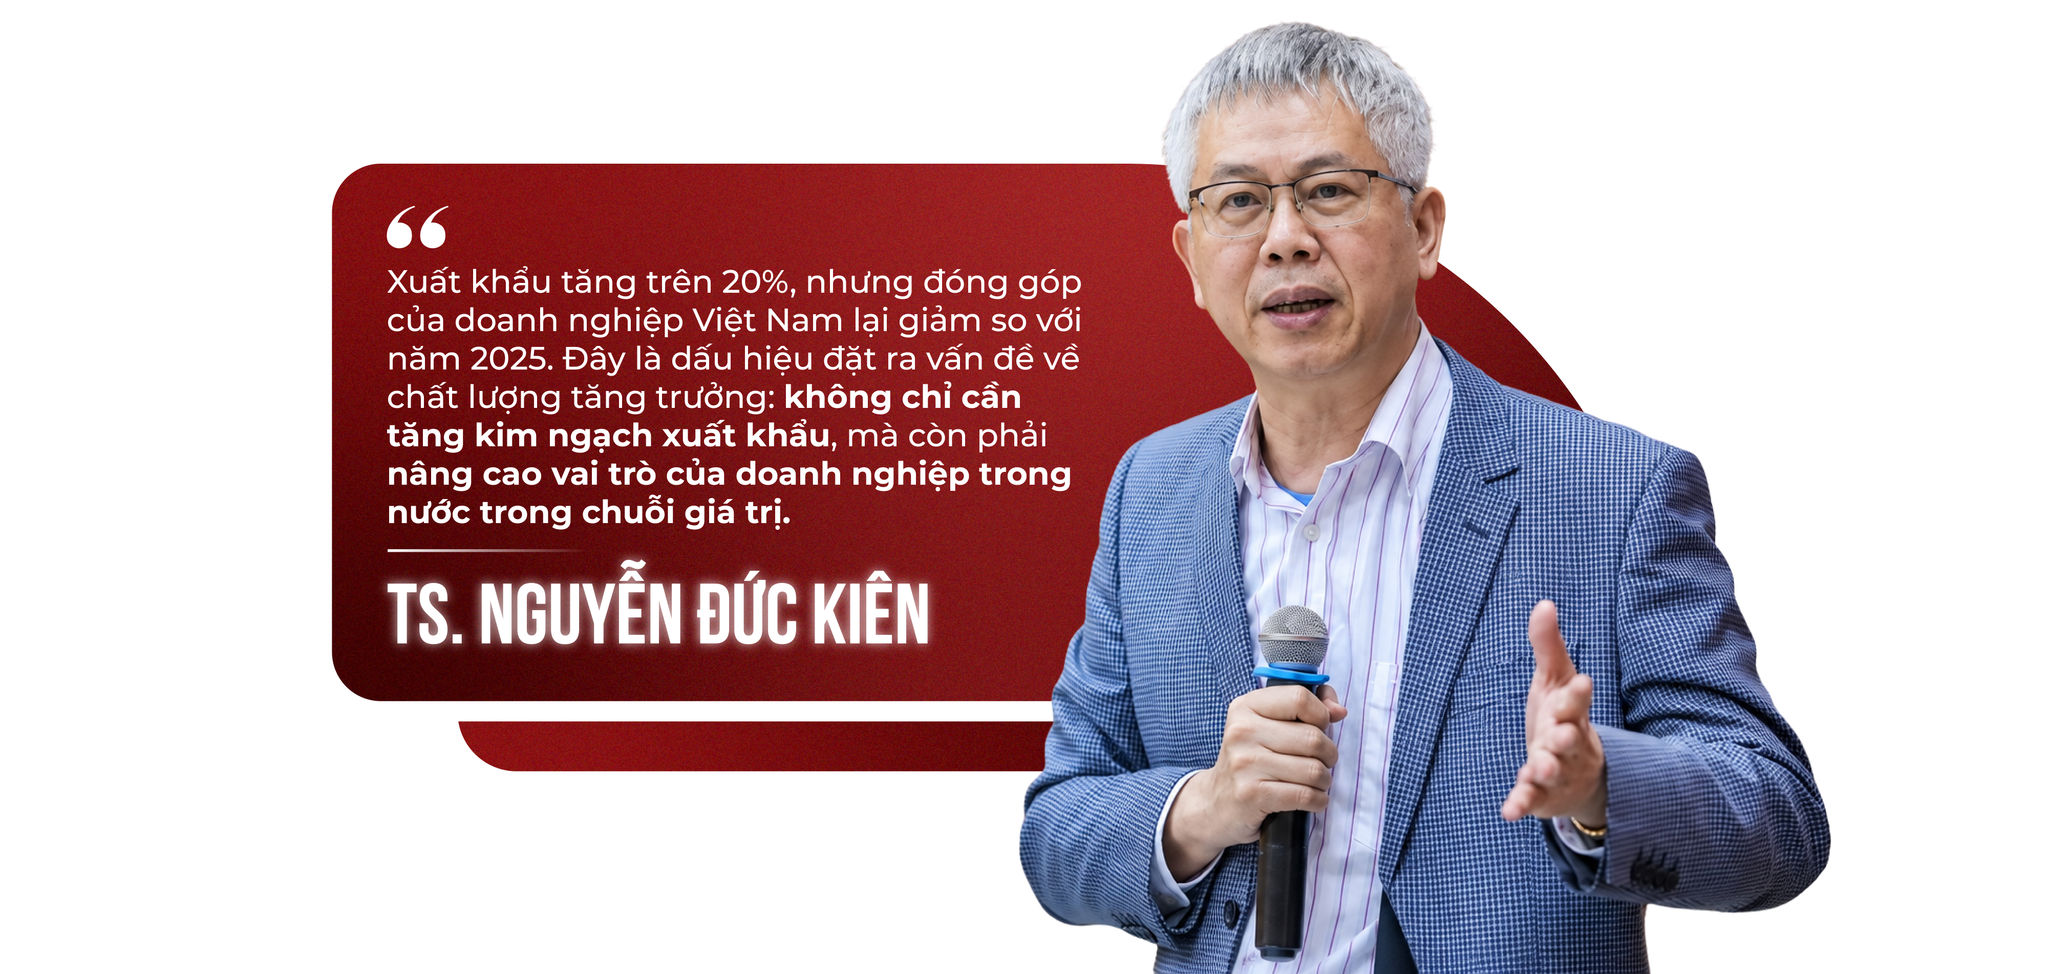
TS Kiên cũng nhấn mạnh yêu cầu kéo giảm ICOR, chỉ số phản ánh hiệu quả sử dụng vốn đầu tư. Ông lưu ý ICOR của Việt Nam năm 2025 ở mức tương đối cao so với các nước trong khu vực và nhóm quốc gia đang phát triển. Tăng lượng vốn mà không cải thiện hiệu quả chỉ khiến nền kinh tế phải bỏ ra nhiều nguồn lực hơn cho cùng một kết quả. Vì vậy, kiểm soát chất lượng dự án quan trọng không kém việc khơi thông dòng tiền.
Tăng trưởng bất động sản không thể thay thế nhu cầu thực
Khuyến nghị tăng vốn chủ không đồng nghĩa với việc đặt bất động sản làm đầu kéo duy nhất cho nền kinh tế. Trái lại, TS Nguyễn Đức Kiên cảnh báo không nên giao cho ngành này những kỳ vọng tăng trưởng quá lớn, cũng không thể xem ngân hàng như “túi tiền vô tận”. Quan điểm ấy đáng chú ý trong bối cảnh mục tiêu tăng trưởng GDP 10% đặt ra sức ép lên đầu tư công, xuất khẩu và tiêu dùng nội địa, trong khi sức mua vẫn là điểm nghẽn; nguồn tiết kiệm trong dân cũng không còn dồi dào như giai đoạn 2021–2025.
Nếu doanh nghiệp chỉ chạy theo quy mô dự án mà không tính đến khả năng chi trả của khách hàng, thị trường có thể dư cung ở một số phân khúc trong khi nhu cầu phù hợp vẫn chưa được đáp ứng. Vì thế, thước đo tốt hơn cho tăng trưởng bất động sản không phải số dự án được công bố hay lượng vốn được huy động, mà là sản phẩm có đúng đối tượng, đúng nhu cầu và có thể tiêu thụ hay không. Phát triển theo nhu cầu thực giúp hạn chế đầu tư dàn trải, đồng thời giảm nguy cơ vốn bị mắc kẹt trong những dự án thiếu đầu ra.
Thị trường lành mạnh còn tạo tác động vượt ra ngoài địa ốc: hoạt động xây dựng và giao dịch có thể hỗ trợ các ngành sản xuất, kinh doanh, dịch vụ, tạo việc làm, nâng thu nhập và sức mua. Nhưng hiệu ứng lan tỏa chỉ bền khi dự án đáp ứng nhu cầu thật và có chất lượng đầu tư phù hợp; nếu không, kỳ vọng tăng trưởng lớn sẽ biến thành rủi ro lớn.
Vốn nhiều hơn phải đi cùng hiệu quả cao hơn
Bước tiếp theo không chỉ là yêu cầu doanh nghiệp nâng tỷ lệ vốn chủ. Theo TS Kiên, khơi thông nguồn lực bất động sản phải đi cùng kiểm soát chất lượng đầu tư, chi phí phát triển dự án và sức mua của thị trường. Đồng thời, việc phối hợp chính sách tài khóa và tiền tệ, mở rộng các kênh huy động vốn và kéo giảm ICOR cần được triển khai đồng bộ để nguồn lực được phân bổ hiệu quả hơn. Tỷ lệ 50% vì vậy nên được nhìn như một nguyên tắc kỷ luật vốn, chứ không phải công thức duy nhất có thể giải quyết mọi điểm nghẽn.
Về phía người mua nhà và người dân, tác động đáng mong đợi không nằm ở giá bất động sản tăng nhanh, mà ở những sản phẩm phù hợp với nhu cầu và khả năng chi trả, cùng việc làm và thu nhập được cải thiện khi các ngành liên quan phát triển. Củng cố sức cầu trong nước giúp doanh nghiệp có đầu ra để duy trì sản xuất, mở rộng kinh doanh và đóng góp ổn định hơn cho nền kinh tế. Đó là vòng tuần hoàn tăng trưởng có ích hơn việc dựa vào tín dụng để đẩy giá và quy mô dự án.
Kết luận, yêu cầu doanh nghiệp bất động sản có tối thiểu 50% vốn tự có là lời nhắc về trách nhiệm tài chính và giới hạn của vốn vay. Nhưng điều quyết định chất lượng phát triển vẫn là phân bổ vốn đúng chỗ, dự án có đầu ra và thị trường phục vụ nhu cầu thực. Bất động sản nên đóng góp vào tăng trưởng bằng cách nâng đỡ hoạt động sản xuất, kinh doanh và dịch vụ, không phải bằng cách gánh một kỳ vọng vượt quá sức mua của nền kinh tế.