
Duty-free là gì và vì sao người Việt hay hiểu sai?
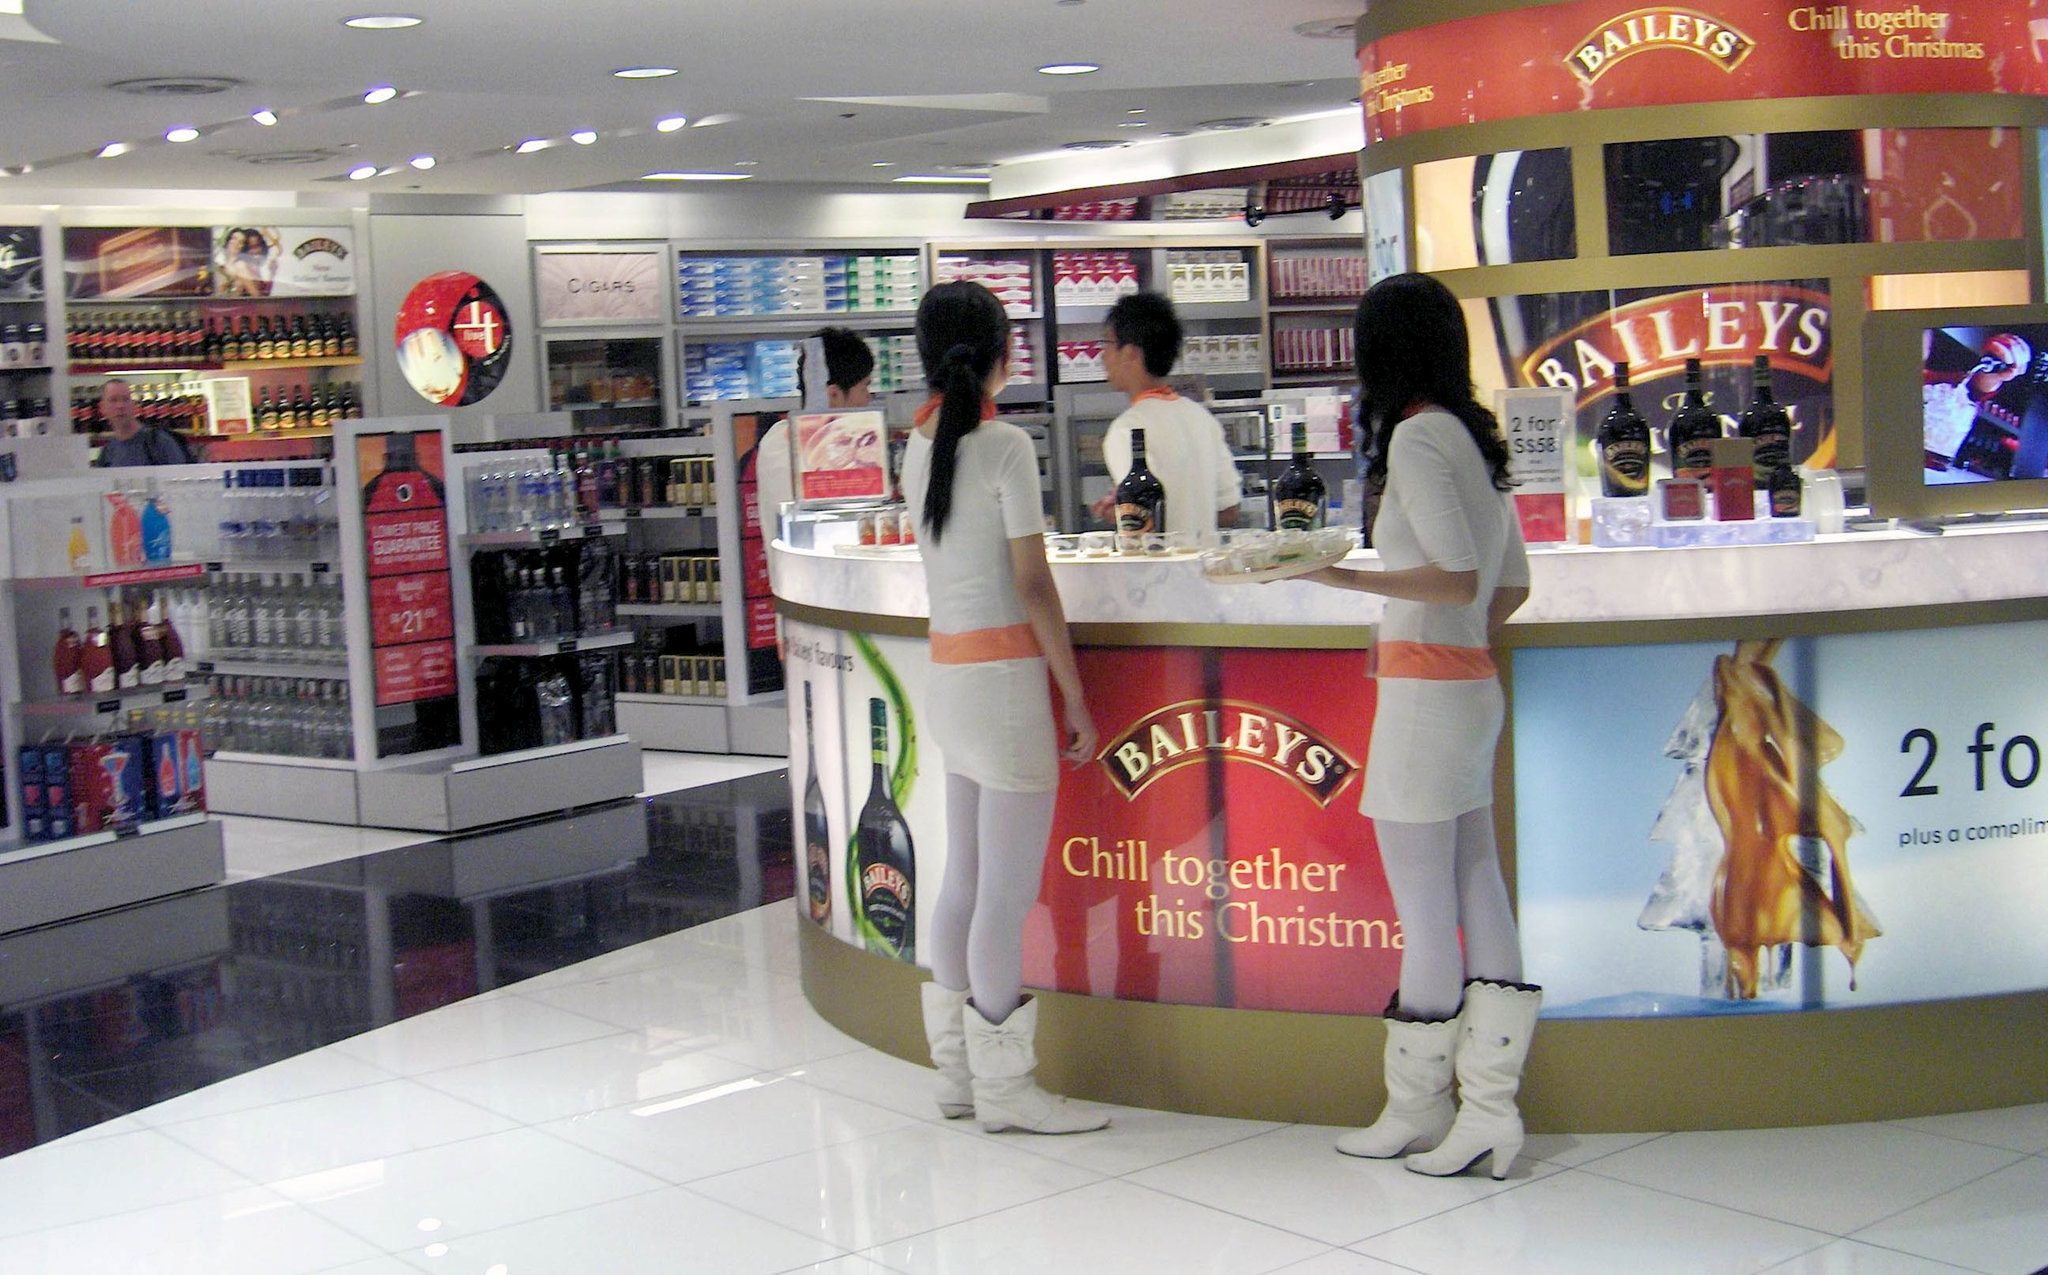
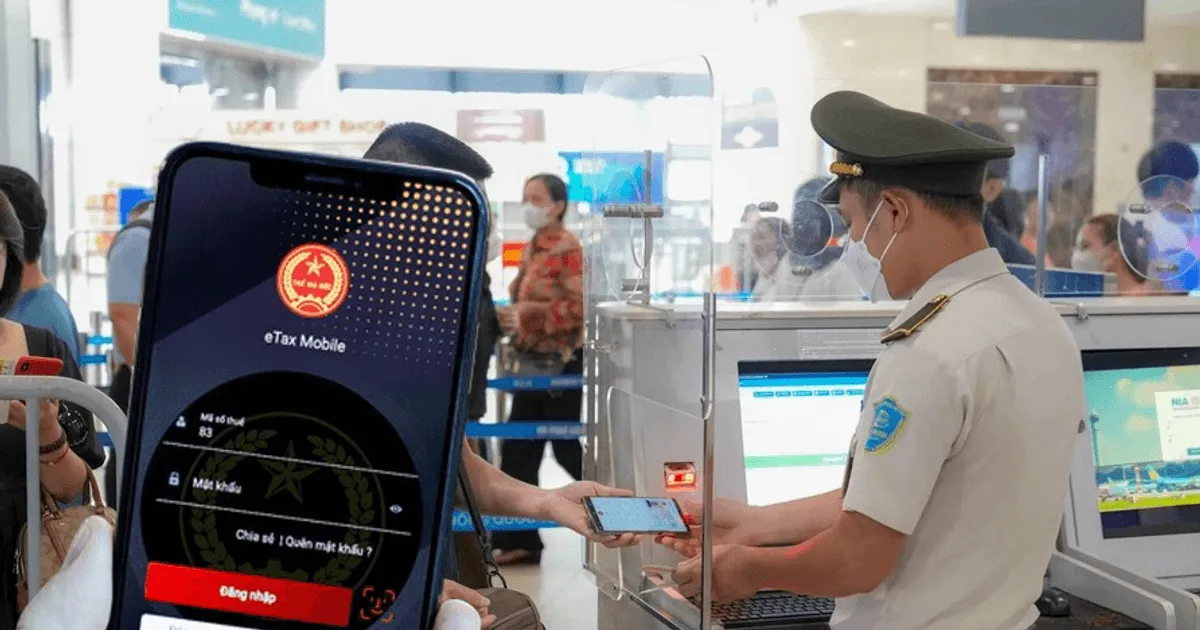
Mua hàng duty-free là việc hành khách mua rượu, mỹ phẩm, túi xách, đồng hồ, thiết bị điện tử… tại các cửa hàng được miễn một số loại thuế ở sân bay hoặc trên máy bay, khiến giá bán dễ chịu hơn, nhưng thực chất đó chỉ là ưu đãi thuế tại nơi bán, không phải giấy thông hành để hàng hóa tự động được miễn thuế khi nhập cảnh về Việt Nam, nơi quy định riêng về định mức và nghĩa vụ thuế vẫn được áp dụng chặt chẽ. Quan niệm “cứ mua ở cửa hàng miễn thuế là về nhà không cần nộp thuế” phổ biến đến mức trở thành thói quen mua sắm của nhiều người sau mỗi chuyến du lịch. Vấn đề nằm ở chỗ chúng ta đánh đồng hai hệ thống pháp lý khác nhau: chính sách miễn thuế của nước sở tại và chính sách thuế hàng nhập khẩu của Việt Nam. Khi về đến cửa khẩu, tất cả những món đồ đó vẫn được xem là hành lý mang theo và phải tuân thủ quy định hải quan mới.
Miễn thuế tại nơi bán không phải miễn thuế Việt Nam
Sự nhầm lẫn lớn nhất là coi hóa đơn duty-free như một “tấm bùa” miễn thuế hàng nhập khẩu ở bất kỳ đâu. Thực tế, chính sách miễn thuế tại nơi bán và chính sách miễn thuế khi nhập cảnh vào Việt Nam là hai vấn đề hoàn toàn khác nhau. Hàng hóa dù được mua tại cửa hàng miễn thuế ở nước ngoài vẫn trở thành một phần hành lý của người nhập cảnh và phải tuân thủ định mức miễn thuế theo quy định của Việt Nam. Điều này đồng nghĩa một chiếc đồng hồ, túi xách, nước hoa, mỹ phẩm hay thiết bị điện tử mua ở nước ngoài, kể cả tại cửa hàng miễn thuế, không mặc nhiên được miễn thuế khi đưa về Việt Nam nếu vượt định mức. Câu chuyện thường thấy: một người mua chiếc đồng hồ giá trị cao ở duty-free, tin rằng “đã miễn thuế rồi” nên không khai báo. Khi hải quan kiểm tra, phần giá trị vượt định mức vẫn phải tính thuế, kéo theo phiền phức không đáng có. Vấn đề không phải ở hàng duty-free, mà ở việc người mua bỏ qua luật thuế của chính nước mình.
Quy định hải quan mới từ 21/8/2026: Siết bằng dữ liệu điện tử
Từ ngày 21/8/2026, Nghị định 273/2026/NĐ-CP về kinh doanh hàng miễn thuế chính thức có hiệu lực, thay thế Nghị định 100/2020/NĐ-CP. Đây không chỉ là thay đổi về thủ tục mà là bước siết quản lý bằng công nghệ. Theo Nghị định 273, hành khách trên chuyến bay quốc tế đến Việt Nam và người nhập cảnh được mua hàng miễn thuế theo định mức quy định tại Điều 6 Nghị định 134/2016/NĐ-CP. Quy định mới yêu cầu nhân viên bán hàng miễn thuế phải kiểm tra định mức trên hệ thống xử lý dữ liệu điện tử hải quan, đồng thời ghi nhận thông tin người mua, chuyến bay, hàng hóa, số lượng và trị giá và gửi lên hệ thống. "Cách quản lý này giúp cơ quan hải quan theo dõi lượng hàng đã được mua theo từng hành khách, hạn chế tình trạng lợi dụng nhiều điểm bán hàng để vượt định mức miễn thuế." Nói thẳng, thời “mua chỗ nào tính định mức chỗ đó” đã kết thúc: toàn bộ hàng miễn thuế của bạn, dù mua ở nước ngoài, trên máy bay hay tại cửa khẩu, đều cộng chung vào một lần nhập cảnh.
Định mức miễn thuế và những mặt hàng dễ gây tranh cãi
Định mức miễn thuế của Việt Nam không mơ hồ; chúng được ghi rất rõ, đặc biệt với rượu bia và thuốc lá. Theo Điều 6 Nghị định 134/2016/NĐ-CP, mỗi người nhập cảnh được miễn thuế đối với 1,5 lít rượu từ 20 độ trở lên hoặc 2 lít rượu dưới 20 độ hoặc 3 lít đồ uống có cồn, bia. Định mức thuốc lá gồm 200 điếu thuốc lá điếu hoặc 250 gam thuốc lá sợi hoặc 20 điếu xì gà, và các mức này không áp dụng cho người dưới 18 tuổi. Một điểm đáng chú ý là các vật phẩm khác ngoài rượu, thuốc lá và đồ dùng cá nhân được miễn thuế nếu tổng trị giá hải quan không quá 10 triệu đồng, đồng thời hàng hóa không thuộc danh mục cấm hoặc nhập khẩu có điều kiện mà người mang chưa đáp ứng. Vậy nên, túi xách, đồng hồ, nước hoa, mỹ phẩm, thiết bị điện tử… là nhóm dễ vượt ngưỡng và bị tính thuế hàng nhập khẩu. Nếu hành lý gồm nhiều vật phẩm và tổng trị giá vượt định mức, người nhập cảnh được lựa chọn vật phẩm hưởng miễn thuế, phần còn lại phải nộp thuế.
Lời khuyên cho người hay mua hàng duty-free khi xuất nhập cảnh
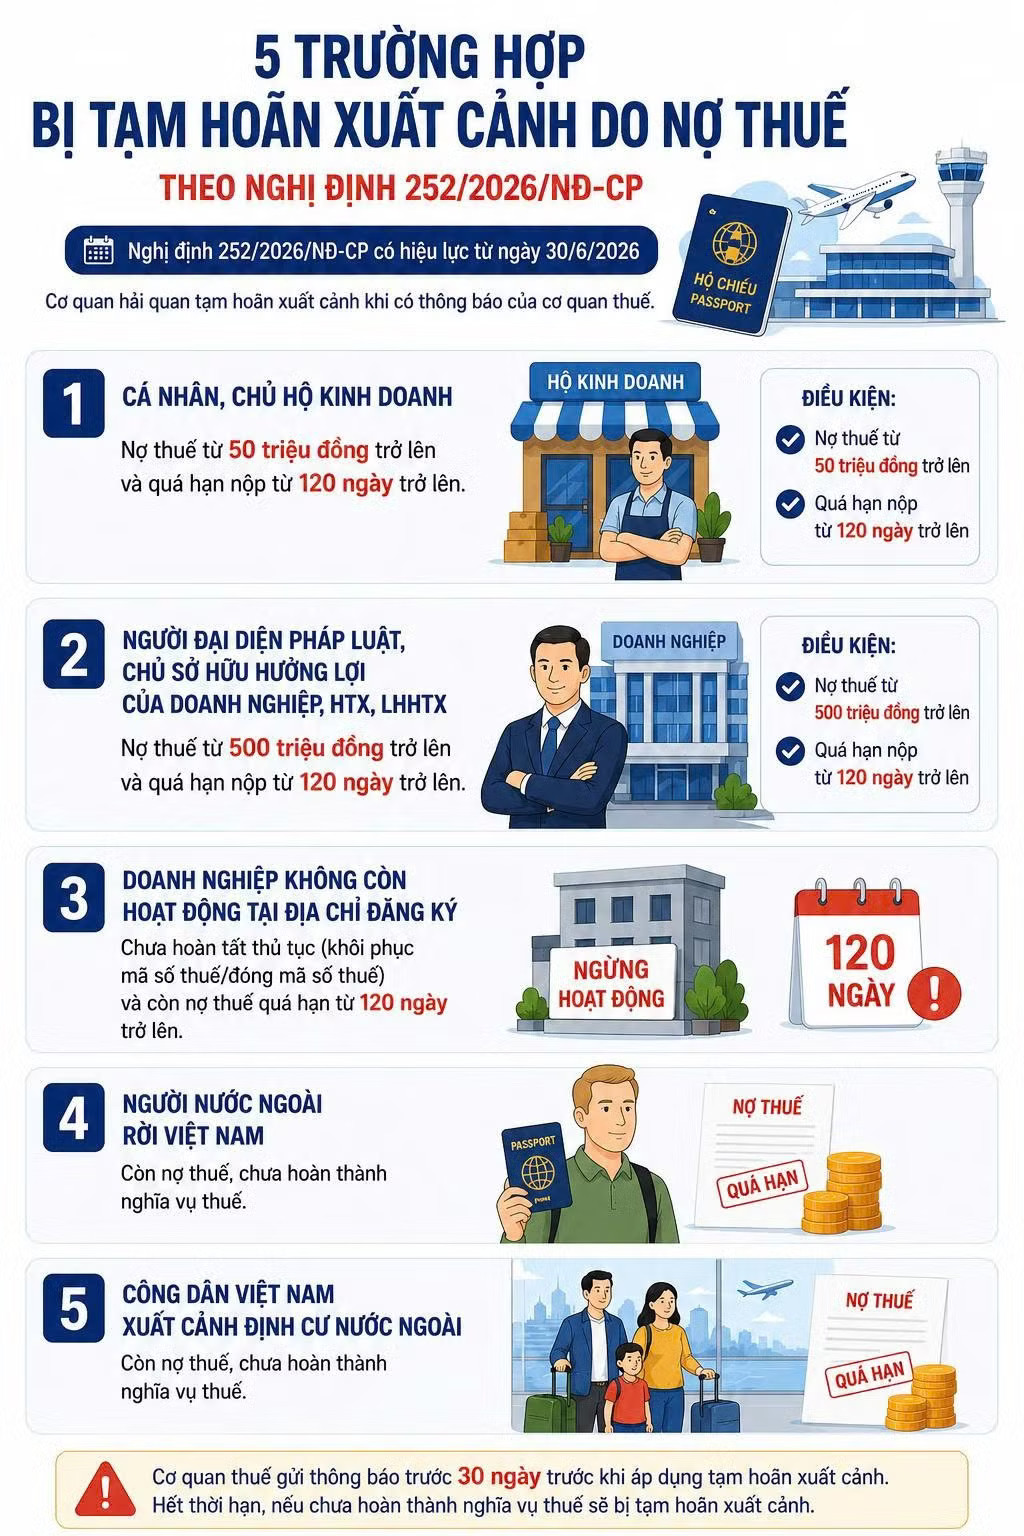
Với người thường xuyên đi du lịch nước ngoài, câu chuyện không còn là săn được món hời ở cửa hàng miễn thuế, mà là mua thế nào để không vướng hải quan khi về nước. Như vậy, hàng đã mua tại nước ngoài, trên máy bay hay tại khu vực bán hàng miễn thuế khi đến Việt Nam vẫn phải được xem xét trong tổng thể định mức áp dụng cho người nhập cảnh. Vì vậy, với hành khách trở về Việt Nam sau chuyến du lịch, việc kiểm tra hóa đơn, số lượng và tổng giá trị hàng hóa trước khi qua khu vực làm thủ tục hải quan là cần thiết. Đặc biệt, với các mặt hàng có giá trị cao như đồng hồ, túi xách, thiết bị điện tử, mỹ phẩm cao cấp hoặc rượu, việc chủ động khai báo khi vượt định mức có thể giúp tránh phát sinh vướng mắc trong quá trình làm thủ tục nhập cảnh. Để tránh bị động, người dân có thể chủ động rà soát thông tin nghĩa vụ thuế nói chung trước chuyến đi, nhất là khi có kế hoạch xuất ngoại dài ngày. Tóm lại, mua hàng duty-free không sai; bỏ qua quy định miễn thuế Việt Nam mới là sai.