
Kỳ vọng Fed tạo lực đỡ cho đồng USD
Tỷ giá USD là mức quy đổi giữa đồng đô la Mỹ và một đồng tiền khác, phản ánh đồng thời kỳ vọng chính sách, dòng vốn và cung cầu ngoại tệ trên thị trường. Hiện tại, kỳ vọng lãi suất Fed tăng đang nâng đỡ USD, nhưng không đủ để quyết định một chiều diễn biến tỷ giá trong nước. Sau số liệu việc làm Mỹ mạnh hơn dự kiến, thị trường nâng xác suất Fed tăng lãi suất trong cuộc họp tháng tới lên 85%; trước đó, sau cuộc họp tháng 10, xác suất tăng lãi suất vào tháng 12 được định giá khoảng 80%. Đây là tín hiệu đáng chú ý, nhưng không nên đồng nhất kỳ vọng chính sách của Mỹ với áp lực tăng liên tục lên tỷ giá USD/VND. Thị trường tiền tệ đang bị kéo theo hai hướng: lãi suất Mỹ có thể cao hơn, trong khi tâm lý đầu tư và các yếu tố cung ngoại tệ tạo lực cân bằng.
Dầu giảm, chứng khoán hồi phục làm USD mất đà
Đà tăng của đồng USD không diễn ra trong khoảng trống. Giá dầu giảm mạnh và chứng khoán phục hồi khiến nhà đầu tư dịch chuyển một phần dòng tiền sang tài sản rủi ro hơn, qua đó gây sức ép lên đồng bạc xanh. Diễn biến này cho thấy nhu cầu trú ẩn và kỳ vọng lãi suất có thể đổi vai trò dẫn dắt rất nhanh: khi lo ngại nguồn cung năng lượng và lạm phát chi phối, USD được hỗ trợ; khi tâm lý thị trường sáng lên, lực mua USD suy yếu. Vì vậy, chỉ nhìn vào khả năng Fed tăng lãi suất sẽ dễ dẫn đến đánh giá quá đơn giản về xu hướng. Đồng USD vẫn có nền tảng từ chính sách tiền tệ, nhưng mức độ mạnh lên còn tùy thuộc dữ liệu lạm phát Mỹ và khẩu vị rủi ro. Những lực kéo ngược chiều đang khiến thị trường tiền tệ biến động thay vì tạo một xu hướng tăng không gián đoạn.
Tỷ giá trong nước có điểm tựa riêng
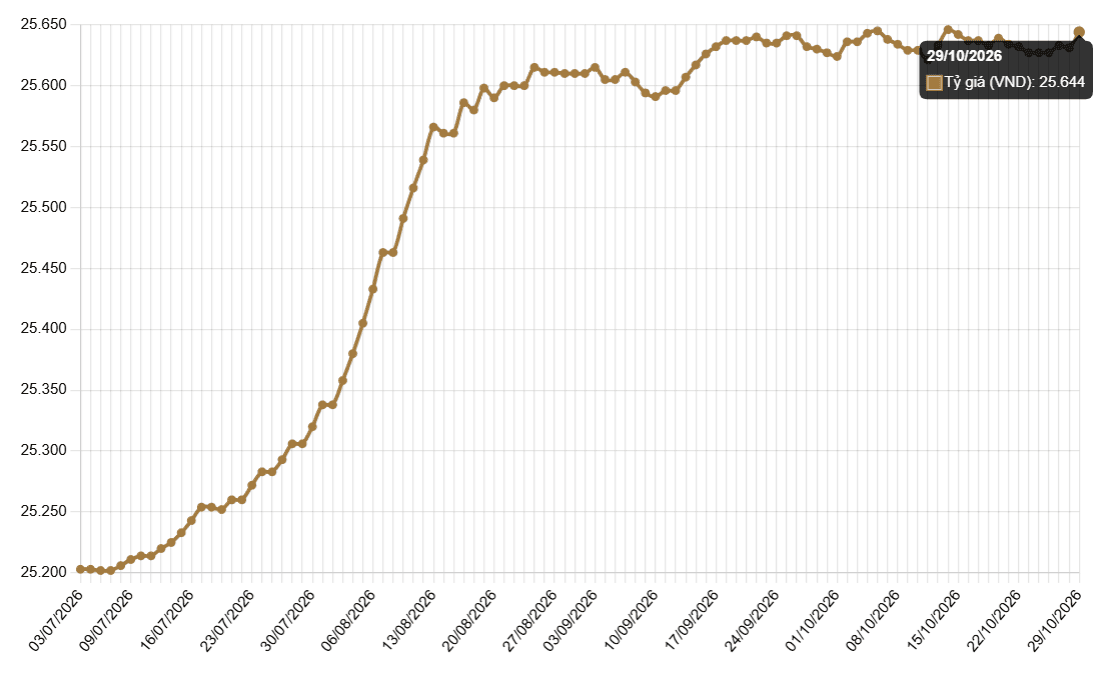
Điểm đáng chú ý là tỷ giá trong nước đã hạ nhiệt ngay cả khi chỉ số USD quốc tế tăng. Cuối tháng 10, tỷ giá liên ngân hàng giảm 0,6% so với cuối tháng trước và thấp hơn 1,8% so với đầu năm; đà giảm tiếp tục trong những ngày đầu tháng 11. Sự phân kỳ này có cơ sở: lãi suất trong nước duy trì ở mức cao, dòng vốn đầu tư trực tiếp nước ngoài tích cực và triển vọng cán cân thương mại cải thiện có thể hỗ trợ nguồn cung ngoại tệ. Thặng dư hàng hóa trong tháng 10 cũng ghi nhận tháng thứ hai liên tiếp, góp phần thu hẹp mức thâm hụt lũy kế. Đây là những yếu tố nội địa có trọng lượng, không chỉ là phản ứng nhất thời trước một phiên giao dịch thuận lợi. Bởi vậy, dự báo tỷ giá tiếp tục dịu đi có cơ sở, dù không đồng nghĩa áp lực đã biến mất.
Hạ nhiệt không đồng nghĩa hết sức ép
Triển vọng vẫn cần được nhìn nhận thận trọng. Dữ liệu lạm phát Mỹ cao hơn dự báo có thể củng cố khả năng Fed tăng lãi suất, trong khi lợi suất trái phiếu Mỹ và biến động dòng vốn quốc tế vẫn là nguồn gây sức ép lên tỷ giá. Thị trường hiện còn tính đến hai đợt tăng lãi suất trước giữa năm tới, cho thấy câu chuyện USD chưa khép lại. Tuy nhiên, điều đó không xóa đi các lực đỡ cho đồng Việt Nam từ dòng vốn đầu tư, xuất khẩu và lãi suất nội địa. Nhận định hợp lý nhất lúc này không phải là tỷ giá sẽ giảm mãi, mà là khả năng tiếp tục hạ nhiệt trong nước vẫn tồn tại dù USD quốc tế còn được hỗ trợ. Nhà đầu tư nên phân biệt xu hướng toàn cầu với cung cầu ngoại tệ trong nước: hai diễn biến có liên hệ, nhưng không nhất thiết đồng pha.