
Fed tăng lãi suất: Vì sao tỷ giá USD VND vẫn bình tĩnh?
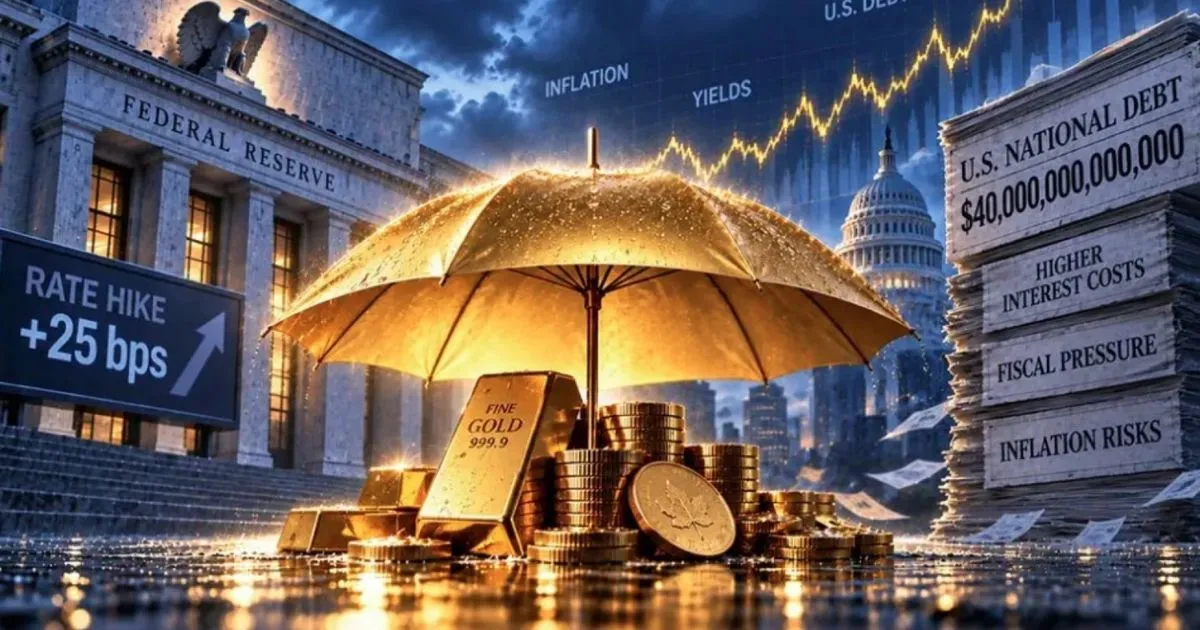
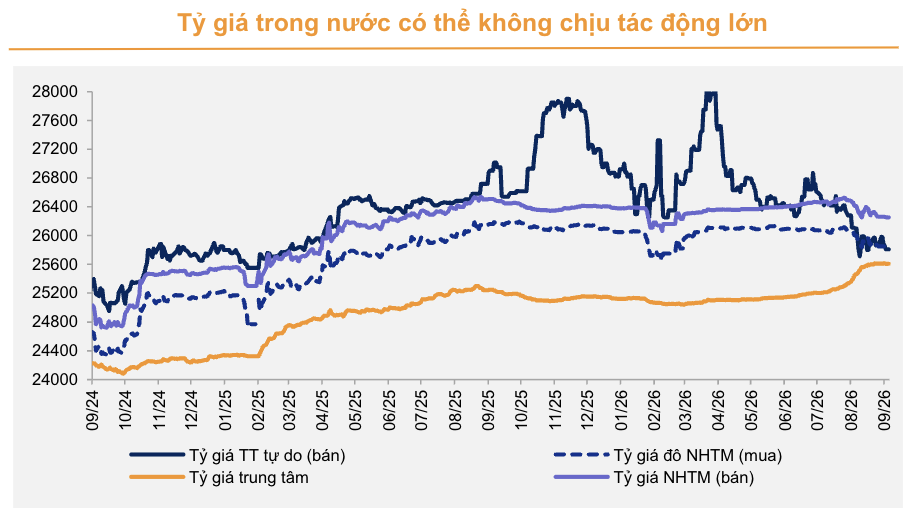
Tỷ giá USD VND là mức quy đổi giữa đồng đô la Mỹ và đồng Việt Nam, phản ánh sức mạnh tương đối của hai đồng tiền và chịu ảnh hưởng trực tiếp từ chính sách lãi suất, dòng vốn quốc tế, kỳ vọng thị trường cũng như cách cơ quan điều hành quản lý thanh khoản, lãi suất và cân bằng mục tiêu tăng trưởng kinh tế trong nước. Fed đã nâng lãi suất điều hành thêm 25 điểm cơ bản lên 3,75–4,00%, đồng thời phát tín hiệu có thể tăng thêm một đợt nữa vào những tháng cuối năm nhằm đối phó với rủi ro lạm phát khi giá dầu ở mức cao. Điều này khiến chỉ số sức mạnh đồng USD (DXY) tăng quanh vùng trên 100 điểm, báo hiệu đồng bạc xanh mạnh lên trên thị trường quốc tế. Thông thường, bối cảnh này sẽ gây áp lực lên các đồng tiền châu Á. Thế nhưng tỷ giá USD VND trong nước lại không chứng kiến biến động sốc: tỷ giá trung tâm chỉ nhích nhẹ, giao dịch ngân hàng và tự do đi lên trong biên độ hẹp, thị trường không xuất hiện tâm lý găm giữ ngoại tệ hay hoảng loạn. Đây không phải sự may mắn ngẫu nhiên, mà là kết quả của chuẩn bị chính sách từ trước và cấu trúc lãi suất – thanh khoản được thiết kế để chống chịu cú sốc từ bên ngoài.
Chênh lệch lãi suất: Lá chắn quan trọng để ổn định đồng Việt
Điểm cốt lõi bảo vệ tỷ giá USD VND lúc này là chênh lệch lãi suất giữa VND và USD đang ở mức cao. Lãi suất VND đã bắt đầu nhích lên từ cuối năm 2025, phản ánh kỳ vọng thắt chặt tiền tệ toàn cầu trước khi Fed chính thức tăng lãi suất, nên thị trường trong nước có thời gian thích ứng thay vì bị bất ngờ. Khi lãi suất VND cao hơn rõ rệt, việc nắm giữ đồng Việt trở nên hấp dẫn hơn, vừa với nhà đầu tư trong nước vừa với dòng vốn ngoại, qua đó giảm động cơ chuyển sang nắm giữ USD. Một câu nói có thể tóm tắt diễn biến hiện tại là: "Chênh lệch lãi suất lớn đang biến VND thành đồng tiền có sức hút, khiến áp lực lên tỷ giá USD/VND dịu đi ngay cả khi Fed tăng lãi suất". Thêm vào đó, nguồn cung ngoại tệ được đánh giá là ổn định nhờ kiều hối, vốn FDI giải ngân và dòng vốn vào thị trường chứng khoán, hỗ trợ thế cân bằng cung – cầu USD và giúp ổn định đồng Việt trong một môi trường toàn cầu nhiều biến động.
Thanh khoản ngân hàng dồi dào: Tỷ giá không "đứng một mình"
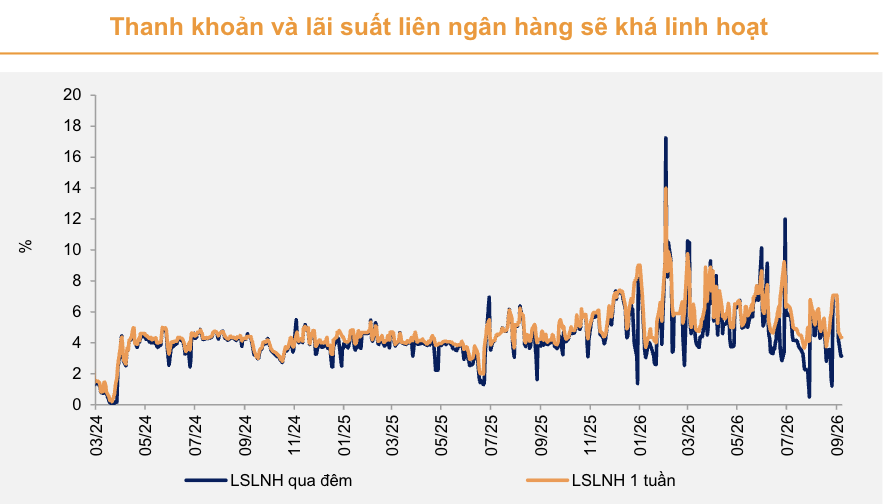
Ổn định tỷ giá USD VND không chỉ là câu chuyện lãi suất, mà còn gắn chặt với thanh khoản của hệ thống ngân hàng. Thanh khoản liên ngân hàng đã dồi dào hơn rõ rệt so với nửa đầu năm, nhờ dòng tiền từ giải ngân đầu tư công và tiền gửi có kỳ hạn từ Kho bạc Nhà nước. Nhờ đó, mặt bằng lãi suất trên thị trường liên ngân hàng không bị giật cục theo cách khiến tỷ giá chịu cú sốc. Ngân hàng Nhà nước trước đó cũng đã bán forward ngoại tệ cho các tổ chức tín dụng, hỗ trợ trạng thái ngoại tệ toàn hệ thống và củng cố niềm tin rằng cơ quan điều hành sẵn sàng can thiệp khi cần. Theo dự báo của các tổ chức phân tích, cơ quan điều hành sẽ tiếp tục giữ thanh khoản thị trường ở mức hài hòa trong những tháng cuối năm, giúp các tổ chức tín dụng hoạt động trơn tru và tăng trưởng kinh tế ổn định. Điều này cho thấy tỷ giá không bị bỏ mặc cho thị trường quốc tế, mà nằm trong một khung điều hành phối hợp giữa chính sách tiền tệ, quản lý ngoại hối và chiến lược ổn định hệ thống ngân hàng.
Áp lực lạm phát và chi phí vốn: Người dân và doanh nghiệp chịu gì?
Việc Fed tăng lãi suất vẫn là một nguồn gây áp lực cho cơ quan quản lý trong nước, bởi ổn định tỷ giá USD VND phải được cân bằng với nhiệm vụ giữ mặt bằng lãi suất chấp nhận được và hỗ trợ tăng trưởng kinh tế. Áp lực lạm phát đang dâng lên khá rõ từ sau tháng 8, khiến dư địa điều hành chính sách tiền tệ bị co hẹp. Đối với người dân, điều này có thể thể hiện qua lãi suất vay mua nhà, vay tiêu dùng, vốn ngày càng nhạy cảm hơn với những quyết định của Fed và phản ứng của Ngân hàng Nhà nước. Với doanh nghiệp, chi phí vay vốn có xu hướng tăng, trong khi nhu cầu ngoại tệ để thanh toán nhập khẩu nguyên vật liệu vẫn lớn, tạo cảm giác "gọng kìm" giữa lãi suất và tỷ giá. Bên cạnh đó còn có áp lực từ lạm phát đối với giá hàng hóa, khiến biên lợi nhuận bị thu hẹp và kế hoạch đầu tư – mở rộng sản xuất cần tính toán thận trọng hơn. Đó là lý do dù tỷ giá không biến động mạnh, môi trường kinh doanh vẫn không dễ dàng, và các quyết định tài chính cá nhân nên chú ý hơn tới biến số lãi suất.
Từ cuối năm tới 2027: Điều gì tiếp theo cho đồng Việt?
Từ nay đến cuối năm, câu hỏi quan trọng là Fed có tiếp tục tăng lãi suất thêm một lần nữa hay không, và sau đó lộ trình năm 2027 sẽ diễn ra thế nào. Theo dự báo, lãi suất chính sách của Mỹ có thể đi ngang trong cả năm sau và bắt đầu giảm trở lại vào 2028, với kỳ vọng kinh tế tăng trưởng bền vững, thất nghiệp ổn định và lạm phát hạ nhiệt mạnh so với hiện tại. Nếu kịch bản đó thành hiện thực, sức ép lên tỷ giá USD VND có thể bớt căng thẳng, tạo điều kiện để cơ quan điều hành nới lỏng hơn cho tăng trưởng trong nước. Các tổ chức phân tích hiện kỳ vọng tỷ giá sẽ tiếp tục giữ ổn định quanh vùng 26.000 đồng/USD và thậm chí có dư địa giảm nhẹ trong những tháng cuối năm, nhờ chênh lệch lãi suất, nguồn cung ngoại tệ ổn định và yếu tố mùa vụ xuất khẩu cuối năm. Với nhà đầu tư và doanh nghiệp, trọng tâm không nên là dự đoán từng nhịp biến động tỷ giá, mà là chuẩn bị cho môi trường lãi suất còn tương đối cao, trong khi theo dõi sát các quyết định chính sách của Fed và Ngân hàng Nhà nước để điều chỉnh kế hoạch vốn. Kết luận hợp lý lúc này: đồng Việt đang được bảo vệ khá tốt, nhưng sự ổn định ấy không miễn phí – nó đòi hỏi kiên trì với chính sách thận trọng và chấp nhận chi phí vốn cao hơn trong ngắn hạn.