
Fed giữ lãi suất, nhưng thông điệp chưa đồng thuận
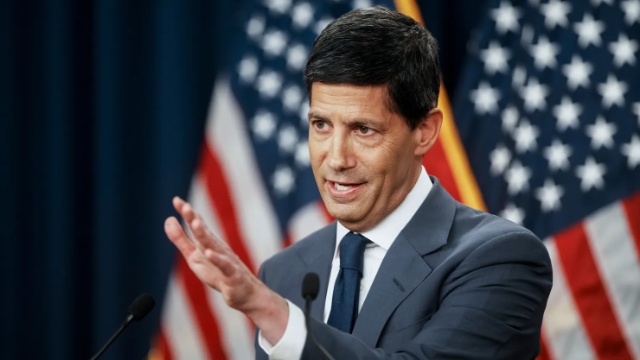
Truyền thông chính sách lãi suất của Fed là cách các nhà hoạch định giải thích quyết định hiện tại và phản ứng có thể có trước diễn biến kinh tế, qua đó định hình kỳ vọng của thị trường mà không nhất thiết cam kết trước bước đi kế tiếp. Kevin Warsh muốn hạn chế việc phát tín hiệu lãi suất, nhưng ý định ấy chưa trở thành chuẩn chung trong ngân hàng trung ương. Từ khi nhậm chức vào tháng 5, ông chủ trương để dữ liệu dẫn dắt kỳ vọng thay vì để nhà đầu tư suy diễn từ từng phát biểu. Thế nhưng, Fed giữ lãi suất tại cuộc họp ngày 29/10 đúng như dự báo vẫn không khép lại câu hỏi chính: khi nào chính sách sẽ đổi hướng? Cuộc họp báo sau quyết định trở thành phép thử cho cách Warsh muốn trình bày lập trường của Fed: kiên nhẫn, chờ thêm thông tin, nhưng không hứa trước đường đi.
59 lần lên tiếng, nhiều đầu mối để giải mã
Khoảng cách giữa chủ trương của chủ tịch và hành vi của đồng nghiệp hiện rõ qua số liệu: 16 quan chức Fed đã có tổng cộng 59 bài phát biểu, phỏng vấn và bình luận công khai trong giai đoạn giữa cuộc họp tháng 9 và thời kỳ im lặng trước cuộc họp tháng 10, cao hơn khoảng 54 lần xuất hiện cùng kỳ năm trước. Đây không chỉ là dư thừa thông tin. Khi mỗi quan chức nhấn mạnh một mối lo khác nhau, nhà đầu tư phải đo xem phát biểu nào đại diện cho đa số và phát biểu nào báo trước bất đồng. Các ý kiến trái chiều đã khiến xác suất thị trường gán cho một đợt tăng lãi suất trong tháng 10 chuyển từ khoảng 70% xuống 15% trước giai đoạn im lặng. Warsh có lý khi lo việc định hướng quá chi tiết trói tay nhà hoạch định, nhưng im lặng của chủ tịch không tạo ra một thông điệp chung nếu những người khác tiếp tục lên tiếng.
Bất đồng chính sách làm thông điệp càng khó đọc
Nguyên nhân sâu xa không nằm riêng ở phong cách truyền thông: Fed chưa thống nhất về mức độ thắt chặt cần thiết. Kinh tế Mỹ đồng thời chịu cú sốc giá năng lượng liên quan xung đột Trung Đông và làn sóng đầu tư vào trí tuệ nhân tạo; áp lực giá cùng bất định địa chính trị khiến chờ thêm dữ liệu có sức thuyết phục, nhưng cũng khiến các quan chức đánh giá rủi ro khác nhau. Trong cuộc họp ngày 29/10, hai thành viên muốn tăng lãi suất thêm 0,25 điểm phần trăm, trong khi đa số chọn giữ nguyên để theo dõi. Tuyên bố của Fed nhấn mạnh cần thu thập thêm thông tin trước khi xác định lập trường phù hợp để đưa lạm phát về mục tiêu 2%. Warsh cũng nói AI là một trong nhiều yếu tố hỗ trợ tăng trưởng, chứ không phải lời giải duy nhất. Trong bối cảnh ấy, cùng một dữ liệu có thể dẫn tới kết luận khác nhau; yêu cầu các quan chức nói ít hơn không thể thay thế việc giải thích rõ họ cân nhắc dữ liệu ra sao.
Hệ quả vượt khỏi giới giao dịch: chi phí vay mua nhà và lãi suất vốn của doanh nghiệp phụ thuộc nhiều vào kỳ vọng chính sách tương lai, không chỉ mức lãi suất hiện hành. Nếu Fed không cho biết sẽ phản ứng thế nào trước thay đổi kinh tế, thị trường tự lấp khoảng trống bằng dự đoán; một nhận định sai có thể ảnh hưởng đến quyết định vay và đầu tư. Chủ tịch Fed Cleveland Beth Hammack cho rằng giải thích cách đánh giá nền kinh tế không đồng nghĩa với cam kết trước quyết định. Đây là điểm mấu chốt mà cách tiếp cận của Warsh cần giải quyết: bớt lời hứa về thời điểm hành động, nhưng vẫn cung cấp khung phản ứng đủ rõ để công chúng và thị trường không phải suy đoán mò.
Ít phát biểu chỉ hữu ích nếu có tiếng nói nhất quán
Cuộc họp báo ngày 29/10 cho thấy Warsh đang thay đổi không chỉ nội dung mà cả cách truyền tải: thời lượng khoảng 30 phút được duy trì, phóng viên chỉ được hỏi một câu, và cách sắp xếp chỗ ngồi tiếp tục thay đổi. Những điều chỉnh này không quyết định lãi suất, nhưng chúng làm cuộc họp báo ngắn hơn và hạn chế cơ hội truy vấn tiếp. Warsh cũng thông báo rằng trong năm 2027, một trong tám cuộc họp FOMC sẽ không có bỏ phiếu lãi suất hay tuyên bố chính sách; số cuộc họp chiến lược tăng lên hai, còn sáu cuộc họp định kỳ dành cho điều chỉnh lãi suất, ngoài các cuộc họp khẩn cấp. Cách sắp xếp mới có thể dành thêm chỗ cho thảo luận dài hạn, nhưng không tự nó giúp thị trường hiểu rõ hơn về phản ứng chính sách.
Fed có nhóm chuyên gia độc lập nghiên cứu cải cách truyền thông và dự kiến đưa ra khuyến nghị trước cuối năm. Đó là cơ hội để dung hòa hai thái cực: không báo trước từng bước đi, nhưng cũng không để mỗi phát biểu trở thành một manh mối riêng lẻ. Trong thời gian tới, dữ liệu giá cả, sức mạnh của nền kinh tế và tín hiệu từ Warsh sẽ tiếp tục định hình kỳ vọng lãi suất. Kết luận không nên là Fed cần nói thật ít, mà là Fed cần nói cùng một ngôn ngữ về cách đọc dữ liệu và cân nhắc rủi ro. Nếu chủ tịch hạn chế phát tín hiệu còn các quan chức Fed đưa ra những thông điệp không ăn khớp, thị trường vẫn phải đoán — và độ khó dự báo chính sách sẽ còn nguyên.