
Nền kinh tế không thể mãi dựa vào tín dụng ngân hàng
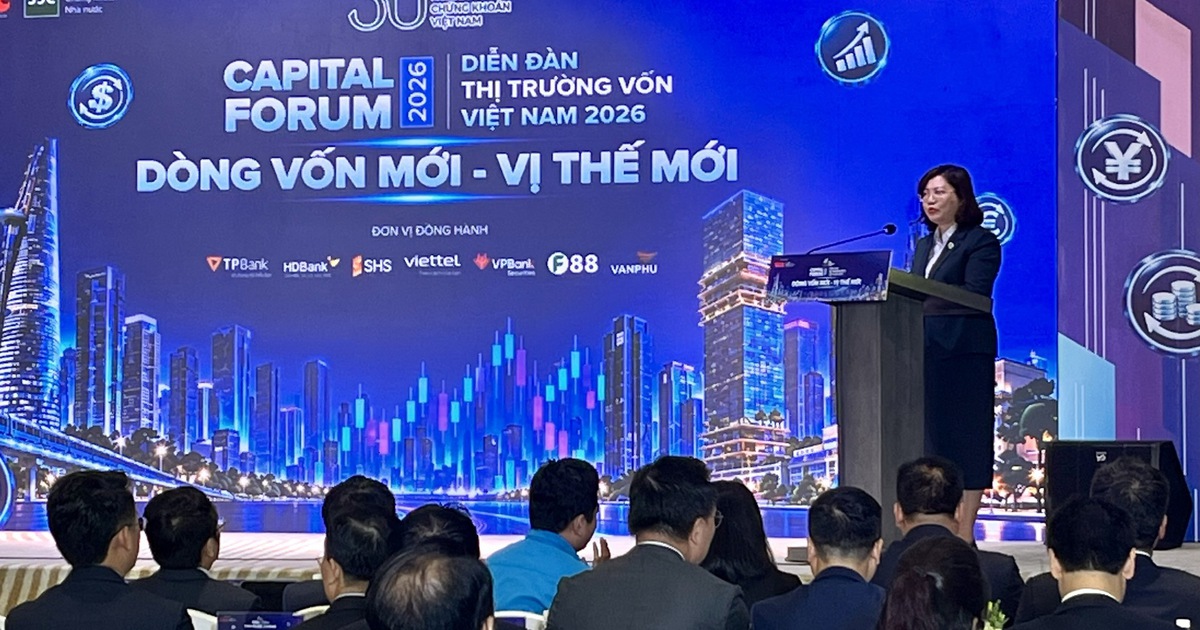
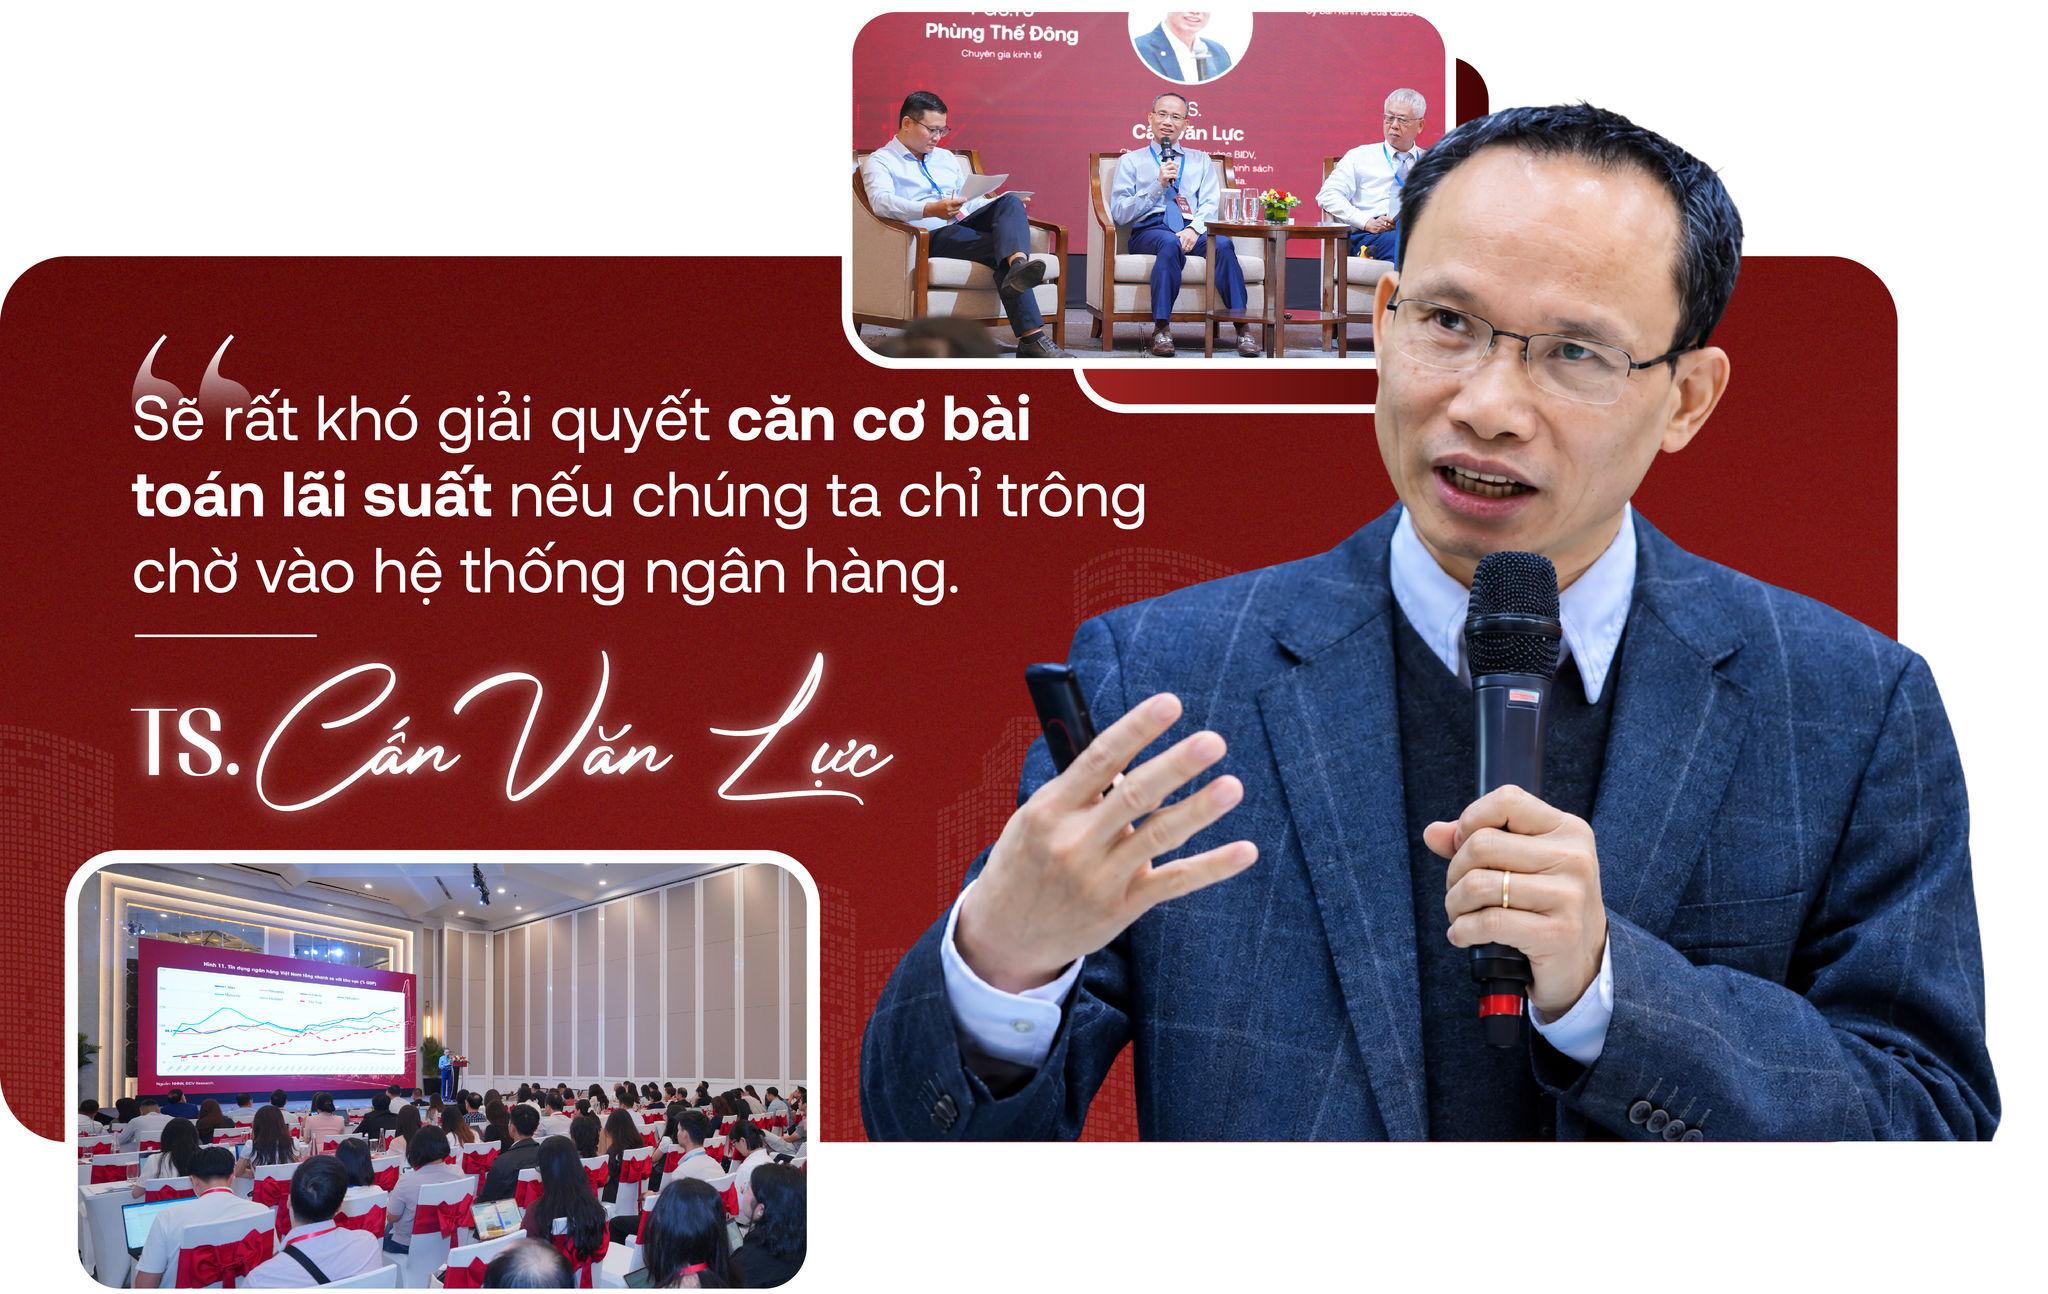
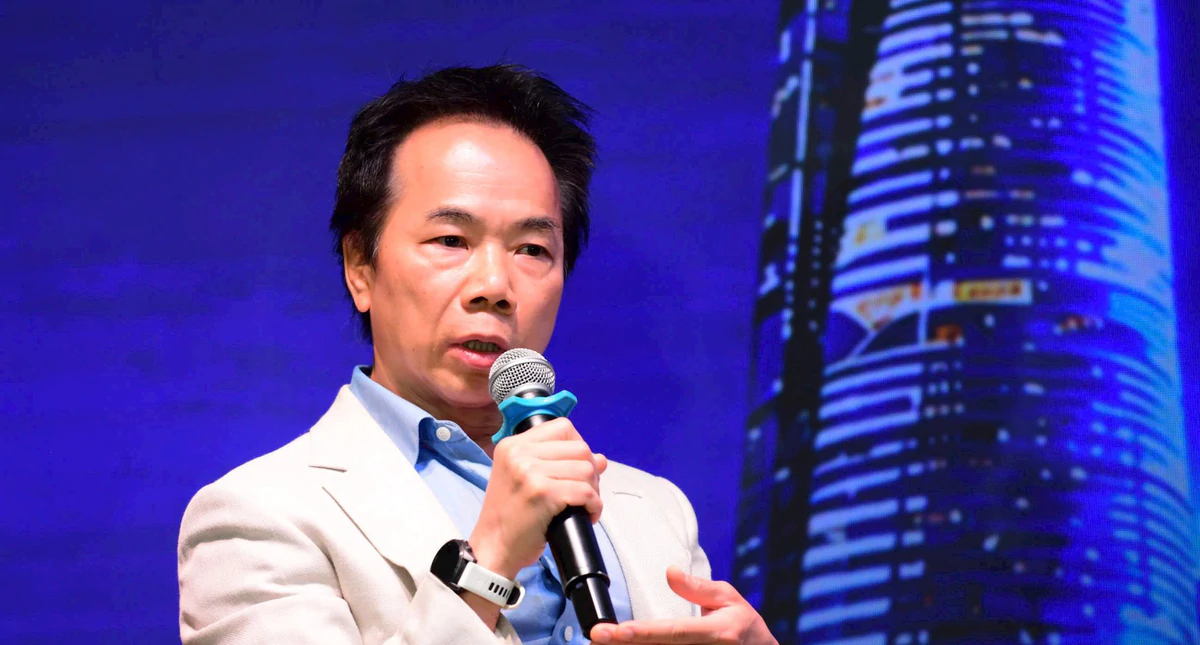
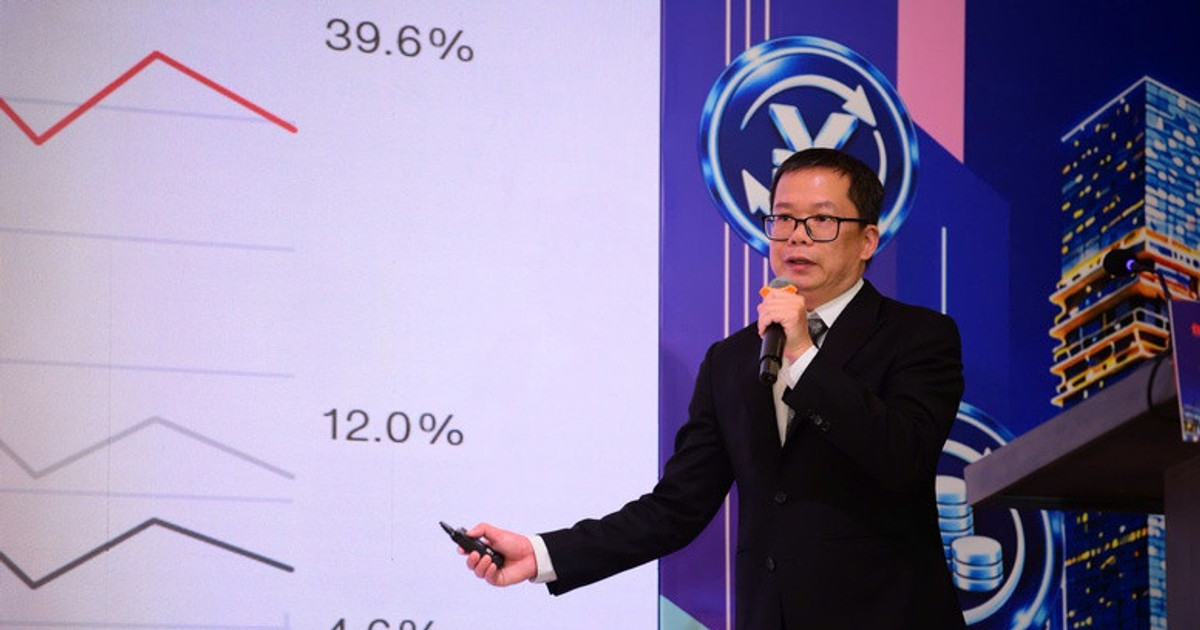
Thị trường vốn là nơi doanh nghiệp và chính phủ huy động nguồn lực thông qua các công cụ như cổ phiếu và trái phiếu, tạo thêm lựa chọn bên cạnh vay ngân hàng cho nhu cầu trung và dài hạn. Tại Diễn đàn Thị trường vốn Việt Nam 2026 ở TP. HCM chiều 30/10, VinaCapital nêu một cảnh báo đáng chú ý: tỷ lệ tín dụng/GDP của Việt Nam đã ở mức cao, trong khi ngân hàng khó tiếp tục gánh phần lớn nhu cầu vốn như trước. Đây không phải lời kêu gọi rời bỏ tín dụng, mà là dấu hiệu cho thấy mô hình lệ thuộc vào một cửa vốn đang ngày càng chật. Ông Đinh Đức Minh nhận định Việt Nam có cơ hội tăng trưởng mạnh trong 5-10 năm tới nhờ biến động trật tự kinh tế toàn cầu, lợi thế nhân khẩu học và đầu tư hạ tầng. Nếu muốn biến cơ hội thành năng lực sản xuất, nguồn vốn cần đa dạng hơn và có kỳ hạn phù hợp với các dự án dài hơi.
Vốn dài hạn có ích cho doanh nghiệp lẫn người dân
Phát triển huy động vốn dài hạn không chỉ nhằm giảm tải cho ngân hàng. VinaCapital chỉ ra dư địa mở rộng các định chế đầu tư dài hạn, nổi bật là quỹ hưu trí tự nguyện và thị trường trái phiếu doanh nghiệp; chứng khoán cũng đang dần khẳng định vai trò cấp vốn trung, dài hạn cho nền kinh tế. Những kênh này giúp doanh nghiệp có thêm phương án tài trợ, đồng thời mở rộng lựa chọn đầu tư cho người dân. Đó là lợi ích thiết thực: tiết kiệm của hộ gia đình có thể được kết nối với nhu cầu vốn của doanh nghiệp qua các sản phẩm phù hợp, thay vì hệ thống ngân hàng phải đứng giữa mọi quyết định tài trợ. Thị trường cổ phiếu và trái phiếu đã có quy mô đáng kể, nhưng quy mô tự nó chưa đảm bảo vốn đến đúng nơi. Điều quan trọng là phát triển sản phẩm có kỳ hạn, mức độ rủi ro và thông tin đủ rõ để người gửi tiền, người đầu tư và doanh nghiệp cùng lựa chọn.
Thị trường chứng khoán Việt Nam được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp ngày 21/9/2026, mở ra cơ hội tiếp cận rộng hơn với nhà đầu tư tổ chức và dòng vốn quốc tế. Tuy vậy, nâng hạng chỉ mở cửa; nó không bảo đảm dòng vốn sẽ ở lại. Muốn thu hút nguồn lực bền vững, thị trường cần chất lượng doanh nghiệp, công bố thông tin minh bạch và môi trường đầu tư có thể dự đoán. Nhà đầu tư nước ngoài có thêm lựa chọn, nhưng doanh nghiệp cũng phải chứng minh được vì sao dự án đáng nhận vốn và cách sử dụng vốn tạo giá trị.
Muốn gọi vốn quốc tế, doanh nghiệp phải biết trình bày
Vướng mắc lớn không chỉ nằm ở quy định hay dòng tiền, mà còn ở năng lực chuẩn bị của doanh nghiệp. Tại diễn đàn, Chủ tịch HSC Johan Nyvene nhận xét doanh nghiệp Việt Nam, kể cả doanh nghiệp lớn, còn yếu trong chuẩn bị IPO; thói quen vay ngân hàng khiến nhiều đơn vị chưa quen roadshow, gặp gỡ nhà đầu tư nước ngoài và giải trình thông tin. Theo ông, nhiều doanh nghiệp không có giám đốc tài chính đủ tầm để đảm nhiệm việc đó. Khác với hồ sơ vay dựa nhiều vào số liệu quá khứ và tài sản bảo đảm, nhà đầu tư chuyên nghiệp muốn hiểu chất lượng doanh thu, khách hàng, dòng tiền, chiến lược và năng lực lãnh đạo. Báo cáo đã kiểm toán nhưng không thể trả lời câu hỏi chi tiết vẫn khó tạo niềm tin. Vì thế, huy động vốn dài hạn đòi hỏi đầu tư vào quản trị, tư vấn, kiểm toán và chuẩn bị dữ liệu trước khi cần tiền, chứ không phải đợi tín dụng trở nên khó tiếp cận mới bắt đầu.
Cách tiếp cận vốn quốc tế cũng cần thay đổi: không nên chỉ so lãi suất, mà phải xem kỳ hạn và điều kiện tài trợ có hợp với dự án hay không. Doanh nghiệp cần minh bạch hoạt động, nâng chất lượng quản trị và chứng minh tính khả thi của kế hoạch đầu tư để thuyết phục các định chế quốc tế. Đây là phép thử về năng lực điều hành, không phải thủ tục trang trí. Khi thông tin thiếu nhất quán hoặc lãnh đạo vắng mặt trong cuộc gặp nhà đầu tư, niềm tin khó hình thành và cơ hội gọi vốn dễ tuột khỏi tay.
Mở rộng kênh vốn phải đi cùng cải cách và kỷ luật
Bước tiếp theo nên là mở rộng đồng thời nguồn cung vốn dài hạn và khả năng tiếp cận vốn. Các hướng được nêu tại diễn đàn gồm phát triển quỹ hưu trí tự nguyện, trái phiếu doanh nghiệp, rà soát quy định về sở hữu nước ngoài, thúc đẩy công cụ phòng ngừa rủi ro tỷ giá và gắn cổ phần hóa, thoái vốn nhà nước với niêm yết; doanh nghiệp quy mô lớn cũng cần được khuyến khích tham gia thị trường. Nhưng mở cửa không đồng nghĩa hạ chuẩn. Nếu trái phiếu thiếu minh bạch hoặc cổ phiếu được chào bán mà không có cơ sở thuyết phục, vốn mới chỉ chuyển rủi ro sang nhà đầu tư. Thị trường vốn mạnh phải cho phép doanh nghiệp tốt huy động vốn phù hợp, đồng thời giúp người dân đánh giá rủi ro bằng thông tin đáng tin cậy.
Kết luận, tỷ lệ tín dụng/GDP cao là lời nhắc rằng tăng trưởng không thể mãi dựa vào bảng cân đối của ngân hàng. Một thị trường vốn sâu hơn sẽ bổ sung nguồn lực cho doanh nghiệp, giảm áp lực lên hệ thống tín dụng và tạo thêm lựa chọn đầu tư cho công chúng. Nhưng vốn quốc tế hay vốn trong nước đều chỉ đến khi doanh nghiệp trình bày rõ ràng, quản trị tốt và chứng minh được chất lượng tăng trưởng. Muốn có thêm kênh huy động vốn dài hạn, Việt Nam cần xây dựng cả hạ tầng thị trường lẫn năng lực của những người đi gọi vốn.