
Tín dụng xanh Việt Nam: tăng trưởng trên giấy, rào cản trên thực tế
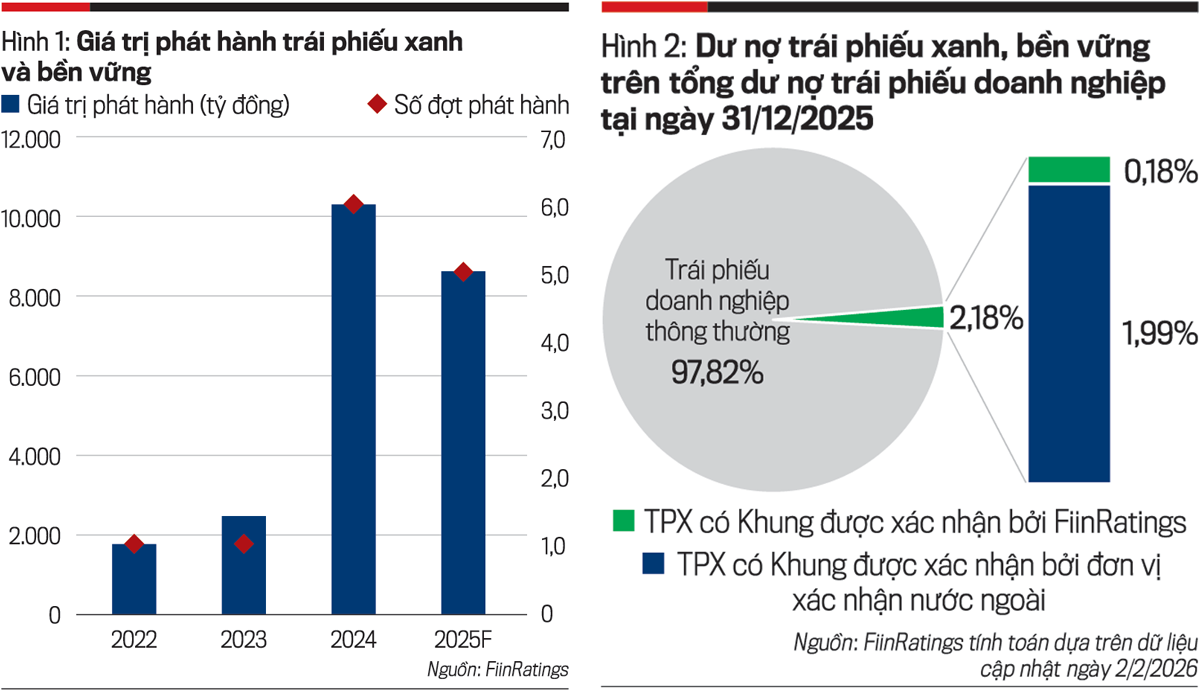
Tín dụng xanh Việt Nam là các khoản vay và sản phẩm tài chính được thiết kế để hỗ trợ dự án giảm phát thải, tiết kiệm tài nguyên và thúc đẩy chuyển đổi xanh doanh nghiệp, nhưng đi kèm là hệ tiêu chí môi trường, xã hội và quản trị chặt chẽ, yêu cầu đo lường giảm phát thải và chứng minh hiệu quả tài chính, khiến việc tiếp cận vốn trở nên khó khăn đối với phần lớn doanh nghiệp nhỏ và vừa. Tín dụng xanh được xem là nguồn vốn quan trọng cho các dự án giảm phát thải, song tiêu chí xác nhận và chi phí thẩm định đang biến nó thành “sân chơi” không dễ bước vào. Dù tăng trưởng, tỷ trọng tín dụng xanh trong tổng dư nợ vẫn thấp, phản ánh khoảng cách giữa khẩu hiệu tài chính khí hậu và dòng vốn thực chảy vào nền kinh tế. Nếu không thẳng thắn nhìn nhận những điểm nghẽn này, câu chuyện chuyển đổi xanh doanh nghiệp sẽ tiếp tục dừng ở chiến lược, không thành hành động.

Thị trường carbon non trẻ và bài toán khoảng cách dòng tiền
Thị trường carbon trong nước mới ở giai đoạn khởi đầu, và điều đó nhìn thấy rõ ở quy mô giao dịch tín chỉ carbon còn rất nhỏ. Đằng sau mỗi tín chỉ là cả chuỗi công việc: xác định tiềm năng giảm phát thải, xây dựng dự án, đo lường, báo cáo, thẩm định, cấp tín chỉ rồi mới tìm người mua. Vấn đề nằm ở chỗ vốn tín dụng phải được huy động ngay từ giai đoạn đầu, trong khi doanh thu từ tín chỉ chỉ xuất hiện sau khi hoàn tất toàn bộ quy trình này. Khoảng cách giữa nhu cầu vốn đầu tư ban đầu và thời điểm hình thành doanh thu từ tín chỉ carbon trở thành thách thức lớn cho cả doanh nghiệp lẫn ngân hàng, vì nó làm mờ đi khả năng trả nợ và độ chắc chắn của dòng tiền. Theo TS Nguyễn Thị Thu Hà, đây là một trong những điểm nghẽn cốt lõi đối với phát triển thị trường carbon gắn với các lĩnh vực như nông nghiệp, lâm nghiệp, chăn nuôi.
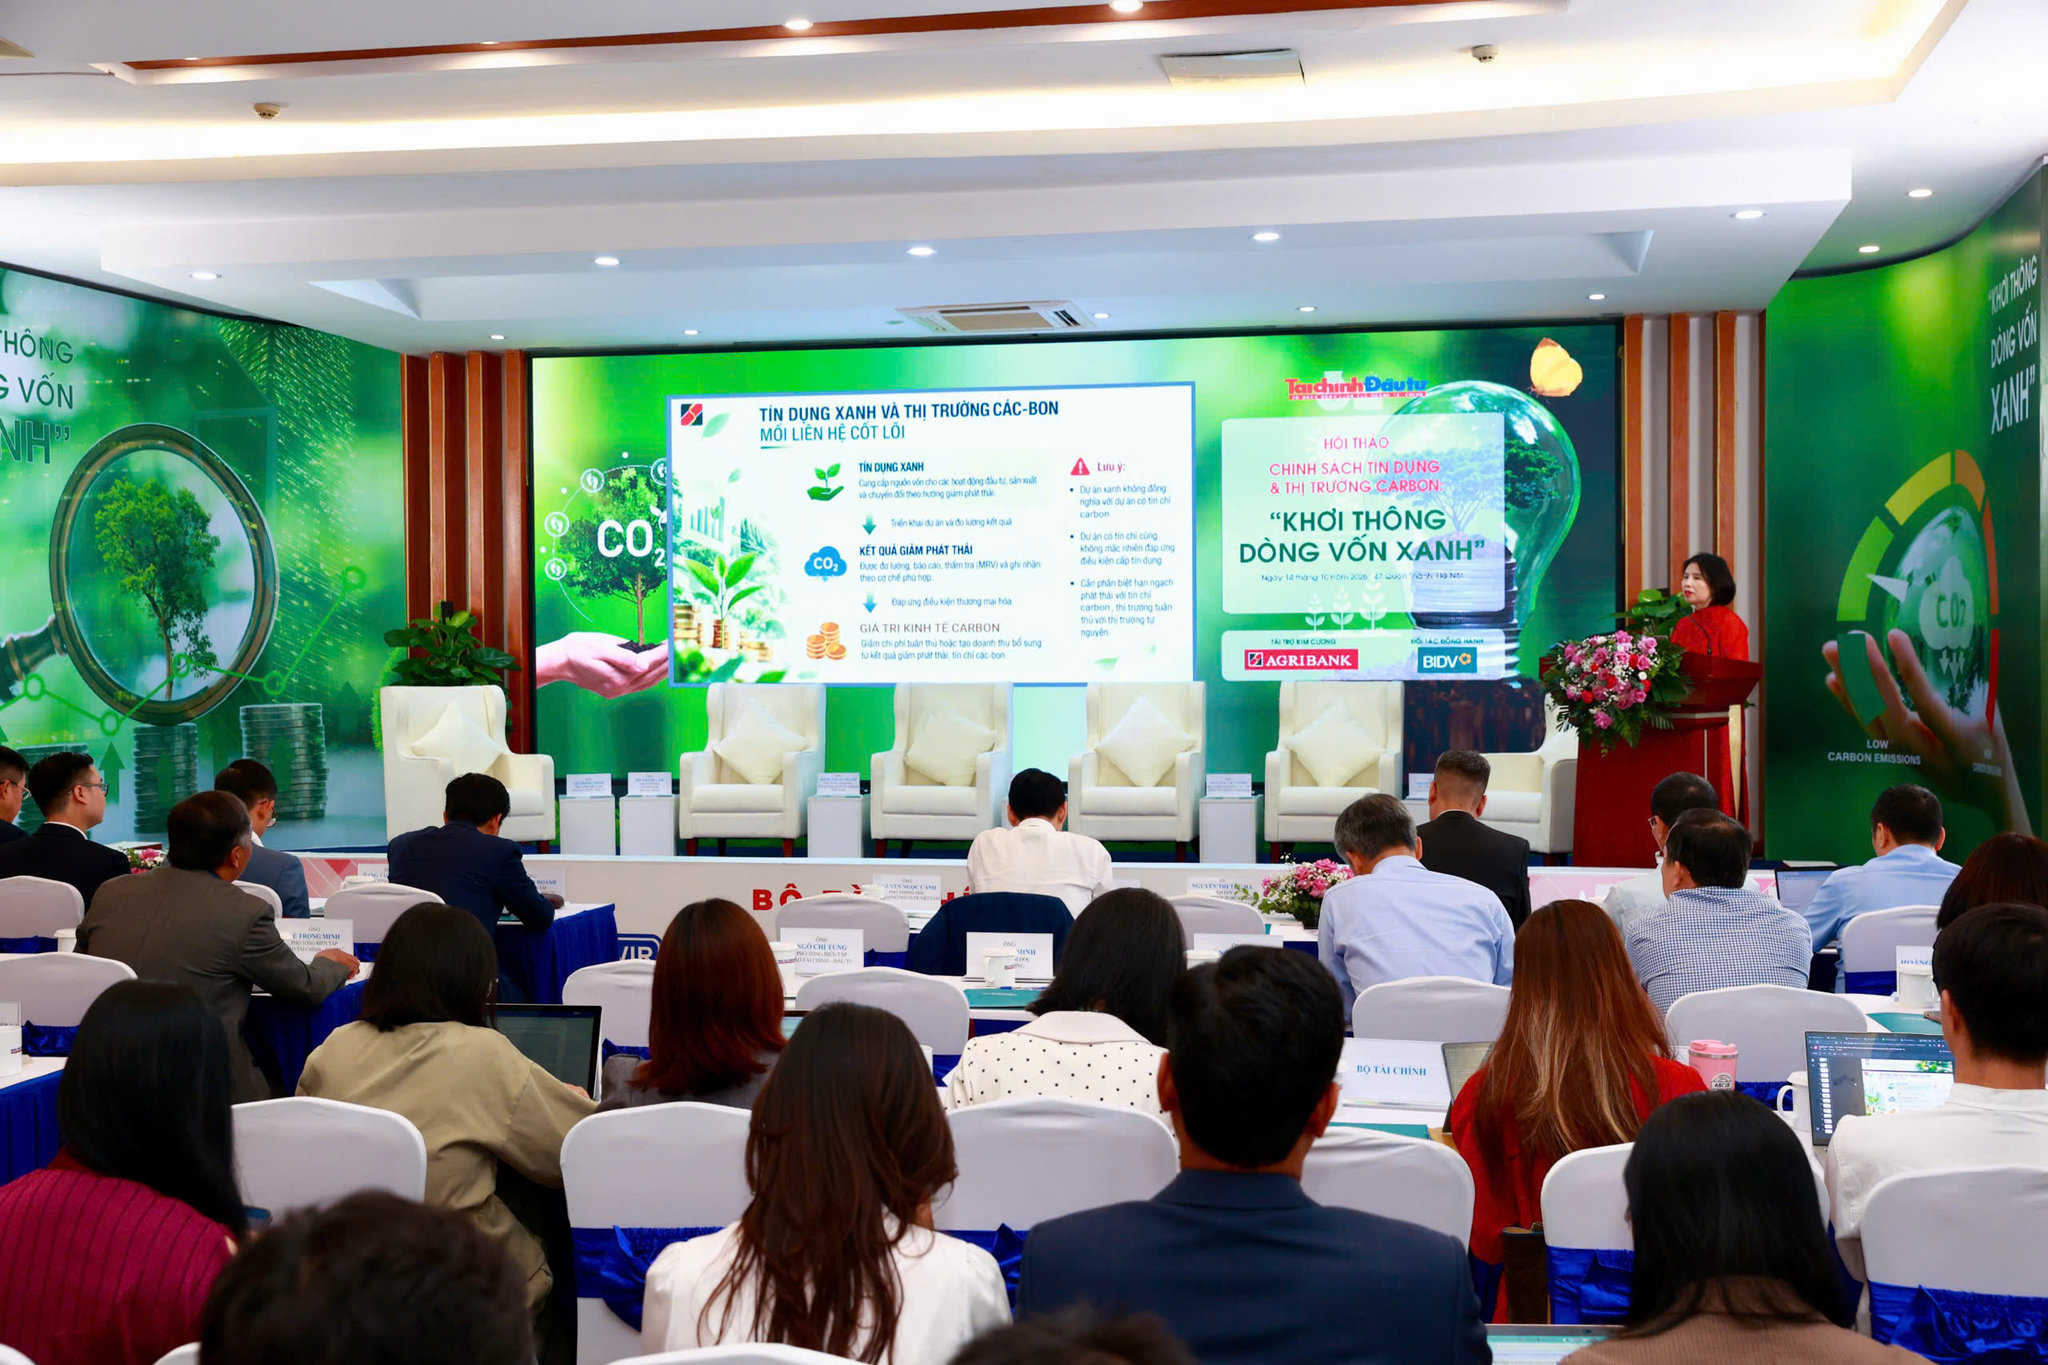
Doanh nghiệp trước “bộ đề” hồ sơ xanh: không chỉ là lãi suất ưu đãi
Sai lầm phổ biến của doanh nghiệp là coi tín dụng xanh như một khoản vay lãi suất thấp, thay vì một cam kết chuyển đổi toàn diện theo chuẩn ESG. Hồ sơ vay vốn xanh không chỉ cần phương án sản xuất kinh doanh mà phải thể hiện rõ mục tiêu môi trường, cách thực hiện và kết quả giảm phát thải có thể đo lường. Đồng thời, doanh nghiệp phải chứng minh hiệu quả tài chính, dòng tiền tiết kiệm chi phí và khả năng trả nợ từ chính hoạt động chuyển đổi. Trong thực tế, nhiều doanh nghiệp vẫn phải tự mày mò tiêu chí xanh, vì thiếu khung hướng dẫn cụ thể, thống nhất cho từng loại hình. Chi phí thẩm định, thuê tổ chức đánh giá để xác nhận đáp ứng tiêu chí xanh lại là gánh nặng tài chính bổ sung. Khi tiêu chí chưa rõ, dữ liệu phát thải phân tán và chi phí chứng minh cao, doanh nghiệp nhỏ gần như bị loại khỏi cuộc chơi tài chính khí hậu ngay từ vòng gửi xe.
Chuẩn hóa hồ sơ và đo lường giảm phát thải: chìa khóa mở khóa vốn
Nếu muốn khơi thông tín dụng xanh Việt Nam, giải pháp không nằm ở thêm vài chương trình ưu đãi lãi suất, mà ở việc chuẩn hóa cách chứng minh “xanh” của dự án. Các chuyên gia đề xuất hỗ trợ doanh nghiệp ngay từ khâu chuẩn bị hồ sơ, đo lường và xác minh kết quả giảm phát thải, thay vì để mỗi đơn vị tự xoay sở. Một bộ hồ sơ chuẩn hóa, có thể dùng với nhiều ngân hàng, sẽ giảm việc phải lặp lại các thủ tục đánh giá tương tự. Song song, cần cải thiện tiêu chí xác nhận, xây dựng khung tiêu chí rõ ràng theo ngành, gắn với yêu cầu dữ liệu phát thải và tiêu chuẩn ESG. Về phía ngân hàng, nâng năng lực thẩm định dự án xanh, nhận diện rủi ro công nghệ và dữ liệu là điều bắt buộc. Khi hai bên cùng nói chung một “ngôn ngữ hồ sơ”, thị trường carbon và tín dụng xanh mới có cơ hội phát triển thay vì chỉ tồn tại trên nghị quyết.
Đa dạng tài chính khí hậu để bù đắp khoảng trống tín dụng
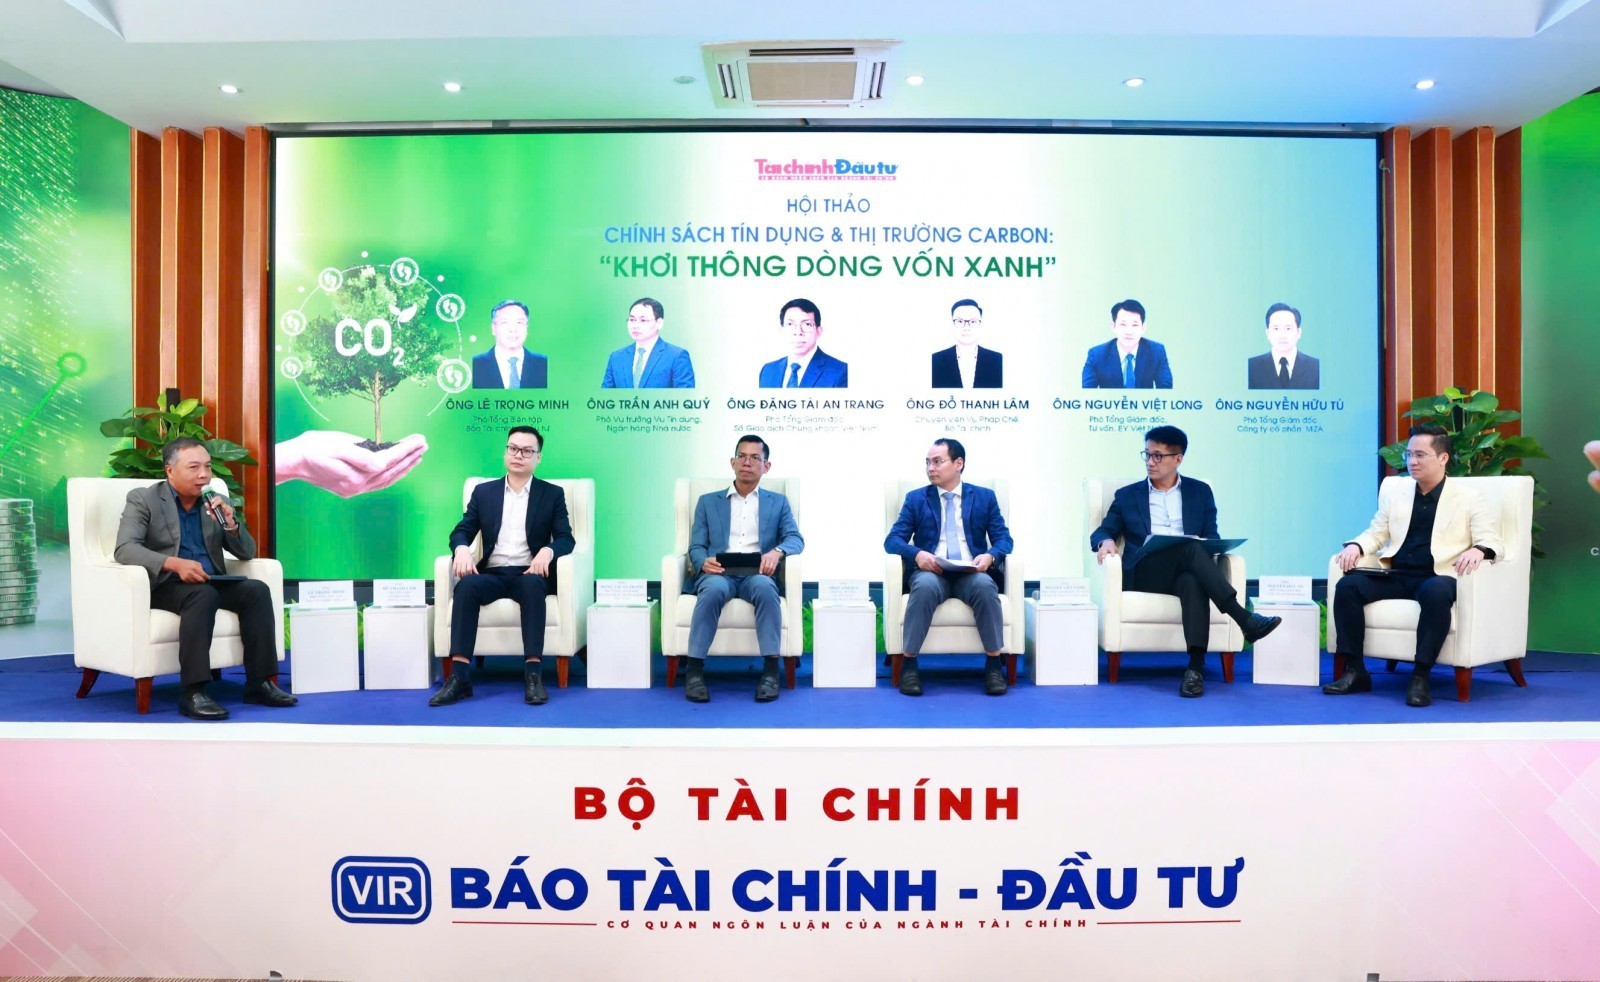
Ngay cả khi tín dụng xanh được cải thiện, riêng vốn ngân hàng khó có thể gánh toàn bộ chi phí chuyển đổi xanh doanh nghiệp. Các ý kiến tại hội thảo đã nêu rõ nhu cầu kết hợp trái phiếu xanh, trái phiếu tài trợ chuyển đổi, vốn cổ phần, tài chính hỗn hợp và thị trường carbon để đa dạng hóa kênh huy động vốn. Bên cạnh vốn tín dụng, hệ thống ngân hàng có thể kết nối với các quỹ khí hậu và quỹ đầu tư xanh, cũng như các tổ chức phát triển quốc tế như Quỹ Khí hậu Xanh, JICA, IFC, Ngân hàng Thế giới và Ngân hàng Phát triển châu Á. Sự kết nối này giúp hỗ trợ những dự án có thời gian hoàn vốn dài, bổ sung nguồn lực cho doanh nghiệp tham gia thị trường carbon. Như vậy, khơi thông tín dụng xanh đòi hỏi một hệ sinh thái tài chính khí hậu đồng bộ, nơi tiêu chí đánh giá, năng lực chuẩn bị hồ sơ và công cụ vốn cùng được nâng cấp, thay vì trông chờ vào một nguồn vay ưu đãi đơn lẻ.