
Minh bạch tài chính mở lối vay vốn
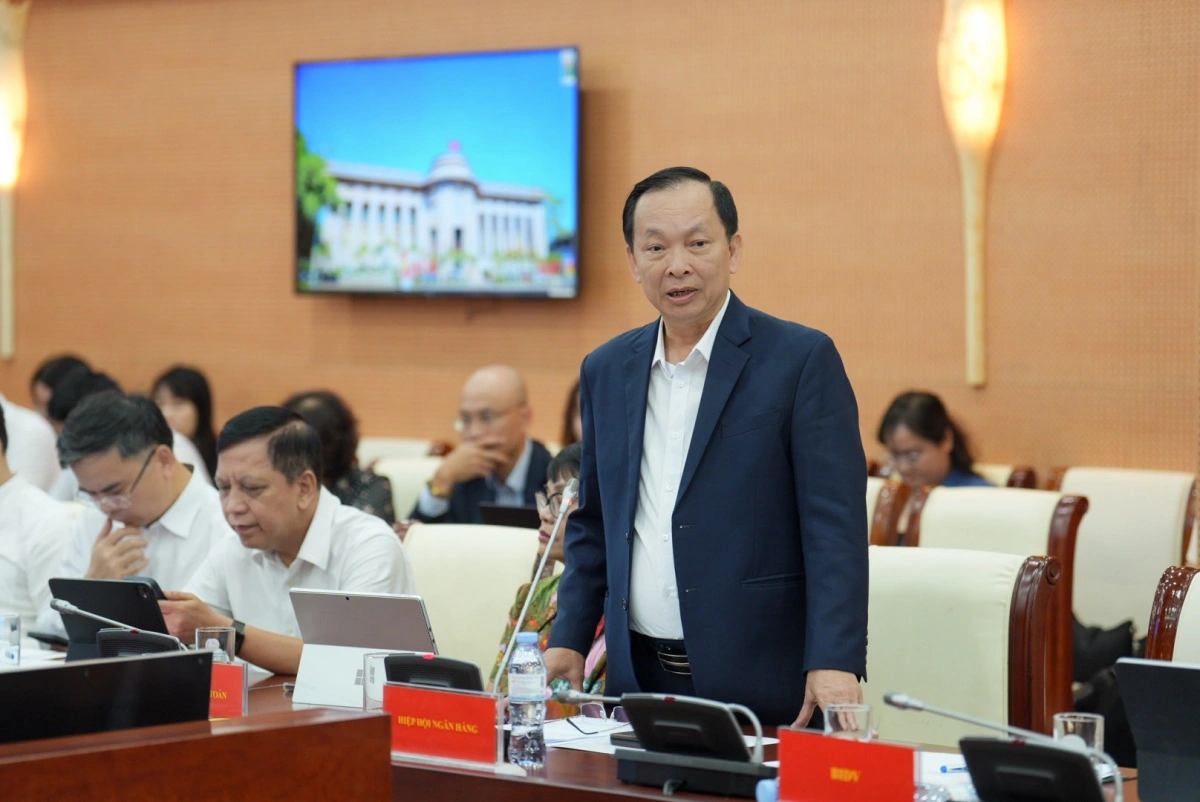
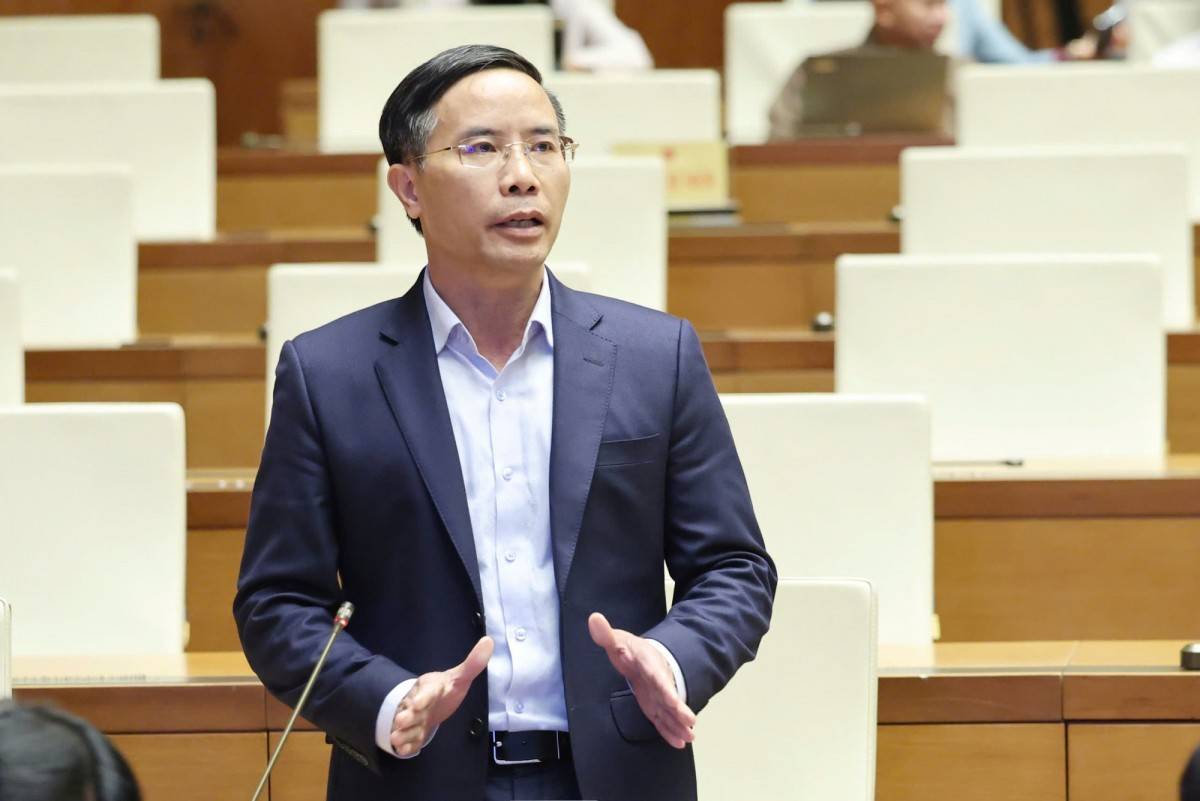
Minh bạch tài chính là việc doanh nghiệp cung cấp thông tin đầy đủ, nhất quán và có thể kiểm chứng về tình hình tài chính, hoạt động kinh doanh và dòng tiền để bên cho vay đánh giá năng lực trả nợ. Đây không phải thủ tục giấy tờ phụ, mà là điều kiện thực tế giúp doanh nghiệp nhỏ vay vốn thuận lợi hơn. Sáng 31/10, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn giải trình trước Quốc hội về điều hành tín dụng, lãi suất và khả năng tiếp cận vốn của doanh nghiệp. Ông nhấn mạnh doanh nghiệp không thể dùng hai hệ thống báo cáo tài chính, một để kê khai thuế và một để gửi ngân hàng. Yêu cầu này hợp lý: sổ sách thiếu nhất quán khiến ngân hàng khó định giá rủi ro, còn doanh nghiệp minh bạch có cơ hội chứng minh năng lực bằng hoạt động thực thay vì chỉ dựa vào tài sản bảo đảm.
Thông tin rõ ràng cũng mở đường cho cách thẩm định sát thực tế hơn. Khi hiểu được dòng tiền, phương án kinh doanh và khả năng trả nợ, tổ chức tín dụng có thể xem xét khoản vay dựa trên hiệu quả hoạt động thay vì áp một khuôn mẫu duy nhất. Theo Thống đốc, minh bạch thông tin giúp ngân hàng đánh giá chính xác năng lực trả nợ, rủi ro tín dụng và tạo điều kiện để doanh nghiệp tiếp cận các phương thức cho vay dựa trên dòng tiền. Vì vậy, minh bạch không bảo đảm mọi hồ sơ sẽ được duyệt; nó giúp hồ sơ đáng tin hơn và quyết định tín dụng có căn cứ hơn.
Giải pháp tín dụng cần đi cùng kỷ luật thông tin
Ngành ngân hàng đang tìm cách tháo gỡ khó khăn tiếp cận vốn tín dụng cho doanh nghiệp nhỏ và vừa, trong đó có trao đổi với hiệp hội doanh nghiệp về giảm lãi suất và mở rộng cơ hội vay. Hướng đáng chú ý là thẩm định theo năng lực thực tế, dòng tiền và phương án kinh doanh, thay vì chỉ nhìn vào tài sản thế chấp. Đây là thay đổi cần thiết với nhóm doanh nghiệp thường có quy mô tài sản hạn chế nhưng vẫn tạo ra doanh thu và có kế hoạch kinh doanh khả thi. Tuy nhiên, ngân hàng không thể đánh giá dòng tiền nếu dữ liệu rời rạc hoặc báo cáo không phản ánh hoạt động thật. Do đó, giải pháp từ phía tổ chức tín dụng chỉ phát huy tác dụng khi doanh nghiệp chủ động chuẩn hóa sổ sách, lưu chứng từ và trình bày rõ nguồn thu, chi phí, nghĩa vụ nợ.
Quy mô tín dụng cho thấy doanh nghiệp nhỏ và vừa đã là một phần đáng kể của hoạt động cho vay: dư nợ của khu vực này vượt 4 triệu tỷ đồng, trong tổng dư nợ toàn nền kinh tế hơn 20,79 triệu tỷ đồng. Dẫu vậy, tỷ trọng lớn không đồng nghĩa mọi doanh nghiệp đều dễ vay. Ngân hàng Nhà nước cho biết sẽ khuyến khích tổ chức tín dụng cho vay trên cơ sở đánh giá năng lực thực tế và tạo cơ sở pháp lý để các ngân hàng yên tâm triển khai. Điều đó đặt trách nhiệm ở cả hai phía: ngân hàng cần thẩm định linh hoạt, còn doanh nghiệp phải chứng minh được khả năng trả nợ bằng dữ liệu nhất quán.
Tín dụng phải cân bằng với ổn định kinh tế
Các biện pháp hỗ trợ doanh nghiệp không diễn ra tách rời chính sách tiền tệ. Ngân hàng Nhà nước theo đuổi đồng thời mục tiêu ổn định kinh tế vĩ mô, kiềm chế lạm phát, kiểm soát tỷ giá và hỗ trợ tăng trưởng. Đây là bài toán cân bằng: nới tín dụng thiếu kiểm soát có thể làm tăng rủi ro, nhưng siết quá chặt lại khiến doanh nghiệp có phương án tốt thiếu vốn để sản xuất, kinh doanh. Theo số liệu Thống đốc nêu tại phiên họp, tăng trưởng tín dụng đạt khoảng 12,27%; lãi suất huy động tăng 1,42%, còn lãi suất cho vay tăng 0,99%. Trong tổng dư nợ hơn 20,79 triệu tỷ đồng, 77,44% được dành cho sản xuất, kinh doanh. Những con số này cho thấy tín dụng vẫn chảy vào nền kinh tế, nhưng việc phân bổ đúng đối tượng và kiểm soát rủi ro tiếp tục là điều kiện quan trọng.
Chi phí vốn của ngân hàng cũng tác động đến khả năng giảm lãi suất cho vay. Thống đốc cho biết tiền gửi ngắn hạn chiếm khoảng 80% tổng tiền gửi, nhưng người dân thường gửi nối tiếp, giúp nguồn vốn có tính ổn định nhất định; huy động ngắn hạn có chi phí thấp hơn và có thể hỗ trợ giảm lãi suất cho vay. Trong thời gian tới, Ngân hàng Nhà nước đang triển khai xây dựng gói tái cấp vốn phục vụ cho vay nhà ở xã hội, đồng thời dự kiến khuyến khích tín dụng dựa trên năng lực thực tế của doanh nghiệp. Với doanh nghiệp nhỏ, cơ hội vay vốn sẽ bền vững hơn nếu chính sách tín dụng linh hoạt gặp được hồ sơ minh bạch. Kết luận rất rõ: ngân hàng có thể mở thêm cánh cửa, nhưng doanh nghiệp phải đưa ra dữ liệu đủ tin cậy để bước qua.