
Tín hiệu vĩ mô tốt lên, nhưng chưa đủ đảo chiều
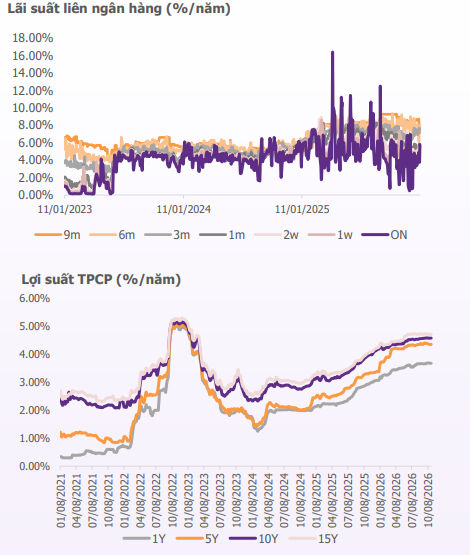
VN-Index tháng 11 là diễn biến của chỉ số chứng khoán trong giai đoạn thị trường kiểm chứng liệu áp lực vĩ mô hạ nhiệt có đủ sức tạo đáy và mở ra một nhịp phục hồi bền vững hay không. Câu trả lời hiện nghiêng về khả năng bớt tiêu cực, chứ chưa phải xác nhận xu hướng tăng. Trong báo cáo chiến lược tháng 11, TPS nhận định lạm phát giảm áp lực, lãi suất ngừng leo thang và tỷ giá được kiểm soát, tạo nền tảng thuận lợi hơn cho thị trường chứng khoán. Lạm phát cơ bản tháng 10 giảm còn 4,04%, mức thấp nhất kể từ tháng 3; lãi suất huy động ở các kỳ hạn từ sáu tháng đã hạ khoảng 0,4–0,5 điểm phần trăm sau ngày 19/10. Đây là chuyển biến đáng khích lệ, nhưng lãi suất trực tuyến và chứng chỉ tiền gửi vẫn neo cao, còn lợi suất trái phiếu Chính phủ kỳ hạn 10 năm ở mức 4,58%. Với lãi suất chứng khoán, điều quan trọng không chỉ là đà tăng đã dừng, mà là xu hướng giảm phải rõ hơn để giảm chi phí vốn và khơi thông dòng tiền.
Kịch bản đáy tháng 11 có cơ sở, không phải lời hứa
Một phân tích khác cho rằng thị trường có nhiều khả năng hình thành đáy ngắn hạn trong tháng 11, sau nhịp tăng tháng 8 rồi điều chỉnh trong tháng 9–10. Mẫu hình này từng xuất hiện trong bốn năm gần nhất có kỳ nghỉ Quốc khánh kéo dài bốn ngày, nhưng chính tiền lệ ấy không đủ để biến dự báo VN-Index thành kết quả chắc chắn. Thống kê được trích dẫn cho thấy chỉ số tăng bình quân khoảng 19% từ đáy tháng 11 đến vùng đỉnh trong quý I năm sau, tính trên bốn năm gần nhất. Con số đáng chú ý, nhưng mẫu quan sát ngắn và diễn biến thị trường có thể thay đổi theo dòng tiền, chính sách và lợi nhuận doanh nghiệp. Bởi vậy, kỳ vọng phục hồi đến quý I nên được xem là một kịch bản có điều kiện, không phải lý do để mua đuổi. Cách nhìn hợp lý hơn là chờ tín hiệu xác nhận qua thanh khoản và độ rộng thị trường.
Dòng tiền yếu và rủi ro bên ngoài vẫn ghìm thị trường
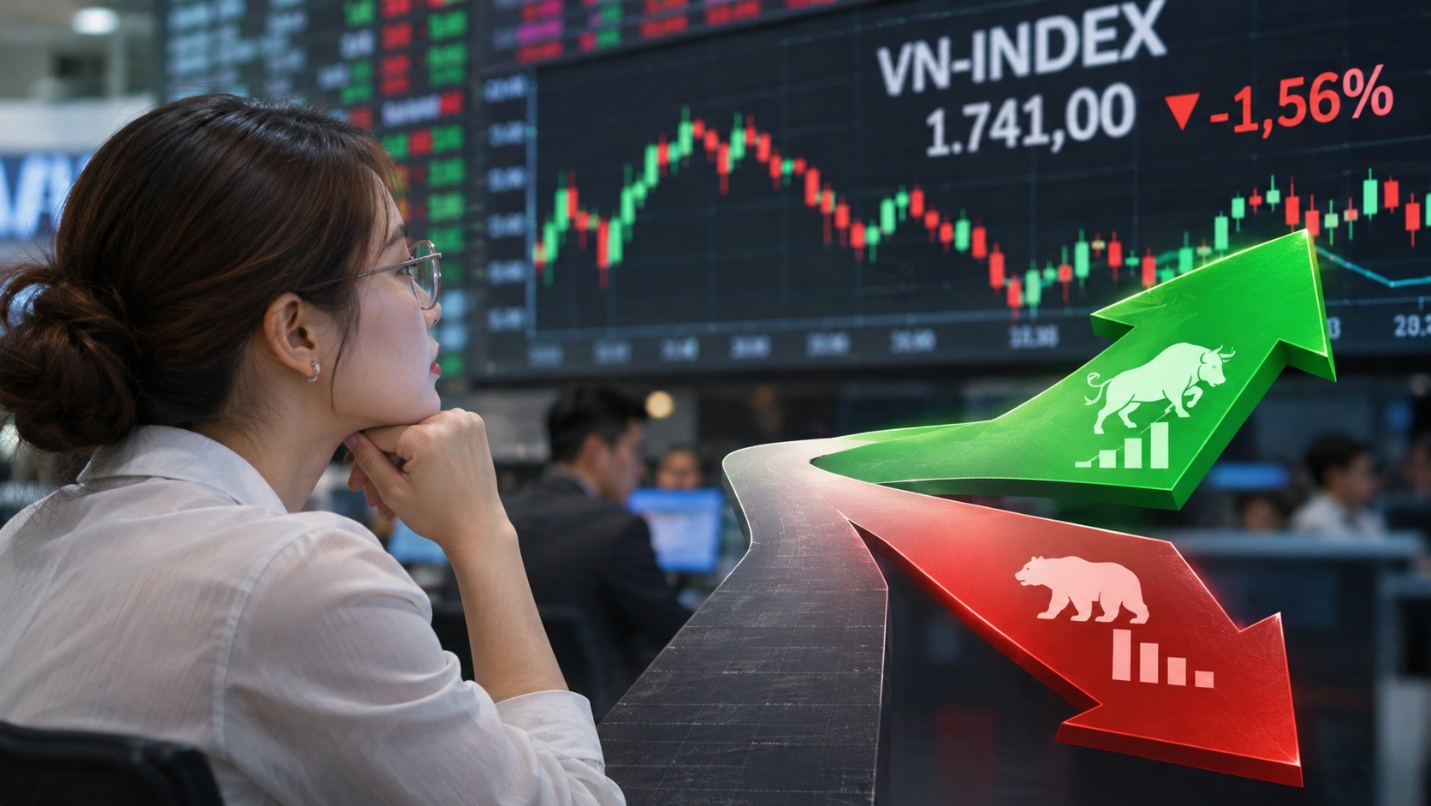
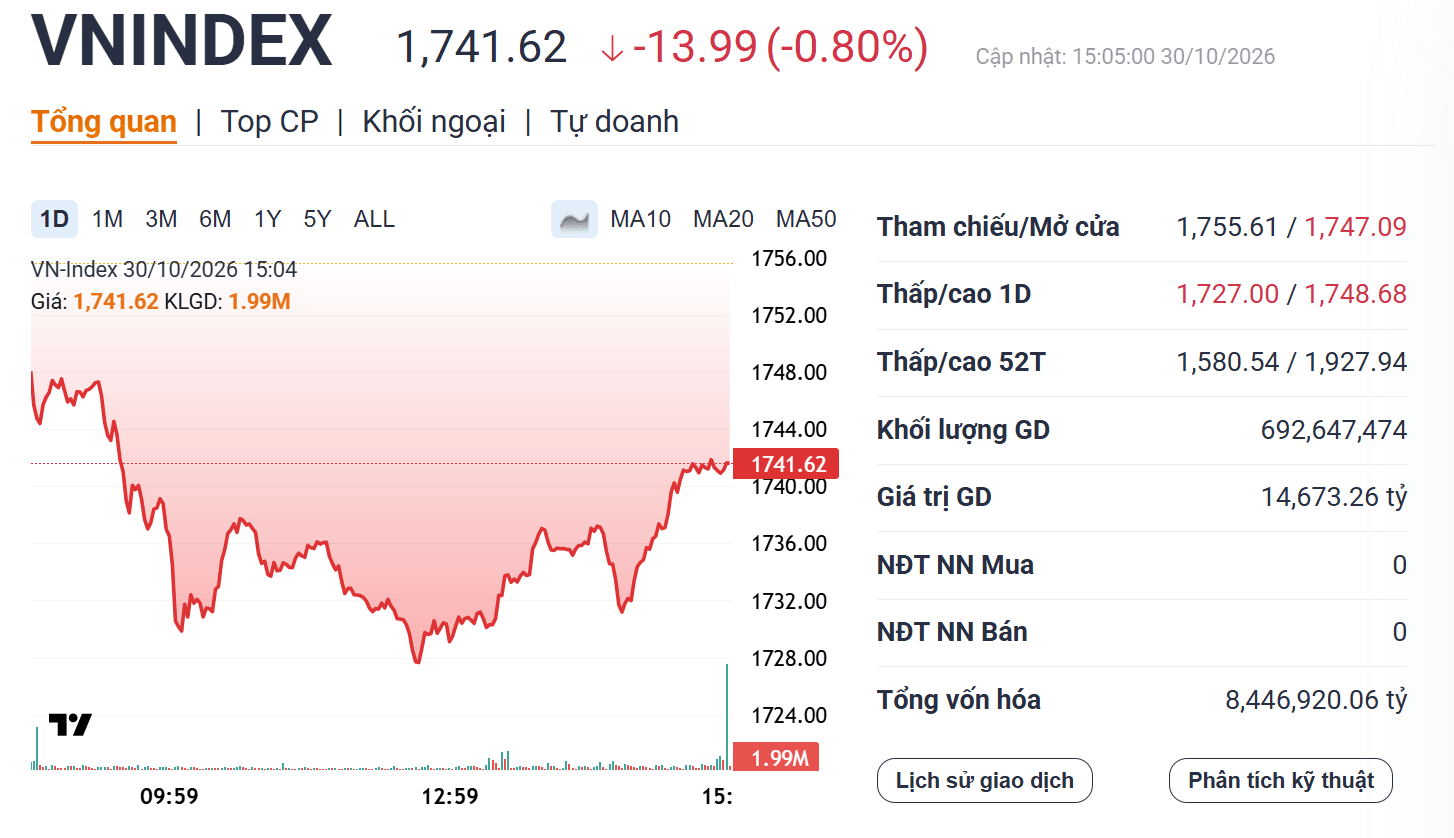
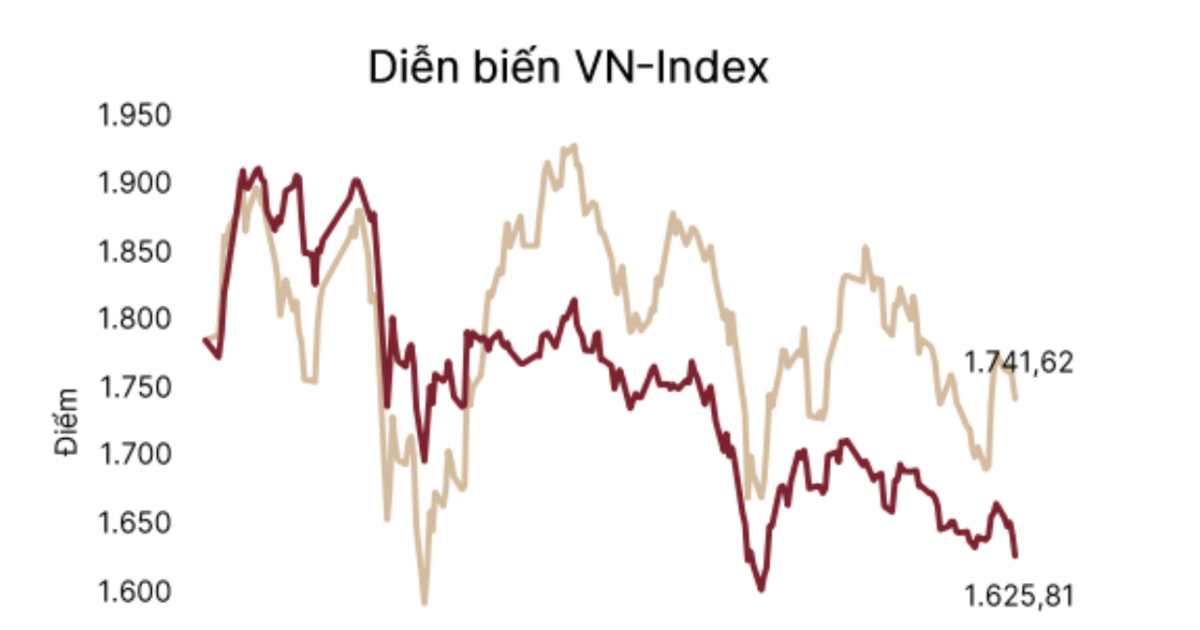
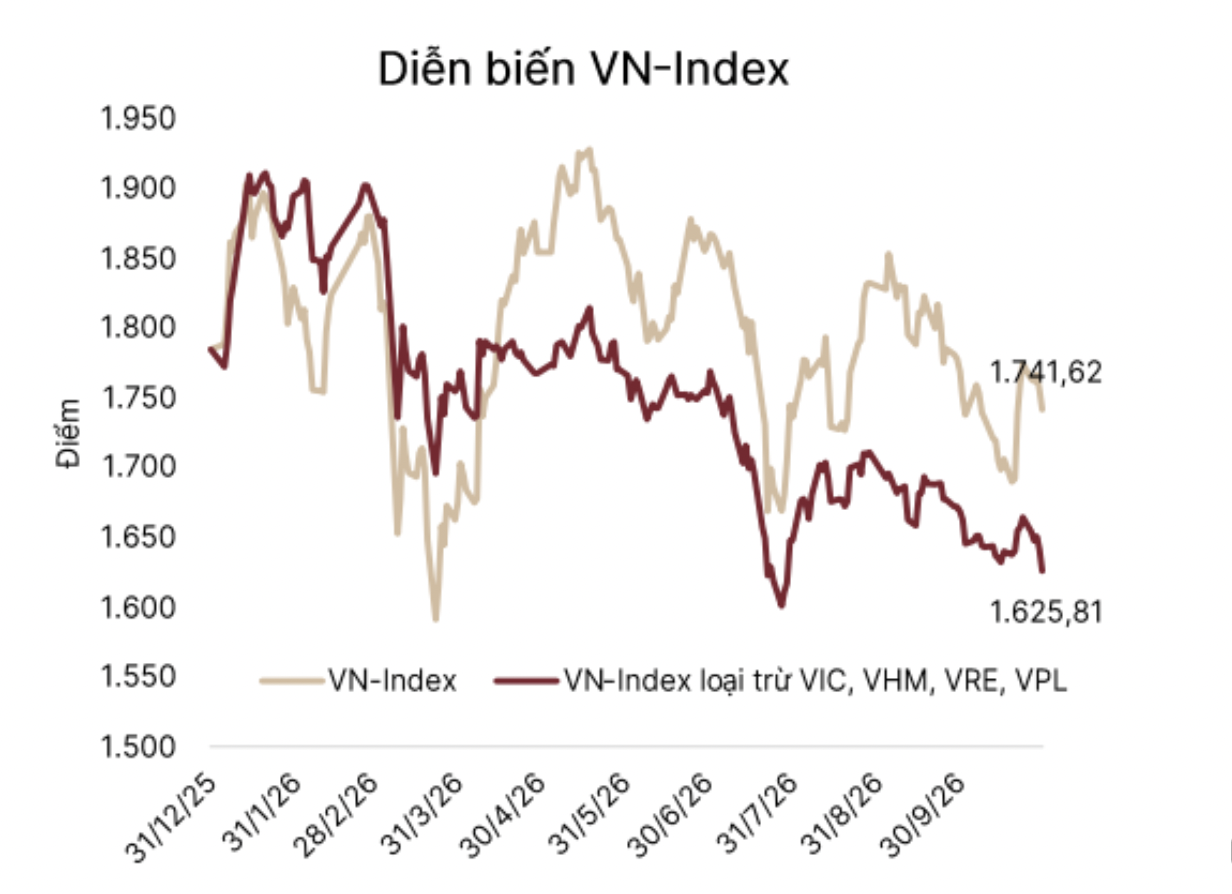
Tháng 10 khép lại với VN-Index giảm 1,5% xuống 1.741,6 điểm, trong khi số mã giảm trên HoSE nhiều hơn số mã tăng; nhóm Vingroup cũng nâng đỡ đáng kể chỉ số chung. Bức tranh vì thế kém vững hơn mức giảm của chỉ số gợi ra. TPS ghi nhận giá trị khớp lệnh bình quân trên HoSE giảm 6,88% so với tháng trước, còn 12.380 tỷ đồng mỗi phiên, trong bối cảnh nhà đầu tư nước ngoài bán ròng mạnh. Đây mới là trở ngại trực tiếp: vĩ mô dịu lại mà lực mua không trở về thì thị trường khó tự tạo đà. Rủi ro còn nằm ở khả năng thuế quan quay lại trong tuần cuối tháng 11; ngày 29/11 là hạn chót kết luận cuộc điều tra Mục 301 của Mỹ liên quan đến sở hữu trí tuệ đối với Việt Nam. Nhóm dệt may, gỗ và thủy sản có thể nhạy cảm hơn. SSI Research cũng cảnh báo tăng trưởng lợi nhuận có thể chậm lại trong quý IV/2026.
Chờ xác nhận thay vì đặt cược vào một con số
Để kịch bản tạo đáy có sức thuyết phục, cần thấy thanh khoản phục hồi, dòng tiền quay lại nhóm vốn hóa lớn và nhà đầu tư nước ngoài chuyển sang mua ròng; các dấu hiệu này sẽ củng cố nhận định thị trường đang tạo đáy. Đồng thời, chi phí vốn phải cải thiện rõ rệt, thay vì chỉ dừng ở tín hiệu lãi suất không tăng thêm. Nếu những điều kiện đó chưa xuất hiện, một nhịp hồi kỹ thuật vẫn có thể nhanh chóng hụt hơi trước áp lực bán và lợi nhuận doanh nghiệp chậm lại. Với nhà đầu tư cá nhân, mua đuổi ở vùng giá cao trong lúc thanh khoản mỏng là lựa chọn rủi ro; tích lũy có chọn lọc trong những nhịp điều chỉnh phù hợp hơn với tầm nhìn trung hạn. Kết luận: vĩ mô đang mở cửa cho khả năng hồi phục, nhưng chưa xác nhận xu hướng. Thị trường cần dòng tiền và tín hiệu xác nhận thực chất trước khi mức tăng bình quân lịch sử được xem là tham chiếu có ý nghĩa.