
Tuần hồi phục bị đảo ngược, ngưỡng 1.750 điểm bị xuyên thủng
VN-Index giảm điểm là diễn biến chỉ số chứng khoán đi xuống khi áp lực bán trên nhiều nhóm cổ phiếu lấn át lực mua, khiến tâm lý thị trường yếu đi và các vùng hỗ trợ bị thử thách. Trong tuần giao dịch cuối tháng 10, chỉ số mất hơn 32 điểm sau tuần hồi phục trước đó, cho thấy đà tăng chưa tạo được nền đủ vững để chống đỡ khi lực cung quay lại.
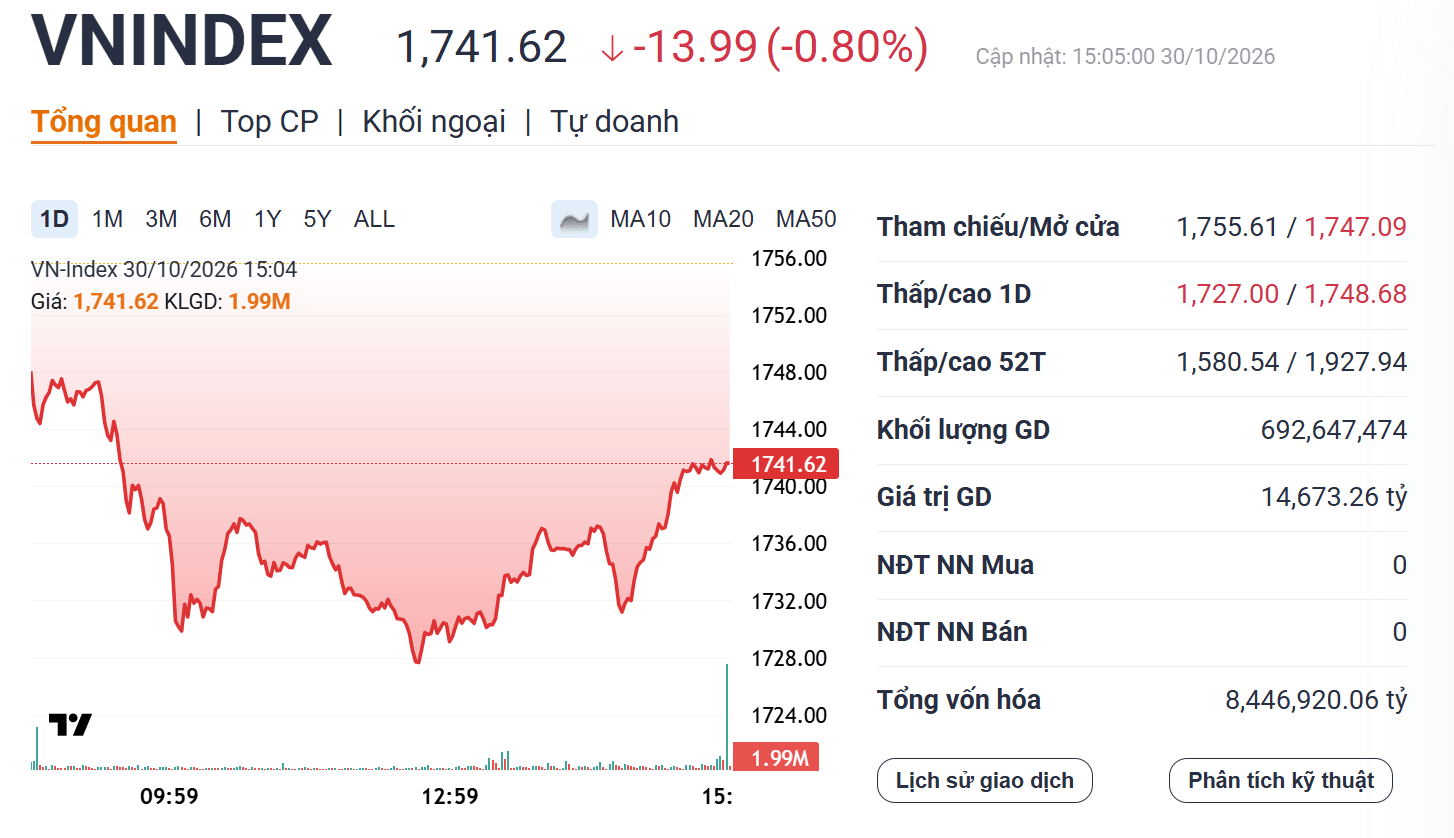
Phiên cuối tháng cho thấy mức độ mong manh ấy: buổi sáng, VN-Index có lúc giảm gần 25 điểm; đầu phiên chiều, chỉ số rơi sát 1.728 điểm trước khi lực cầu xuất hiện sau 14 giờ. Chỉ số rút chân lên 1.741,62 điểm nhưng vẫn đóng cửa dưới ngưỡng hỗ trợ 1.750 điểm. Nhịp hồi cuối phiên đáng ghi nhận, song chưa thể xem là tín hiệu đảo chiều bền vững khi chỉ số không lấy lại được mốc then chốt.
Độ rộng thị trường củng cố bức tranh thận trọng: có 481 mã giảm, trong đó 37 mã giảm sàn, so với 196 mã tăng. Khi sắc đỏ lan rộng như vậy, việc một số cổ phiếu trụ hồi phục không đủ làm dịu rủi ro chung. Mốc 1.750 điểm vì thế không chỉ là con số kỹ thuật; việc đánh mất nó làm suy yếu kỳ vọng tái tích lũy và buộc nhà đầu tư nhìn xuống vùng hỗ trợ tiếp theo.
Ngân hàng và chứng khoán chịu sức ép, thanh khoản chưa tạo điểm tựa
Cổ phiếu ngân hàng và chứng khoán là tâm điểm của nhịp điều chỉnh. Áp lực bán dồn mạnh hơn về cuối phiên, với nhiều mã ngân hàng như TCB, EIB và MBB giảm trên 2%; ở nhóm chứng khoán, ORS vẫn mất hơn 4%, còn VIX và GEX giảm trên 3% theo diễn biến được ghi nhận trong phiên. Đây là tín hiệu đáng ngại hơn một nhịp rung lắc đơn lẻ: các nhóm vốn có ảnh hưởng lớn cùng suy yếu khiến khả năng nâng đỡ chỉ số bị hạn chế.
Thanh khoản chứng khoán yếu khiến việc đánh giá lực cầu càng khó. Trong phiên sáng, giá trị giao dịch chỉ gần 5.500 tỷ đồng, trong khi áp lực bán vẫn phủ lên nhiều ngành. Tuy nhiên, phiên giảm mạnh cũng ghi nhận tổng giá trị giao dịch toàn thị trường khoảng 15.769,75 tỷ đồng, tương ứng 774,19 triệu cổ phiếu; thanh khoản tăng trong ngày giảm cho thấy nguồn cung vẫn lớn, nhưng chưa đủ để kết luận thị trường bước vào một nhịp phân phối kéo dài.
Sự phân hóa vì thế là điểm cần chú ý, thay vì gom mọi diễn biến vào một nhận định chung. VHM hồi phục, GAS tăng và DXG giữ sắc xanh, nhưng nhiều cổ phiếu ngân hàng, chứng khoán, tiêu dùng và bán lẻ vẫn giảm. Những điểm sáng riêng lẻ chưa tạo thành lực kéo đủ rộng; thị trường cần dòng tiền chủ động hơn để xác nhận rằng lực bán đã được hấp thụ.
Khối ngoại bán ròng, nhưng dòng vốn vẫn chọn lọc
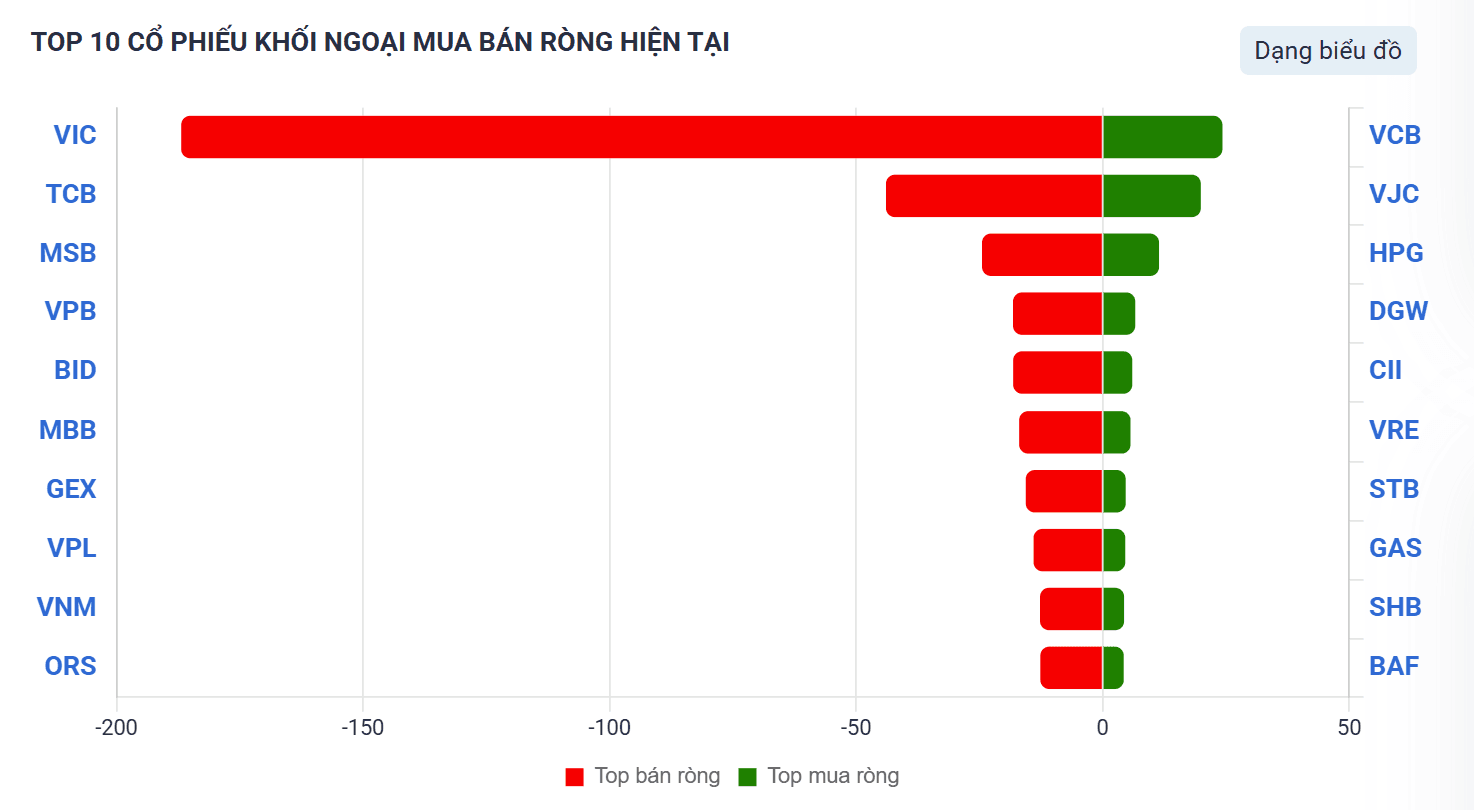
Khối ngoại bán ròng là một phần của áp lực lên nhóm vốn hóa lớn trong phiên cuối tháng. Trên cả ba sàn, nhà đầu tư nước ngoài bán ròng 641,34 tỷ đồng; tổng giá trị bán đạt 1.947,16 tỷ đồng, cao hơn lượng mua vào 1.305,82 tỷ đồng. Riêng VIC bị bán ròng 353,68 tỷ đồng, mức cao nhất trong phiên, góp phần lý giải sức ép lên cổ phiếu này khi chỉ số lao dốc.
Dòng vốn ngoại không rút khỏi mọi mã theo cùng một cách. Trong khi VIC và TCB chịu lực bán lớn, VHM lại được mua ròng 68,74 tỷ đồng; VCB và VJC cũng nằm trong nhóm được giải ngân. Sự tương phản này phản ánh lựa chọn có tính chọn lọc, không phải tín hiệu đủ mạnh để đảo ngược trạng thái chung: quy mô mua ở các mã được chọn vẫn không cân bằng được áp lực bán trên diện rộng.
Nhà đầu tư cũng không nên xem nhịp rút chân là lý do để mua đuổi. Khi VN-Index còn dưới 1.750 điểm, nhóm phân tích được dẫn lại trong tư liệu cảnh báo vùng 1.720–1.700 điểm có thể là hỗ trợ tiếp theo; đồng thời khuyến nghị hạn chế mua đuổi, giữ tỷ trọng tiền mặt hợp lý và ưu tiên quản trị rủi ro danh mục. Đây là cách tiếp cận thận trọng hơn việc đặt cược rằng một phiên hồi đã xác nhận đáy.
Nhịp hồi chưa đủ đổi xu hướng
Điểm đáng lo của tuần giao dịch cuối tháng không chỉ là mức giảm hơn 32 điểm, mà còn là khoảng cách giữa lực bán lan rộng và sức cầu chưa đủ bền. Ngân hàng, chứng khoán cùng nhiều nhóm cổ phiếu khác chịu sức ép; thanh khoản biến động nhưng chưa đem lại bằng chứng rõ ràng rằng bên mua đã nắm ưu thế. Vì vậy, sự hồi phục cuối phiên nên được xem là phản ứng bắt đáy ban đầu, không phải xác nhận thị trường đã ổn định.
Kết luận, VN-Index cần lấy lại vùng 1.750 điểm và cho thấy độ rộng cải thiện trước khi kỳ vọng về một nhịp hồi đáng tin cậy trở lại. Trong lúc khối ngoại bán ròng ở các mã trụ và cổ phiếu phân hóa mạnh, ưu tiên quản trị rủi ro hợp lý hơn chạy theo các nhịp tăng riêng lẻ. Một phiên rút chân có thể hãm đà giảm, nhưng chưa đủ để xóa những dấu hiệu yếu đi của thị trường.