
Mặt bằng cao không đồng nghĩa với đường giá bằng phẳng
Dự báo giá vàng là ước tính về mức giá kim loại quý trong một giai đoạn tương lai, dựa trên các yếu tố như lãi suất, đồng USD, nhu cầu đầu tư và hoạt động mua của ngân hàng trung ương. Điểm đáng chú ý trong các nhận định hiện nay không phải lời hứa về một chiều tăng liên tục, mà là khả năng vàng giữ mặt bằng cao sau những đợt điều chỉnh đáng kể.
Ngân hàng Thế giới (WB) dự báo vàng bình quân đạt 4.600 USD/ounce năm 2026, rồi giảm còn 4.250 USD năm 2027 và 4.000 USD năm 2028. Đây vẫn là mức cao so với lịch sử, nhưng chuỗi dự báo đi xuống cho thấy tổ chức này không kỳ vọng nhịp tăng mạnh vừa qua tiếp diễn nguyên vẹn. Nói cách khác, giá vàng năm 2028 có thể còn cao, song điều đó không bảo đảm nhà đầu tư sẽ tránh được biến động trên đường đi.
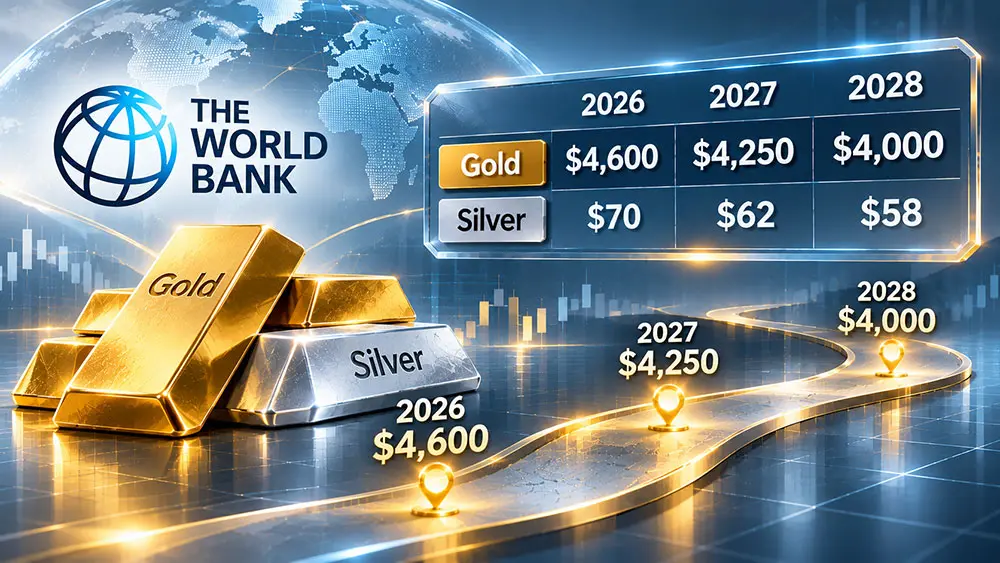
WB nhìn vào xu hướng nhiều năm, Sucden vào rủi ro trước mắt
Hai dự báo không hẳn mâu thuẫn; chúng khác nhau về thời hạn và trọng tâm. WB đưa ra bức tranh bình quân qua nhiều năm, trong đó nhu cầu đầu tư và hoạt động mua vàng của ngân hàng trung ương tiếp tục nâng đỡ thị trường. Hai nguồn cầu này chiếm khoảng một nửa tổng nhu cầu vàng toàn cầu trong nửa đầu năm 2026, dù WB dự báo chúng có thể chậm lại trong hai năm tiếp theo.
Sucden Financial tập trung vào sức ép ngắn hạn: vàng có thể lùi về 3.900 USD/ounce trước cuộc họp chính sách tháng 12 của Cục Dự trữ Liên bang Mỹ, rồi phục hồi lên 4.300 USD vào đầu năm 2027. Kịch bản này nhấn mạnh rằng một xu hướng dài hạn được hỗ trợ vẫn có thể bị gián đoạn bởi lãi suất, lợi suất trái phiếu và đồng USD. Mức bình quân dự báo của WB vì vậy không nên bị hiểu thành một mức sàn vững chắc cho từng thời điểm.
Lãi suất và năng lượng có thể khuếch đại nhịp điều chỉnh
Luận điểm giảm của Sucden bắt nguồn từ triển vọng tiền tệ Mỹ kém thuận lợi cho tài sản không sinh lợi suất. Nếu lo ngại lạm phát kéo dài khiến Fed duy trì lãi suất cao, vàng có thể mất sức hấp dẫn ngay cả khi bất ổn địa chính trị vẫn hiện hữu. Giá năng lượng tăng cũng có thể làm phức tạp lựa chọn chính sách, trong khi lợi suất trái phiếu và đồng USD mạnh gây thêm áp lực.
WB cũng ghi nhận lợi suất trái phiếu chính phủ tăng, kỳ vọng thắt chặt tiền tệ và USD mạnh lên đã góp phần khiến vàng giảm trong quý III/2026 và chịu áp lực bán trong tháng 10. Đây là điểm giao nhau quan trọng giữa hai nhận định: lực mua dài hạn có thể giữ giá ở mức cao, nhưng không xóa được rủi ro điều chỉnh khi điều kiện tài chính thay đổi. Vì thế, đà tăng nóng và biến động lớn của năm 2026 khó được xem là khuôn mẫu mặc định cho những năm sau.
Kết luận: kỳ vọng mặt bằng cao, không mặc định tăng liên tục
Các dự báo cho thấy giá vàng thế giới có thể duy trì ở vùng cao trong trung hạn, nhưng con đường đến đó nhiều khả năng gập ghềnh. WB dự báo mức bình quân giảm dần đến năm 2028, còn Sucden đưa ra một kịch bản cụ thể hơn: giảm trước, phục hồi sau. Cả hai đều không ủng hộ cách nhìn đơn giản rằng giá chỉ có thể tiếp tục tăng.
Sức mua của ngân hàng trung ương và nhu cầu đa dạng hóa tài sản là điểm tựa, nhưng tác động của chúng cần được cân nhắc cùng lãi suất, USD và lợi suất trái phiếu. Nhận định hợp lý nhất là vàng vẫn có nền tảng hỗ trợ dài hạn, song những nhịp điều chỉnh sâu không loại trừ khả năng giá giữ mặt bằng cao về sau. Nhà đầu tư nên phân biệt xu hướng nhiều năm với biến động trong từng giai đoạn, thay vì xem một mức dự báo là lời bảo đảm.