
Dự báo dài hạn: điều chỉnh không đồng nghĩa mất giá
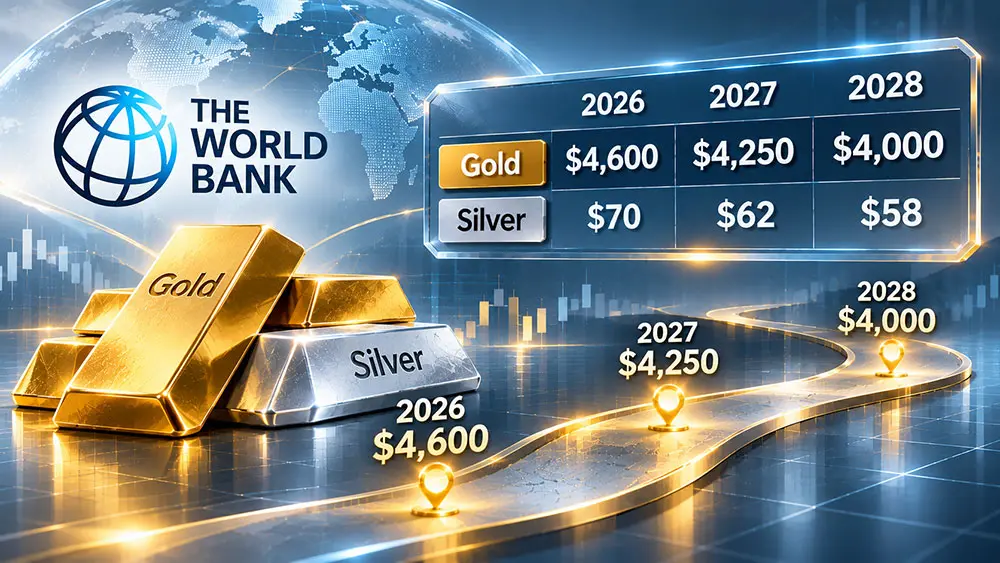
Triển vọng giá vàng là dự báo về hướng đi của kim loại quý qua các giai đoạn, được định hình bởi nhu cầu đầu tư, chính sách tiền tệ, lạm phát và những biến động địa chính trị. Với vàng, nhận định đáng chú ý của Ngân hàng Thế giới (WB) không phải là một đợt tăng mới, mà là khả năng duy trì mức giá cao sau khi cơn sốt lắng xuống. WB dự báo giá vàng bình quân đạt 4.600 USD/ounce năm 2026, rồi giảm xuống 4.250 USD năm 2027 và 4.000 USD năm 2028. Đây là quỹ đạo điều chỉnh rõ ràng, nhưng không phải dự báo quay về mặt bằng lịch sử. Nói cách khác, đà tăng nóng khó lặp lại, song nền giá cao vẫn có cơ sở. Đọc con số cuối kỳ như một lời khẳng định vàng sẽ tăng tiếp là quá lạc quan; xem nó như tín hiệu vàng sắp mất sức hấp dẫn cũng là quá bi quan.
WB đã hạ nhẹ dự báo so với đánh giá hồi tháng 4, khi tổ chức này kỳ vọng mức bình quân năm 2026 cao hơn. Sự điều chỉnh cho thấy ngay cả triển vọng dài hạn cũng không miễn nhiễm với lợi suất trái phiếu tăng, đồng USD mạnh và kỳ vọng chính sách tiền tệ thắt chặt. Tuy nhiên, bất ổn địa chính trị cùng nhu cầu đa dạng hóa danh mục vẫn là lực đỡ. WB cho biết hoạt động mua của ngân hàng trung ương và nhu cầu đầu tư chiếm khoảng một nửa tổng nhu cầu vàng toàn cầu trong nửa đầu năm 2026. Bởi vậy, dự báo giá vàng không nên được hiểu là một đường thẳng đi xuống: đó là kịch bản hạ nhiệt sau một giai đoạn tăng mạnh, với các lực đỡ dài hạn vẫn hiện diện.
Cú bật vượt mốc cao cho thấy dòng tiền đã trở lại
Diễn biến gần đây nhắc rằng dự báo dài hạn không thể thay thế việc theo dõi dòng tiền. Giá vàng thế giới tăng gần 7% trong một tuần, có phiên tăng tới 4% và vượt 4.300 USD/ounce, mức cao nhất trong bảy tuần của hợp đồng tương lai. Nhịp bật này cho thấy lực mua quay lại sau giai đoạn dòng vốn ETF suy yếu; quỹ vàng tại Trung Quốc ghi nhận dòng tiền vào liên tiếp 14 phiên, với tổng dòng vào khoảng 1,2 tỷ USD trong thời gian đó. Đây là tín hiệu đáng chú ý, nhưng chưa đủ để kết luận thị trường đã bước vào một chu kỳ tăng bền. Dòng vốn có thể đổi chiều nhanh, nhất là khi đợt phục hồi diễn ra sau áp lực bán và các vị thế đầu cơ theo chiều tăng đã biến động mạnh. Mức giá cao hiện nay phản ánh cả niềm tin lẫn sự nhạy cảm của thị trường.
Sự trở lại của người mua lớn cũng cần được đặt cạnh vai trò của ngân hàng trung ương. Khảo sát được dẫn trong nguồn cho thấy 89% nhà quản lý dự trữ tiền tệ dự đoán lượng vàng ngân hàng trung ương nắm giữ sẽ tăng trong năm tới, còn 45% kỳ vọng tổ chức của họ tiếp tục mua thêm. Đây là điểm tựa có sức nặng, nhưng không xóa được rủi ro điều chỉnh. Vàng đã giảm 5% trong quý III và tiếp tục chịu áp lực bán trong tháng 10, giữa lúc lợi suất trái phiếu tăng và đồng USD mạnh lên. Vì thế, cú vượt mốc cao chứng minh lực cầu có thể trở lại nhanh; nó chưa chứng minh mọi trở ngại đã qua.
Lãi suất và lạm phát Mỹ là phép thử trước mắt
Trong ngắn hạn, câu hỏi lớn không chỉ là nhà đầu tư có tiếp tục mua vàng hay không, mà còn là Fed sẽ phản ứng thế nào trước dữ liệu kinh tế. Báo cáo việc làm Mỹ cho thấy nền kinh tế tạo thêm 165.000 việc làm trong tháng 10, cao hơn dự báo thị trường, củng cố khả năng lãi suất duy trì ở mức thắt chặt lâu hơn. Nếu lạm phát vẫn cao, kỳ vọng về một đợt nâng lãi suất có thể trở lại. Lãi suất cao thường hỗ trợ đồng USD và lợi suất trái phiếu, đồng thời làm tăng chi phí cơ hội của tài sản không sinh lãi như vàng. Đây là lý do giá vàng giữ trên mốc tâm lý quan trọng nhưng vẫn chưa thoát nguy cơ đảo chiều. Dữ liệu lạm phát và tín hiệu chính sách vì vậy có thể lấn át câu chuyện tăng giá dài hạn trong những phiên trước mắt.
Kịch bản ngược lại cũng đáng cân nhắc: nếu lạm phát hạ nhiệt hoặc kinh tế chậm lại, Fed có thể bớt lý do duy trì sức ép tiền tệ. Ngay cả khi chưa chuyển sang giảm lãi suất, việc thị trường thôi lo về một đợt tăng bổ sung cũng có thể giúp vàng giữ sức hút. Nhưng đó là điều kiện, không phải bảo đảm cho một nhịp tăng mới. Nhà đầu tư cần nhìn cả hai phía: lợi suất và USD có thể kéo giá xuống, trong khi nhu cầu đa dạng hóa và bất ổn địa chính trị vẫn có thể hạn chế mức giảm. Chính sự giằng co này khiến triển vọng ngắn hạn khó chắc chắn hơn bức tranh trung hạn mà WB đưa ra.
Giữ góc nhìn dài hạn, nhưng đừng đánh đồng giá cao với đà tăng
Điểm cần rút ra từ dự báo giá vàng là mức giá cao có thể bền hơn tốc độ tăng. WB dự báo vàng giảm dần trong hai năm sau đợt tăng mạnh, song vẫn cao hơn đáng kể so với bình quân lịch sử. Đà tăng nóng và nguy cơ đảo chiều vì vậy không mâu thuẫn với triển vọng duy trì mặt bằng cao: một thị trường có thể điều chỉnh sâu trong ngắn hạn mà không phủ nhận các lực cầu dài hạn. Ngược lại, việc vàng đã vượt mốc cao gần đây cũng không đủ để xem mọi nhịp giảm là cơ hội chắc thắng. Rủi ro lãi suất, đồng USD mạnh và sự suy yếu của nhu cầu trang sức khi giá neo cao vẫn là những yếu tố có thể hạn chế đà tăng.
Kết luận hợp lý nhất là không kỳ vọng vàng lặp lại mức tăng nóng, nhưng cũng không nên mặc định kim loại này sẽ nhanh chóng trở về mặt bằng cũ. Mốc dự báo của WB cho năm 2028 hàm ý một quá trình hạ nhiệt có kiểm soát hơn là sụp đổ giá. Trong khi đó, diễn biến lãi suất và lạm phát Mỹ sẽ quyết định liệu đợt hồi phục gần đây có thêm lực nối tiếp hay chuyển thành một nhịp điều chỉnh. Với người theo dõi thị trường, triển vọng giá vàng nên được đọc qua cả hai lăng kính: biến động ngắn hạn có thể dữ dội, còn nền hỗ trợ dài hạn vẫn đáng kể.