
Từ mã QR nội địa đến hạ tầng thanh toán xuyên biên giới
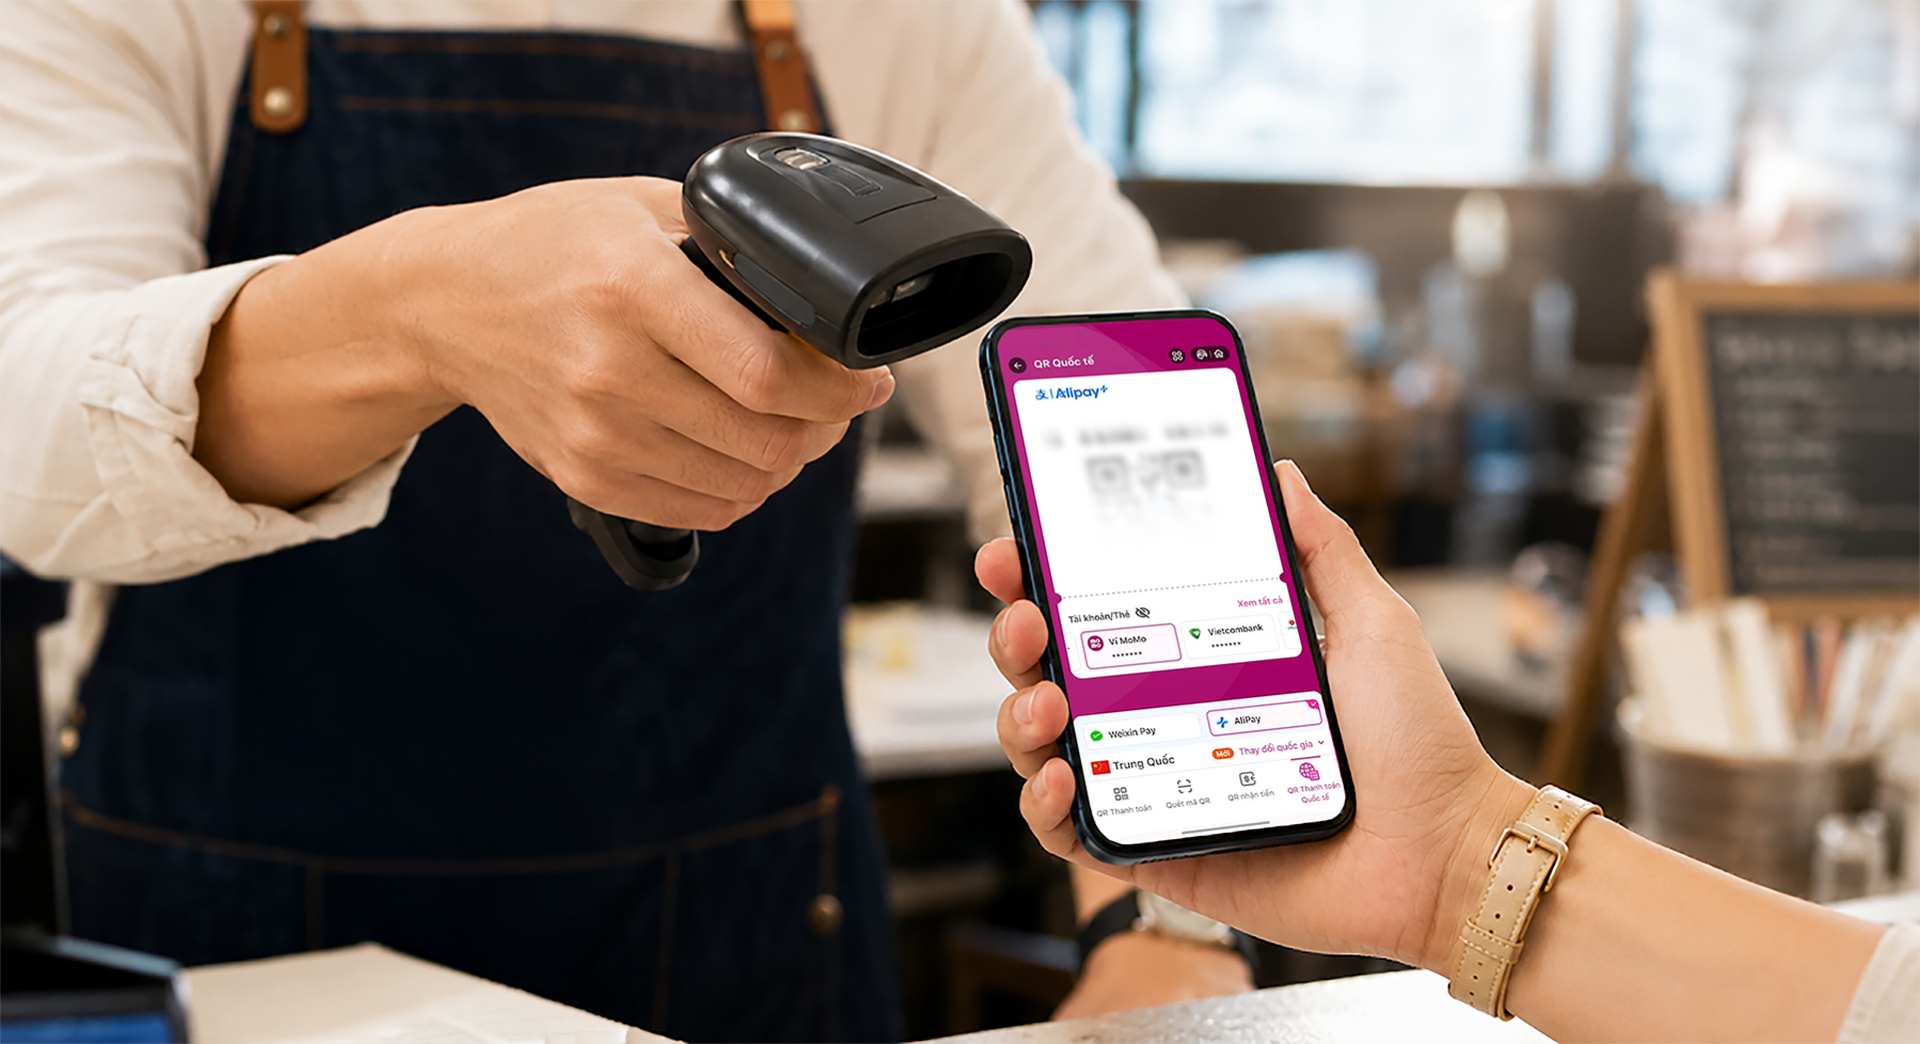
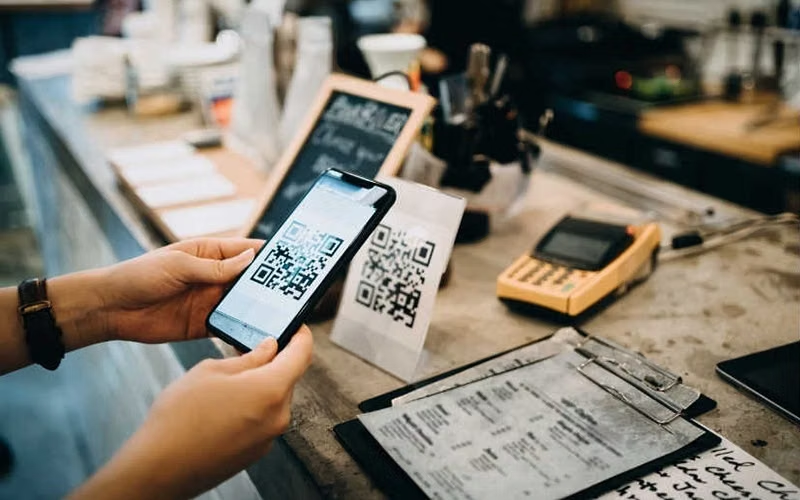
Thanh toán mã QR xuyên biên giới là hình thức người dùng sử dụng ứng dụng ngân hàng hoặc ví điện tử quen thuộc tại nước mình để quét mã QR ở quốc gia khác, giúp hoàn tất giao dịch mà không cần đổi tiền mặt, không phụ thuộc thẻ quốc tế và được xử lý qua các mạng lưới thanh toán đã được kết nối giữa nhiều hệ thống ngân hàng. QR vốn chỉ là công cụ cho giao dịch nội địa, nay đang trở thành một lớp hạ tầng khu vực khi được gắn với mạng lưới thanh toán của nhiều quốc gia, tạo nên phương thức giao dịch phổ quát hơn và giảm đáng kể các thao tác trung gian cho cả người dùng lẫn doanh nghiệp.
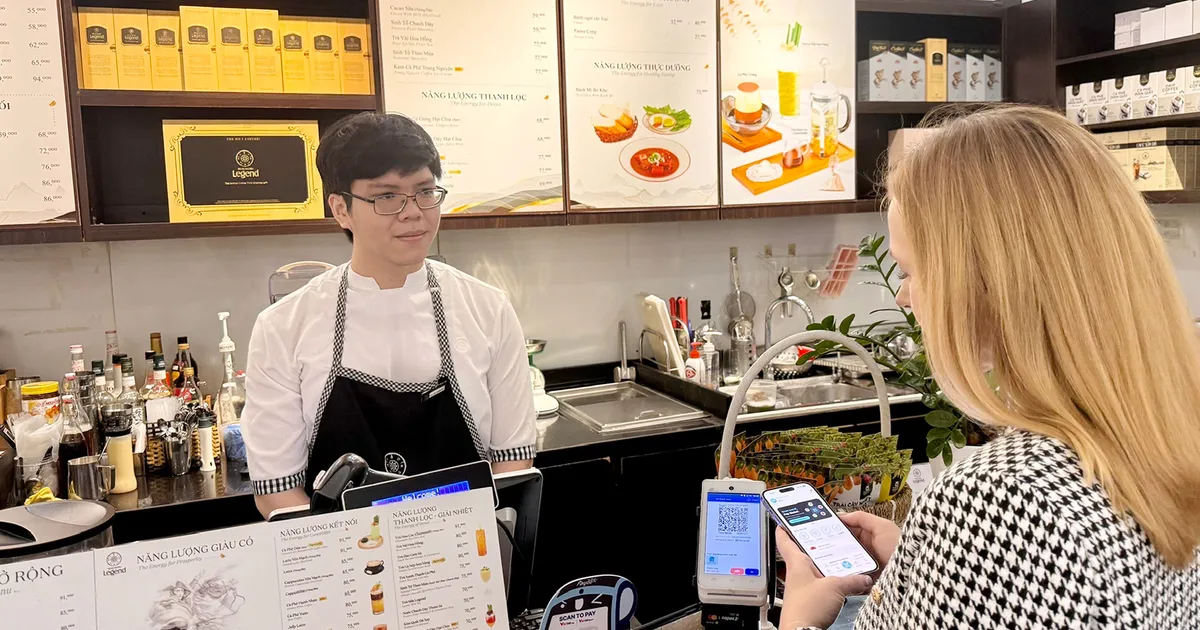
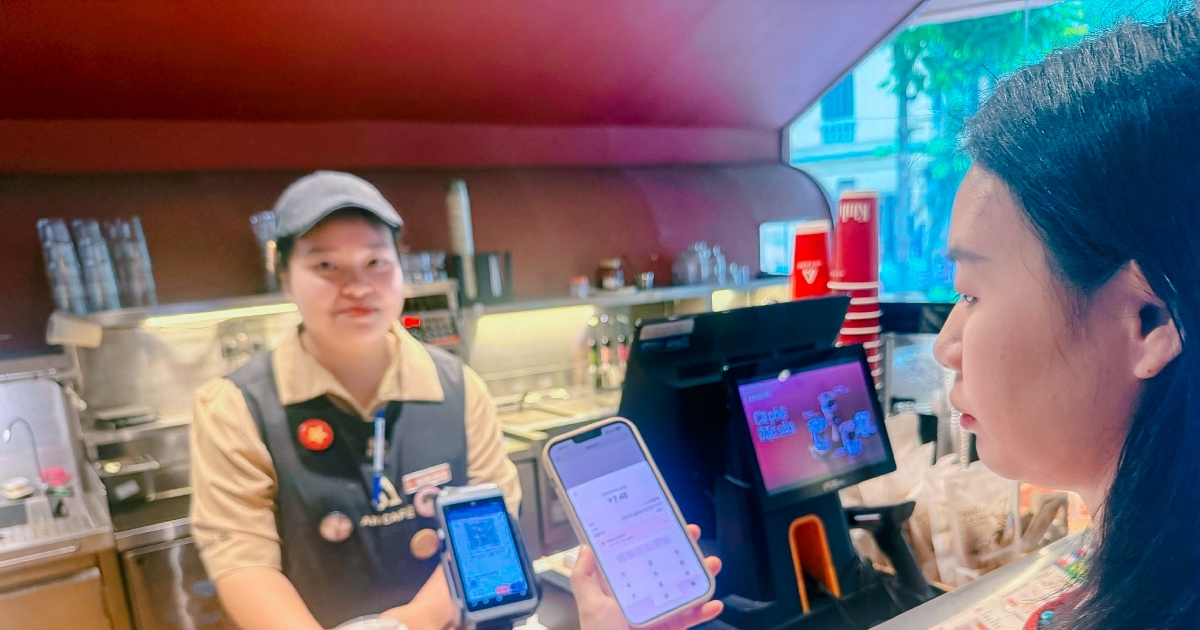
Tác động thực tế rất rõ: một du khách Trung Quốc đến Việt Nam có thể dùng ứng dụng thanh toán quen thuộc trên điện thoại, quét mã QR tại cửa hàng và thanh toán mà không cần đổi tiền. Ở chiều ngược lại, người Việt khi sang Singapore, Thái Lan hay Trung Quốc có thể dùng ứng dụng ngân hàng Việt để chi trả tại điểm chấp nhận QR, biến chiếc điện thoại thành chiếc ví điện tử quốc tế theo đúng nghĩa. Với người tiêu dùng, lợi ích rõ nhất là ít lớp trung gian, ít phiền toái hơn trong mỗi lần chi tiêu ở nước ngoài.
NGÂN HÀNG VIỆT RA NƯỚC NGOÀI: CUỘC ĐUA HẠ TẦNG VÀ ĐỘ PHỦ
Thanh toán mã QR xuyên biên giới không còn là câu chuyện của từng ứng dụng lẻ loi, mà là cuộc đua hạ tầng giữa các ngân hàng Việt để trở thành "cửa ngõ" cho dòng chi tiêu quốc tế. Khi QR được kết nối giữa nhiều hệ thống thanh toán quốc gia, lợi thế không nằm ở việc có một mã QR đẹp, mà ở số thị trường được kết nối, độ phủ điểm chấp nhận và trải nghiệm thực tế của khách du lịch lẫn doanh nghiệp. Xu hướng này đang thu hút ngày càng nhiều ngân hàng Việt tham gia, bởi ai sở hữu mạng lưới rộng hơn sẽ nắm lợi thế trong việc thu hút chi tiêu xuyên biên giới.
Một ví dụ rõ nét là việc các ngân hàng Việt cho phép khách quốc tế dùng ứng dụng ngân hàng hoặc ví điện tử quen thuộc để thanh toán tại Việt Nam. Điều này đặc biệt phù hợp với các ngành bán lẻ, lưu trú, ăn uống, vận tải và dịch vụ du lịch, nơi trải nghiệm thanh toán liền mạch có thể quyết định khả năng chi tiêu của khách. Vietcombank thông qua ứng dụng số đã mở rộng tiếp cận tới hơn 50 quốc gia và vùng lãnh thổ, bao gồm các thị trường châu Á như Trung Quốc, Hàn Quốc, Singapore, Malaysia và Thái Lan. Câu hỏi không còn là “có QR hay không”, mà là “QR đó dùng được ở đâu, với những ai”.
NAPAS, ACB và bài toán biến QR thành hạ tầng khu vực
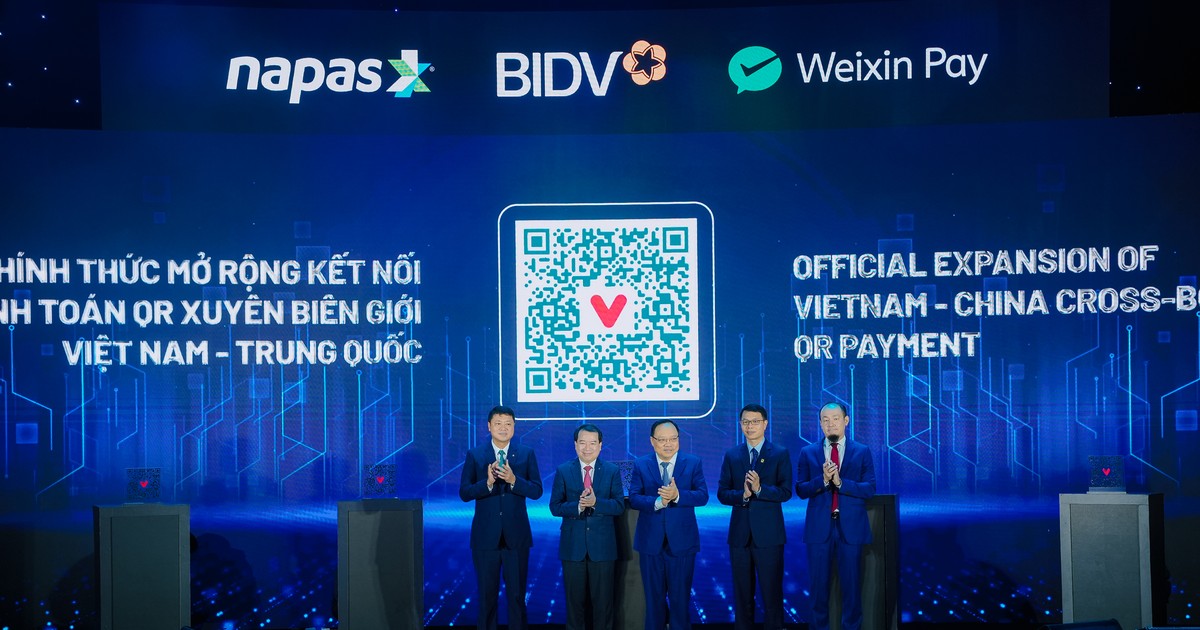
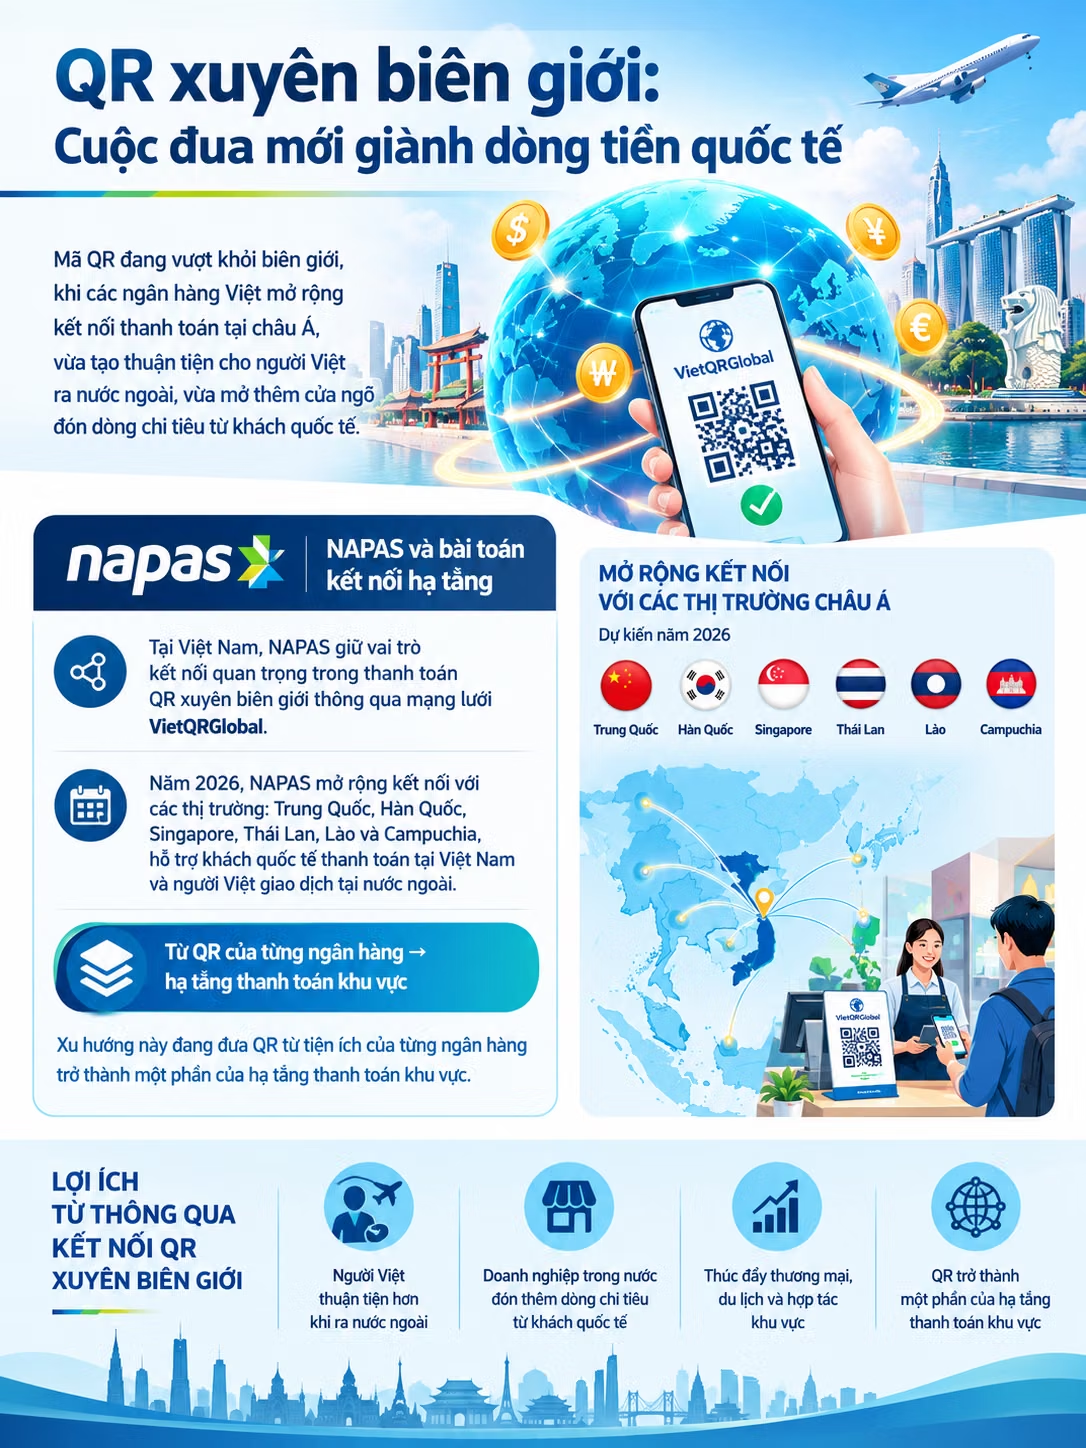
Nếu coi thanh toán mã QR xuyên biên giới là một đường cao tốc mới, thì các tổ chức trung gian chính là đơn vị xây cầu nối. Tại Việt Nam, một đơn vị đang giữ vai trò kết nối quan trọng là NAPAS với mạng lưới VietQRGlobal, mở rộng liên kết với các thị trường như Trung Quốc, Hàn Quốc, Singapore, Thái Lan, Lào và Campuchia để hỗ trợ cả khách quốc tế chi tiêu tại Việt Nam lẫn người Việt giao dịch ở nước ngoài. Đây không còn là tiện ích rời rạc của từng ngân hàng, mà là phần của hạ tầng thanh toán khu vực – nơi QR trở thành ngôn ngữ chung cho giao dịch trong chuỗi du lịch và thương mại.
Ở tuyến đầu tiếp xúc với khách hàng, các ngân hàng thương mại như ACB đang chọn cách biến một mã QR thành cổng nhận tiền cho cả khách nội địa và quốc tế. Giải pháp QR xuyên biên giới của ACB cho phép doanh nghiệp và hộ kinh doanh tiếp nhận giao dịch từ khách trong nước lẫn khách ngoại, đồng thời kết nối với mạng lưới thanh toán tại Trung Quốc, Hàn Quốc, Singapore, Thái Lan, Lào và Campuchia. Với người dùng cá nhân, ứng dụng có thể quét QR tại các điểm chấp nhận thuộc mạng lưới đối tác ở các nước này và được quy đổi theo tỷ giá tại thời điểm thanh toán. Lợi thế của ngân hàng vì thế gắn chặt với khả năng “đi xa” của mã QR, không chỉ trong lãnh thổ Việt Nam.
Bài học từ Hàn Quốc: khi thanh toán tài khoản trở thành chuẩn mới
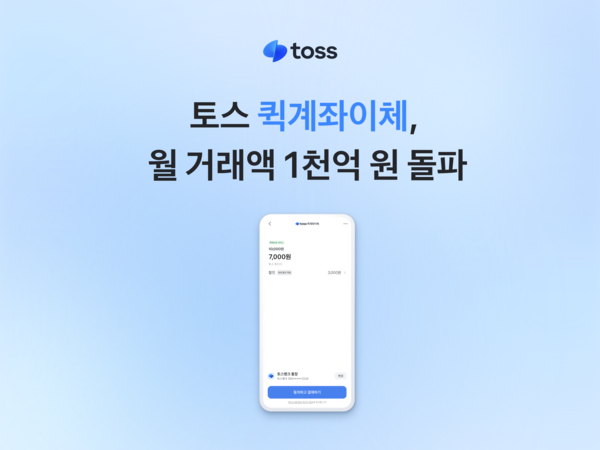
Trong cuộc đua QR xuyên biên giới và ví điện tử quốc tế, Việt Nam không đứng một mình. Tại Hàn Quốc, Viva Republica – đơn vị vận hành Toss – đang cho thấy sức mạnh của việc biến tài khoản ngân hàng thành phương tiện thanh toán trực tiếp. Dịch vụ Quick Account Transfer, thanh toán trực tiếp từ tài khoản thông qua open banking, giúp người dùng chỉ cần đăng ký tài khoản một lần rồi thanh toán bằng mật khẩu 6 chữ số, không cần chứng thư số riêng. Sự đơn giản này là thông điệp rõ ràng: muốn giành dòng tiền, phải giảm tối đa ma sát trong từng lần chi trả.
Theo Viva Republica, Quick Account Transfer đã vượt mốc 100 tỷ won giá trị giao dịch mỗi tháng, với hơn 12 triệu người dùng lũy kế tính đến cuối tháng 8 và tăng khoảng 1,8 lần chỉ sau 1 năm 4 tháng kể từ khi ra mắt tháng 4/2023. Tỷ lệ thanh toán thành công đạt 92%, tăng 4,8 điểm phần trăm so với năm trước. Từ góc nhìn Việt Nam, bài học không nằm ở con số, mà ở triết lý: khi quy trình đăng ký, thanh toán được tối ưu và thông tin bảo trì, số dư, phòng chống gian lận được hiển thị rõ ràng, người dùng sẵn sàng chuyển thói quen chi tiêu sang kênh số. QR xuyên biên giới của các ngân hàng Việt nếu không đạt mức tiện lợi tương tự, sẽ khó cạnh tranh để giữ chân khách du lịch và kiều dân.
QR xuyên biên giới: Từ tiện ích thanh toán đến chiến lược chi tiêu toàn cầu
Điểm đáng chú ý nhất của thanh toán mã QR xuyên biên giới là nó kéo ngân hàng ra khỏi "vùng an toàn" nội địa và đặt họ vào cuộc chơi toàn cầu. Khi một nhà hàng ở TP.HCM, khách sạn tại Đà Nẵng hay cửa hàng nhỏ trong khu du lịch có thể nhận thanh toán trực tiếp từ khách đến từ nhiều quốc gia, họ không chỉ bán hàng, mà còn tiếp cận dòng chi tiêu quốc tế mà trước đây bị hạn chế bởi sự phức tạp của thẻ, thiết bị và đối soát. Với hộ kinh doanh nhỏ, một mã QR có thể là tấm vé gia nhập chuỗi giá trị du lịch quốc tế mà không cần đầu tư hạ tầng thanh toán riêng cho từng thị trường.
Tuy vậy, đằng sau sự thuận tiện là một lớp áp lực mới cho ngân hàng: cạnh tranh không chỉ ở số lượng quốc gia kết nối, mà ở việc QR có được chấp nhận rộng rãi, tỷ giá minh bạch, phí giao dịch hợp lý, xử lý nhanh và quy trình tra cứu, khiếu nại rõ ràng. Với doanh nghiệp, bài toán nằm ở khả năng nhận tiền, đối soát, quản lý doanh thu và kiểm soát dòng tiền; một giải pháp nhiều thị trường nhưng ít điểm chấp nhận sẽ khó tạo lợi thế lâu dài. Khi giao dịch đi qua nhiều hệ thống ở các quốc gia khác nhau, yêu cầu về xác thực, chống gian lận và bảo vệ dữ liệu càng cao. Cuộc đua QR xuyên biên giới vì thế không chỉ là cạnh tranh về tiện lợi, mà là cuộc tranh giành niềm tin để trở thành "đường cao tốc" chính cho dòng tiền quốc tế.