
Tuần của những tín hiệu chính sách trái chiều
Quyết định lãi suất là lựa chọn của ngân hàng trung ương về việc giữ nguyên, tăng hoặc giảm chi phí vay nhằm kiểm soát lạm phát và định hướng hoạt động kinh tế. Trong tuần cuối tháng 10, loạt quyết định từ các nền kinh tế lớn cùng dữ liệu Mỹ, châu Âu và châu Á trở thành phép thử với kỳ vọng của thị trường. Fed, Ngân hàng Trung ương châu Âu (ECB) và Ngân hàng Trung ương Nhật Bản (BOJ) đều giữ nguyên lãi suất, trong khi Canada tăng lãi suất lần đầu sau hơn ba năm. Bức tranh này không cho thấy các nhà hoạch định chính sách đã hết lo ngại; đúng hơn, họ đang chọn thời điểm và nhịp hành động khác nhau. Theo tôi, nhà đầu tư nên chú ý đến thông điệp đi kèm quyết định thay vì xem việc giữ nguyên lãi suất là dấu hiệu chắc chắn rằng chu kỳ thắt chặt đã kết thúc.
Lạm phát vẫn là lực kéo chính: giá năng lượng tăng và làn sóng đầu tư vào trí tuệ nhân tạo có thể làm rủi ro giá cả dai dẳng hơn. Vì vậy, việc tạm dừng chưa đồng nghĩa với nới lỏng. Fed đã tăng lãi suất trong tháng 9, lần đầu tiên kể từ năm 2023, và phát tín hiệu còn có thể tăng thêm trong năm nay. Kỳ vọng về bước đi tiếp theo sẽ phụ thuộc vào việc các ngân hàng trung ương đánh giá lạm phát ra sao, chứ không chỉ vào mức lãi suất hiện tại.
Bốn quyết định, nhưng không phải một hướng đi
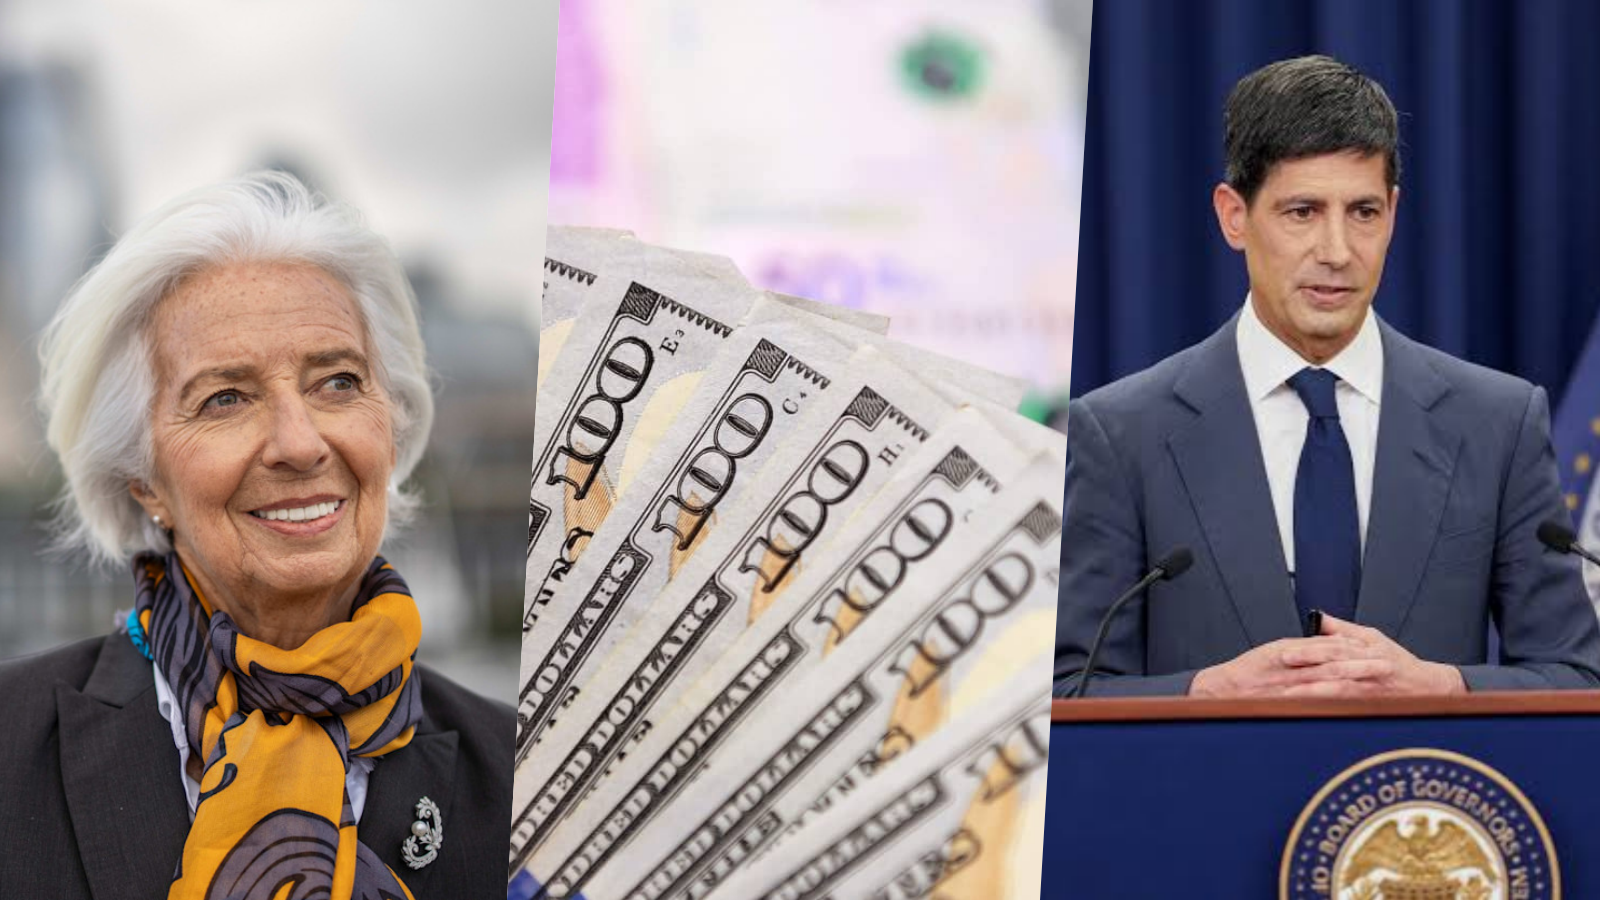
Fed, ECB và BOJ giữ nguyên lãi suất, còn ngân hàng trung ương Canada chọn tăng. Đây là khác biệt đáng kể: thị trường không thể áp một câu chuyện chính sách chung cho mọi nền kinh tế. Với Fed, trọng tâm là liệu lạm phát cao có buộc cơ quan này hành động thêm trong tháng 12 hay không. Các nhà kinh tế và nhà đầu tư dự báo một đợt tăng tại cuộc họp cuối cùng của năm 2026, nhưng Chủ tịch Kevin Warsh không phát tín hiệu cụ thể về bước đi kế tiếp.
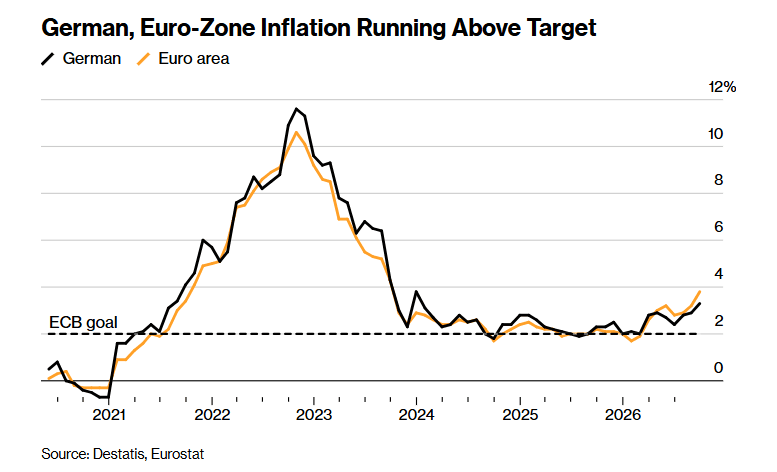
ECB cũng giữ nguyên lãi suất, song quyết định của họ được theo dõi như manh mối về khả năng tăng vào tháng 12; cùng lúc, khó khăn trên thị trường trái phiếu Pháp gây thêm sức ép lên bối cảnh chính sách. BOJ duy trì lãi suất nhưng để ngỏ điều chỉnh vào cuối năm. Ngược lại, Canada đã tăng lãi suất lần đầu sau hơn ba năm và vẫn để ngỏ khả năng thắt chặt thêm. Tín hiệu trái chiều này có thể làm kỳ vọng thị trường biến động nhanh: hướng đi của chính sách tiền tệ phụ thuộc vào dữ liệu và rủi ro trong từng nền kinh tế, không chỉ vào quyết định của Fed.
Kinh tế Mỹ tăng tốc làm bài toán khó hơn
Tăng trưởng Mỹ là dữ kiện có khả năng thử thách mạnh nhất kỳ vọng của thị trường trong tuần. Kinh tế nước này tăng tốc trong quý III nhờ đầu tư kinh doanh vững và tiêu dùng duy trì sức chống chịu; báo cáo sau đó cho thấy mức tăng trưởng mạnh nhất trong một năm, được hỗ trợ bởi đầu tư AI và chi tiêu tiêu dùng. Một nền kinh tế còn tăng trưởng tốt khiến việc giảm bớt sức ép chính sách trở nên khó biện minh hơn, nhất là khi lạm phát vẫn cao.
Thước đo lạm phát PCE, vốn được Fed theo dõi sát, là một phần quan trọng khác của bức tranh; dữ liệu được dự báo cho thấy tốc độ tăng giá nhanh hơn trong tháng 9. Nếu tăng trưởng mạnh đi cùng lạm phát dai dẳng, thị trường có thể phải điều chỉnh kỳ vọng về thời điểm và mức độ thắt chặt. Nhưng chỉ một con số tăng trưởng không đủ để kết luận Fed chắc chắn sẽ tăng lãi suất: phản ứng của giới chức và chuỗi dữ liệu kế tiếp mới cho thấy sức ép đã bền đến đâu.
Thị trường sẽ nhìn vào điều gì tiếp theo?
Tâm lý thị trường còn chịu ảnh hưởng từ diễn biến ngoài các cuộc họp. Kỳ vọng Fed tăng lãi suất cùng đợt bán tháo trái phiếu Kho bạc Mỹ đã đẩy chênh lệch lợi suất giữa trái phiếu Mỹ và trái phiếu tại các nền kinh tế mới nổi ở châu Á lên gần những mức cực đoan. Trong bối cảnh đó, tín hiệu từ các ngân hàng trung ương châu Á và dữ liệu kinh tế khu vực có thể tác động đến cách nhà đầu tư đánh giá sức ép tài chính toàn cầu. Những quyết định khác, từ New Zealand đến các nền kinh tế mới nổi, càng nhấn mạnh rằng chính sách đang phân hóa thay vì đồng loạt chuyển hướng.
Một cú sốc chính trị cũng cho thấy tâm lý thị trường không chỉ xoay quanh lãi suất: kết quả bầu cử bất ngờ tại Brazil khiến chứng khoán và đồng real đồng loạt lao dốc. Tuy nhiên, tuần này vẫn có một trục chính rõ ràng: liệu ngân hàng trung ương có đủ bằng chứng để tiếp tục thắt chặt, hay sẽ chờ thêm dữ liệu? Câu trả lời nằm trong lạm phát, tăng trưởng và cách giới hoạch định chính sách diễn giải chúng. Kết luận của tôi là thị trường nên chuẩn bị cho biến động kỳ vọng, không phải một đường đi lãi suất đồng nhất. Chính sự khác biệt trong chính sách tiền tệ, cộng với đà tăng của kinh tế Mỹ, sẽ định hình tâm lý kinh tế toàn cầu trong những tuần tới.