
RE Hub ven biển là gì và vì sao là lựa chọn chiến lược?
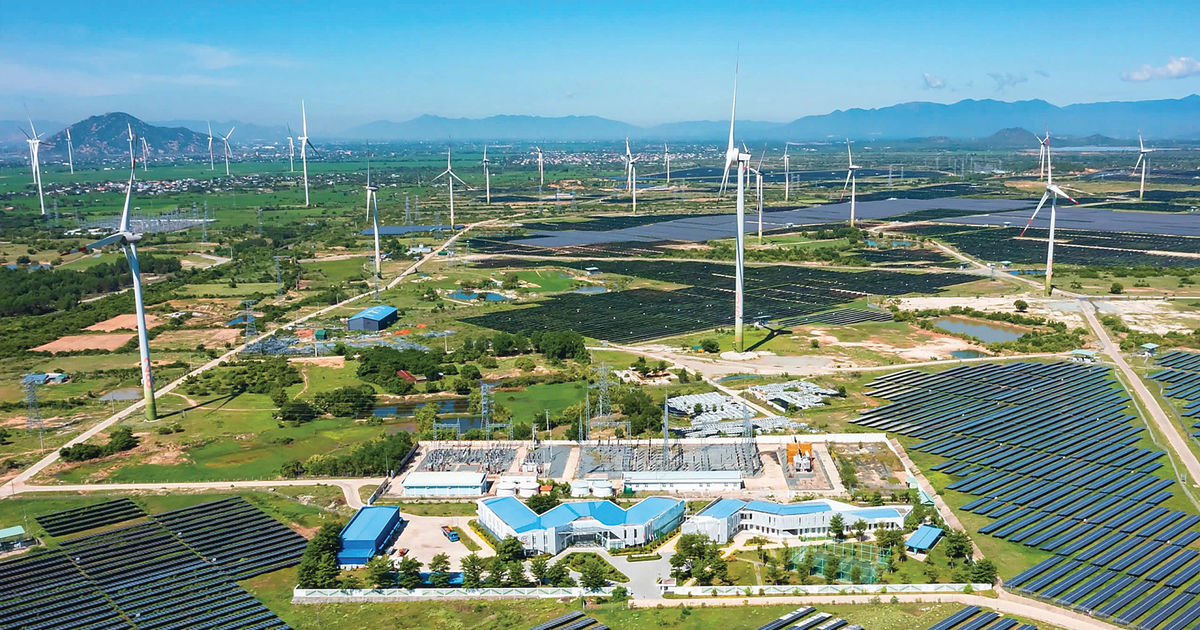
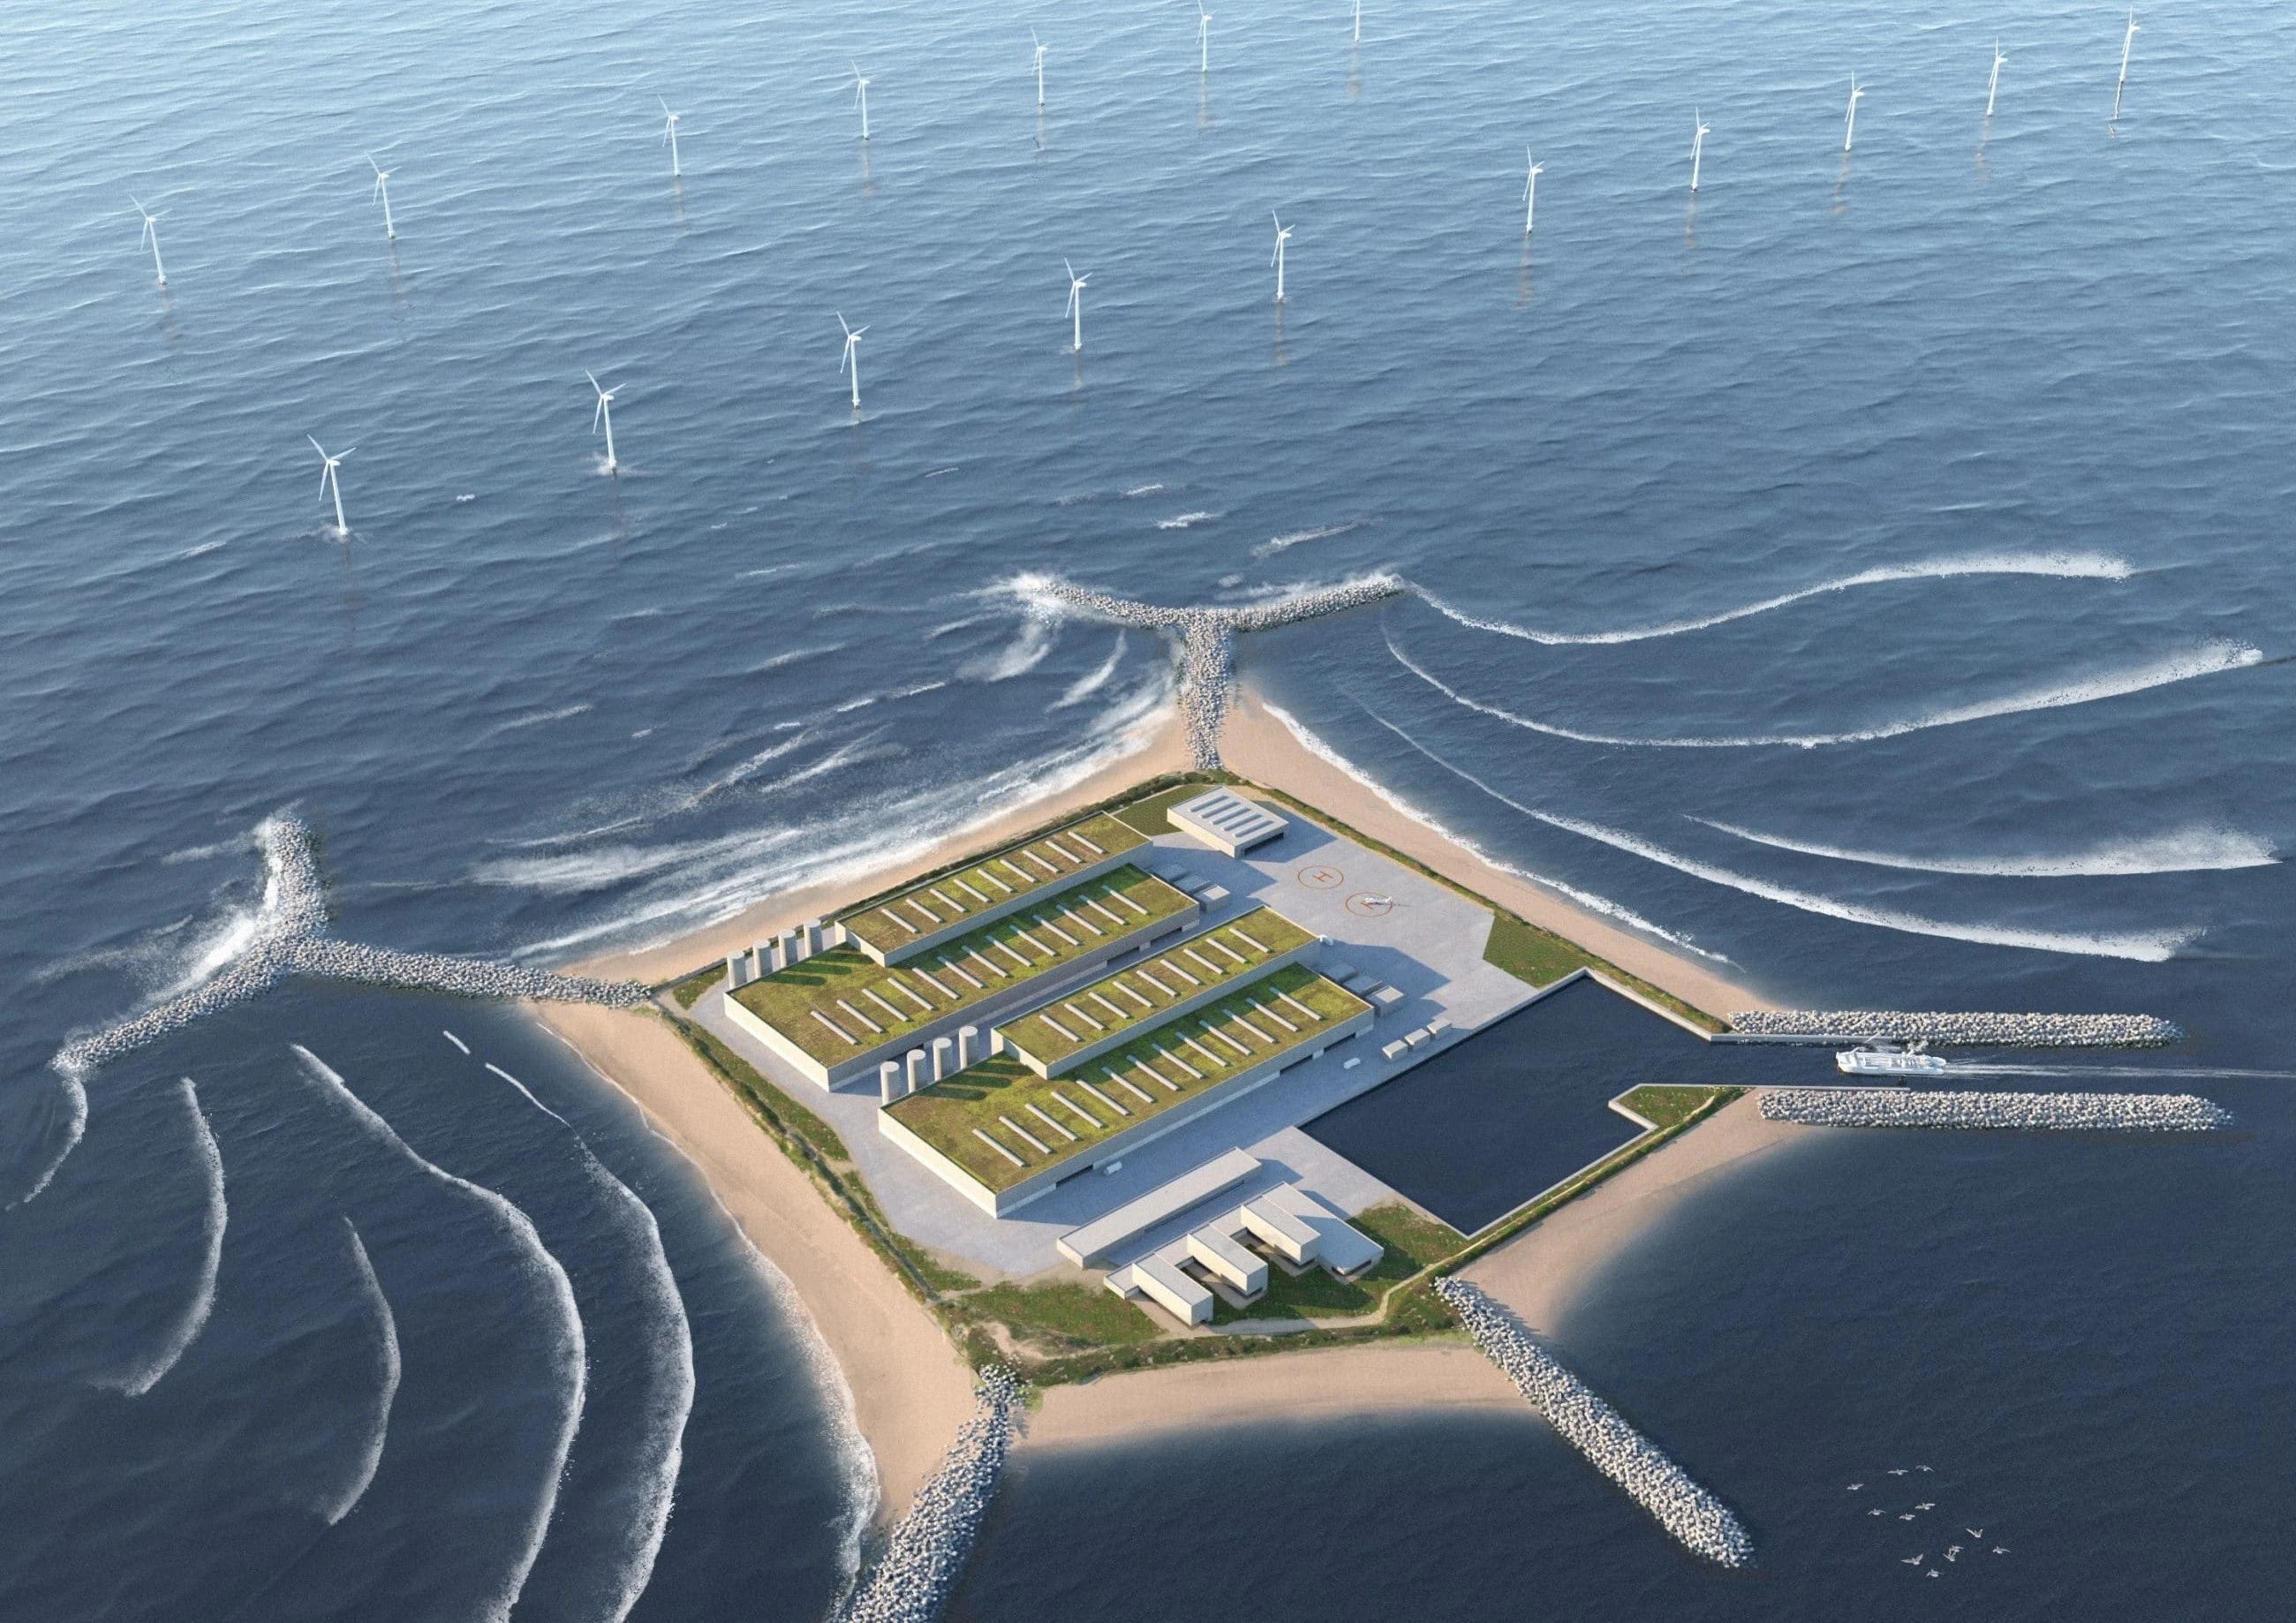
Trung tâm năng lượng tái tạo ven biển (RE Hub Việt Nam) là các khu vực ven biển tích hợp nguồn điện gió ngoài khơi, điện gió trên bờ, điện mặt trời cùng hạ tầng cảng năng lượng, lưới điện, công nghiệp chế tạo, logistics, nghiên cứu – đào tạo và sản xuất năng lượng mới, tạo nên một hệ sinh thái công nghiệp xanh ven biển phục vụ cả thị trường điện trong nước và xuất khẩu. Nhìn dưới góc độ chiến lược, đây không còn là câu chuyện xây thêm vài nhà máy điện mà là cách Việt Nam tái cấu trúc không gian phát triển công nghiệp, dịch vụ quanh biển, biến tài nguyên gió và mặt trời thành chuỗi giá trị công nghệ cao thay vì chỉ bán điện thô. Tham vọng đó đi kèm rủi ro: nếu coi RE Hub như một cụm dự án năng lượng đơn lẻ, chúng ta sẽ lặp lại sai lầm tăng nguồn mà không tăng hạ tầng, dẫn đến quá tải và cắt giảm công suất như đã từng xảy ra với điện mặt trời và điện gió trên bờ.
Hai trung tâm liên vùng ven biển: từ mục tiêu 6 GW đến nền kinh tế điện gió ngoài khơi
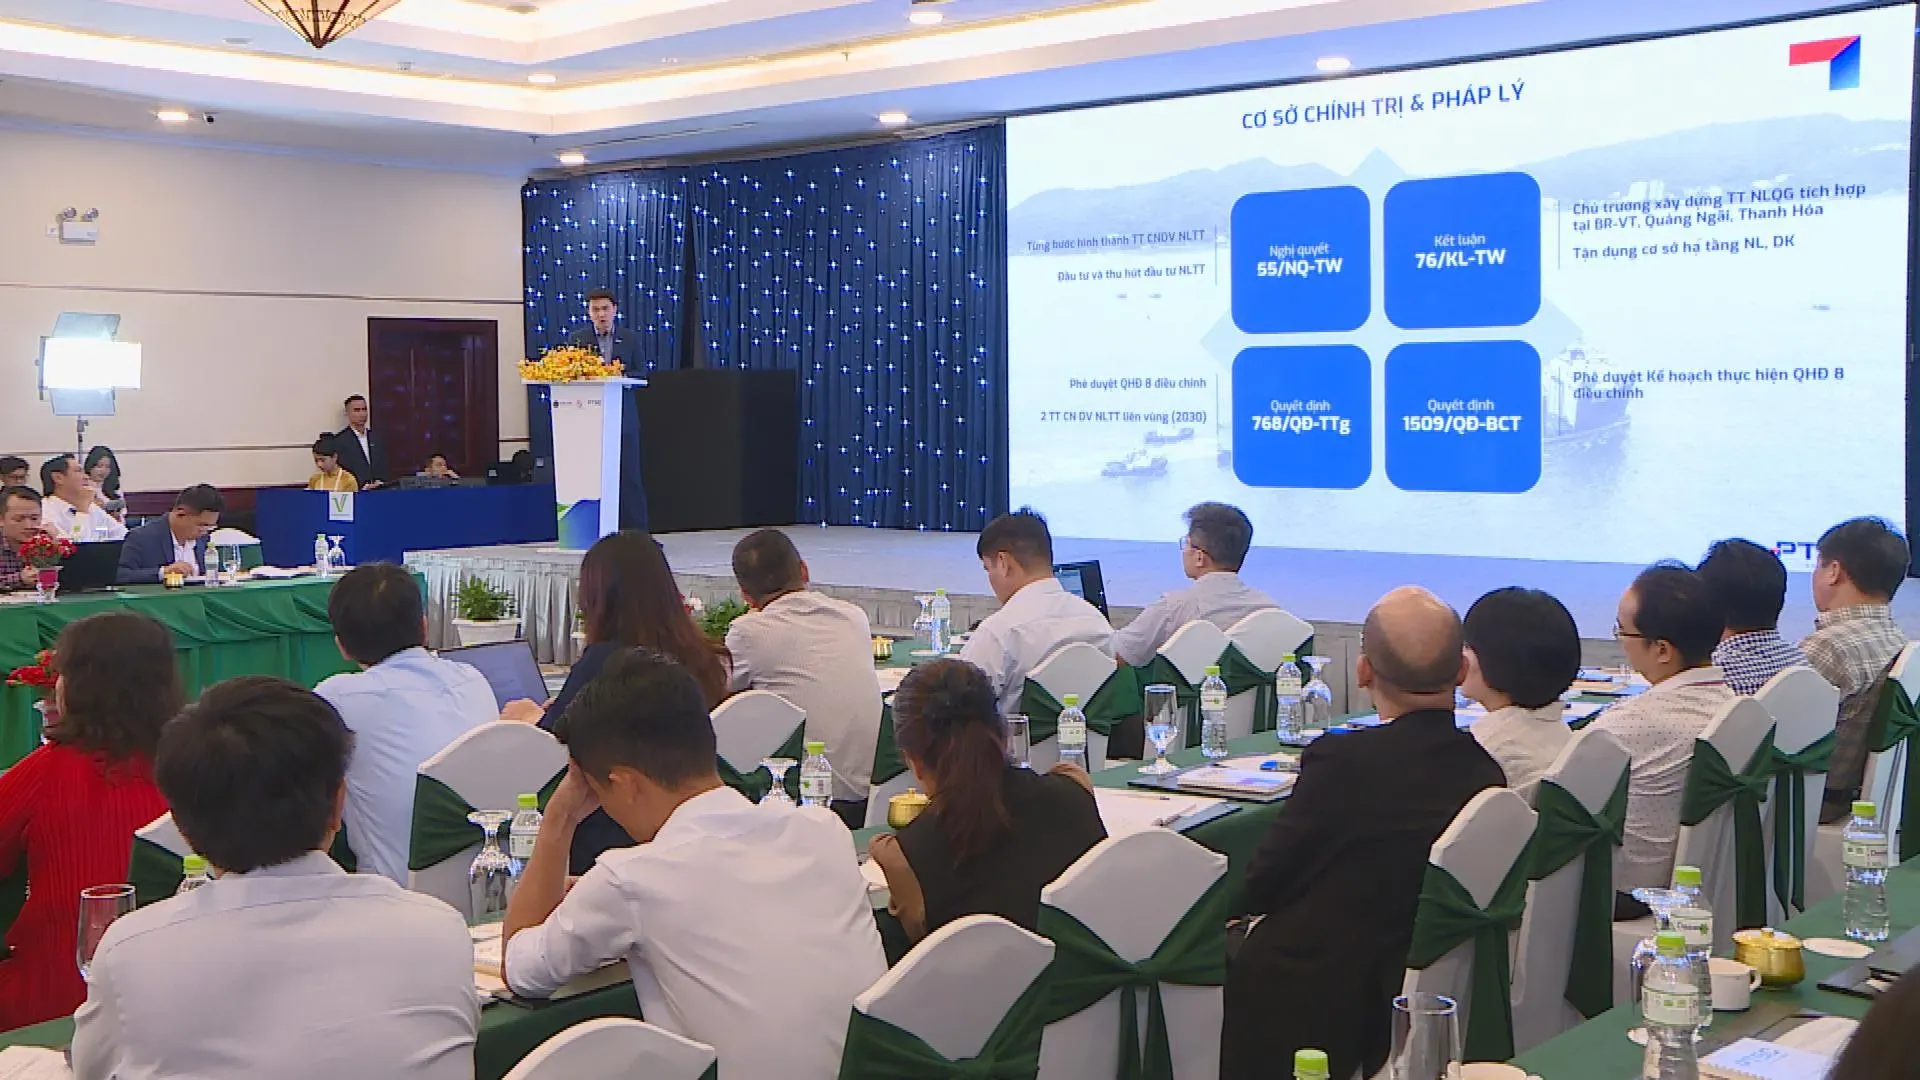
Trong Quy hoạch điện VIII điều chỉnh, Việt Nam đặt mục tiêu hình thành hai trung tâm công nghiệp – dịch vụ năng lượng tái tạo liên vùng tại khu vực ven biển vào năm 2030, gắn với phát triển ít nhất 6 GW điện gió ngoài khơi cho hệ thống, đủ cung cấp điện cho gần 5 triệu hộ gia đình. Quyết định này cho thấy nhà nước không còn nhìn điện gió ngoài khơi Việt Nam như một thị trường ngách, mà như nền tảng của một “thung lũng công nghiệp xanh” kéo theo chế tạo, lắp ráp, dịch vụ bảo dưỡng và logistics trên bờ. Theo định hướng, hai trung tâm năng lượng tái tạo sẽ tích hợp sản xuất, truyền tải và tiêu thụ điện; công nghiệp chế tạo thiết bị; xây dựng, lắp đặt và hệ sinh thái dịch vụ NLTT ở những vùng có tiềm năng như Bắc Bộ, Nam Trung Bộ và Nam Bộ. Nói rõ hơn: hoặc chúng ta tạo ra thị trường đủ lớn và ổn định để doanh nghiệp nội tham gia chuỗi cung ứng, hoặc chấp nhận để chuỗi giá trị điện gió ngoài khơi bị chi phối bởi nhà thầu nước ngoài, giá trị để lại trong nước bị thu hẹp.
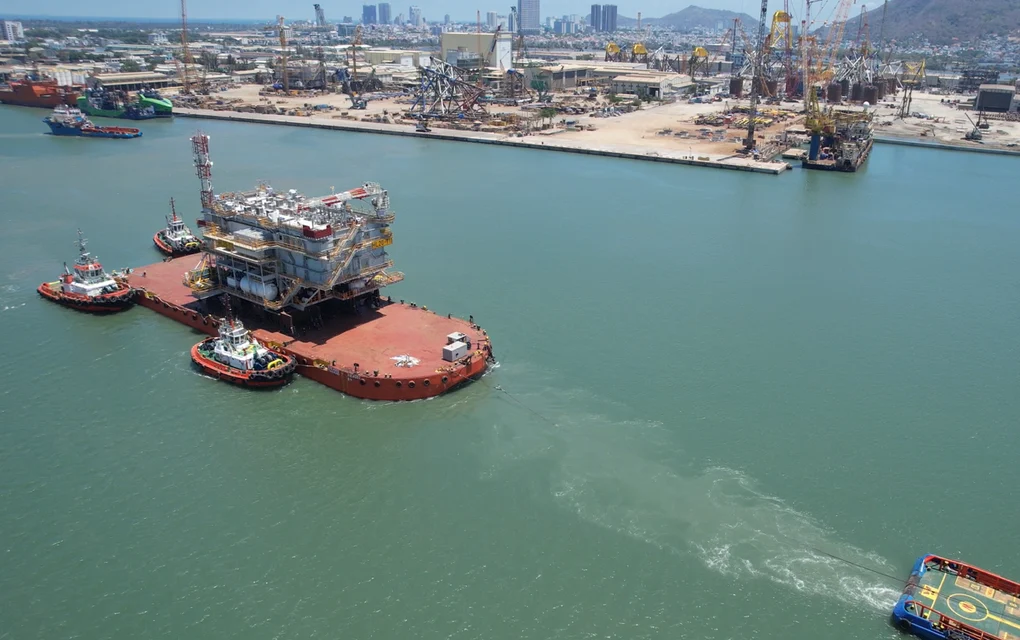
Hạ tầng cảng năng lượng và công nghiệp xanh ven biển: điều kiện tiên quyết
Nếu phải chọn một điểm nghẽn lớn nhất của RE Hub Việt Nam, đó là hạ tầng cảng chuyên dụng. Điện gió ngoài khơi sử dụng các cấu kiện siêu trường, siêu trọng lên tới 2.500 tấn; cảng phải có mớn nước trên 10 m, bãi và cầu cảng chịu tải 15–25 tấn/m² cùng quỹ đất từ vài chục đến hàng trăm hecta để chế tạo, lắp ráp và trung chuyển. Theo Cục Điện lực, cảng chuyên dụng chính là “xương sống” đầu tiên của một trung tâm năng lượng tái tạo, đi trước cả khu công nghiệp và nhà máy chế tạo. Bài học từ Cuxhaven cho thấy, điều đáng làm không phải chỉ xây một cảng phục vụ điện gió mà là coi hạ tầng cảng năng lượng như công cụ chính sách công nghiệp dài hạn: quy hoạch sớm, gắn với quỹ đất công nghiệp để doanh nghiệp thấy được không gian đầu tư ổn định. Không có lớp nền này, câu chuyện công nghiệp xanh ven biển sẽ chỉ dừng ở lắp đặt và vận hành, thay vì chế tạo thiết bị, nghiên cứu và sản xuất năng lượng mới như hydro, amoniac mà quy hoạch đã định hướng.
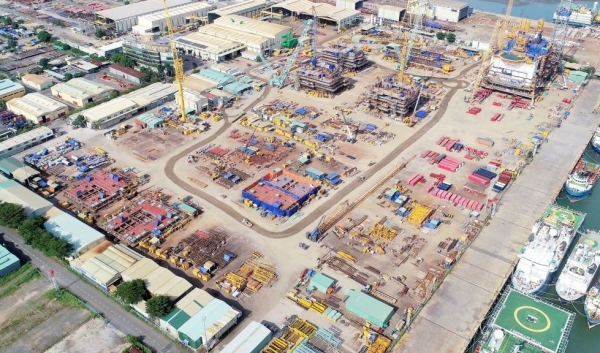
RE Hub như hệ sinh thái công nghiệp: sáu cấu phần và bài học quốc tế
Điểm nguy hiểm của nhiều cuộc tranh luận về trung tâm năng lượng tái tạo là vẫn nhìn chúng như “cụm nhà máy điện”. Nghiên cứu của Viện Dầu khí Việt Nam khẳng định một RE Hub đúng nghĩa phải tích hợp sáu cấu phần: cảng và hậu cần hàng hải, sản xuất – chế tạo, căn cứ vận hành và bảo dưỡng (O&M), lưới điện và hạ tầng dùng chung, R&D – thử nghiệm – đào tạo nhân lực, cùng sản xuất năng lượng mới phục vụ xuất khẩu. Kinh nghiệm quốc tế thể hiện nhiều mô hình: Cuxhaven tập trung mở rộng cảng và quỹ đất công nghiệp cho chuỗi giá trị điện gió ngoài khơi; Yangjiang và Shantou kết nối sản xuất thiết bị, nghiên cứu, thử nghiệm, chứng nhận, cảng và O&M trong cùng một không gian; Grimsby – Humber lại xây kinh tế địa phương quanh nghề vận hành, bảo dưỡng điện gió ngoài khơi và đào tạo kỹ năng. Bài học rõ nhất: quy mô thị trường và sự ổn định định hướng là điều quyết định xem ngành công nghiệp hỗ trợ có hình thành hay không, bởi doanh nghiệp chỉ dám đầu tư khi nhìn thấy nhu cầu đủ lớn, kéo dài nhiều năm.
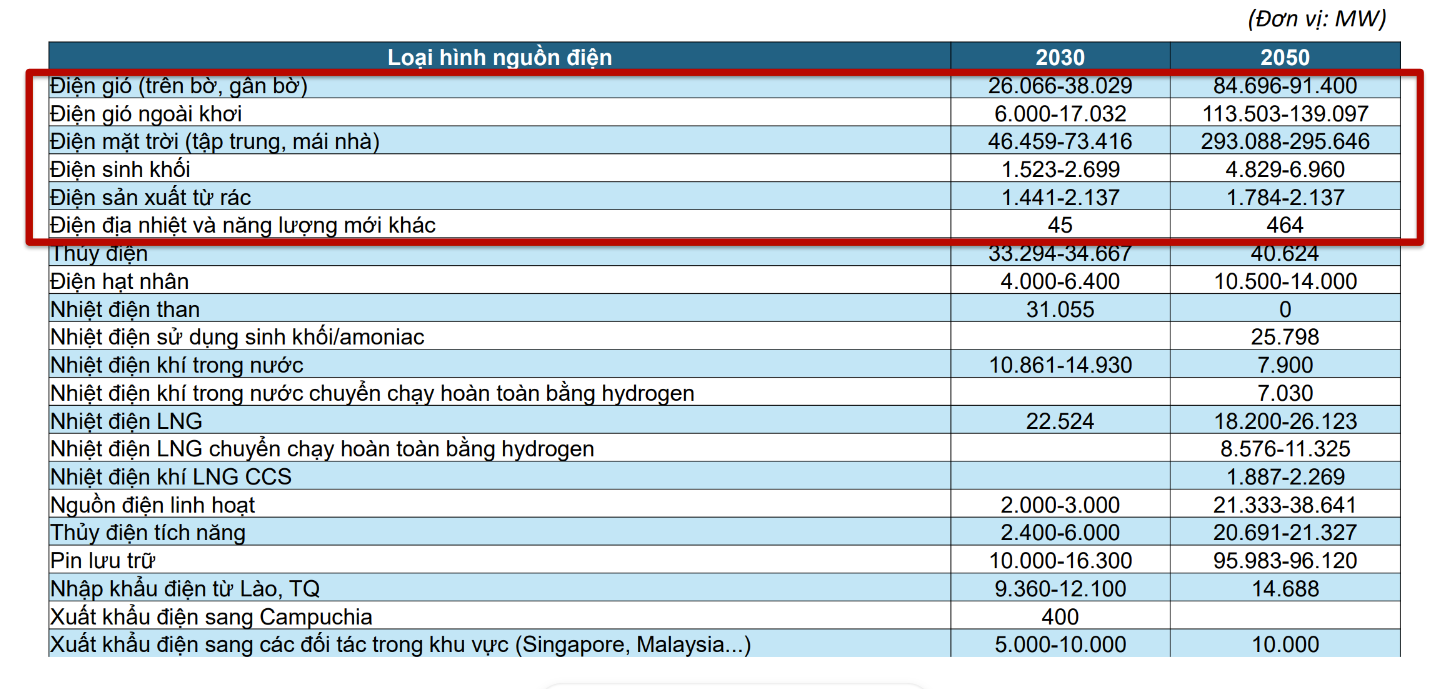
Cạnh tranh khu vực và lựa chọn cho Việt Nam đến sau 2030
Việc đặt mục tiêu RE Hub ven biển đến năm 2030 diễn ra trong bối cảnh Quy hoạch điện VIII điều chỉnh dự báo công suất năng lượng tái tạo của Việt Nam có thể đạt 81,5–133,4 GW vào năm 2030 và 498,4–535,7 GW vào năm 2050. Riêng điện gió ngoài khơi được định hướng 6–17 GW giai đoạn 2030–2035 và 114–140 GW vào năm 2050, phục vụ cả nhu cầu điện nội địa và sản xuất năng lượng mới như hydro, amoniac. Đây là quy mô đủ để Việt Nam cạnh tranh với các trung tâm năng lượng trong khu vực, nếu biết đặt cảng, công nghiệp chế tạo và lưới điện đi trước một bước. Cụm Quảng Ninh – Hải Phòng, với lợi thế công nghiệp, cảng biển, logistics và gần thị trường Đông Bắc Á, hoàn toàn có thể trở thành cửa ngõ xuất khẩu thiết bị năng lượng tái tạo và sản phẩm công nghiệp xanh. Câu chuyện sau 2030 sẽ không chỉ là Việt Nam có bao nhiêu MW điện gió ngoài khơi, mà là liệu chúng ta có xây dựng được những trung tâm năng lượng tái tạo đủ chiều sâu để giữ lại việc làm chất lượng cao, chuỗi giá trị chế tạo và năng lực công nghệ trong nước, thay vì đứng ngoài cuộc chơi hạ tầng năng lượng khu vực.