
Từ biểu tượng giá rẻ đến tâm chấn khủng hoảng tài chính hàng không
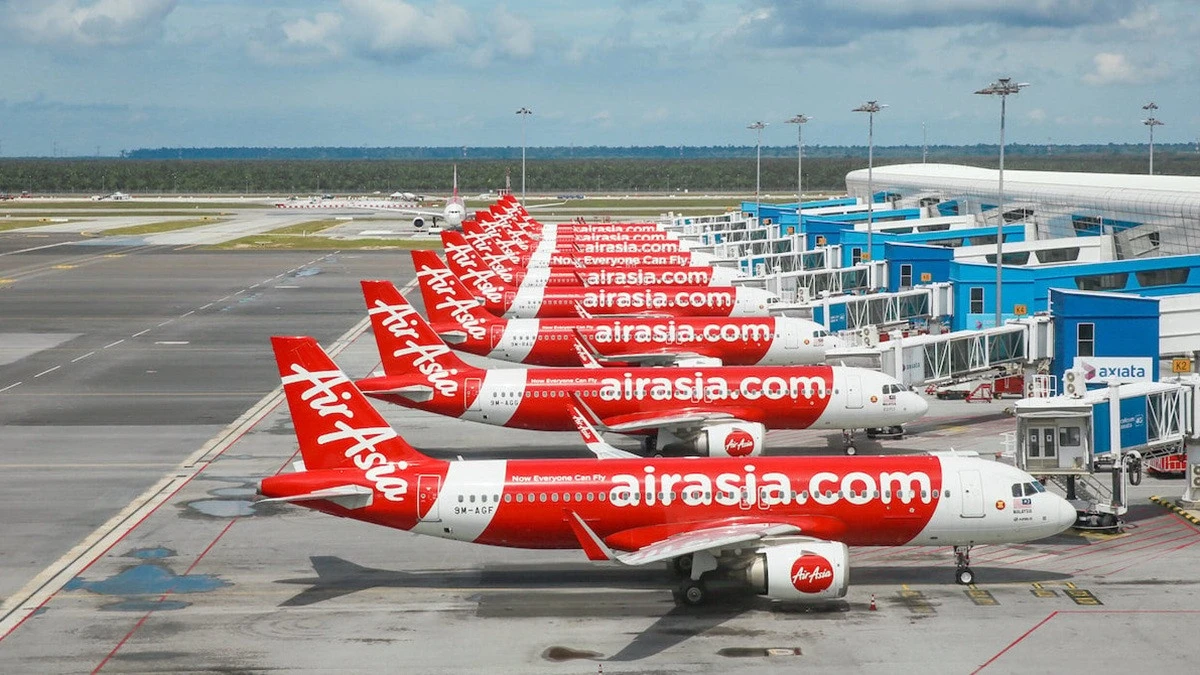
Khủng hoảng tài chính hàng không tại AirAsia là tình trạng hãng hàng không giá rẻ lớn nhất Đông Nam Á bị dồn vào áp lực nợ ngắn hạn khổng lồ, mất giá cổ phiếu nghiêm trọng và buộc Chính phủ nước sở tại phải xây dựng các kịch bản can thiệp để bảo đảm mạng lưới bay không bị gián đoạn và thị trường nội địa không rơi vào hỗn loạn.
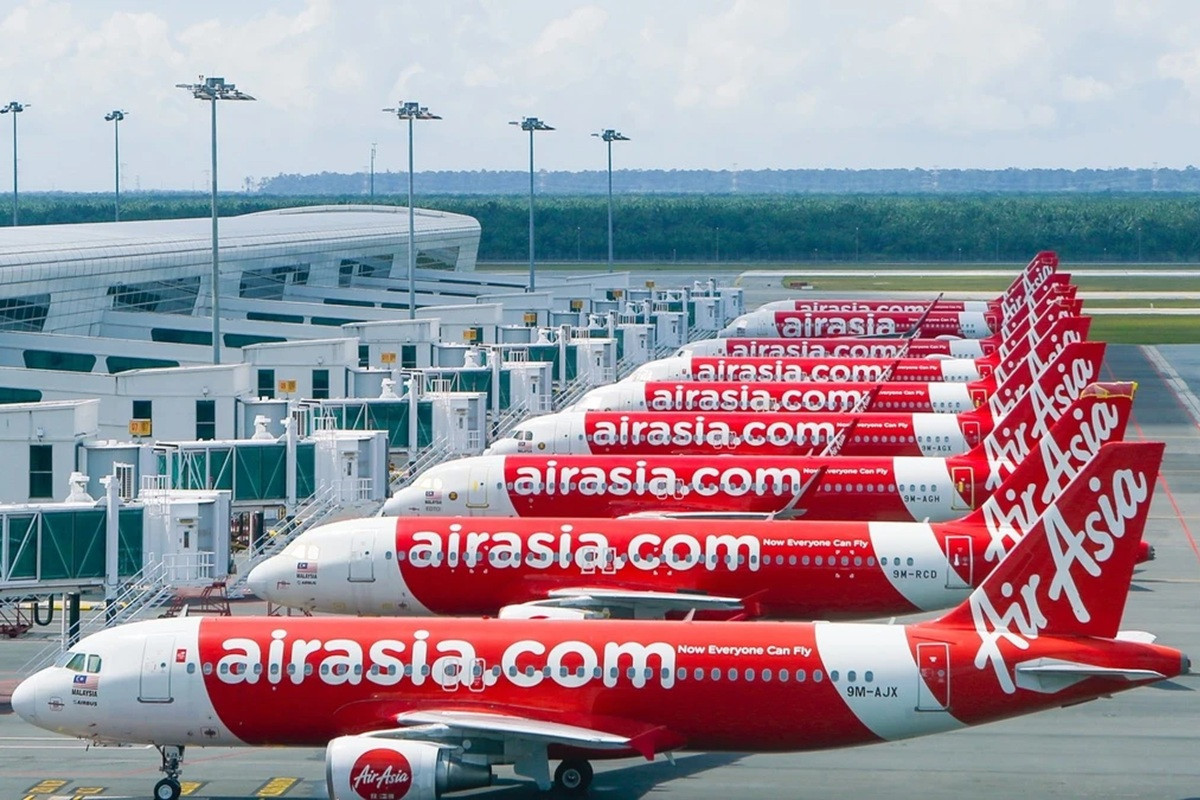
Điểm mấu chốt của câu chuyện không phải chỉ là con số AirAsia nợ 4,5 tỷ USD, mà là việc một hãng từng được xem là hình mẫu của hãng hàng không giá rẻ Đông Nam Á lại rơi vào thế phải trông chờ vào kịch bản hỗ trợ từ nhà nước. Theo dữ liệu công bố, AirAsia chiếm khoảng 40% thị trường hàng không Malaysia và khoảng 60% thị trường nội địa, một vị thế gần như không thể thay thế ngay lập tức. Thế nhưng cổ phiếu hãng đã mất khoảng 70% giá trị, còn áp lực nợ thì vượt xa khả năng cân đối bằng dòng tiền hiện hữu. Đó là dấu hiệu cho thấy mô hình giá rẻ không miễn nhiễm với cú sốc tài chính, đặc biệt khi tăng trưởng được xây trên nợ ngắn hạn chồng chất.
Tham vọng mở rộng sang Việt Nam và cú sốc nợ 4,5 tỷ USD
AirAsia từng muốn kể câu chuyện tăng trưởng bằng cách mở rộng hiện diện khắp Đông Nam Á, trong đó Việt Nam là mảnh ghép quan trọng. Tháng 9/2025, hãng cho biết đang thảo luận với một đối tác Việt Nam để mở rộng sự hiện diện tại khu vực. Từ đó đến nay, không có thêm thông tin nào về thương vụ này, và thực tế tài chính hiện tại cho thấy tham vọng đó gần như bị treo lơ lửng.
Trong khi kế hoạch vào Việt Nam bị bỏ ngỏ, nội bộ AirAsia lại bị đè bởi núi nghĩa vụ nợ. Tính đến ngày 30/6, nợ ngắn hạn của hãng lên tới 18,4 tỷ ringgit, tương ứng khoảng 4,55 tỷ USD, trong khi tiền mặt và số dư ngân hàng chỉ ở mức 954 triệu ringgit. Đây là bức tranh điển hình của một mô hình mở rộng quá nhanh bằng tín dụng: doanh thu chưa kịp củng cố, chi phí lãi vay và nghĩa vụ tài chính đã cuốn hãng vào vòng xoáy. Tham vọng trở thành hãng hàng không giá rẻ Đông Nam Á dẫn đầu khu vực nay bị thay thế bằng nỗi ám ảnh sống còn trước áp lực thanh khoản.
Khi nhà nước phải chuẩn bị “kế hoạch B” cho ông trùm tư nhân
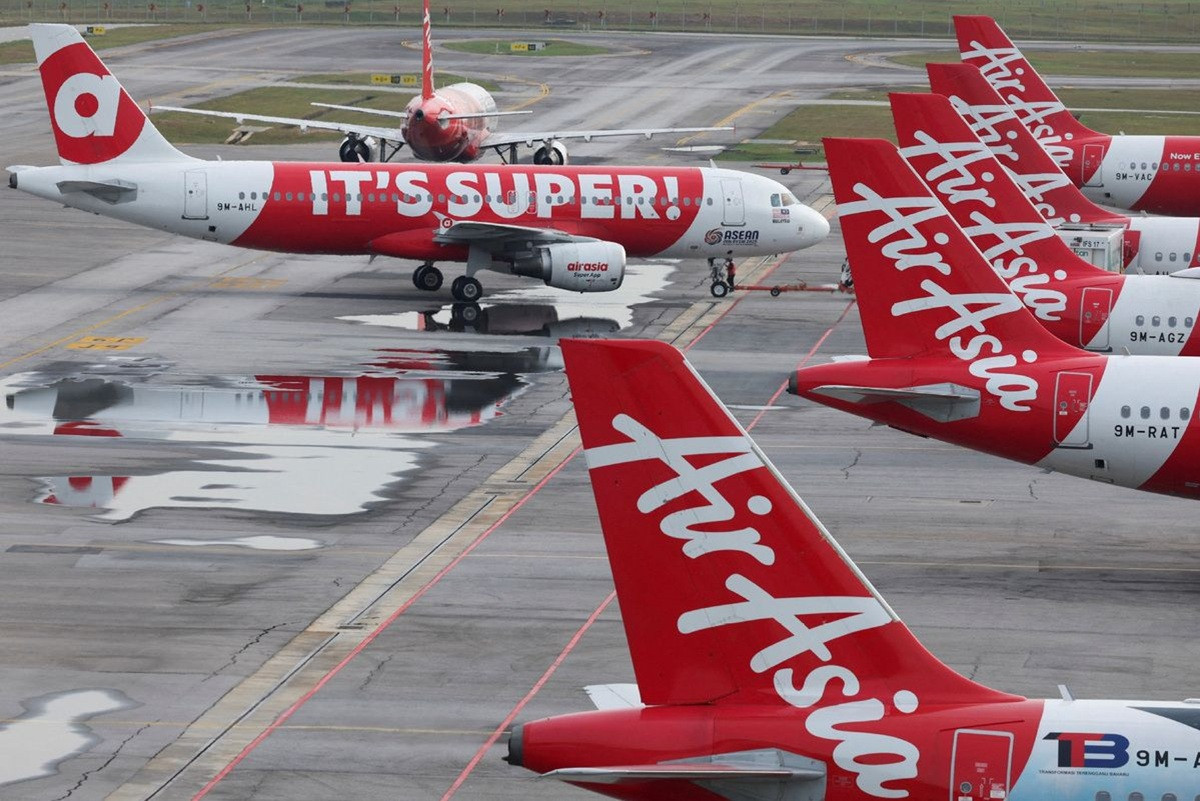
Điểm đáng lo nhất trong khủng hoảng tài chính hàng không lần này là việc một doanh nghiệp tư nhân lại buộc Chính phủ phải chủ động tính đường cứu. Theo Reuters, Chính phủ Malaysia đang thảo luận với Malaysia Airlines và Batik Air về khả năng hai hãng này tiếp nhận một phần đường bay và hành khách của AirAsia nếu hãng gặp khó khăn trong việc ổn định tài chính. Điều này không chỉ là động thái kỹ thuật, mà là tín hiệu cho thấy rủi ro hệ thống đã xuất hiện.
Các cuộc trao đổi được đẩy mạnh với sự tham gia của Bộ Tài chính và Malaysia Airports Holdings Berhad, đơn vị vận hành sân bay. Nói cách khác, nhà nước buộc phải chuẩn bị kịch bản bảo đảm kết nối hàng không quốc gia nếu AirAsia phải thu hẹp hoạt động, từ chuyển giao đường bay, hành khách cho đến các hợp đồng thuê máy bay. Một câu nói có thể trích dẫn là: “Với vai trò lớn trong mạng bay giá rẻ, tình hình tài chính của hãng không chỉ là vấn đề của doanh nghiệp mà còn liên quan đến khả năng duy trì kết nối hàng không của Malaysia”. Đây là kiểu “too big to fail” phiên bản hàng không giá rẻ.
Lỗ ròng, nợ chồng và cuộc chạy đua huy động vốn đầy rủi ro
Áp lực nợ không xuất hiện trong chân không; nó bị khuếch đại bởi chi phí nhiên liệu tăng và biến động tỷ giá. Trong quý II/2026, giá nhiên liệu máy bay bình quân tăng 66% so với quý trước, lên khoảng 183 USD/thùng, khiến chi phí khai thác của một mạng bay lớn như AirAsia phình to. Hệ quả trực tiếp là hãng ghi nhận lỗ ròng khoảng 202 triệu USD, tương đương 831 triệu ringgit trong quý này, trong đó có khoản lỗ ngoại hối khoảng 331 triệu ringgit.
Để chặn đà suy sụp, AirAsia tuyên bố đang làm việc với các tổ chức tài chính để huy động tới 1 tỷ USD trên thị trường nợ quốc tế và thêm khoảng 700 triệu ringgit tín dụng trong nước. Về mặt hình thức, đây là nỗ lực tái cấp vốn cho các khoản nợ hiện hữu; về bản chất, hãng đang dùng nợ mới để xử lý nợ cũ. Trong khi đó, một số nguồn tin cho rằng nhu cầu vốn thực tế có thể lên tới ít nhất 3 tỷ USD. Hãng cắt giảm chi phí bằng cách loại bỏ đường bay kém hiệu quả, trả lại 25 máy bay cũ cho bên cho thuê và đàm phán lại với nhà cung cấp, nhưng đó chỉ là biện pháp chữa cháy khi mô hình tài chính cốt lõi vẫn dựa vào vay nợ ngắn hạn.
Bài học cho các hãng hàng không giá rẻ Đông Nam Á và thị trường Việt Nam
AirAsia từng là biểu tượng cho cách một hãng hàng không giá rẻ Đông Nam Á dùng chi phí thấp và mạng bay rộng để mở khóa nhu cầu di chuyển khổng lồ trong khu vực. Việc hãng chìm trong nợ không chỉ là câu chuyện riêng của Malaysia, mà là hồi chuông cảnh báo cho toàn bộ mô hình giá rẻ, đặc biệt ở những thị trường đang phát triển với nhu cầu tăng nóng như Việt Nam. Khi một hãng chiếm khoảng 40% thị trường và 60% nội địa phải vật lộn với thanh khoản, mọi giả định rằng “quy mô lớn sẽ tự cứu được mình” đều trở nên mong manh.
Với Việt Nam, việc AirAsia từng nhiều lần tìm cách gia nhập thị trường nhưng giờ phải co cụm là dấu hiệu thay đổi cục diện cạnh tranh. Không có thêm thông tin về các thương vụ hợp tác tại Việt Nam, khả năng cao là ưu tiên số một của hãng hiện nay là sống sót, không phải mở rộng. Điều này mở khoảng trống cho các hãng nội địa và khu vực khác, nhưng cũng đặt ra yêu cầu thận trọng: chạy đua mở rộng bằng nợ rẻ có thể đưa bất kỳ hãng nào đến gần kịch bản mà AirAsia đang trải qua. Kết luận đơn giản nhưng đáng nhớ: mô hình giá rẻ không phải vấn đề, nhưng tăng trưởng bằng nợ ngắn hạn là con dao hai lưỡi; ai không kiểm soát được nó sẽ sớm trở thành trường hợp tiếp theo.