
Lạc quan có cơ sở, nhưng không đồng nghĩa hết rủi ro
Thương mại quốc tế là hoạt động trao đổi hàng hóa, dịch vụ qua biên giới, nơi triển vọng tăng trưởng phụ thuộc không chỉ vào nhu cầu thị trường mà còn vào chi phí và độ ổn định của chuỗi cung ứng. Với doanh nghiệp Việt Nam, khảo sát thương mại toàn cầu năm 2026 của HSBC cho thấy niềm tin đang ở mức nổi bật: 94% doanh nghiệp được hỏi kỳ vọng hoạt động này tăng trưởng trong hai năm tới, ngang Philippines và thuộc nhóm cao nhất trong 26 thị trường khảo sát.
Kết quả này đáng chú ý vì khảo sát ghi nhận ý kiến của 10.000 lãnh đạo cấp cao, trong lúc thương mại tiếp tục gián đoạn và chính sách thuế quan còn bất định. Nhưng kỳ vọng không nên bị đọc thành dự báo chắc chắn. Nó phản ánh niềm tin vào cơ hội mở rộng, chứ chưa chứng minh rằng doanh nghiệp đã có đủ dư địa tài chính để theo đuổi cơ hội ấy. Khoảng cách giữa hai điều đó là điểm cần nhìn rõ nhất.
Thuế quan và năng lượng siết chặt cơ cấu chi phí
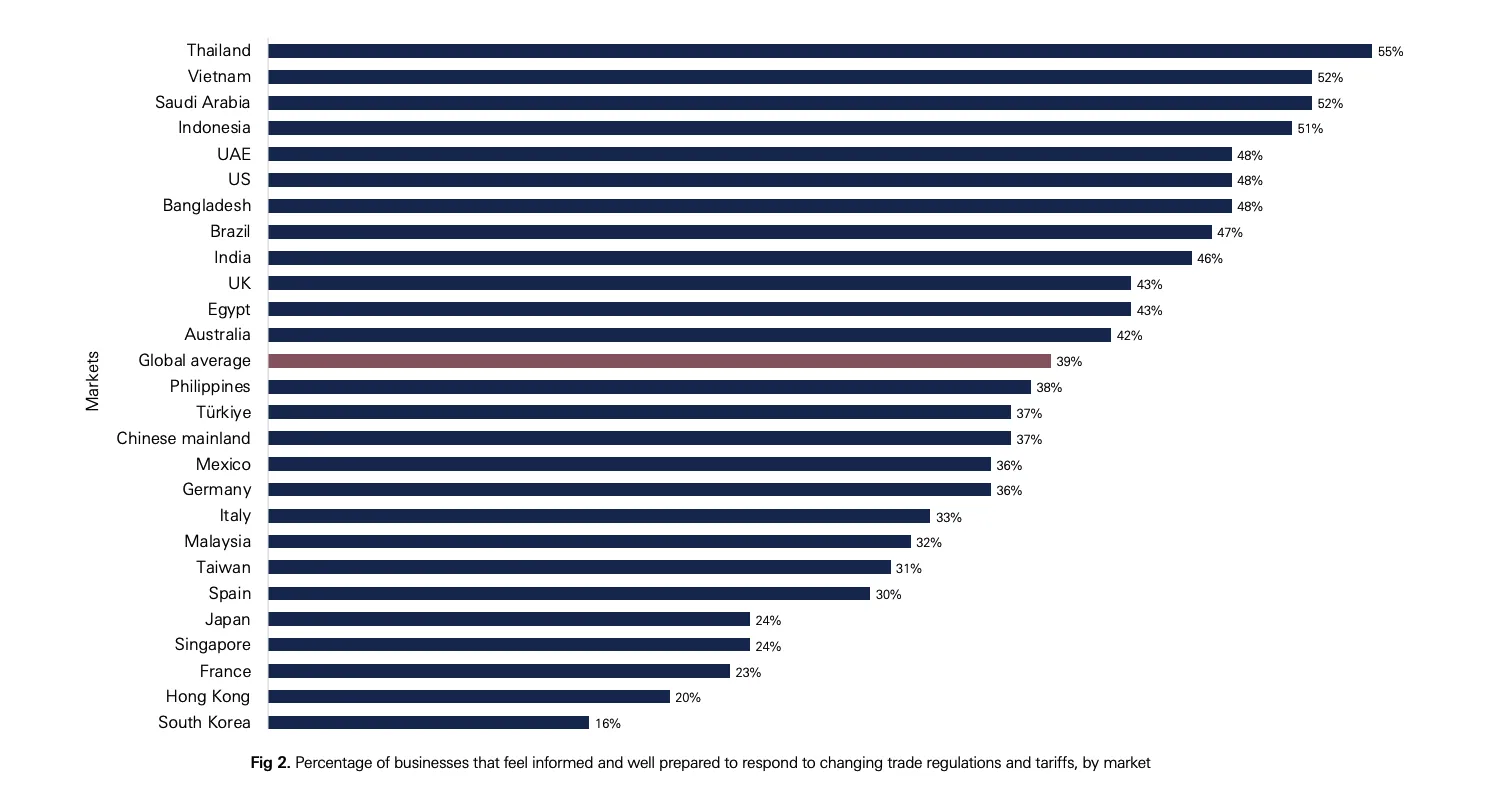
Với doanh nghiệp Việt, áp lực thuế quan nổi lên rõ hơn mặt bằng quốc tế: 52% doanh nghiệp được khảo sát nêu đây là yếu tố chi phí đáng kể, so với 43% trên toàn cầu. Chi phí năng lượng đứng thứ hai, được 49% lựa chọn, cao hơn mức 44% toàn cầu. Đây không phải sức ép xa xôi: khi các khoản đầu vào cùng tăng, doanh nghiệp phải lựa chọn giữa chấp nhận biên lợi nhuận mỏng hơn, thương lượng lại với nhà cung cấp hay chuyển một phần chi phí sang khách hàng.
Bức tranh chung càng cho thấy rủi ro không dễ lắng xuống: 72% lãnh đạo doanh nghiệp dự kiến tổng chi phí tiếp tục tăng trong hai năm tới, còn 59% cho biết nhu cầu vốn lưu động đã tăng kể từ năm 2025. Vì vậy, kỳ vọng tăng trưởng chỉ có ý nghĩa nếu doanh nghiệp kiểm soát được chi phí và dòng tiền. Nếu không, doanh thu thương mại tăng vẫn có thể đi kèm sức khỏe tài chính yếu đi.
Sức chống chịu đang được thử bằng gián đoạn thực tế
Bất định không chỉ làm tăng chi phí mà còn đe dọa khả năng giao hàng và doanh thu. Trên bình diện khảo sát toàn cầu, 92% doanh nghiệp dự kiến chậm trễ hoặc gián đoạn chuỗi cung ứng sẽ ảnh hưởng đến doanh thu trong hai năm tới. Con số này khiến niềm tin 94% của doanh nghiệp Việt càng cần được đặt trong bối cảnh: cơ hội mở rộng là có thật, nhưng con đường để biến cơ hội thành kết quả vẫn đầy điểm nghẽn.
Dù vậy, điều chỉnh chuỗi cung ứng đang tạo ra lợi ích cụ thể. 90% doanh nghiệp Việt cho biết các thay đổi đã giúp cải thiện dòng tiền và vốn lưu động, cao hơn mức 78% toàn cầu. Đây là tín hiệu tích cực, nhưng không phải lý do để xem nhẹ rủi ro. Tái tổ chức nguồn cung có thể tăng khả năng chống chịu; nó không tự xóa bỏ áp lực thuế quan, biến động năng lượng hay những gián đoạn vượt ngoài tầm kiểm soát của từng doanh nghiệp.

Từ niềm tin đến tăng trưởng có chất lượng
Một điểm tựa khác là mức độ phổ biến của các hiệp định thương mại tự do: 99,6% doanh nghiệp Việt tham gia khảo sát cho biết đang sử dụng ít nhất một FTA, so với 95% toàn cầu. Tuy nhiên, độ phủ rộng không tự bảo đảm lợi ích được khai thác đầy đủ. Giá trị của FTA nằm ở khả năng giúp doanh nghiệp tiếp cận thị trường và tổ chức hoạt động hiệu quả hơn, chứ không phải ở việc chỉ có tên trong danh sách sử dụng.
Kết luận đáng giữ lại là sự lạc quan hiện nay có nền tảng, nhưng chưa phải tấm vé bảo đảm tăng trưởng. Khi chi phí năng lượng và áp lực thuế quan cao hơn mức bình quân toàn cầu, doanh nghiệp cần biến khả năng thích ứng thành năng suất, dòng tiền ổn định và lựa chọn thị trường có tính toán. 94% kỳ vọng tăng trưởng là tín hiệu mạnh; phép thử thực sự sẽ là doanh nghiệp có thể duy trì lợi nhuận và giao hàng đáng tin cậy trong một môi trường thương mại còn nhiều bất định hay không.