
Tín dụng xanh Việt Nam: Vốn dồi dào nhưng không tự động trở thành cơ hội
Tín dụng xanh Việt Nam là các khoản cấp vốn gắn với tiêu chí môi trường rõ ràng, yêu cầu doanh nghiệp chứng minh hiệu quả giảm phát thải, sử dụng tài nguyên hiệu quả và khả năng hoàn trả, chứ không chỉ là những khoản vay lãi suất thấp gắn nhãn “xanh” một cách hình thức. Về quy mô, dư nợ tín dụng xanh đã đạt trên 856 nghìn tỷ đồng, tăng 9,87% so với cuối năm trước và duy trì tốc độ tăng trưởng bình quân trên 20%/năm trong gần một thập kỷ. Con số này cho thấy nguồn vốn xanh không thiếu, nhưng lại phơi bày nghịch lý: dòng tiền tăng mà tiếp cận vốn xanh doanh nghiệp vẫn khó. Khi chuyển đổi xanh trở thành yêu cầu tuân thủ pháp luật và định hướng phát triển, việc không chạm được vào nguồn lực này sẽ biến doanh nghiệp thành người đứng ngoài cuộc chơi mới của tăng trưởng.
Rào cản tài chính xanh: Chi phí thẩm định và gánh nặng chứng minh “xanh”
Điểm nghẽn lớn nhất của tín dụng xanh Việt Nam hiện không nằm ở phía ngân hàng, mà ở khâu xác nhận tiêu chí và chi phí thẩm định dự án. Doanh nghiệp phải tự dò đường trong ma trận tiêu chí xanh, khi khung hướng dẫn chưa đủ cụ thể và thống nhất cho từng loại hình hoạt động, dẫn tới tình trạng mỗi bên hiểu “xanh” một kiểu. Cùng lúc, chi phí thuê tổ chức đánh giá, xác nhận đáp ứng tiêu chí môi trường trở thành gánh nặng tài chính, đặc biệt với doanh nghiệp vừa và nhỏ. Một câu nói đáng suy ngẫm là: “Tín dụng xanh được đánh giá là nguồn vốn quan trọng để doanh nghiệp thực hiện các dự án giảm phát thải, nhưng việc xác định tiêu chí xanh, chi phí thẩm định và yêu cầu hồ sơ đang tạo ra rào cản tiếp cận vốn”. Nếu không xử lý được bài toán chi phí và minh bạch tiêu chí, rào cản tài chính xanh sẽ tiếp tục đẩy doanh nghiệp ra xa nguồn vốn mà họ cần cho chuyển đổi xanh.
Nút thắt chuẩn bị dự án: Không phải cứ gắn nhãn xanh là có vốn
Thực tế cho thấy chuyển đổi xanh doanh nghiệp đòi hỏi nguồn lực lớn ngay từ đầu, từ công nghệ, thiết bị đến hệ thống đo lường phát thải. Tuy nhiên, nhiều doanh nghiệp chỉ nghĩ đến yếu tố môi trường khi dự án đã hình thành, khiến việc bổ sung tiêu chí xanh trở thành bài toán “vá víu” tốn kém: phải điều chỉnh thiết kế, tăng vốn đầu tư và kéo dài tiến độ. Các tổ chức tài chính không chỉ nhìn vào mục tiêu giảm phát thải, mà còn soi kỹ sức khỏe tài chính tổng thể, dòng tiền, thị trường đầu ra và khả năng tiêu thụ sản phẩm. Một dự án có mục tiêu giảm phát thải chưa đủ để bảo đảm tiếp cận vốn nếu không chứng minh được hiệu quả kinh tế và khả năng trả nợ. Nghịch lý là ở chỗ: nhu cầu vốn cho chuyển đổi xanh rất lớn, nhưng mức độ chuẩn bị dự án – từ hồ sơ tài chính đến dữ liệu môi trường – lại chưa theo kịp, tạo ra khoảng cách cấu trúc giữa nguồn cung vốn và khả năng hấp thụ của doanh nghiệp.
Dữ liệu, chuẩn hóa và thị trường carbon: Tầng kỹ thuật mà doanh nghiệp không thể bỏ qua
Các ngân hàng và nhà đầu tư ngày càng yêu cầu đánh giá chặt chẽ về hiệu quả tài chính, chỉ số giảm phát thải và độ tin cậy dữ liệu trước khi giải ngân vốn xanh. Một trong những trở ngại lớn là dữ liệu phục vụ thẩm định chưa đầy đủ hoặc chưa được chuẩn hóa, khiến bên cấp vốn khó phân biệt đâu là dự án xanh thực chất, đâu là tuyên bố môi trường thiếu chứng cứ. Để thị trường carbon trở thành kênh bổ trợ cho tín dụng xanh, hệ thống đo lường, báo cáo và thẩm định (MRV) phải được xây dựng bài bản, bảo đảm chất lượng hạn ngạch và tín chỉ carbon đưa vào giao dịch. Khi tín hiệu giá carbon đáng tin cậy, doanh nghiệp có thêm nguồn thu để bù đắp chi phí chuyển đổi. Ngược lại, nếu dữ liệu phát thải mơ hồ, cả ngân hàng lẫn doanh nghiệp đều đối mặt rủi ro: vốn khó giải ngân, còn tín chỉ carbon dễ bị nghi ngờ về giá trị. Đây là tầng kỹ thuật mà doanh nghiệp không thể bỏ qua nếu muốn tiếp cận vốn xanh một cách bền vững.
Chuẩn hóa dự án xanh và đa dạng hóa kênh vốn: Lối ra cho dòng tín dụng xanh
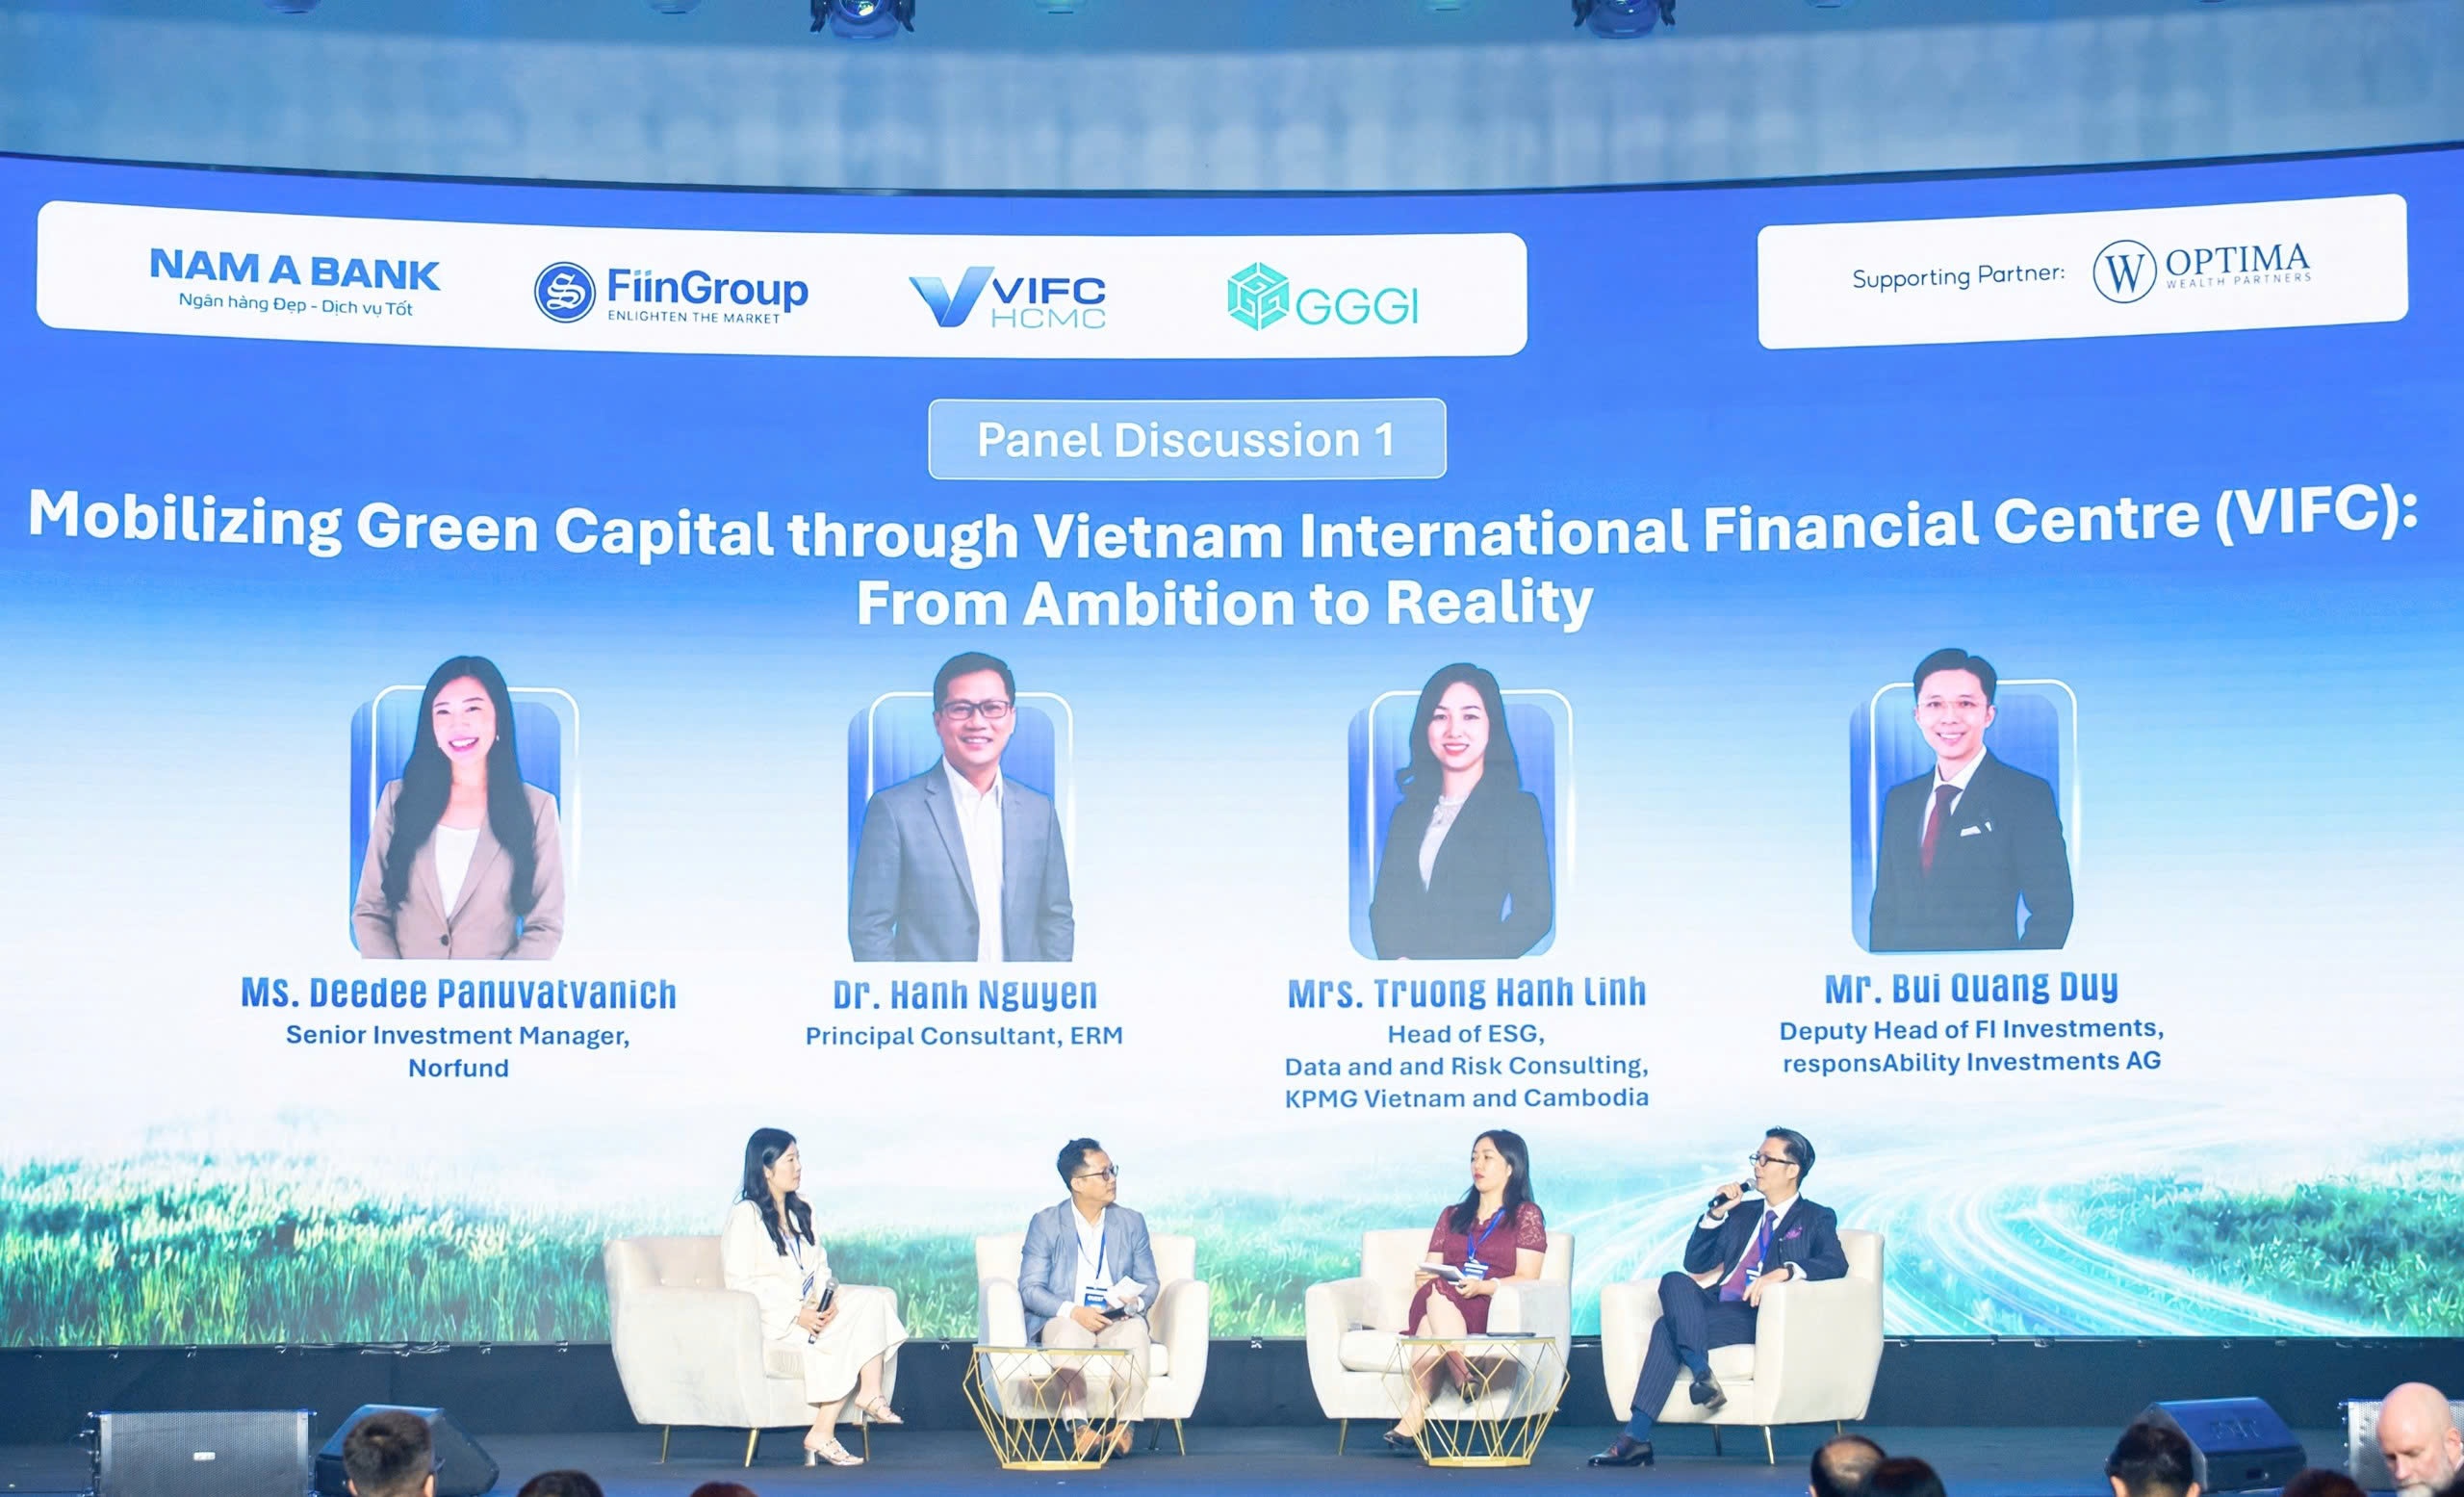
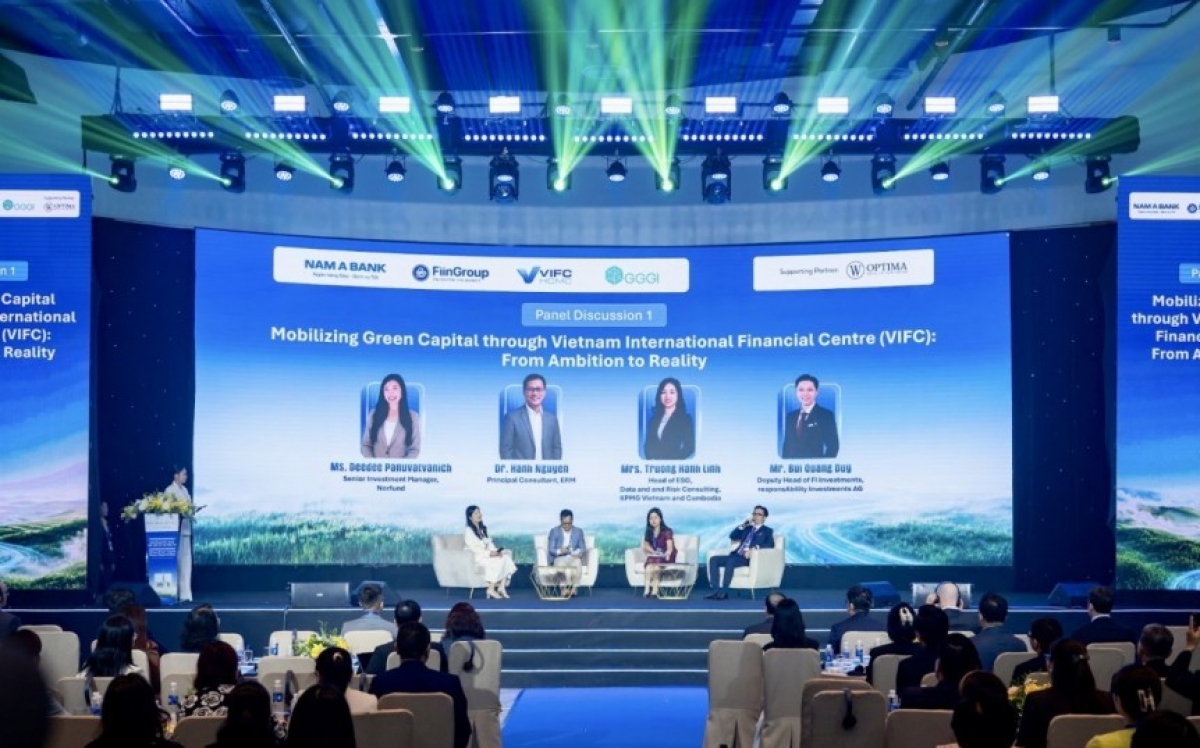
Nếu tiếp tục nhìn tín dụng xanh như “vay ưu đãi lãi suất”, doanh nghiệp sẽ mãi mắc kẹt trong kỳ vọng sai. Khơi thông dòng vốn đòi hỏi chuẩn hóa dự án xanh ngay từ khâu chuẩn bị: xác định rõ mục tiêu, quy mô, cấu trúc nguồn vốn, xây dựng hồ sơ tài chính được kiểm toán và hệ thống đo lường, xác minh kết quả giảm phát thải. Một bộ hồ sơ chuẩn hóa có thể dùng với nhiều ngân hàng sẽ giúp giảm chi phí lặp lại thẩm định và tăng tốc độ tiếp cận vốn. Song song, việc xây dựng cơ sở dữ liệu dùng chung, cổng thông tin và hướng dẫn thống nhất sẽ hỗ trợ cả doanh nghiệp lẫn bên cho vay. Về kênh vốn, các ý kiến tại hội thảo đề xuất kết hợp trái phiếu xanh, trái phiếu tài trợ chuyển đổi, vốn cổ phần, tài chính hỗn hợp và thị trường carbon để đa dạng hóa nguồn lực cho chuyển đổi xanh. Khi tiêu chí rõ ràng, hồ sơ chuẩn hóa và kênh vốn phong phú, tín dụng xanh mới có cơ hội chảy đúng vào những doanh nghiệp sẵn sàng chuyển đổi, thay vì nằm yên trên bảng cân đối của ngân hàng.