
AI đang tái định hình hoạt động bảo hiểm
AI trong ngành bảo hiểm là việc sử dụng dữ liệu và công nghệ trí tuệ nhân tạo để hỗ trợ hoặc tự động hóa các hoạt động từ phát triển sản phẩm, đánh giá rủi ro đến giải quyết bồi thường. Công nghệ này không còn chỉ là một công cụ phụ trợ: nó có thể làm thay đổi cách doanh nghiệp tổ chức và vận hành toàn bộ chuỗi giá trị.
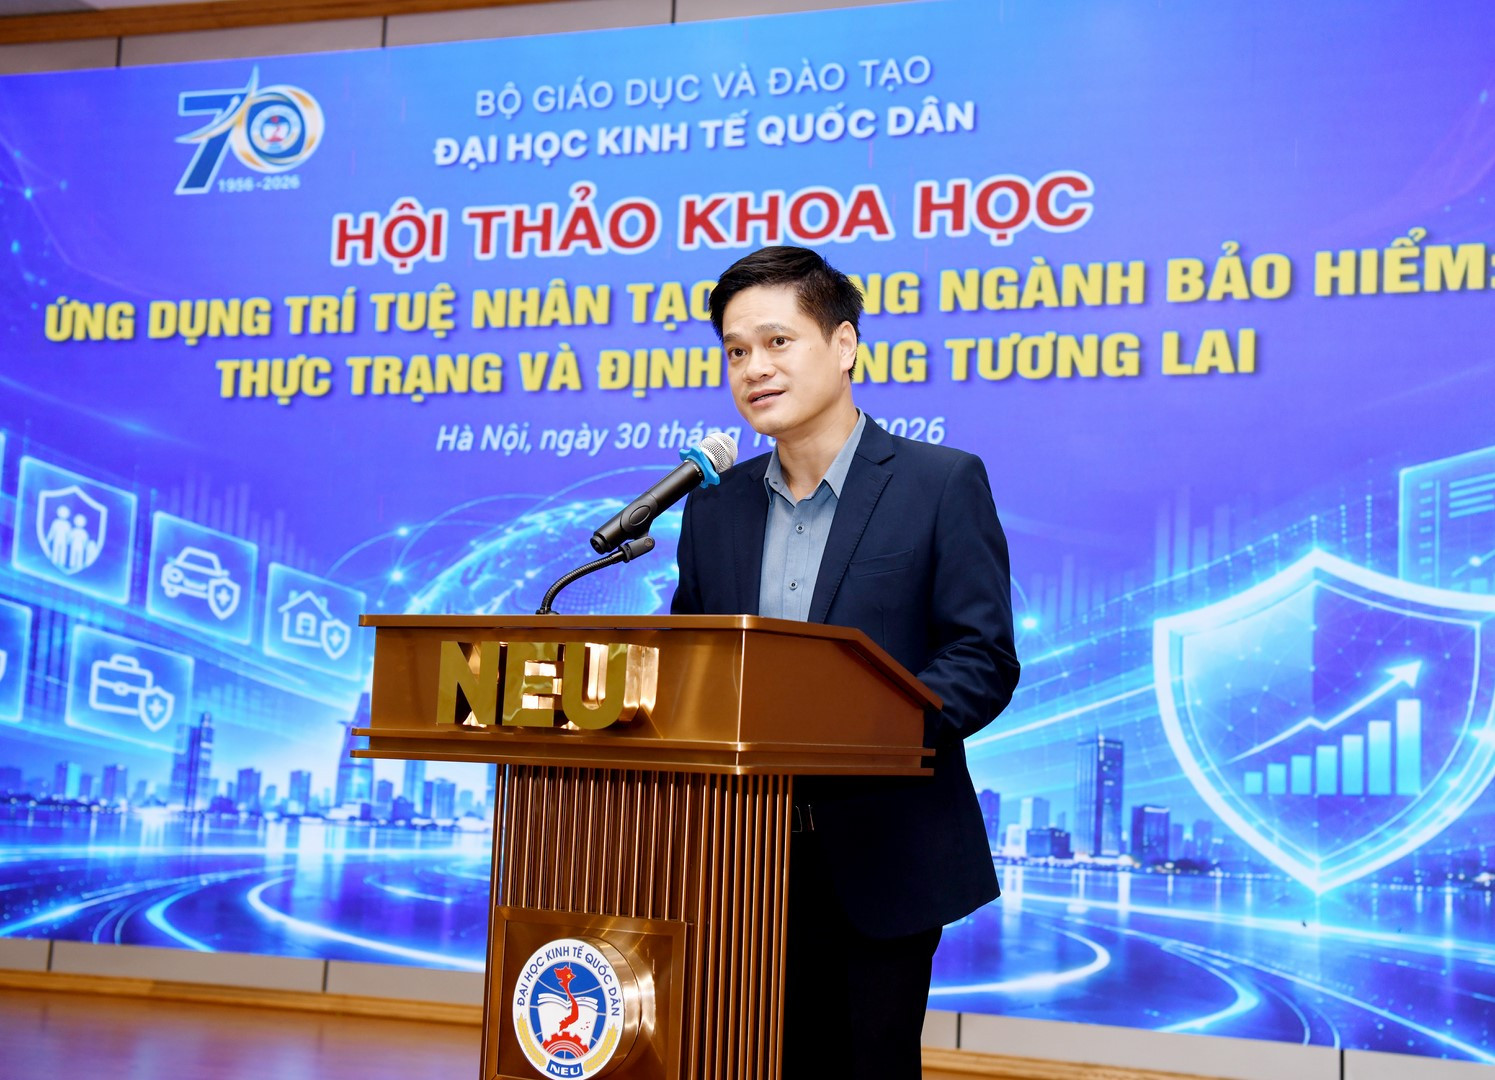
Sáng 30/10, Đại học Kinh tế Quốc dân phối hợp với Công ty Aon Tái bảo hiểm Việt Nam tổ chức hội thảo khoa học về thực trạng và định hướng ứng dụng AI trong bảo hiểm. Bối cảnh chuyển đổi số toàn cầu khiến câu hỏi không còn là có nên dùng AI, mà là làm sao chuyển công nghệ thành hiệu quả kinh doanh có thể duy trì.
AI có thể tham gia từ nghiên cứu nhu cầu, phát triển sản phẩm, tư vấn và khai thác khách hàng đến thẩm định, định phí, quản lý hợp đồng, giám định tổn thất, bồi thường, chống gian lận và chăm sóc khách hàng. Khai thác dữ liệu tốt giúp doanh nghiệp đánh giá rủi ro chính xác hơn, cá nhân hóa dịch vụ và cải thiện trải nghiệm khách hàng. Lợi ích ấy là đáng kể, nhưng chỉ có ý nghĩa nếu người mua bảo hiểm được phục vụ tốt hơn, thay vì phải gánh chịu những quyết định tự động khó hiểu.
Năng suất mới cần đi kèm quản trị rủi ro
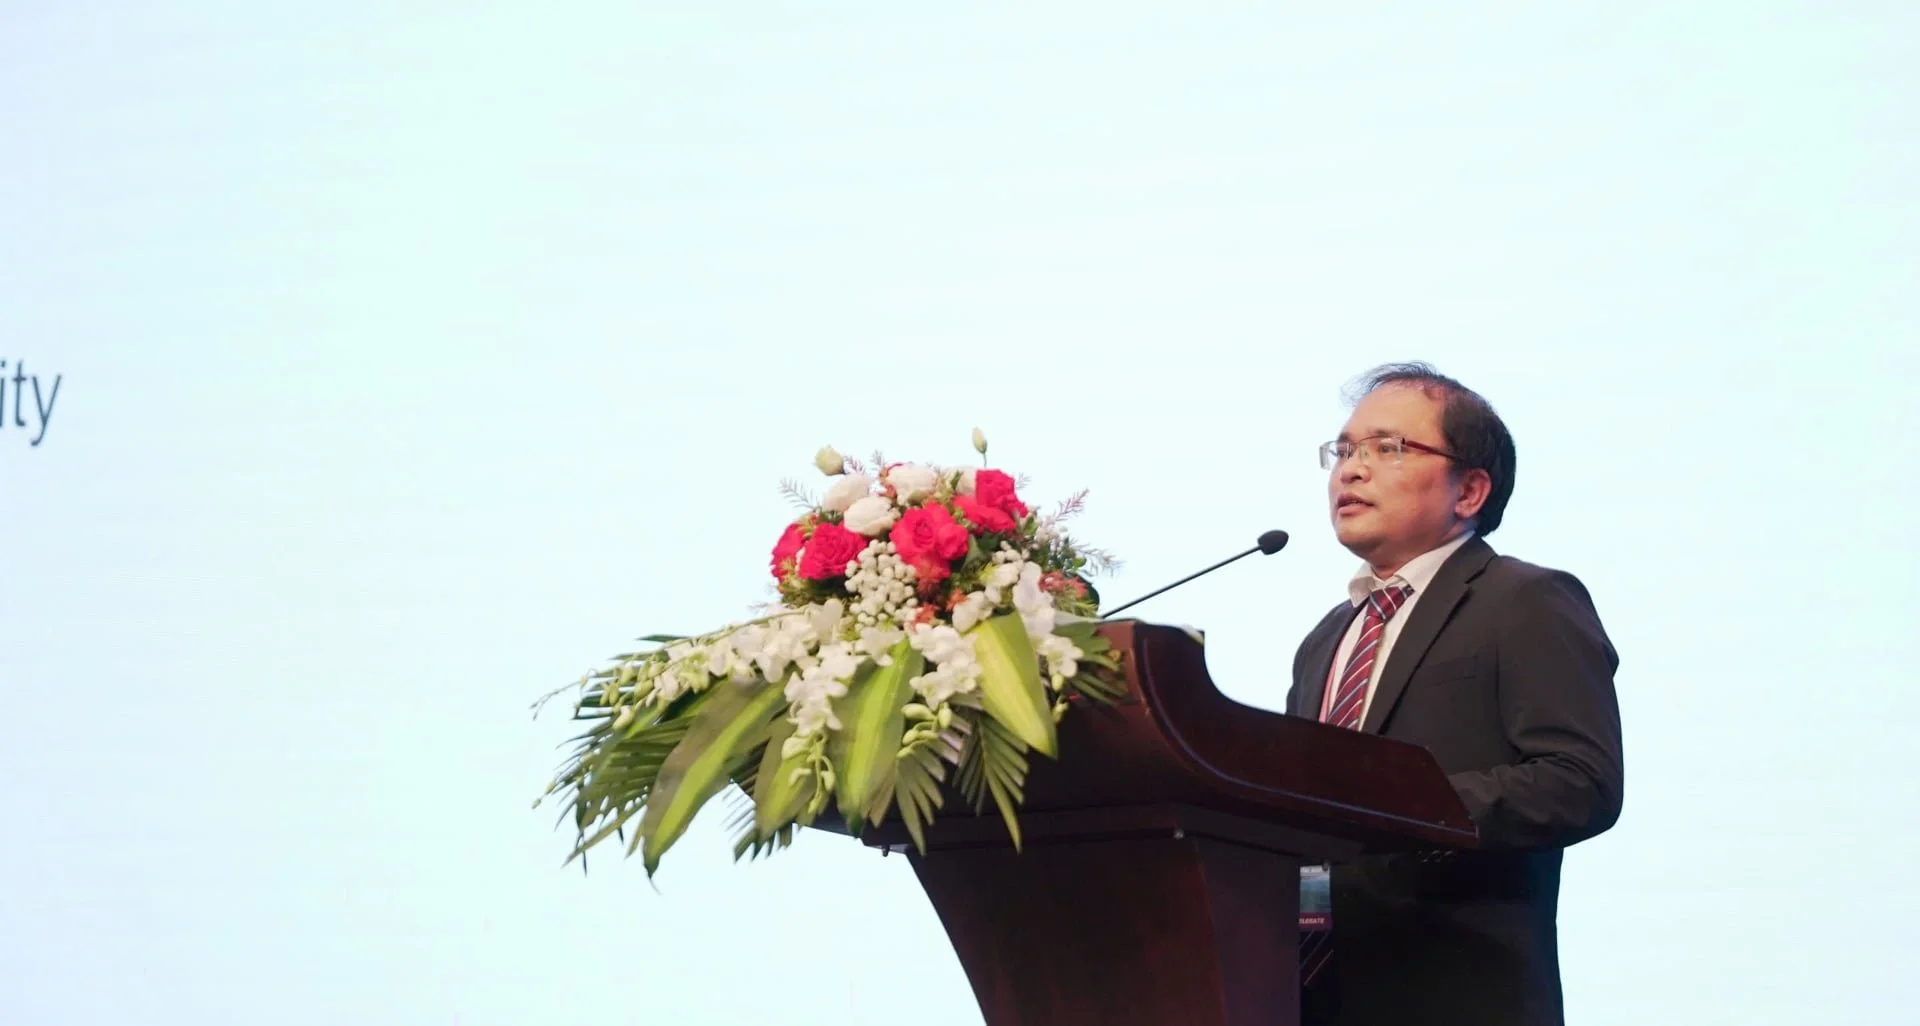
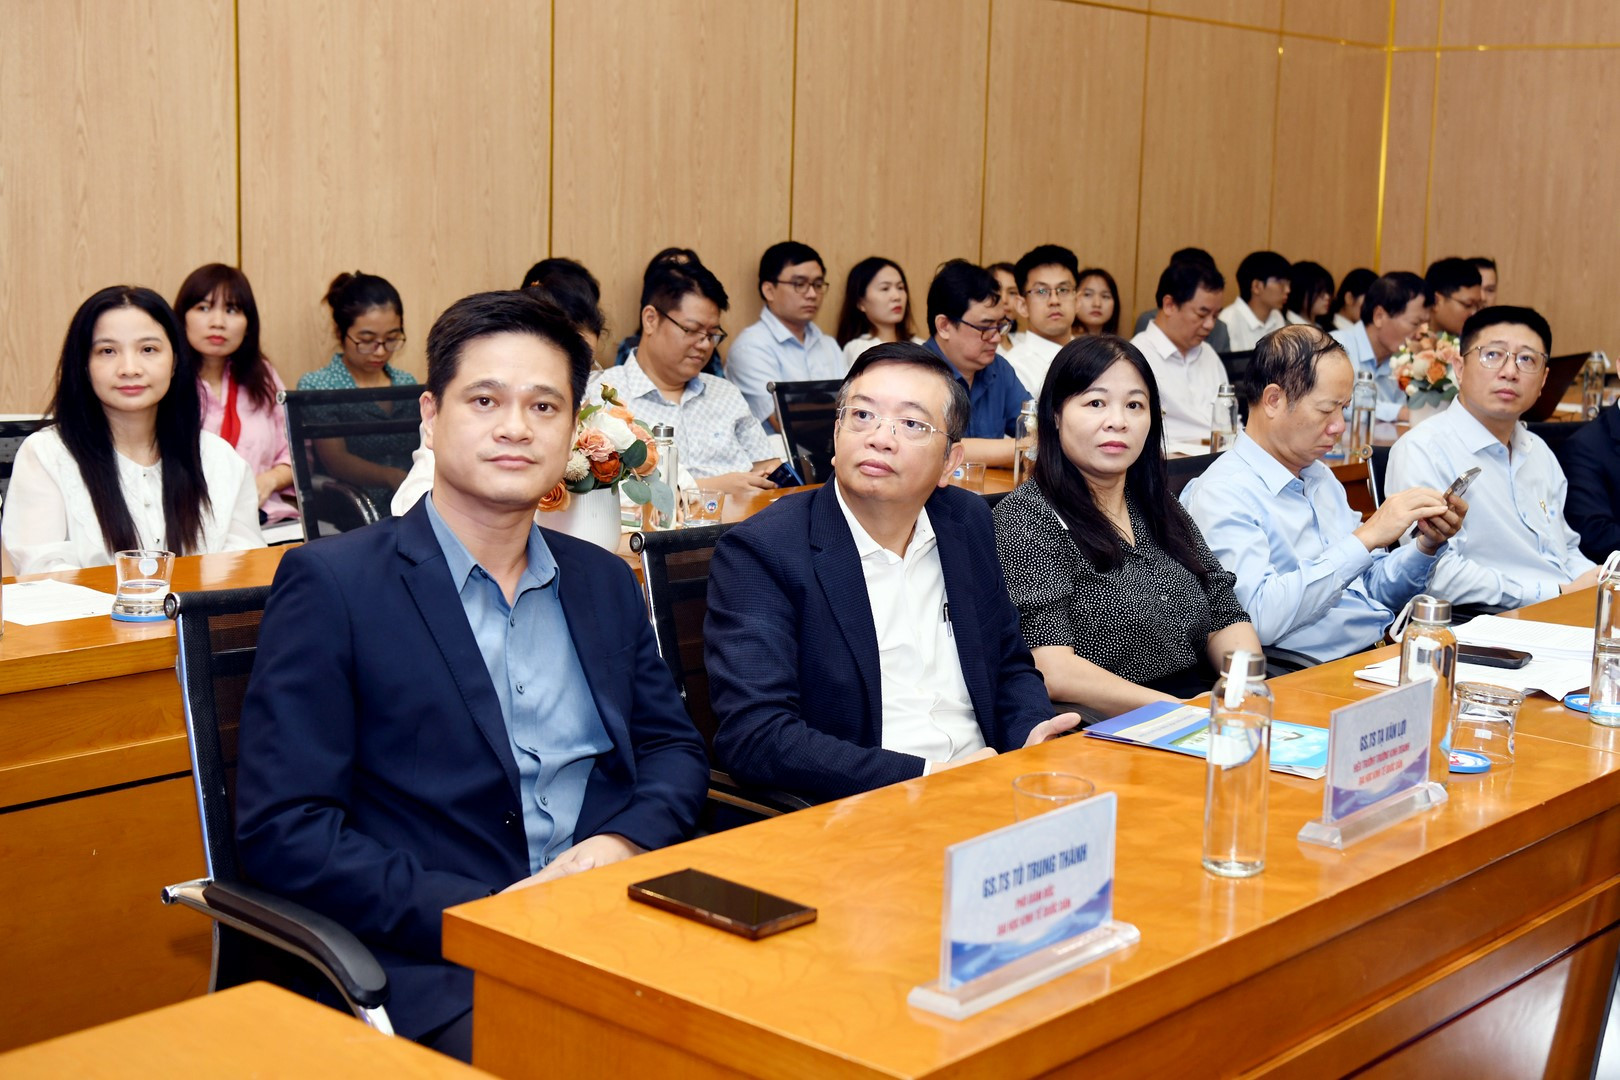
Điểm mạnh của AI là xử lý nhiều dữ liệu và hỗ trợ ra quyết định nhanh; điểm yếu là kết quả phụ thuộc vào dữ liệu, giả định và cách triển khai. GS. TS Tô Trung Thành, Phó Giám đốc Đại học Kinh tế Quốc dân, lưu ý các thách thức gồm chất lượng dữ liệu, hạ tầng công nghệ, năng lực nhân sự, chi phí đầu tư, bảo mật, quyền riêng tư, minh bạch và trách nhiệm giải trình. Với bảo hiểm, đây không phải rủi ro trên giấy: quyết định có thể tác động trực tiếp đến quyền lợi khách hàng và sự ổn định của thị trường.
Vì vậy, chạy đua triển khai trước chưa phải thước đo thành công. Doanh nghiệp cần đặt kiểm soát dữ liệu, bảo vệ thông tin, giám sát đầu ra và xác định trách nhiệm của con người song hành với ứng dụng AI. Các đại biểu tại hội thảo nhấn mạnh yêu cầu quản trị AI, quản trị rủi ro, phát triển nhân lực, hoàn thiện hạ tầng và cơ chế chính sách để công nghệ được dùng an toàn, hiệu quả, bền vững.
Đây cũng là điều kiện để cá nhân hóa sản phẩm không biến thành phân biệt thiếu minh bạch, và tự động hóa không làm suy giảm khả năng khách hàng được giải thích hoặc xem xét lại quyết định. Quản trị rủi ro vì thế không phải lực cản đổi mới; đó là nền tảng để doanh nghiệp có thể mở rộng đổi mới mà không đánh đổi niềm tin.
Chuyên gia định phí chuyển từ tính toán sang phán đoán
AI cũng đang thay đổi công việc của chuyên gia định phí. Theo ông Vũ Tuấn Anh, chuyên gia định phí MB Life, xử lý dữ liệu và chạy mô hình—những công đoạn trước đây có thể mất hàng giờ—đang được tự động hóa đáng kể, giúp Actuary dành thêm thời gian cho phân tích, kiểm định và diễn giải kết quả. Đây là sự dịch chuyển đáng hoan nghênh, nhưng không có nghĩa máy móc đã tiếp quản trách nhiệm chuyên môn.
Khi mô hình có thể mô phỏng hàng nghìn kịch bản, con người vẫn phải đánh giá giả định có hợp lý không, nhận diện tín hiệu quan trọng và đặt kết quả vào bối cảnh kinh doanh. Một mức phí hấp dẫn chưa chắc phản ánh đủ rủi ro dài hạn; tăng doanh thu cũng không tự chứng minh doanh nghiệp có đủ vốn trước kịch bản bất lợi. Những câu hỏi ấy cần năng lực phân tích và phán đoán, không chỉ tốc độ tính toán.
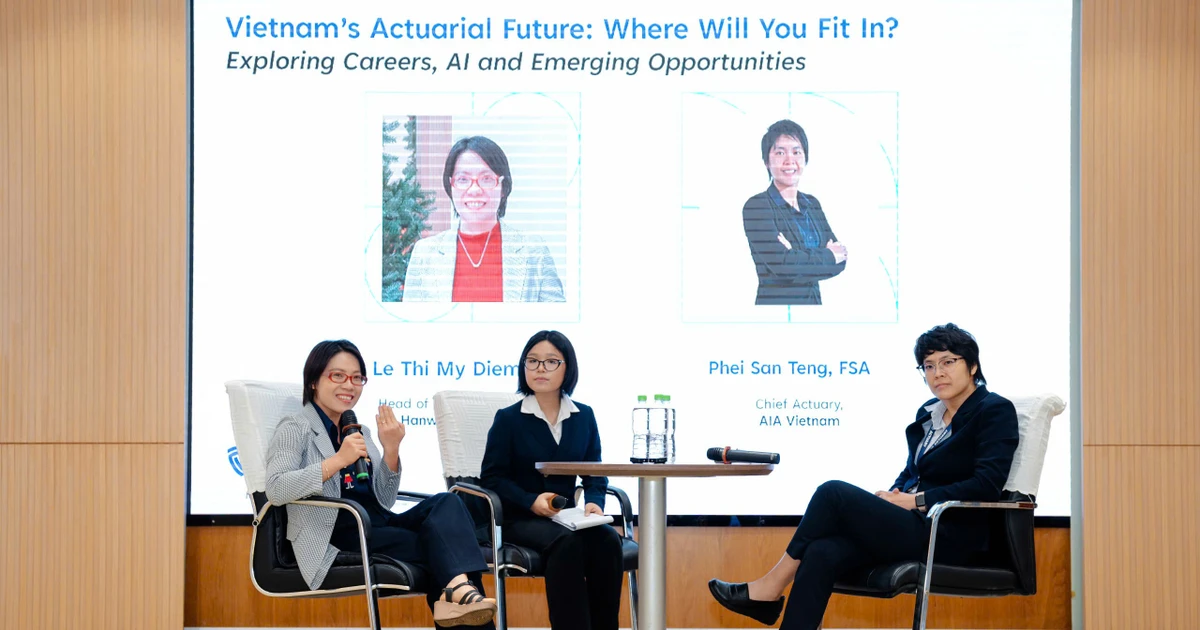
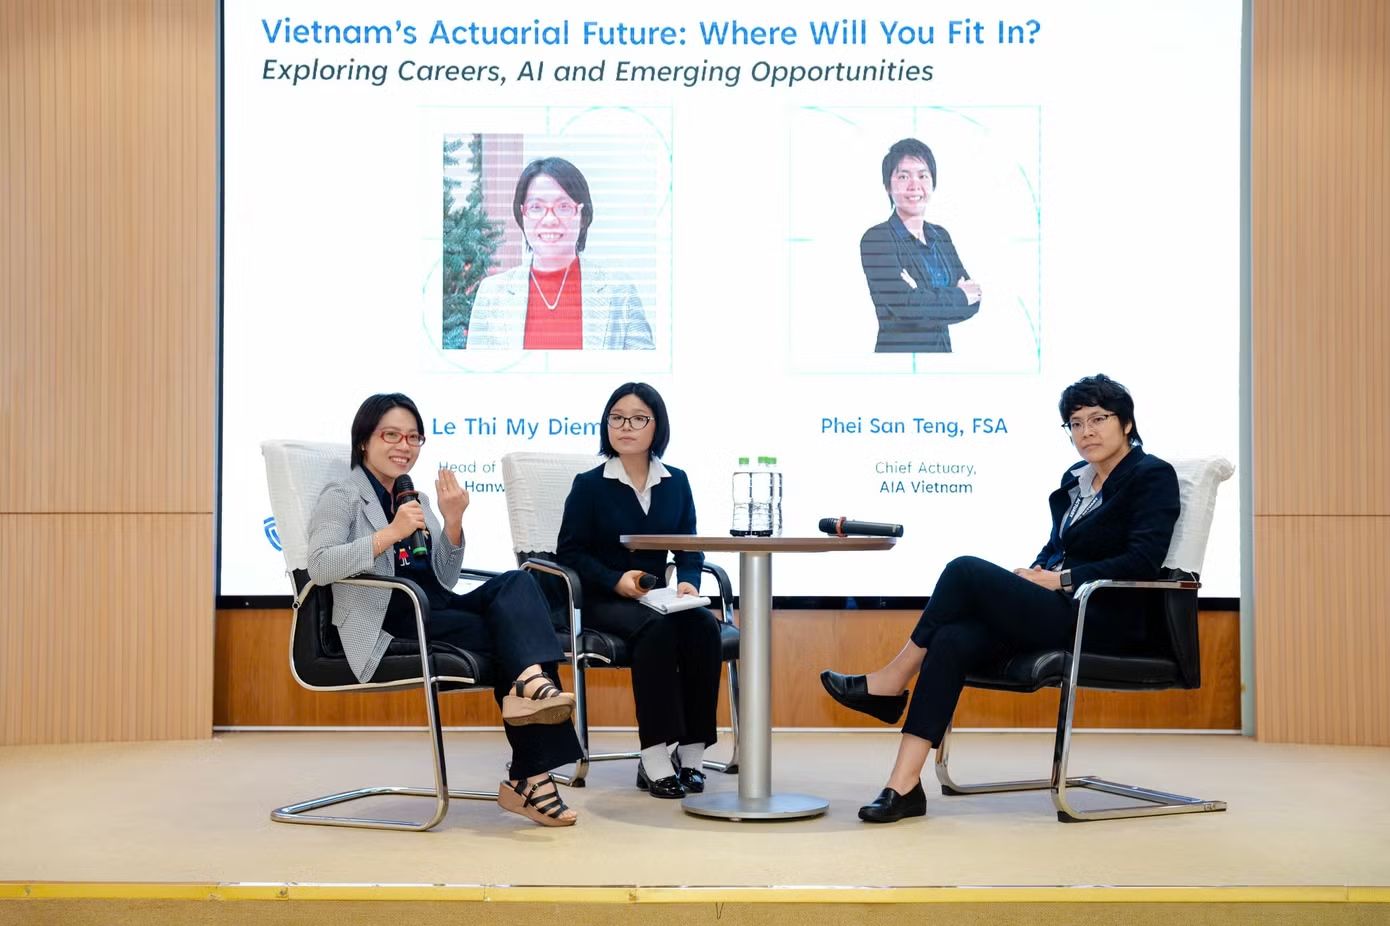
Sau 15 năm trong nghề, bà Lê Thị Mỹ Diễm, FSA, Trưởng phòng Định phí Hanwha Life Việt Nam, nhận định vai trò Actuary đã vượt khỏi tính toán thuần túy để gắn chặt hơn với quản trị rủi ro và chiến lược kinh doanh. Xu hướng này càng đáng chú ý khi thị trường tiến tới cơ chế vốn trên cơ sở rủi ro, gắn yêu cầu vốn với mức độ rủi ro doanh nghiệp nắm giữ.
Kết luận: để AI hỗ trợ, con người phải hiểu rủi ro
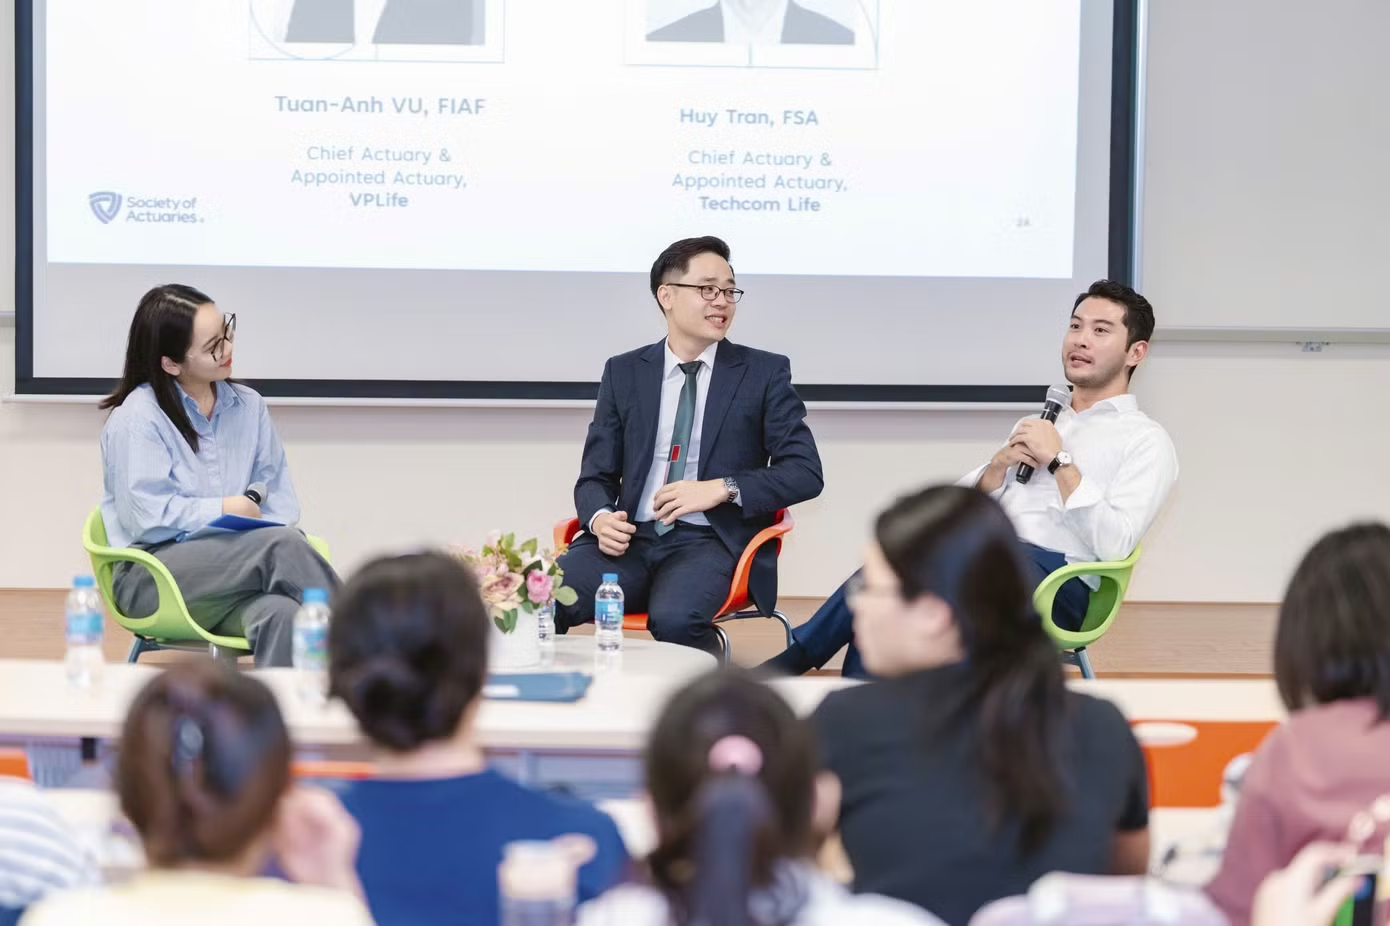
Tương lai của ngành không nằm ở lựa chọn giữa con người và máy móc, mà ở cách kết hợp năng lực của cả hai. Ông Trần Phùng Gia Huy, FSA, Giám đốc Định phí kiêm chuyên gia định phí Techcom Life, nhận định: “AI sẽ không thay thế con người, nhưng những người biết sử dụng AI sẽ thay thế những người không biết sử dụng.”
Vì thế, chuyên gia định phí cần bổ sung tư duy kinh doanh, năng lực sử dụng dữ liệu và công nghệ, kỹ năng giao tiếp, cùng khả năng diễn giải rủi ro cho người ra quyết định. Họ không chỉ báo cáo mô hình cho ra kết quả gì, mà còn cần giúp doanh nghiệp hiểu kết quả dựa trên giả định nào và có thể ảnh hưởng ra sao đến khách hàng, vốn và chiến lược.
AI có thể tăng năng suất và đổi mới mô hình hoạt động, nhưng lợi ích vận hành chỉ bền vững khi được ràng buộc bởi quản trị rủi ro, minh bạch và trách nhiệm giải trình. Doanh nghiệp bảo hiểm nên đo thành công bằng giá trị thực chất cho khách hàng và độ tin cậy của quyết định, không chỉ bằng tốc độ tự động hóa. Đó là cách để ứng dụng AI trở thành năng lực cạnh tranh, thay vì một nguồn rủi ro mới.