
Cùng tăng lợi nhuận, nhưng không cùng một câu chuyện
Tăng trưởng lợi nhuận của doanh nghiệp năng lượng là mức cải thiện lợi nhuận ghi nhận trong một giai đoạn nhất định, nhưng nguyên nhân phía sau có thể khác nhau tùy lĩnh vực, sản phẩm và khối lượng công việc. Kết quả mới nhất của PTSC và Đạm Cà Mau cho thấy rõ sự khác biệt đó: một bên dựa vào các hợp đồng dịch vụ, chế tạo và dự án năng lượng; bên kia được thúc đẩy bởi sức tiêu thụ urê và NPK. Trong 10 tháng, PTSC đạt doanh thu hợp nhất 31.694 tỷ đồng, tăng 23%, và lợi nhuận trước thuế 1.803 tỷ đồng, tăng hơn 43%. Đạm Cà Mau ghi nhận lợi nhuận trước thuế 2.563 tỷ đồng trong 9 tháng, tăng 49%. Các con số đều nổi bật, nhưng không nên xem chúng như dấu hiệu của cùng một động lực hay cùng một triển vọng.
PTSC: tăng trưởng được chống lưng bởi khối lượng dự án
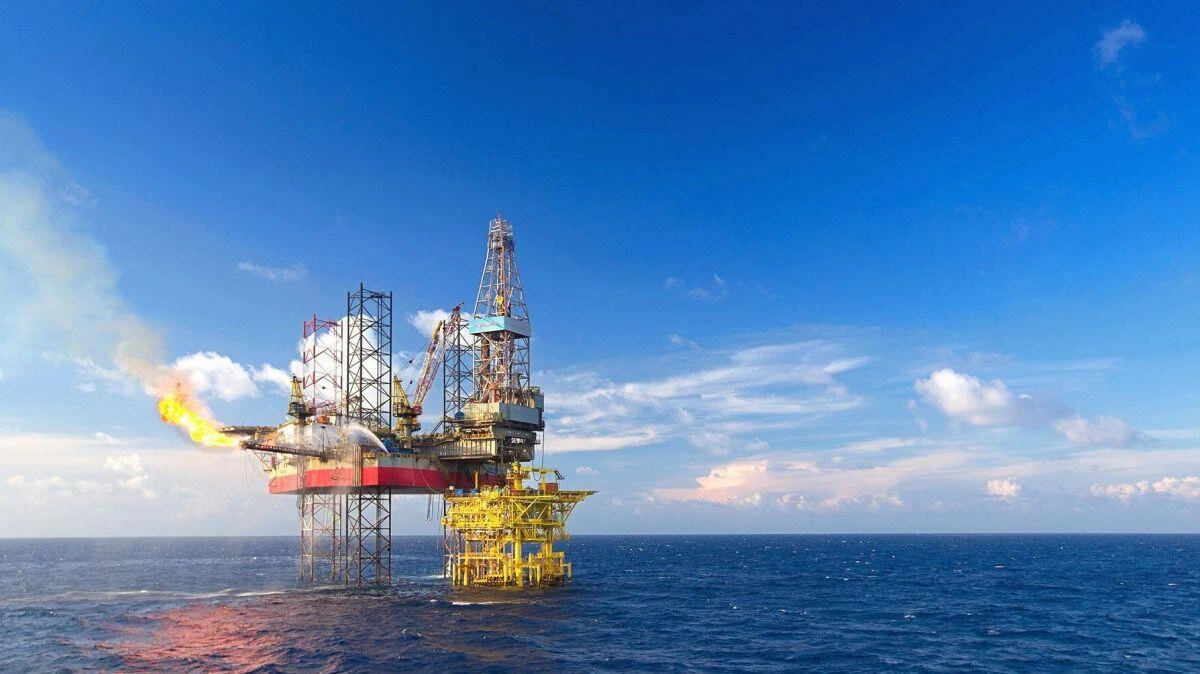
Kết quả kinh doanh dầu khí của PTSC có điểm tựa rõ ràng ở mảng cơ khí dầu khí, năng lượng tái tạo và xây lắp công trình công nghiệp. Nhóm này đóng góp 18.983 tỷ đồng trong 10 tháng, tăng 16%, với khối lượng việc tại các dự án Lô B, Lạc Đà Vàng, Sư Tử Trắng giai đoạn 2B và Khánh Mỹ - Đầm Dơi. Doanh thu gần 31.700 tỷ đồng giúp công ty hoàn thành 96% kế hoạch năm; lợi nhuận trước thuế đã vượt kế hoạch lợi nhuận cả năm đã đặt ra. Đây là tăng trưởng gắn với năng lực thực hiện dự án, không chỉ với một quý bán hàng thuận lợi. Ngày 22/10, PTSC ký hợp đồng gói EPCI-1 thuộc dự án Maydan Mahzam Redevelopment với QatarEnergy, được doanh nghiệp đánh giá là gói thầu có giá trị và khối lượng lớn nhất lịch sử của PTSC và PTSC M&C. Dù vậy, tiến độ đầu tư còn vướng nguồn cung phương tiện và giá thiết bị, vật liệu tăng.
Lợi nhuận PTSC tăng mạnh, nhưng phần còn lại của năm vẫn cần được đánh giá thận trọng: công ty đặt mục tiêu doanh thu hợp nhất 2.306 tỷ đồng và lợi nhuận trước thuế 97 tỷ đồng trong hai tháng cuối năm. Trọng tâm là đẩy nhanh dự án, mở rộng đấu thầu và khách hàng, đồng thời tăng hiệu suất khai thác tàu, cảng, cơ sở chế tạo và kiểm soát chi phí. Quy mô hợp đồng mới tại Trung Đông củng cố cơ hội dài hạn, song khả năng chuyển khối lượng công việc thành doanh thu, lợi nhuận và dòng tiền vẫn phụ thuộc vào tiến độ triển khai.
Đạm Cà Mau: lực kéo đến từ urê và NPK
Động lực của Đạm Cà Mau gần với hoạt động tiêu thụ sản phẩm hơn là các hợp đồng kỹ thuật dài hạn. Trong quý III, doanh thu thuần đạt 5.742 tỷ đồng, tăng 92,1%, còn lợi nhuận ròng đạt 430 tỷ đồng, tăng 31,1%. Doanh thu urê tiêu thụ trong nước tăng 214,4% và doanh thu NPK tăng 227,6% so với cùng kỳ. Tính chung chín tháng, doanh thu thuần đạt 17.734 tỷ đồng, tăng 42,6%; lợi nhuận trước thuế đạt 2.563 tỷ đồng, tăng 49%. Đà tăng này là cơ sở để công ty điều chỉnh kế hoạch, nhưng cũng khiến nhà đầu tư cần theo dõi liệu sức tiêu thụ có duy trì được trong các quý tiếp theo hay không.
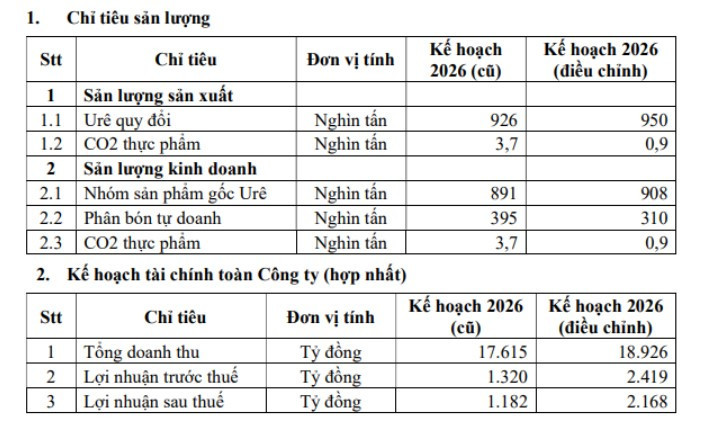
Đạm Cà Mau nâng mục tiêu lợi nhuận trước thuế năm 2026 từ 1.320 tỷ đồng lên 2.419 tỷ đồng; kế hoạch lợi nhuận sau thuế tăng thêm 986 tỷ đồng, lên 2.168 tỷ đồng. Doanh thu mục tiêu cũng được điều chỉnh lên 18.926 tỷ đồng. Tuy nhiên, bản sửa đổi không đồng nghĩa mọi dòng sản phẩm đều được nâng: sản lượng urê quy đổi dự kiến tăng lên 950.000 tấn, trong khi kế hoạch phân bón tự doanh và CO2 thực phẩm giảm. Vì thế, chất lượng tăng trưởng cần được nhìn qua cơ cấu sản phẩm và hiệu quả tiêu thụ, không chỉ qua con số lợi nhuận mục tiêu.
Hai động lực, hai cách đo sức bền
Đặt hai doanh nghiệp cạnh nhau cho thấy tăng trưởng hiện tại không tự động bảo đảm sức bền trong tương lai. PTSC có lợi thế từ danh mục dự án, hoạt động dịch vụ đa dạng và hợp đồng quốc tế; công ty cũng tiếp tục triển khai các dự án điện gió ngoài khơi như Feng Miao, Baltica 2 và Formosa 4 OSS. Với dự án xuất khẩu điện gió, cơ quan quản lý năng lượng Singapore đã cấp chấp thuận có điều kiện cho đơn vị nhập khẩu điện. Đây là những dấu mốc mở rộng thị trường, nhưng tiến độ thực hiện và giải ngân đầu tư vẫn là điểm cần theo dõi. Đạm Cà Mau lại phụ thuộc rõ hơn vào sức tiêu thụ sản phẩm chủ lực và khả năng duy trì biên lợi nhuận. Với cả hai, kết quả kinh doanh nổi bật nên được xem là bằng chứng về đà hoạt động hiện tại, không phải lời bảo đảm cho các kỳ sau.
Kết luận, PTSC đang tăng trưởng nhờ khối lượng công việc và năng lực triển khai dự án, còn Đạm Cà Mau hưởng lợi từ urê, NPK và đã nâng mạnh chỉ tiêu lợi nhuận. Sự khác biệt này quan trọng hơn việc chỉ so sánh tỷ lệ tăng lãi: nhà đầu tư cần nhìn vào tiến độ hợp đồng ở PTSC và sức tiêu thụ, cơ cấu sản phẩm ở Đạm Cà Mau. Hai kết quả đều tích cực, nhưng thước đo cho bước tiếp theo của mỗi doanh nghiệp không giống nhau.