
Từ số hóa quy trình đến hệ sinh thái thông minh: chuyển đổi số ngân hàng là gì?
Chuyển đổi số ngân hàng là quá trình các tổ chức tín dụng dùng dữ liệu và công nghệ, đặc biệt là trí tuệ nhân tạo, để chuyển từ mô hình giao dịch trực tiếp sang hệ sinh thái dịch vụ số thông minh, cá nhân hóa, an toàn và vận hành liên tục, thay đổi cách thiết kế sản phẩm, quản trị rủi ro và xây dựng niềm tin khách hàng trên môi trường trực tuyến. Trong kỷ nguyên AI, câu hỏi không còn là có ứng dụng công nghệ hay không, mà là liệu ngân hàng có đủ niềm tin số để khách hàng giao phó tài sản và dữ liệu của mình. AI trong ngân hàng đang thúc đẩy chuyển dịch từ số hóa quy trình sang xây dựng hệ sinh thái thông minh, cá nhân hóa dịch vụ và chủ động kiểm soát rủi ro. Nhưng nếu nền tảng niềm tin bị bỏ quên, mọi sáng tạo công nghệ chỉ là lớp sơn hào nhoáng trên một kết cấu dễ nứt vỡ.
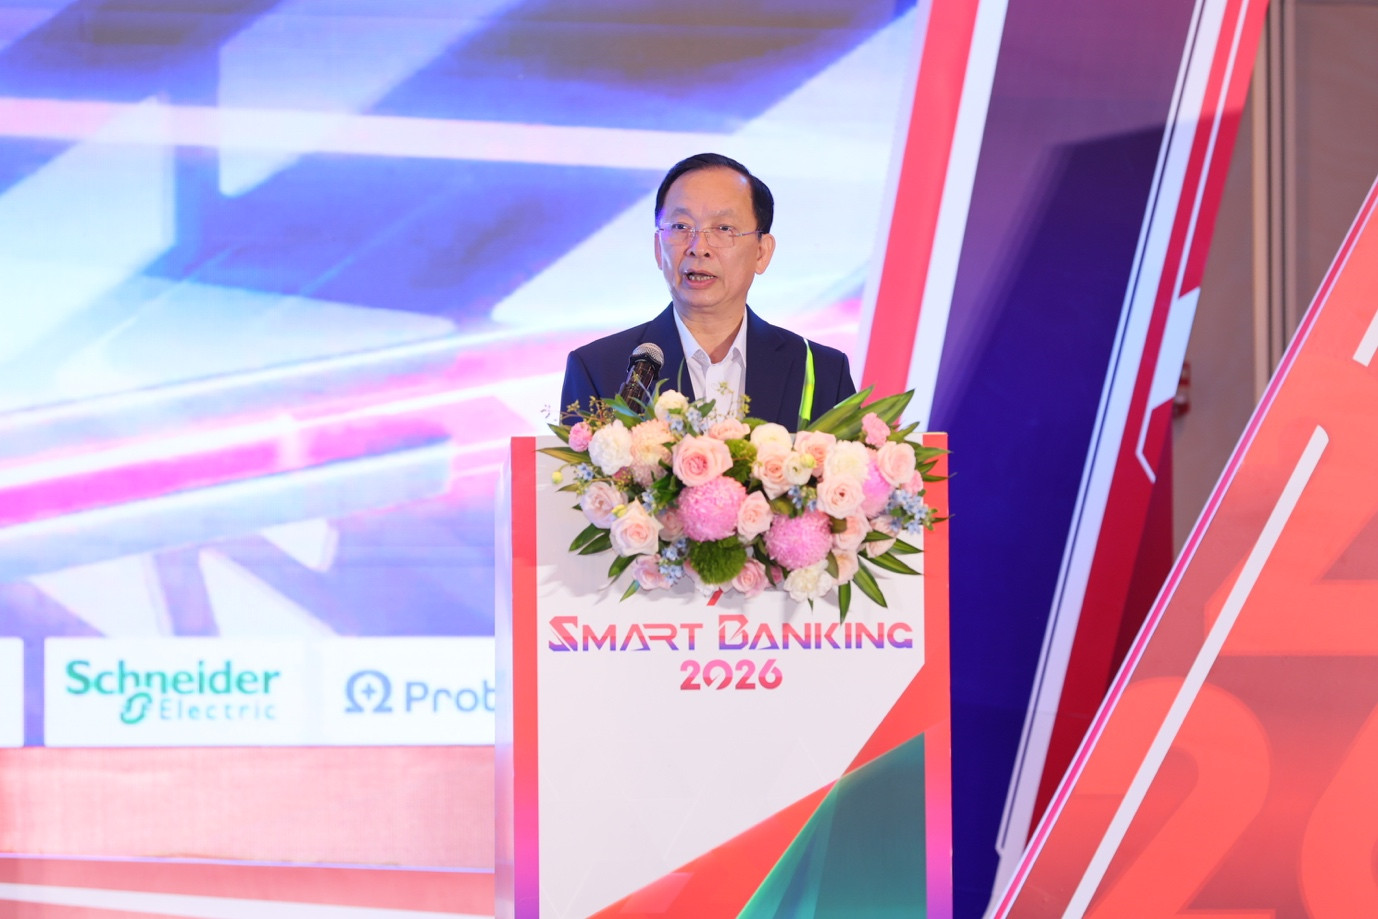
Smart Banking 2026: bùng nổ giao dịch số và áp lực tạo giá trị thực chất
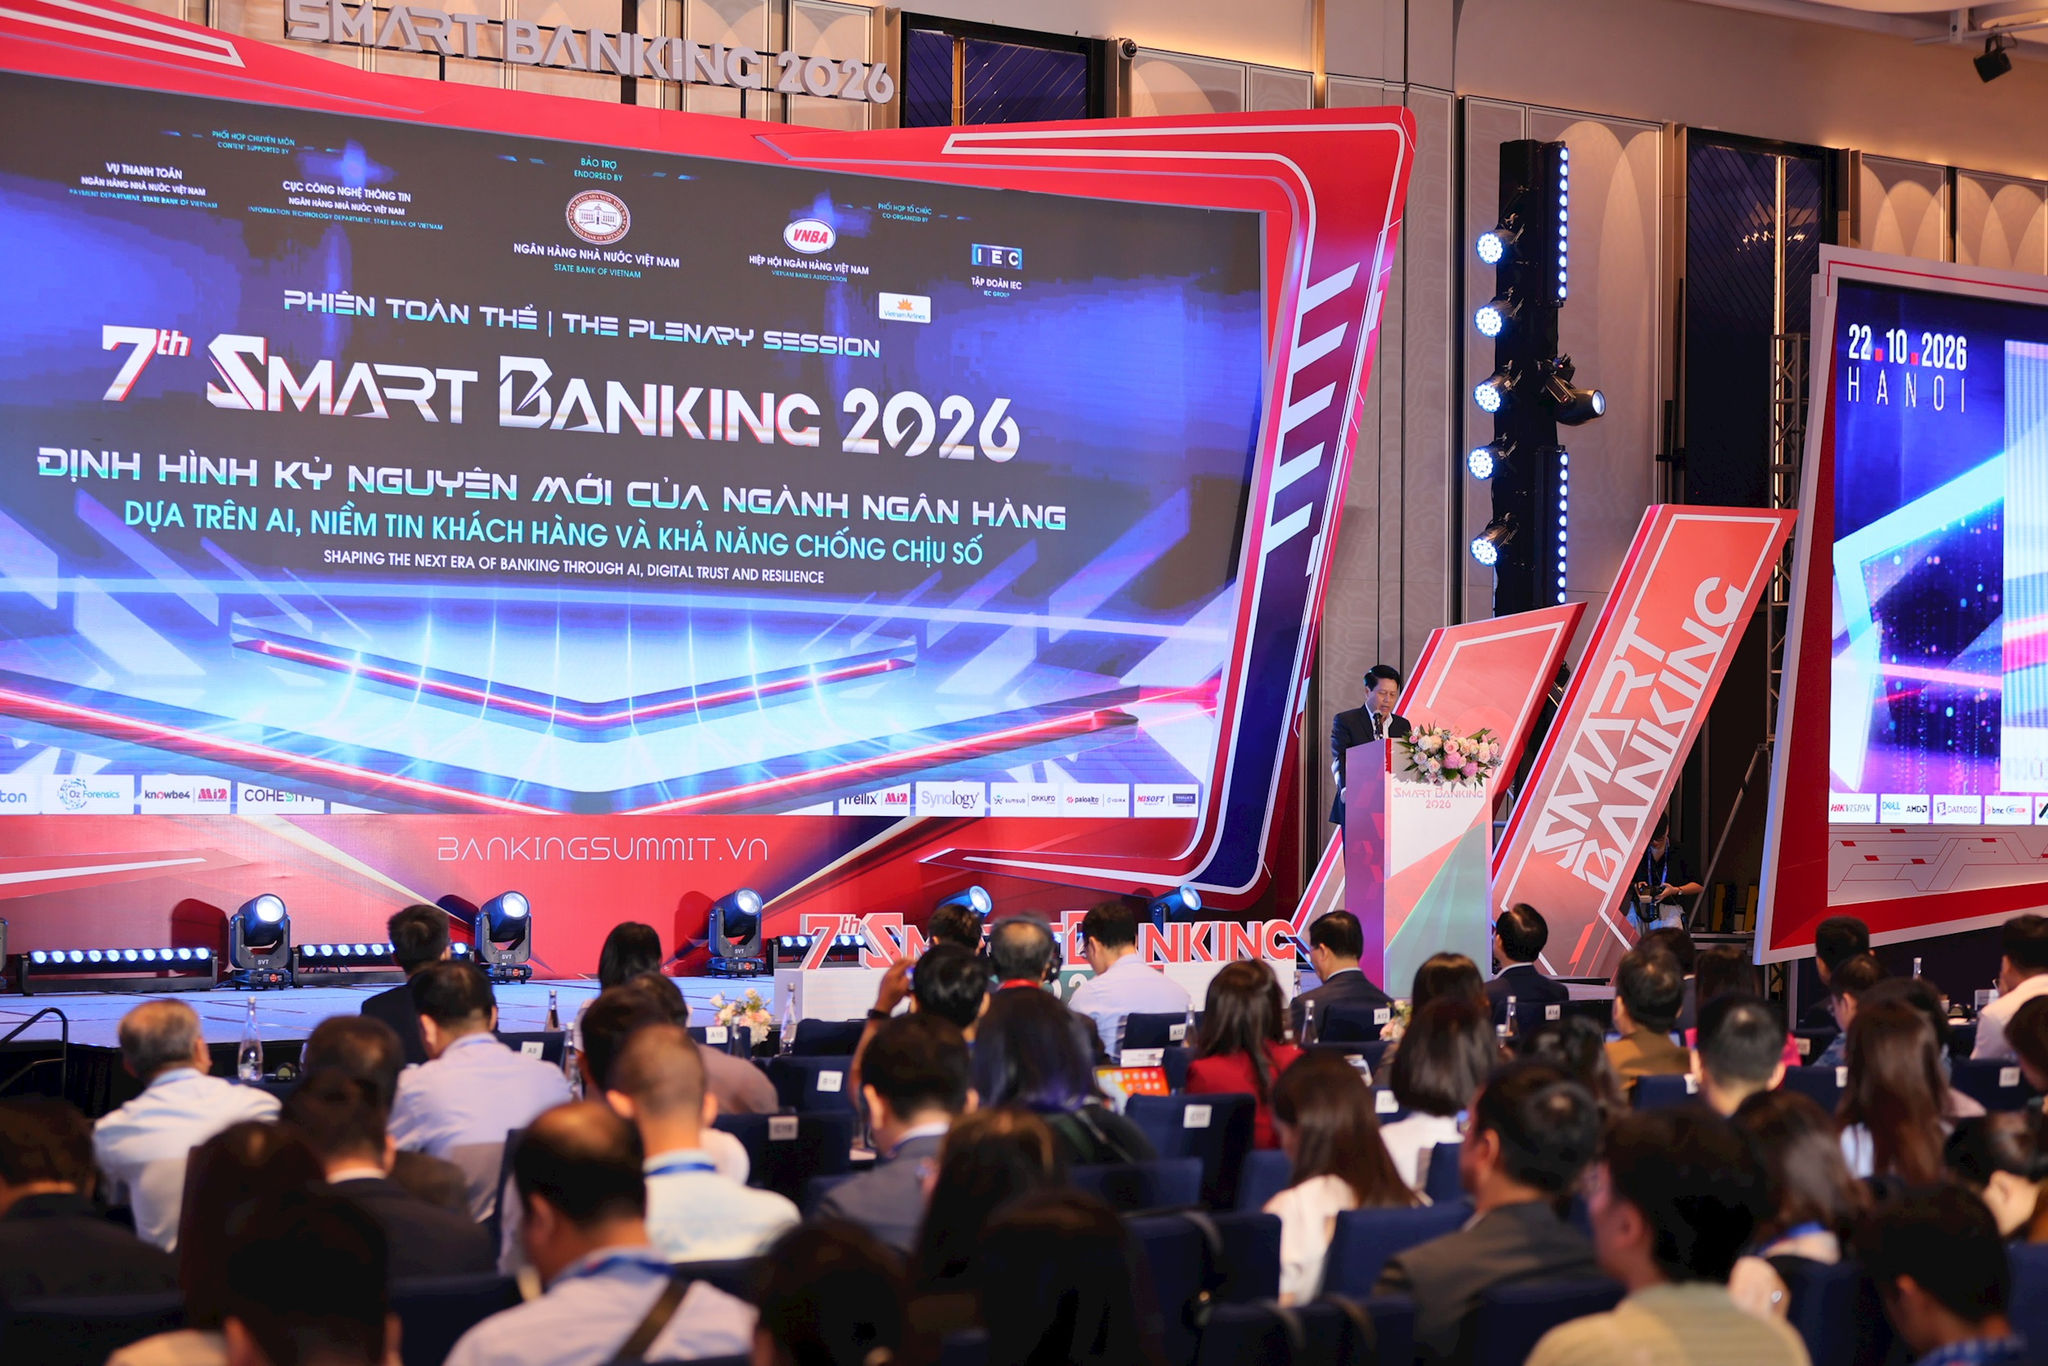
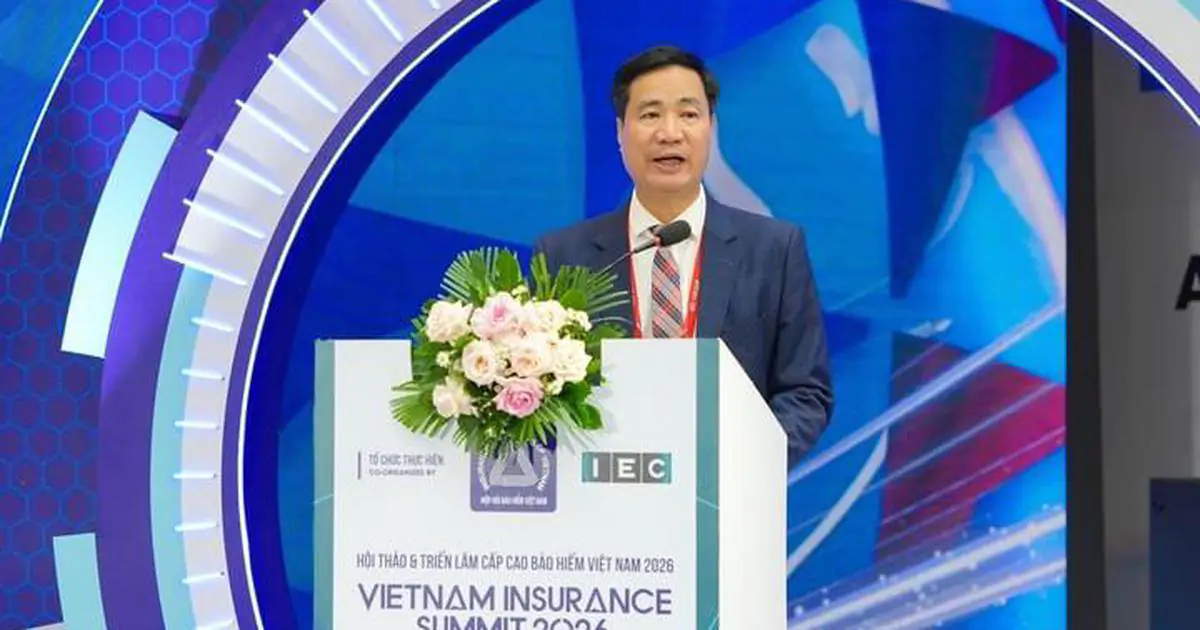
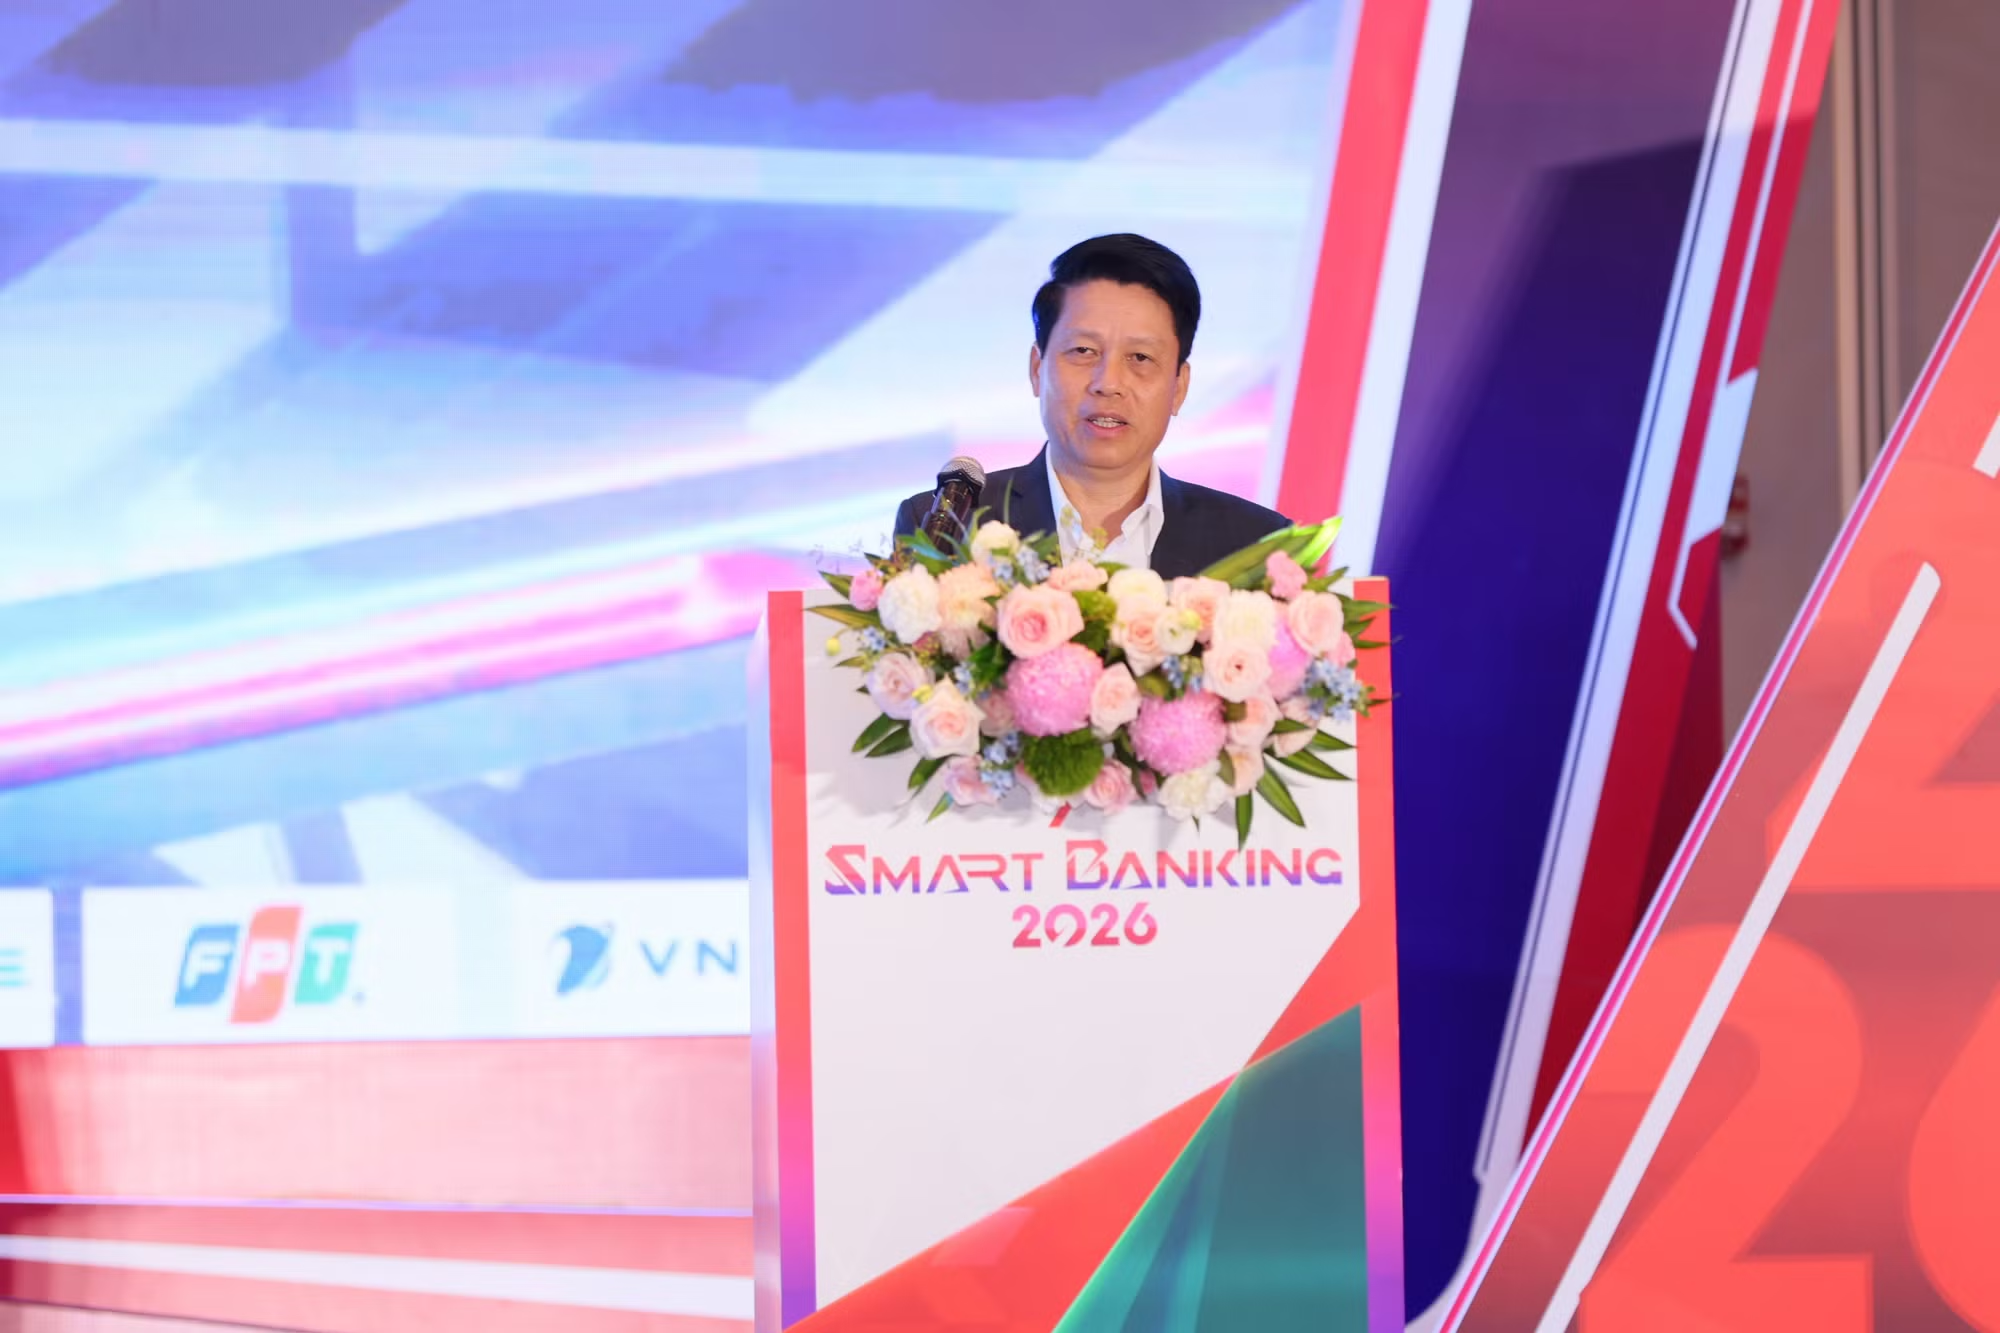
Hội thảo và Triển lãm Smart Banking lần thứ 7 diễn ra ngày 22/10/2026 tại Hà Nội, dưới sự bảo trợ của Ngân hàng Nhà nước Việt Nam, Hiệp hội Ngân hàng Việt Nam và Tập đoàn IEC phối hợp tổ chức. Đây không chỉ là một sự kiện công nghệ, mà là tấm gương phản chiếu áp lực chuyển đổi số ngân hàng đang gia tăng. Theo số liệu của Ngân hàng Nhà nước, trong 8 tháng năm 2026, giao dịch thanh toán qua Internet đạt hơn 4,4 tỷ lượt với giá trị 81,1 triệu tỷ đồng, tăng 46,57% về số lượng và 21,77% về giá trị so với cùng kỳ. Giao dịch qua điện thoại di động đạt 14 tỷ lượt với giá trị 58,4 triệu tỷ đồng, tăng 35,33% và 2,39%; thanh toán mã QR đạt 311 triệu giao dịch với giá trị 274,2 nghìn tỷ đồng. Mỗi ngày, hệ thống ngân hàng xử lý khoảng 100 triệu giao dịch thanh toán với tổng giá trị khoảng 1,2 triệu tỷ đồng. Những con số này cho thấy khách hàng đã quen với giao dịch trực tuyến, và họ sẽ không chấp nhận các ứng dụng AI chỉ để “cho có”.
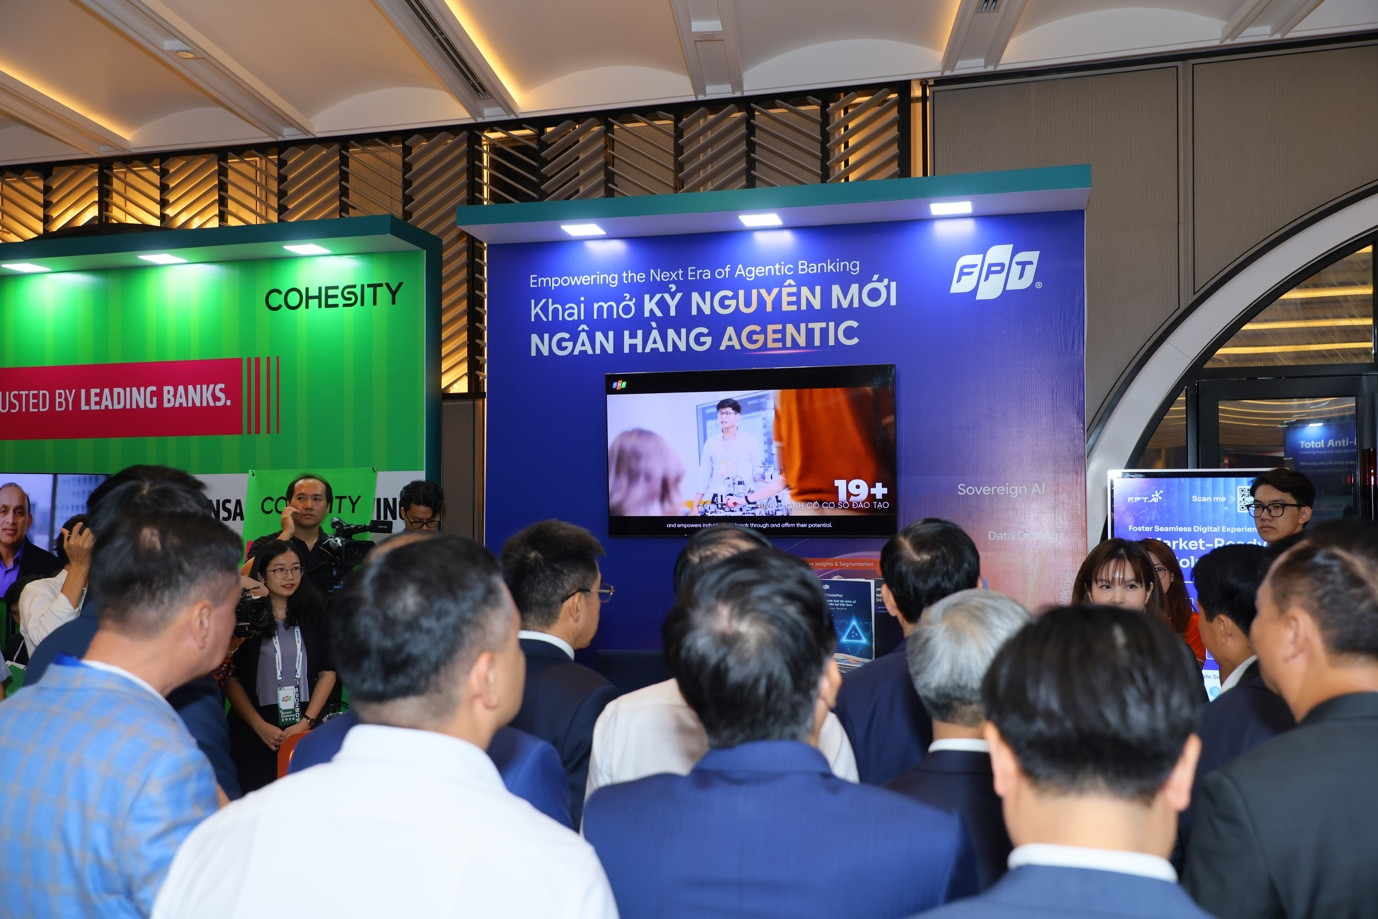
AI trong ngân hàng: từ GenAI đến siêu cá nhân hóa, nhưng niềm tin mới là lợi thế cạnh tranh
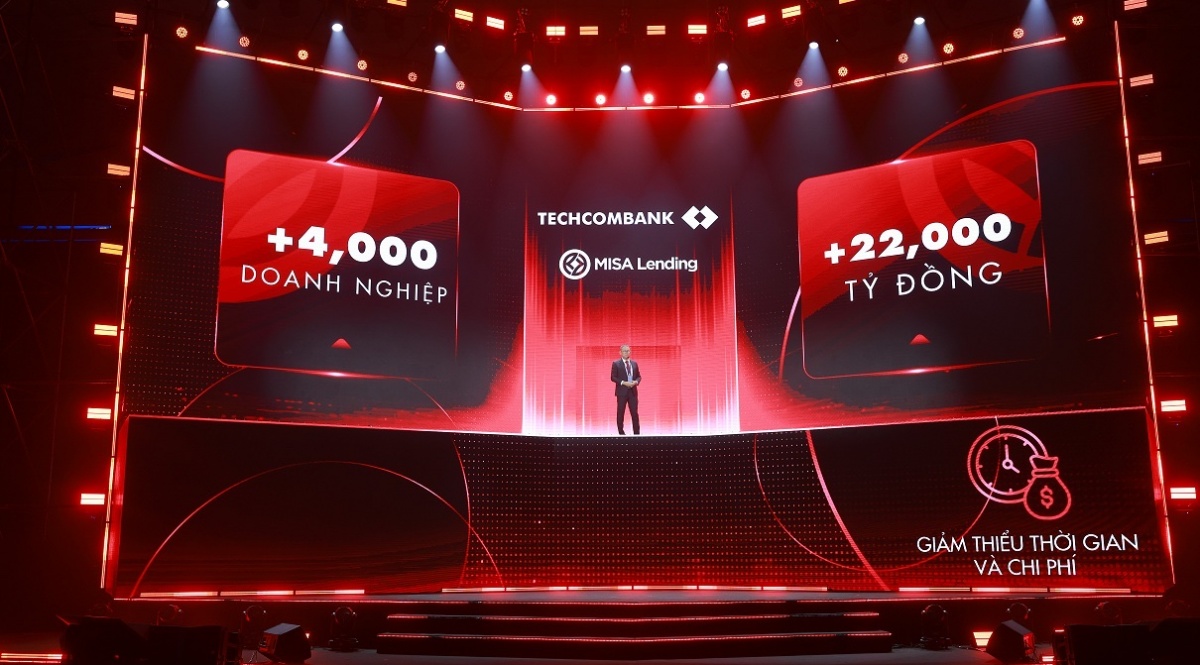
Điểm đáng chú ý tại Smart Banking là sự đồng thuận: AI trong ngân hàng phải tạo ra giá trị thực chất, không phải màn trình diễn công nghệ. Theo các lãnh đạo ngành, giai đoạn đầu của chuyển đổi số ngân hàng tập trung vào số hóa quy trình, chuyển giao dịch từ quầy sang trực tuyến. Hiện nay, AI, đặc biệt là AI tạo sinh và trợ lý ảo thông minh, đang đi sâu vào eKYC, thẩm định tín dụng, tự động hóa nghiệp vụ và siêu cá nhân hóa trải nghiệm, giúp nhiều ngân hàng tiết kiệm 20–40% chi phí vận hành. Nhưng lợi thế cạnh tranh không còn nằm ở số lượng công nghệ được ứng dụng, mà ở khả năng chuyển dữ liệu thành giá trị, nâng cao năng suất và củng cố niềm tin khách hàng. Khi khách hàng đã đăng nhập ứng dụng mà trợ lý AI vẫn yêu cầu gọi tổng đài, đó là minh chứng rõ ràng cho khoảng cách giữa triển khai công nghệ và phục vụ nhu cầu thực tế. Niềm tin khách hàng không đến từ logo “AI-powered”, mà từ cảm giác được hiểu, được bảo vệ và được phục vụ đúng lúc, đúng nhu cầu.
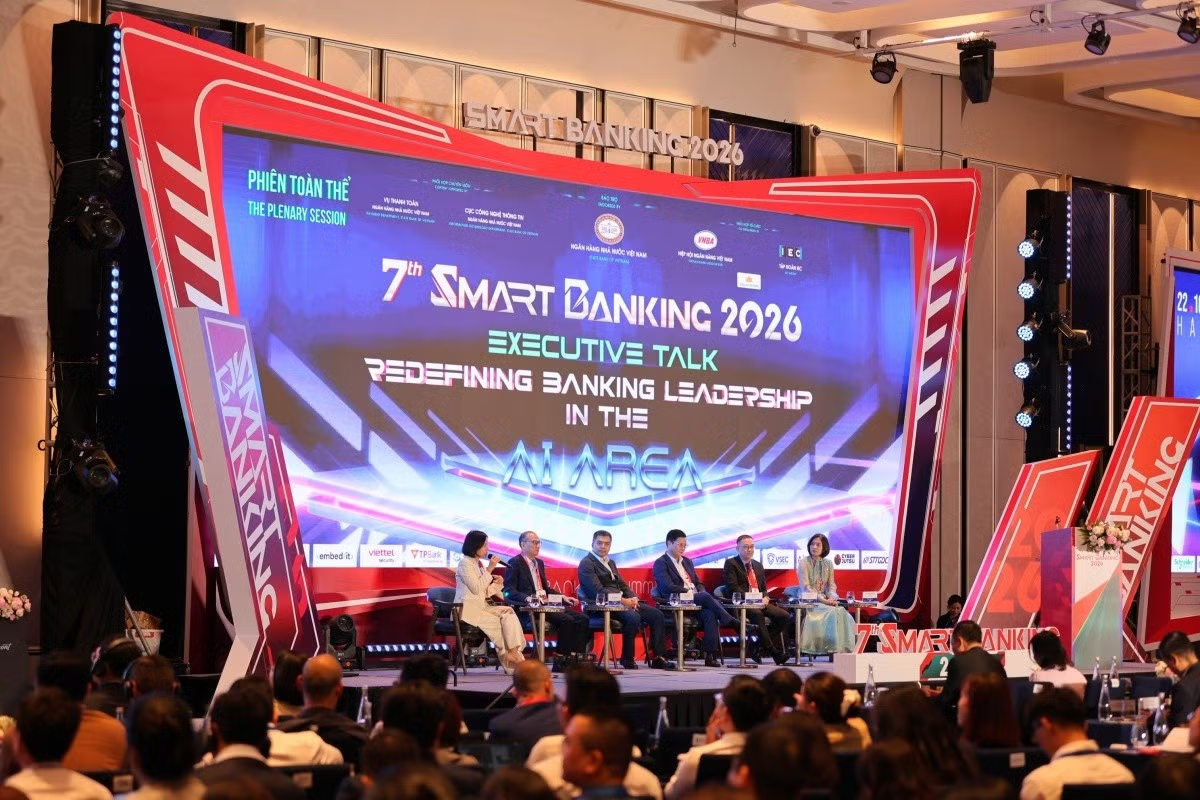
An ninh mạng ngân hàng và kiểm soát rủi ro chủ động: điều kiện để AI không trở thành con dao hai lưỡi
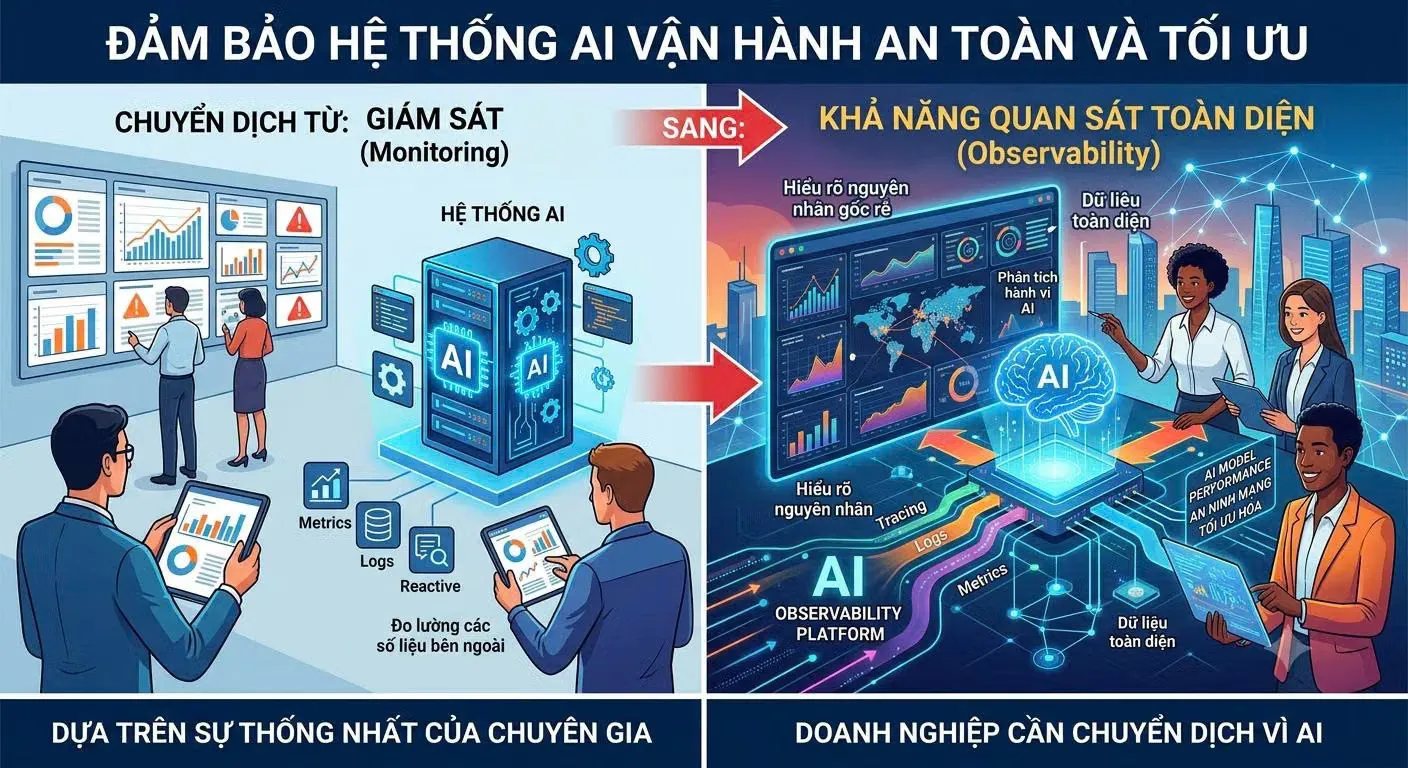
Khi giao dịch số tăng mạnh, an ninh mạng ngân hàng và khả năng chống chịu của hệ thống trở thành điều kiện tiên quyết, không phải phụ lục kỹ thuật. Các đại biểu tại Smart Banking nhấn mạnh: để chuyển đổi số thực chất và bền vững, ngân hàng phải đặt niềm tin khách hàng, an ninh mạng và khả năng chống chịu làm nền tảng. Cảnh báo từ lực lượng an ninh mạng cho thấy nguy cơ tấn công vào hệ thống thông tin tài chính ngày càng hiện hữu. Ở góc độ kỹ thuật, chuyên gia an ninh mạng đề xuất chuyển từ phòng thủ truyền thống sang bảo vệ chủ động, với giám sát liên tục, phát hiện sớm mối đe dọa và duy trì hoạt động dịch vụ thiết yếu. Đồng thời, AI được dùng để phát hiện và ngăn chặn gian lận theo thời gian thực, kết hợp với hệ thống giám sát rủi ro tập trung như SIMO, đã hỗ trợ phát hiện, ngăn chặn hàng triệu giao dịch nghi ngờ, bảo vệ tài sản người dân và doanh nghiệp. Nếu không coi bảo vệ khách hàng là yêu cầu xuyên suốt trong quản trị rủi ro, mọi dự án AI sẽ sớm bị chính rủi ro an ninh mạng làm mất uy tín.
Từ chiến lược đến hành động: xây dựng hệ sinh thái ngân hàng thông minh dựa trên niềm tin số
Điểm tích cực là ngành ngân hàng không còn nói về AI như một xu hướng xa vời, mà như một trụ cột trong chiến lược vận hành. Các phiên chuyên đề tại Smart Banking tập trung vào xây dựng ngân hàng AI-First, đổi mới thanh toán số, phòng chống gian lận, nâng cao an ninh mạng và khả năng chống chịu. Theo định hướng của cơ quan quản lý, giai đoạn tiếp theo của chuyển đổi số ngân hàng đòi hỏi kết hợp đồng bộ công nghệ, dữ liệu, quản trị và con người. Nghị quyết về đột phá khoa học, công nghệ và chuyển đổi số quốc gia đặt ra yêu cầu rõ ràng: ứng dụng công nghệ phải gắn với nâng cao hiệu quả hoạt động, năng lực cạnh tranh và phát triển bền vững. Điều đó có nghĩa là mọi dự án AI trong ngân hàng Việt cần được thiết kế xoay quanh một trục duy nhất: niềm tin khách hàng. Khi ngân hàng dám ưu tiên bảo vệ dữ liệu, minh bạch thuật toán và kiểm soát rủi ro chủ động, hệ sinh thái thông minh sẽ không chỉ là khẩu hiệu, mà trở thành trải nghiệm hàng ngày của người dùng.