
AI ngân hàng: Tiềm năng lớn nhưng hiệu quả vẫn là dấu hỏi
AI ngân hàng là việc ứng dụng các hệ thống trí tuệ nhân tạo vào vận hành, quản lý rủi ro, phục vụ khách hàng và quản lý nguồn vốn, nhằm tự động hóa quy trình, giảm phụ thuộc vào xử lý thủ công, đồng thời nâng cao tốc độ, độ chính xác và khả năng ra quyết định của tổ chức tài chính ở quy mô toàn hệ thống. Ngân hàng châu Á đang đứng trước bước ngoặt AI khi biên lợi nhuận bị siết chặt và khách hàng đòi hỏi dịch vụ nhanh hơn, trong khi AI tác nhân có thể xử lý các chuỗi công việc nhiều bước. Vấn đề là các nhà băng đã nói rất nhiều về AI, cắt giảm chi nhánh như một phần của chuyển đổi số, nhưng lại chưa chứng minh được một cách thuyết phục AI đã mang lại bao nhiêu năng suất và lợi nhuận. Khoảng cách giữa lời hứa và kết quả buộc ngành phải tự hỏi: có phải công nghệ đã sẵn sàng, còn tổ chức thì chưa?
Rào cản công nghệ ngân hàng: Hệ thống cũ kéo lùi tham vọng mới
Nếu phải chọn một thủ phạm cho việc AI chưa tạo được bứt phá, hệ thống công nghệ cũ sẽ đứng đầu danh sách. McKinsey ước tính 60–70% quy trình vận hành ngân hàng vẫn dựa vào xử lý thủ công, nghĩa là AI hiện mới chỉ lấn vào một phần bề mặt của vận hành. Một lãnh đạo ngân hàng cho biết AI đang được dùng để phát hiện gian lận, kiểm tra chứng từ và hỗ trợ bán hàng, nhưng thường chỉ là tính năng nằm lẫn trong gói phần mềm của nhà cung cấp, khiến ngân hàng khó bóc tách chi phí và hiệu quả. Khi mỗi bộ phận tự mua, tự triển khai, ngân hàng có thể đang trả tiền nhiều lần cho cùng một chức năng mà vẫn không tạo ra được giá trị tổng thể. Trong một cuộc phỏng vấn, lãnh đạo một nhà cung cấp hệ thống lõi nhấn mạnh phải xây dựng nền tảng core banking trước rồi mới mở rộng tệp khách hàng. Thực tế, nhiều ngân hàng Việt đang cùng lúc vừa nâng cấp hệ thống lõi, vừa cải thiện kênh số trong khi nguồn vốn và nhân sự lại hạn chế. Cách làm “vá víu” bằng các giải pháp tích hợp bên ngoài lõi giúp đi nhanh hơn, nhưng cũng tạo thêm tầng phức tạp về dữ liệu và quy trình kết nối.
Quản lý ngân quỹ: Từ thử nghiệm tới triển khai, nhưng vẫn ngập ngừng
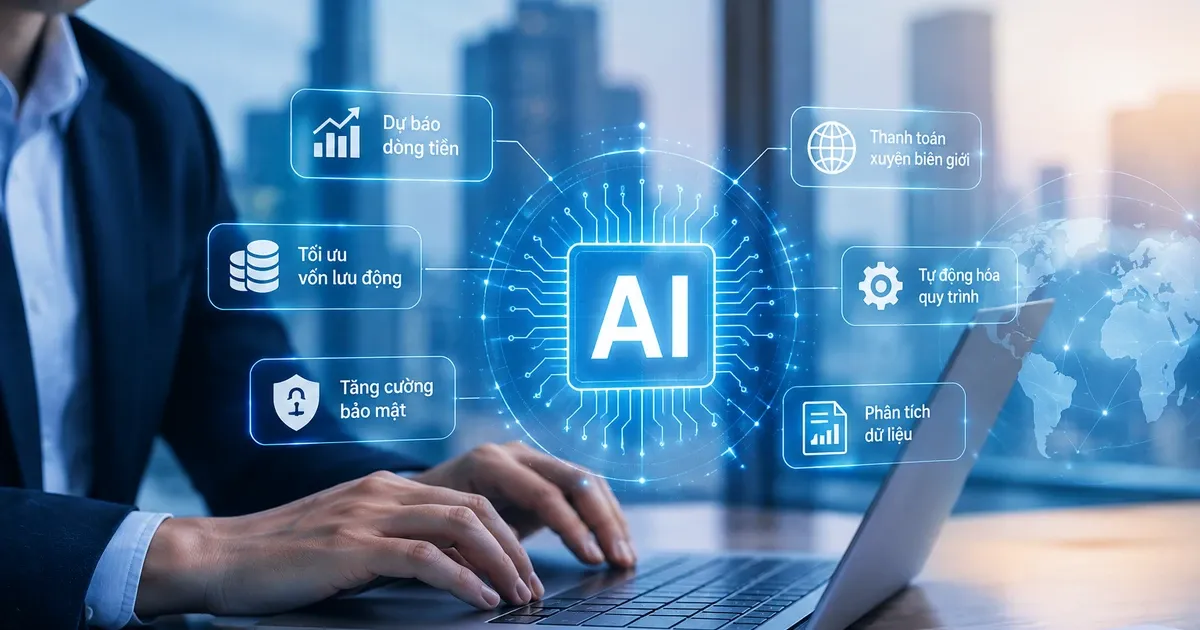
Ở mảng quản lý nguồn vốn và ngân quỹ, xu hướng triển khai AI đã chuyển từ tò mò sang hành động, nhưng tốc độ vẫn không tương xứng với kỳ vọng. Một báo cáo với 680 chuyên gia tại 11 thị trường châu Á – Thái Bình Dương cho thấy doanh nghiệp đang từng bước chuyển từ tìm hiểu sang triển khai AI trong thực tế. 72% người tham gia kỳ vọng AI sẽ rất hữu ích hoặc cực kỳ hữu ích trong ba năm tới, 23% cho rằng khá hữu ích – một tỷ lệ kỳ vọng hiếm thấy với công nghệ mới. Dù vậy, gần 2/3 cho biết bộ phận quản lý nguồn vốn và ngân quỹ đang đi sau các bộ phận khác về mức độ ứng dụng AI, gần 1/5 thừa nhận chưa dùng AI trong nghiệp vụ này. Nguyên nhân rất cụ thể: 70% coi việc tích hợp với hệ thống hiện có là rào cản lớn nhất, cao hơn cả chuyên môn (47%), chi phí (44%) và chất lượng dữ liệu (35%). Dự báo dòng tiền được xem là hướng ứng dụng giàu tiềm năng để giảm áp lực vốn lưu động, nhưng một nửa số người trả lời khảo sát lại gặp khó khăn trong việc tìm đúng giải pháp công nghệ phù hợp nhu cầu. Nói cách khác, doanh nghiệp thấy lợi ích rõ ràng mà vẫn do dự khi phải mở rộng quy mô triển khai AI ngân quỹ. Ở Việt Nam, toàn bộ người tham gia đều tin AI sẽ hữu ích trong ba năm tới, nhưng 55% chỉ đánh giá ở mức “tương đối hữu ích” – một câu trả lời chứa nhiều sự dè dặt hơn là phấn khích.
An ninh mạng AI và chất lượng dữ liệu: Rủi ro làm chậm cuộc chơi
Ngay cả khi giải được bài toán hệ thống, các ngân hàng vẫn phải đối mặt với hai rủi ro mang tính sống còn: dữ liệu và an ninh mạng AI. Tại một hội thảo, đại diện Hiệp hội Ngân hàng Việt Nam cảnh báo dữ liệu phân mảnh, thiếu nhất quán hoặc không rõ nguồn gốc có thể khiến AI khuếch đại sai lệch. Chi phí để sửa dữ liệu và kiểm tra đầu ra vì thế cũng trở thành một phần của bài toán năng suất, chứ không phải chi phí phụ. Khi dữ liệu chạy qua nhiều hệ thống, yêu cầu tuân thủ càng nghiêm ngặt và khoảng trống kiểm soát có thể xuất hiện ngay từ các kênh số như website. Báo cáo về triển khai AI ngân quỹ ở châu Á – Thái Bình Dương ghi nhận, bên cạnh nhu cầu nâng cao hiệu quả quản lý dòng tiền, các nhà quản lý đặc biệt lo ngại tội phạm mạng, gian lận và bảo mật dữ liệu. Một số doanh nghiệp đã từng trải qua rò rỉ dữ liệu từ các ứng dụng, khiến tâm lý sợ rủi ro lấn át tinh thần thử nghiệm. Tất cả người tham gia khảo sát đều coi an ninh mạng là vấn đề cần ưu tiên ngân sách để giảm thiểu đe dọa. Trong bối cảnh đó, ý tưởng về môi trường “sandbox” để thử nghiệm ứng dụng AI trước khi triển khai chính thức được một số người xem là giải pháp hợp lý nhằm kiểm soát sai sót và rò rỉ dữ liệu.
Khoảng cách không nằm ở công nghệ, mà ở quyết tâm tổ chức
Điều nghịch lý là: công nghệ AI cho ngân hàng đã đủ chín, trong khi tổ chức vẫn chưa sẵn sàng để thay đổi theo đúng mức độ mà công nghệ cho phép. Các ngân hàng Việt đã không còn đứng ngoài cuộc, họ thu gọn mạng lưới chi nhánh, tinh giản nhân sự như một phần hành trình số hóa, bộ phận ngân quỹ chuyển từ thử nghiệm sang ứng dụng thực tế và tất cả đều kỳ vọng AI hữu ích. Nhưng hiệu quả vẫn bỏ ngỏ vì AI vẫn bị triển khai phân tán theo từng bài toán nhỏ, thiếu một chiến lược tổng thể về nền tảng công nghệ, dữ liệu, chuyên môn và an ninh mạng AI. Điều đó đồng nghĩa, rào cản chính không còn là việc AI có làm được hay không, mà là ngân hàng có dám thiết kế lại cách mình vận hành hay không. Khi biên lợi nhuận bị ép, khách hàng đòi hỏi dịch vụ nhanh và rủi ro an ninh mạng gia tăng, tiếp tục chần chừ với AI sẽ sớm trở thành một loại chi phí cơ hội rất đắt. Những nhà băng dám giải quyết “cái khó ngoài công nghệ” – dữ liệu sạch, hệ thống gọn, con người đủ kỹ năng và cơ chế kiểm soát rõ ràng – nhiều khả năng sẽ là những người đặt lại chuẩn năng suất mới cho toàn ngành.