
AI không phải “lớp phủ thần kỳ” cho quy trình cũ
Chiến lược AI ngân hàng là cách một tổ chức tài chính lựa chọn công nghệ, dữ liệu, quy trình và mô hình vận hành để dùng trí tuệ nhân tạo nhằm tăng năng suất, giảm chi phí và tạo giá trị thực tế cho khách hàng lẫn cổ đông trong dài hạn. Vấn đề của nhiều ngân hàng hiện nay không nằm ở thiếu AI, mà ở cách họ dùng AI như một lớp sơn mới trên một ngôi nhà cũ. Các ngân hàng đang gấp rút triển khai trí tuệ nhân tạo, nhưng việc chỉ đặt một “layer AI” lên các quy trình di sản khiến phần lớn tiềm năng về năng suất và lợi nhuận bị khoá lại. Theo một nghiên cứu, 84% lãnh đạo ngân hàng nói họ đã thấy ít nhất một mức giá trị kinh doanh từ AI, nhưng chỉ 20% đánh giá khoản đầu tư mang lại lợi nhuận rộng rãi và bền vững. Khoảng cách giữa triển khai và giá trị thực tế AI ở đây là rất rõ.
Nguyên nhân sâu xa là những chiến lược AI ngân hàng đang bị dẫn dắt bởi nỗi sợ bỏ lỡ (FOMO) hơn là một kế hoạch gắn với tái cấu trúc quy trình và quản trị chi phí. Phần lớn tổ chức dừng lại ở việc phổ biến công cụ, đào tạo nhân viên, chèn chatbot hoặc trợ lý ảo vào các bước công việc vốn đã chậm chạp và tuyến tính. Trong khi đó, AI – đặc biệt là các mô hình ngôn ngữ lớn – được triển khai vào cả những nhiệm vụ mà các mô hình nhỏ, chuyên biệt có thể làm hiệu quả hơn và ít lỗi hơn. Kết quả là chi phí tăng, năng suất chưa chắc tăng, thậm chí có thử nghiệm ghi nhận năng suất tổng thể bị giảm khi áp dụng kiểu chắp vá này. Ai nghĩ rằng chỉ cần đưa AI vào là năng suất sẽ “nhảy vọt” đang tự đánh lừa chính mình.
Tái cấu trúc quy trình: từ tuyến tính sang song song, từ giấy sang dữ liệu
Nếu chiến lược AI ngân hàng vẫn giữ nguyên mô hình vận hành cũ, mọi lợi ích sẽ bị kẹt trong những nút thắt cổ chai. Các quy trình truyền thống vốn mang tính tuyến tính: hồ sơ đi từng bước từ bàn này sang bàn khác, giống như cách con người suy nghĩ từng bước. Nhưng AI cho phép “song song hóa” – nhiều tác nhân có thể xử lý đồng thời ở các khâu khác nhau. Một ví dụ điển hình là quy trình thẩm định thế chấp: thay vì đơn xin vay đi qua từng phòng, các tác nhân AI có thể cùng lúc kiểm tra thu nhập, lịch sử tín dụng và thẩm định tài sản, trao đổi theo thời gian thực để lấp đầy khoảng trống, rút ngắn thời gian xử lý. Đây là tái cấu trúc quy trình chứ không phải “gắn thêm” AI vào khâu kiểm tra giấy tờ hoặc phê duyệt cuối cùng.
Sự dịch chuyển này nối tiếp cuộc chuyển đổi số đang diễn ra tốc độ cao. Hơn 95% tổ chức tín dụng đã triển khai hoặc xây dựng chiến lược chuyển đổi số; gần 80% giao dịch tài chính hiện diễn ra trên nền tảng số; khoảng 63,42% nghiệp vụ ngân hàng đã cho phép khách hàng thực hiện hoàn toàn trực tuyến, tiến gần mục tiêu 70% vào năm 2030. Khách hàng ngày nay mở tài khoản bằng eKYC, xác thực qua VNeID, chuyển tiền, gửi tiết kiệm, đăng ký vay hay đầu tư ngay trên điện thoại mà không cần đến quầy. Thậm chí, có sản phẩm như SACOMBANK PAY cho phép khách hàng định danh, xác thực CCCD gắn chip, kết nối VNeID và mở tài khoản chỉ trong khoảng 5 giây trên một nền tảng thống nhất. Công nghệ không còn chỉ thay thế thao tác thủ công mà đang tái cấu trúc toàn bộ mô hình vận hành ngân hàng – và AI phải nằm ở trung tâm của thiết kế lại này.
AI đang tái định vị quản trị ngân hàng, không chỉ là “công cụ hỗ trợ”
Các ngân hàng đang bước vào một cuộc tái cấu trúc lớn nhất trong nhiều thập kỷ khi dữ liệu và trí tuệ nhân tạo không còn là công cụ hỗ trợ, mà đang định hình cách quản trị, vận hành và phục vụ khách hàng. Dữ liệu trở thành tài sản chiến lược, còn AI tham gia trực tiếp vào ra quyết định, phát hiện giao dịch bất thường, cảnh báo gian lận và phân tích hành vi khách hàng. Hiện hơn 40% tổ chức tín dụng dùng AI trong chăm sóc khách hàng; gần 46% dùng AI và Big Data để phân tích dữ liệu, hỗ trợ ra quyết định, phát hiện giao dịch bất thường, cảnh báo gian lận; hơn 38% ứng dụng RPA để tự động hóa quy trình. Tỷ lệ giao dịch khách hàng qua kênh số đạt 66,11%, một số ngân hàng đã ghi nhận trên 98%. Điều này cho thấy chiến lược AI ngân hàng đang dịch chuyển từ “gắn thêm” công cụ sang xây dựng một mô hình ngân hàng thông minh vận hành trên nền dữ liệu thời gian thực.
Tuy nhiên, đây cũng là lúc câu hỏi về giá trị thực tế AI trở nên cấp bách. AI chỉ tạo ra giá trị khi đi cùng nền tảng dữ liệu chất lượng, mô hình quản trị linh hoạt và sự thay đổi trong cách tổ chức vận hành. AI không nên chỉ phục vụ mục tiêu tăng doanh thu mà phải giúp ngân hàng nhận diện đúng nhu cầu, đúng thời điểm để mang lại tương tác có giá trị thực sự. Theo các chuyên gia, AI chỉ thực sự mang lại giá trị khi doanh nghiệp bắt đầu từ những “điểm nghẽn” cụ thể, lựa chọn đúng vấn đề cần giải quyết dựa trên dữ liệu thay vì cảm tính. Khi một giải pháp chứng minh hiệu quả, tổ chức mới nên mở rộng quy mô áp dụng. Nếu không, ngân hàng sẽ có nhiều dự án AI đẹp trên slide, nhưng ít tác động tới NIM, CIR hay mức độ hài lòng thực của khách hàng.

Chi phí hạ tầng AI: khi “mua thêm” không còn là chiến lược
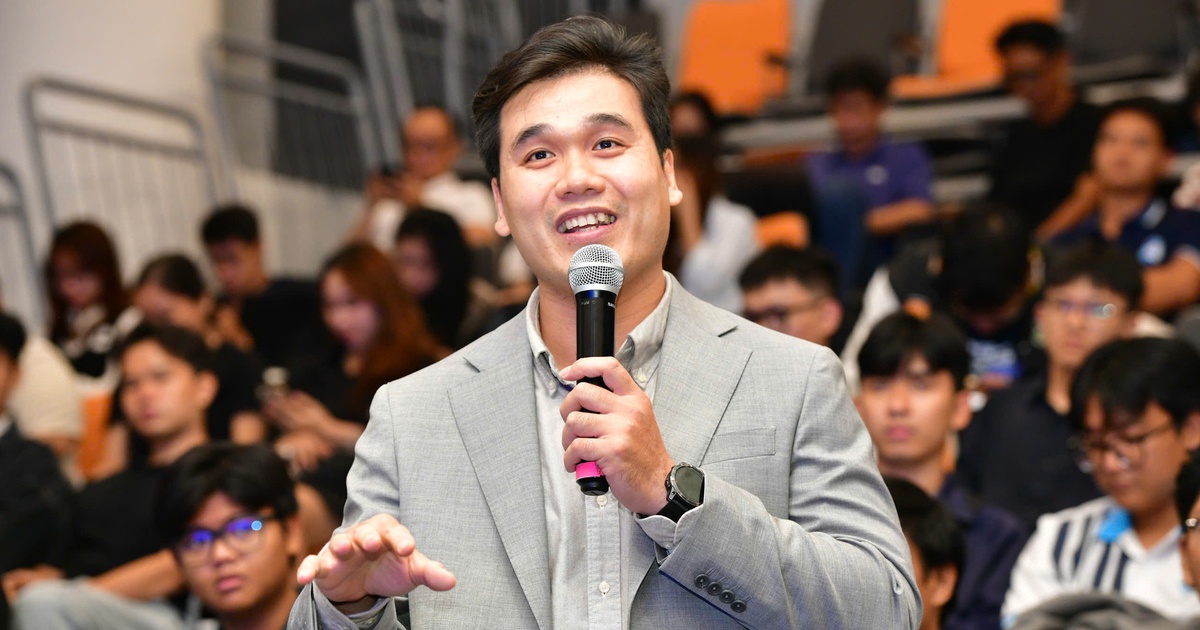
Một trong những sai lầm chiến lược nguy hiểm nhất hiện nay là xem mở rộng hạ tầng tính toán như lời giải gần như duy nhất cho mọi tham vọng AI. Tại một sự kiện đối thoại về “AI in Business Growth - Where to Start” tổ chức ngày 27/8 tại Hà Nội, Giám đốc Kỹ thuật AI của một ngân hàng lớn cho biết năng lực tính toán AI đang bước vào giai đoạn đắt đỏ và phức tạp hơn, chủ yếu do sự phát triển của agentic AI – các hệ thống AI tự chủ. Ông cảnh báo việc tiếp tục “đổ tiền” mua thêm hạ tầng không còn là giải pháp hàng đầu: các tổ chức cần một chiến lược chủ động để kiểm soát chi phí và sự phụ thuộc vào hạ tầng, thay vì chỉ mở rộng năng lực tính toán. Nói cách khác, chi phí hạ tầng AI phải là biến số được quản trị, không phải là “định mệnh” mà ngân hàng buộc phải chấp nhận.
Góc nhìn này đặt các chiến lược AI ngân hàng trước áp lực mới: từ chạy đua năng lực tính toán sang tối ưu chi phí hạ tầng AI. Khi AI Compute đắt đỏ và phức tạp hơn, bài toán không còn là ai mua được nhiều GPU hơn, mà là ai dùng được ít tài nguyên hơn cho cùng một đơn vị giá trị. Điều này đòi hỏi ngân hàng phải: chọn đúng bài toán – bắt đầu từ điểm nghẽn có dữ liệu rõ ràng; chọn đúng mô hình – không phải nhiệm vụ nào cũng cần LLM đa năng, có thể dùng mô hình nhỏ, chuyên biệt để giảm chi phí và sai sót; và thiết kế lại quy trình – chuyển từ xử lý tuần tự sang song song để tận dụng tốt hơn mỗi “giờ tính toán” mà ngân hàng bỏ ra. Không có chiến lược chủ động, ngân hàng sẽ rơi vào vòng xoáy tăng chi phí hạ tầng mà không gia tăng được giá trị thực tế AI tương ứng.
Từ FOMO sang kỷ luật: Định hướng lại chiến lược AI ngân hàng
Điều đáng lo nhất trong câu chuyện chiến lược AI ngân hàng không phải là thiếu công nghệ, mà là thiếu kỷ luật chiến lược. Nhiều nỗ lực đẩy mạnh AI hiện bị chi phối bởi nỗi sợ bỏ lỡ – FOMO – hơn là các chỉ số lợi nhuận đầu tư (ROI) được xác định rõ. Các doanh nghiệp tham gia sự kiện về AI đều nhấn mạnh rằng chuyển đổi AI không chỉ là câu chuyện đầu tư công nghệ, mà là một quá trình cần tiếp cận có chiến lược, gắn chặt với mục tiêu kinh doanh, năng lực tổ chức và con người. Họ cũng cho rằng các tổ chức cần chuyển từ tư duy “thử nghiệm AI” sang xây dựng năng lực AI có định hướng và tạo ra kết quả đo lường được. Nói trắng ra: nếu một bài toán AI không gắn với chỉ số tài chính, rủi ro hoặc trải nghiệm khách hàng, nó nên được dừng lại.
Trong kỷ nguyên số, ngân hàng không chỉ cung cấp dịch vụ tài chính, mà vận hành trên nền tảng dữ liệu để mang lại trải nghiệm liền mạch, thuận tiện và cá nhân hóa cho từng khách hàng. Đây sẽ là thước đo mới của năng lực cạnh tranh. Các ngân hàng thành công sẽ là những đơn vị xem AI không phải là công cụ bổ sung cho công việc cũ, mà là chất xúc tác để định hình lại cách vận hành, khai mở những lợi ích năng suất còn bị bỏ ngỏ. Muốn vậy, họ phải chấp nhận một lộ trình khó khăn hơn: tái cấu trúc quy trình, xây dựng nền tảng dữ liệu đáng tin cậy, thiết kế lại KPI gắn với giá trị thực tế AI, đồng thời áp đặt kỷ luật chi phí với hạ tầng tính toán. Điều nghịch lý nhưng hợp lý là: chiến lược AI ngân hàng nào dám “làm ít hơn nhưng đúng hơn” ngay bây giờ, sẽ có cơ hội thu được nhiều giá trị hơn trong những năm tới.