
Không chỉ mua dịch vụ, hội viên còn cấp vốn
Thẻ gym dài hạn là hình thức gym tài chính hóa, trong đó phòng tập thu trước tiền sử dụng dịch vụ nhiều năm và dùng khoản tiền ấy như nguồn vốn kinh doanh thay vì chỉ bán lượt tập. Cơ chế rất dễ hiểu: khách trả tiền cho hai, ba hoặc năm năm, còn doanh nghiệp nhận toàn bộ khoản thanh toán ngay khi ký hợp đồng. Vì vậy, gọi đây là giao dịch mua dịch vụ thôi là chưa đủ. Hội viên đang cho công ty vay không lãi, không có tài sản thế chấp và không có bên bảo lãnh đứng ra hoàn trả nếu doanh nghiệp đổ vỡ. Khác với doanh thu đã kiếm được nhờ dịch vụ cung cấp xong, tiền thu trước theo nguyên tắc kế toán vẫn là khoản nợ phải trả, bởi phòng tập còn nghĩa vụ phục vụ khách trong tương lai. Đây là điểm mấu chốt mà quảng cáo thẻ thường không làm nổi bật.
Nguồn tiền rẻ nhưng phụ thuộc vào khách mới
Vay ngân hàng đòi hỏi doanh nghiệp trả lãi và thường phải có tài sản bảo đảm; bán thẻ dài hạn giúp phòng gym có vốn lưu động gần như miễn phí từ chính những người sẽ sử dụng dịch vụ. Đó là lý do huy động vốn phòng gym qua hợp đồng trả trước hấp dẫn với doanh nghiệp: tiền vào ngay, còn chi phí phục vụ được trải ra theo thời gian. Mô hình được đưa lên quy mô lớn bởi Vic Tanny, người mở phòng tập ở Santa Monica năm 1940 và bán thẻ dài hạn, kể cả hình thức trả góp, để khách bình dân có thể tham gia. Nhưng tăng trưởng dựa vào tiền khách trả trước có giới hạn. Theo nghiên cứu của Marc Stern, chuỗi của Tanny cạn tiền mặt và đổ vỡ năm 1962 dù đang vận hành hơn một trăm câu lạc bộ. Tỷ lệ hội viên bỏ tập mỗi năm được ghi nhận ở mức 40–60%, khiến doanh nghiệp phải dựa nhiều vào phí gia nhập và dòng khách mới.
Khi chi nhánh đóng cửa, ai chịu khoản lỗ?
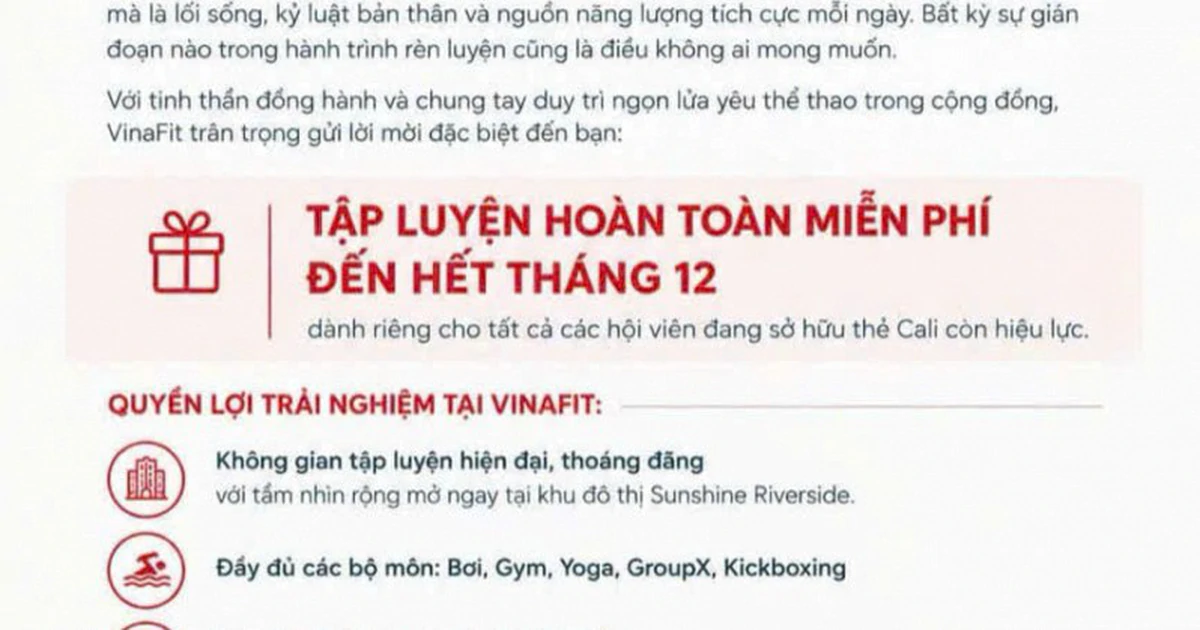
Rủi ro tài chính hội viên lộ rõ nhất khi phòng tập ngừng hoạt động: khách mất nơi tập nhưng khoản trả trước không tự động quay về. Trong nửa cuối tháng 10, California Fitness & Yoga thông báo tạm dừng nhiều chi nhánh; đến ngày 17/10, số điểm còn hoạt động được ghi nhận là 16, giảm hơn một nửa so với 35 cơ sở ở thời kỳ cao điểm năm 2025. Riêng ngày 23 và 24/10 có thêm bảy phòng tập đóng cửa. Nhiều hội viên mua thẻ năm năm với giá hơn 50 triệu đồng; một số người trả góp qua ngân hàng vẫn phải tiếp tục trả nợ dù không có chỗ tập. Về pháp lý, người đã trả tiền cho dịch vụ tương lai có thể chỉ là chủ nợ không có bảo đảm, đứng sau ngân hàng và chủ mặt bằng khi doanh nghiệp mất khả năng thanh toán. Nói cách khác, hội viên chịu rủi ro trước nhưng không có vị thế ưu tiên để đòi lại tiền.
Bảo vệ người mua cần bắt đầu trước khi ký
Muốn bảo vệ quyền lợi tiêu dùng, cần nhìn thẻ dài hạn như một khoản tiền có thể mắc kẹt, không phải món hời chỉ vì giá mỗi tháng có vẻ thấp. Trước khi ký, hãy kiểm tra thời hạn, điều kiện chấm dứt, cách hoàn tiền khi cơ sở đóng cửa, đơn vị chịu trách nhiệm và việc hợp đồng có gắn với khoản vay trả góp hay không. Nếu không thể chịu được tình huống mất phần tiền chưa sử dụng, chọn gói ngắn hơn là quyết định thận trọng. Một số bang áp dụng các biện pháp như cấm hợp đồng trọn đời, cho khách ba ngày đổi ý, yêu cầu hoàn tiền theo phần chưa sử dụng và buộc cơ sở mới ký quỹ. Những quy định này không cấm thu tiền trước mà giới hạn thời gian doanh nghiệp được giữ tiền của khách. Đó là hướng bảo vệ đáng cân nhắc: minh bạch nghĩa vụ hoàn tiền và tách tiền trả trước khỏi vốn vận hành. Khi chưa có bảo đảm như vậy, thẻ gym dài hạn không chỉ là cam kết tập luyện; đó còn là khoản vay rủi ro mà hội viên tự gánh.