
Từ ví điện tử đến điểm chạm bảo hiểm: bức tranh đang thay đổi
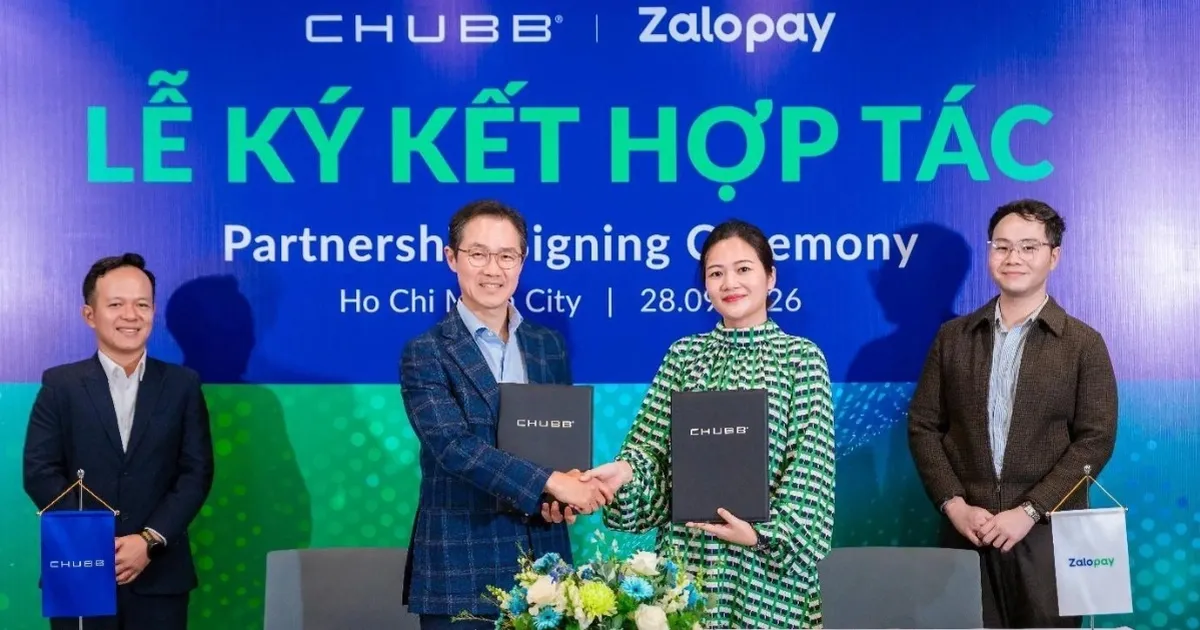
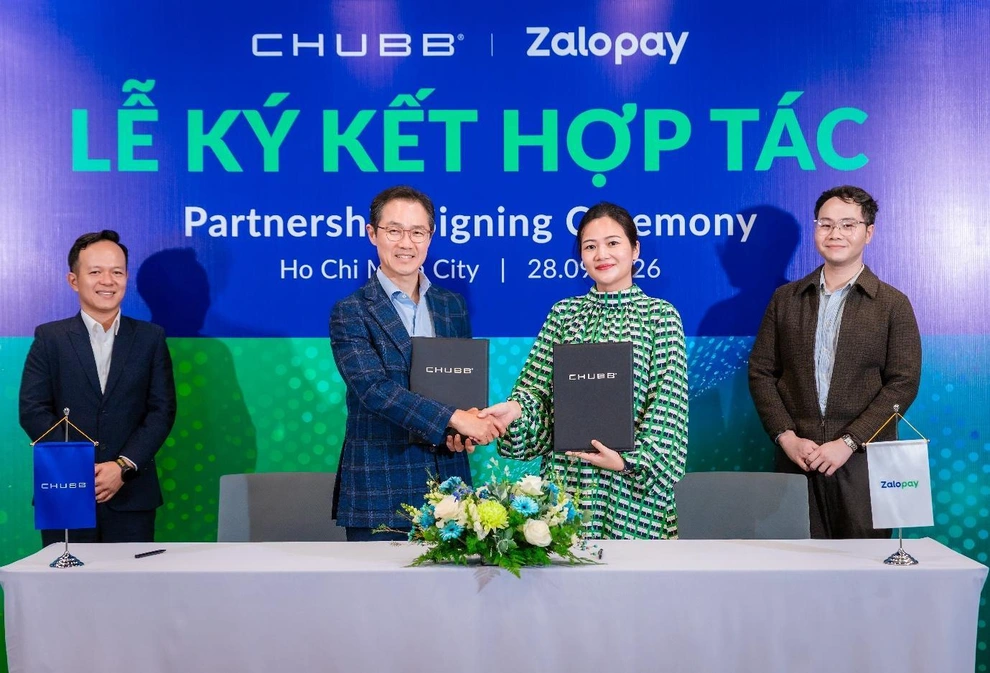
Việc Zalopay tích hợp sản phẩm bảo hiểm tử kỳ tái tục hàng năm của Chubb Life Việt Nam ngay trên ứng dụng, dưới tên gọi Nhà Mình An, là một bước tiến cho xu hướng bảo hiểm qua ứng dụng và phân phối bảo hiểm di động, khi người dùng có thể chủ động mua lớp bảo vệ tài chính trong cùng hệ sinh thái thanh toán số mà họ sử dụng mỗi ngày. Đây không chỉ là tin hợp tác mang tính kỹ thuật, mà thể hiện một quan điểm rõ ràng: ví điện tử sẽ không dừng ở chức năng chuyển tiền, thanh toán hóa đơn, mà trở thành nơi người dùng quản lý cả rủi ro trong cuộc sống. Khi Zalopay bảo hiểm hóa trải nghiệm của mình, họ đi theo con đường siêu ứng dụng đã thành hình ở nhiều thị trường, nhưng được nội địa hóa cho thói quen tiêu dùng số tại Việt Nam. Điều này hợp lý, bởi nhu cầu bảo vệ tài chính đã lớn, còn kênh phân phối bảo hiểm số thì vẫn đang tìm cách đến gần người dùng hơn.
Nhà Mình An: bảo hiểm tử kỳ được thiết kế cho hành vi người dùng số
Nhà Mình An bảo hiểm là sản phẩm tử kỳ tái tục hàng năm được Chubb Life bảo hiểm số hóa và đem lên nền tảng Zalopay như một gói bảo vệ đơn giản, dễ hiểu. Cốt lõi của tử kỳ là bảo vệ trước rủi ro tử vong, chi trả 100% mệnh giá bảo hiểm nếu xảy ra sự kiện bảo hiểm, với số tiền bảo hiểm lên đến 1 tỷ đồng tùy lựa chọn. Mức phí khởi điểm từ 13.000 đồng/tháng, cùng lựa chọn đóng theo tháng hoặc năm, khiến sản phẩm dễ phù hợp với ngân sách của nhiều gia đình trẻ. Về mặt thiết kế, đây là gói bảo hiểm tối giản, cắt bỏ yếu tố đầu tư hay tích lũy, tập trung vào rủi ro sinh mạng – đúng tinh thần "lớp bảo vệ đầu tiên" cho những người đang nuôi con nhỏ, chăm sóc cha mẹ, hoặc có người phụ thuộc vào thu nhập của mình. Quan trọng hơn, toàn bộ hành trình, từ tìm hiểu đến tham gia, đều diễn ra ngay trên ứng dụng thanh toán Zalopay vốn đã quen thuộc, không yêu cầu người dùng chuyển sang nền tảng khác.
Zalopay bảo hiểm: chiến lược siêu ứng dụng hay nước đi tất yếu?
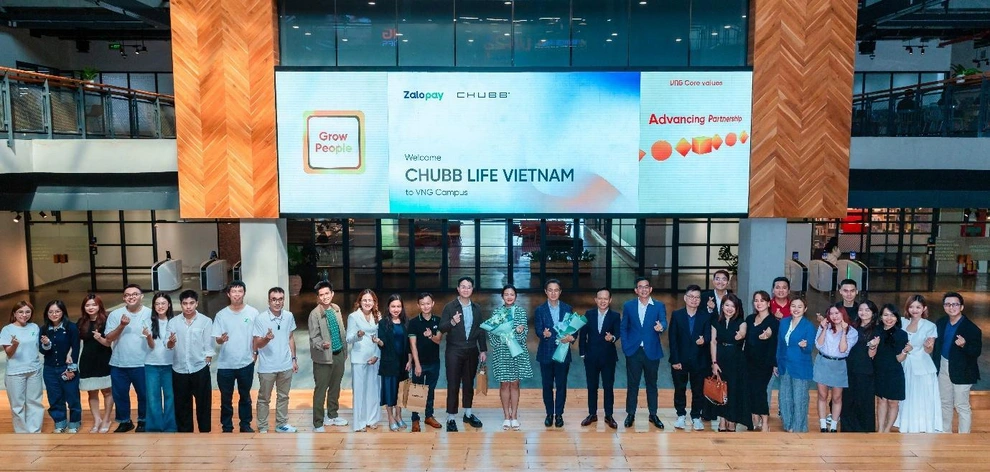
Việc Zalopay phân phối bảo hiểm qua ứng dụng không phải là "thử nghiệm bên lề", mà là một bước đi mang logic kinh doanh rõ ràng. Người dùng đã quen làm hầu hết hoạt động tài chính cơ bản trên kênh số: thanh toán, chuyển tiền, tiết kiệm. Nếu không mở rộng sang bảo hiểm và các dịch vụ tài chính khác, ví điện tử sẽ bị mắc kẹt ở tầng giao dịch thuần túy, dễ bị cạnh tranh về phí và khuyến mại. Khi tích hợp Chubb Life bảo hiểm số, Zalopay thêm một mảnh ghép giá trị cao vào hệ sinh thái, tăng lý do để người dùng gắn bó lâu dài. Ngược lại, Chubb Life Việt Nam giải được bài toán kênh: tiếp cận tệp khách hàng trẻ, quen công nghệ, thông qua "điểm chạm" họ mở ra hàng ngày. Ở góc độ chiến lược, đây là nước đi tất yếu: nếu ví điện tử muốn tiến hóa thành siêu ứng dụng, họ phải chạm đến những nhu cầu sâu hơn là thanh toán – như bảo vệ sức khỏe tài chính của người dùng.
Tác động đến người dùng: bảo hiểm di động giúp giảm rào cản tâm lý
Điểm mạnh lớn nhất của bảo hiểm qua ứng dụng là phá vỡ hình ảnh bảo hiểm gắn với giấy tờ dày, cuộc hẹn dài với tư vấn viên, và nhiều thuật ngữ gây ngại. Với Nhà Mình An trên Zalopay, người dùng có thể đọc quyền lợi, chọn mức bảo hiểm, xem phí, thanh toán và quản lý hợp đồng ngay trên một giao diện quen thuộc, từng bước theo nhịp sử dụng hàng ngày. Theo lãnh đạo Chubb Life Việt Nam, giải pháp bảo vệ tài chính cần "đơn giản, thiết thực và dễ tiếp cận", và hợp tác với Zalopay nhằm kết hợp chuyên môn bảo hiểm với sự thuận tiện của nền tảng số. Về phía ứng dụng, CEO Zalopay khẳng định họ muốn người dùng không chỉ giao dịch mà còn "chủ động chăm lo cho những điều quan trọng trong cuộc sống" – bảo hiểm là một mảnh ghép tự nhiên cho mục tiêu đó. Khi sự an tâm có thể được mua bằng vài thao tác chạm, rào cản tâm lý với bảo hiểm có cơ hội giảm đáng kể.
Kết luận: khi bảo hiểm số trở thành một phần của thói quen thanh toán
Hợp tác giữa Chubb Life Việt Nam và Zalopay quanh sản phẩm Nhà Mình An cho thấy bảo hiểm số chỉ thực sự phát huy ý nghĩa xã hội khi nó đi vào đúng dòng chảy hành vi của người dùng. Thay vì đòi hỏi một nền tảng mới, một kênh mới, bảo hiểm được "gắn" vào ví điện tử – nơi người dùng đã tin tưởng để xử lý tiền bạc mỗi ngày. Về dài hạn, nếu các gói như Nhà Mình An bảo hiểm được sử dụng rộng rãi, chúng có thể trở thành "mặc định" của người trẻ: khi bắt đầu đi làm, lập gia đình, họ không chỉ mở tài khoản, tải ví điện tử, mà còn bật lên một lớp bảo vệ tử kỳ cơ bản cho người phụ thuộc. Đây là tương lai đáng kỳ vọng của phân phối bảo hiểm di động: không ồn ào, không phức tạp, nhưng hiện diện thường xuyên trong những thao tác quen thuộc trên màn hình smartphone. Và nó đặt ra một chuẩn mới cho các ví điện tử khác: hoặc tham gia cuộc chơi bảo hiểm số, hoặc chấp nhận bị bỏ lại trong cuộc đua siêu ứng dụng tài chính.