
Khủng hoảng cung cấp NAND là gì và vì sao nó đáng sợ đến vậy?
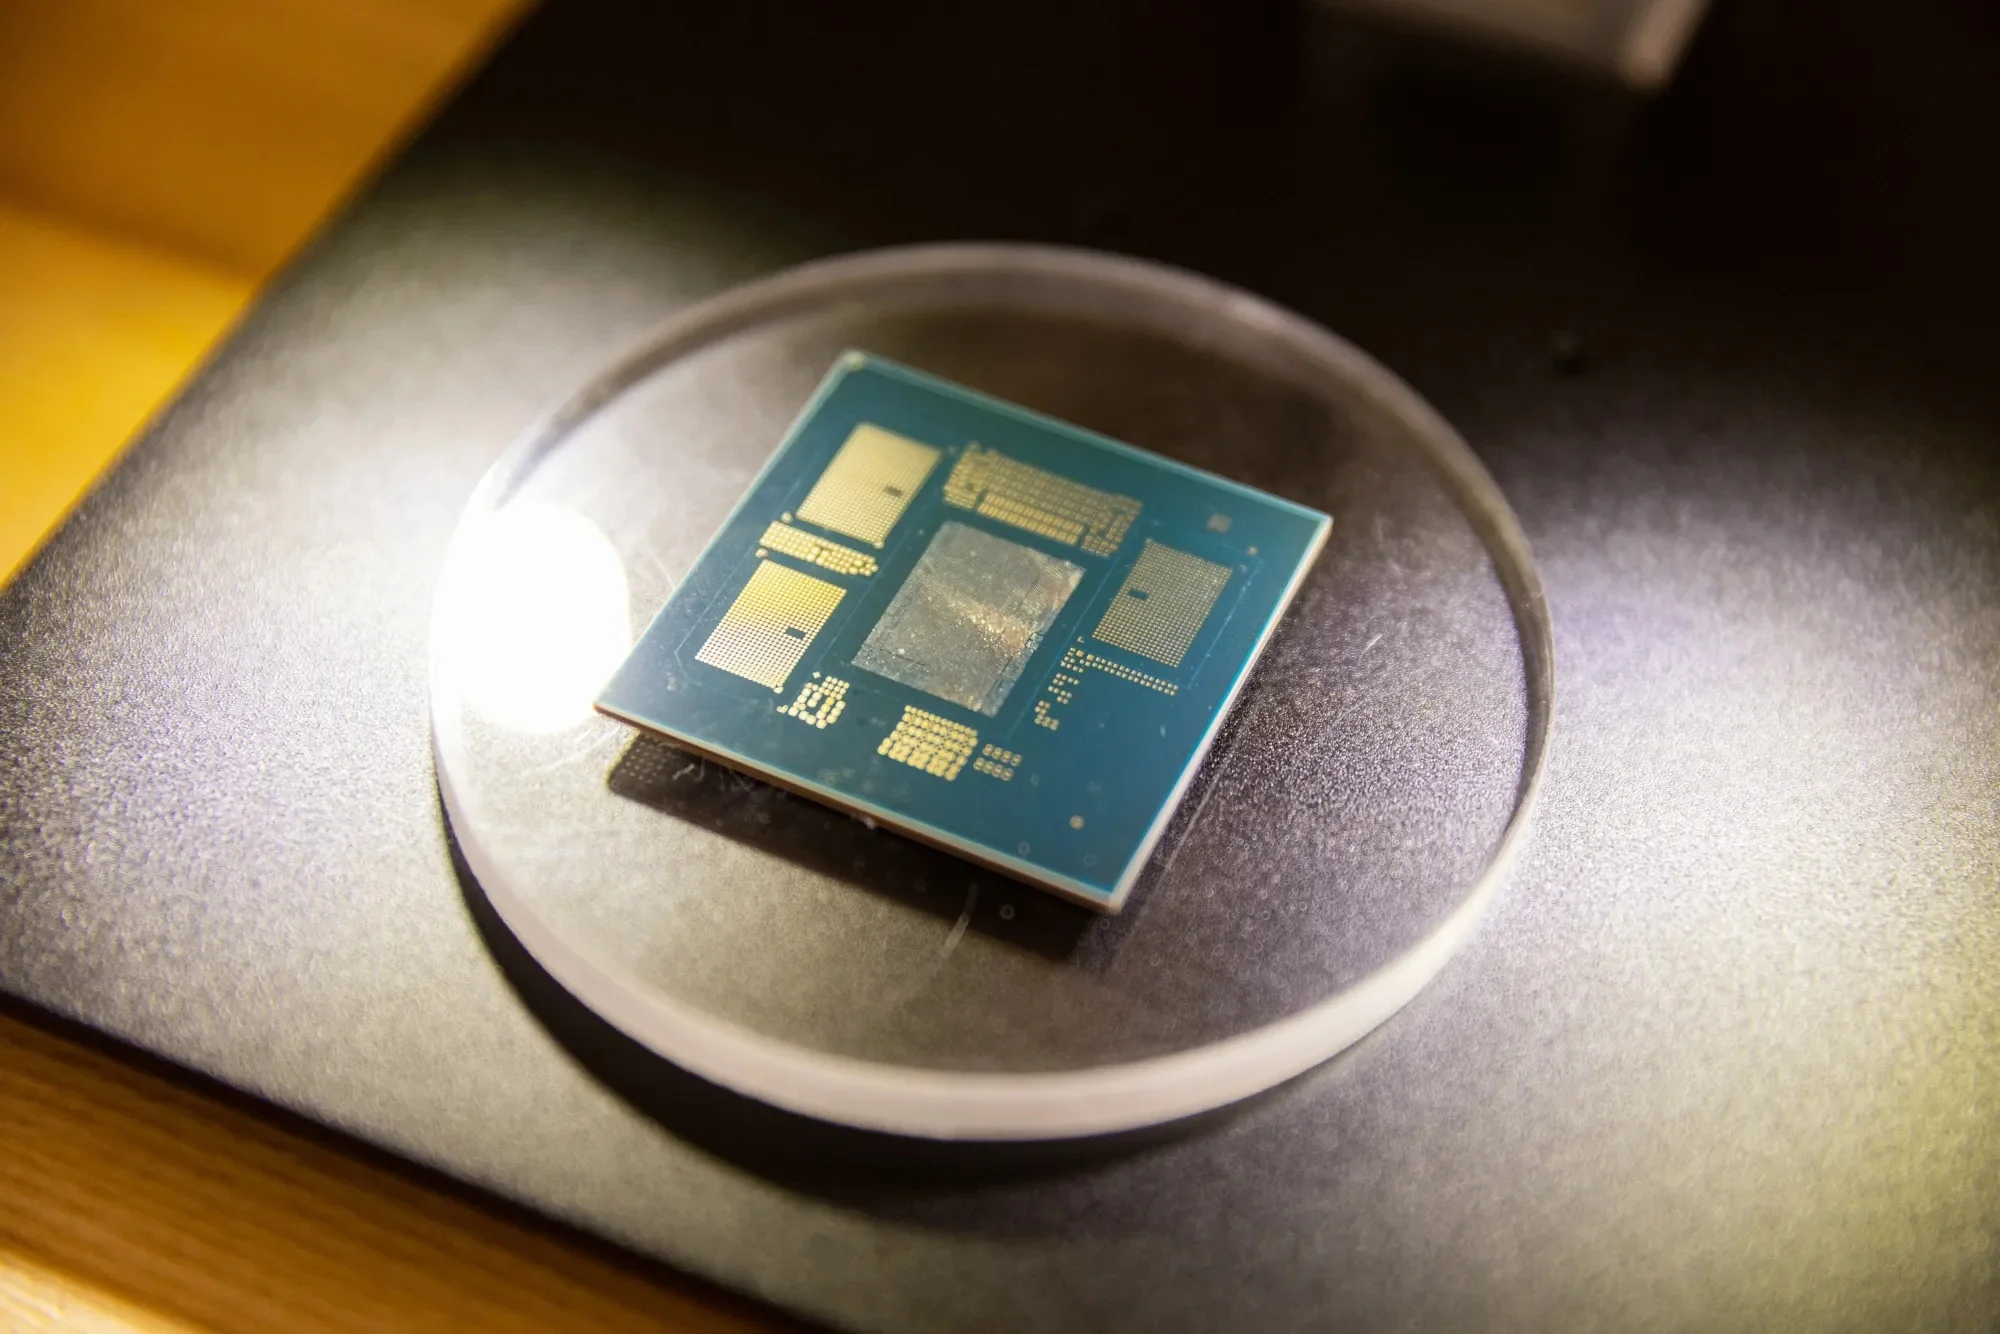
Khủng hoảng cung cấp NAND là tình trạng nhu cầu chip nhớ NAND, đặc biệt phục vụ các ứng dụng AI và lưu trữ dữ liệu, tăng nhanh hơn nhiều so với tốc độ mở rộng nhà máy và công suất sản xuất wafer, khiến thị trường rơi vào thiếu hụt kéo dài, giá lưu trữ bị đẩy lên cao và doanh nghiệp buộc phải ký các hợp đồng dài hạn để giành trước nguồn cung trong nhiều năm.
Tâm điểm của câu chuyện hiện nằm ở Phison. CEO Pua Khein Seng đã đánh giá lại toàn bộ cán cân cung – cầu NAND sau khi trao đổi với đội ngũ lãnh đạo cấp cao, và đi đến kết luận rằng phải mất khoảng 4 năm thì các khoản đầu tư mới mới bắt đầu chuyển hóa thành năng lực sản xuất NAND ở quy mô lớn. Tuy nhiên, CEO Jiancheng Pan lại thẳng thắn cảnh báo bức tranh đen hơn: tình trạng thiếu chip nhớ sẽ "rất nghiêm trọng" trong nửa cuối 2026 và có thể khó giải quyết trong 10 năm tới do nhu cầu AI vượt xa khả năng sản xuất. Khi ngay cả lãnh đạo ngành cũng nâng gấp đôi thời gian dự báo trước đó, đây không còn là một chu kỳ thiếu hàng ngắn hạn mà là cú sốc cấu trúc.
Bản chất khủng hoảng cung cấp NAND nằm ở chỗ năng lực sản xuất hiện tại không thể đuổi kịp nhu cầu thị trường nếu không có một bước nhảy rất lớn về công suất fab mới. Chi phí đầu tư cao, thời gian hoàn vốn dài khiến nhiều bên chần chừ, trong khi dữ liệu AI lại tăng theo cấp số nhân. Một bên tăng theo trăm lần, bên kia chỉ dám tăng thêm khoảng một nửa công suất bằng cách xây thêm nhà máy. Khoảng cách đó đang mở rộng từng quý, biến trạng thái mất cân bằng thành “bình thường mới” của thị trường bộ nhớ.
Nhu cầu AI vượt trội và điểm nghẽn wafer: vì sao 4 năm chưa đủ?
Nếu xem NAND là bình xăng của kỷ nguyên AI, thì wafer silicon chính là mỏ dầu đang cạn dần. Điểm nghẽn nguồn cung trong ngành bán dẫn AI đã dịch chuyển từ HBM và đế nền sang chính wafer. Nhu cầu AI vượt trội không chỉ đè lên chip nhớ AI hay SSD, mà còn đẩy toàn bộ năng lực gia công wafer 300 mm tiến gần ngưỡng bão hòa. Chủ tịch GlobalWafers thừa nhận các dây chuyền wafer 12 inch cho tiến trình tiên tiến đang chạy gần 100% công suất, trong khi nguồn cung wafer dành cho AI, HPC và đóng gói tiên tiến ngày càng căng. Khi cả chuỗi đã kéo hết ga mà vẫn thiếu, lời hứa “4 năm bắt kịp cung – cầu” trở nên mong manh.
Nguyên nhân gốc rễ là nhu cầu AI tăng gấp nhiều lần so với nhịp tăng công suất. Tốc độ tạo dữ liệu AI đang tăng gấp trăm lần, trong khi các nhà sản xuất bộ nhớ chỉ có thể nâng công suất tối đa khoảng 50% thông qua việc xây thêm nhà máy. Trong bức tranh đó, mọi wafer “thêm được” đều ưu tiên cho chip nhớ AI và các nền tảng tính toán hiệu năng cao. Phison khẳng định với cấu trúc hiện tại, không thể để cung đáp ứng kịp cầu nếu không mở rộng mạnh mẽ năng lực sản xuất. Không bất ngờ khi công ty này cho biết 38% doanh thu của họ đã đến từ mảng liên quan AI và họ không có lý do gì để quay lại ưu tiên thị trường phổ thông trong ngắn hạn.
Điều trớ trêu là ngay cả khi các ông lớn dồn vốn vào wafer, không gian tăng công suất 300 mm lại rất hạn chế. Một báo cáo phân tích nhận định thị trường wafer 300 mm gần như không có thêm nhiều công suất mới, khiến giá đi lên và biến wafer thành điểm nghẽn chiến lược mà các hãng bán dẫn buộc phải đảm bảo trước. Nói đơn giản: dù ai cũng muốn mở rộng, chỗ trống trên dây chuyền là hữu hạn; AI vì thế giành ưu tiên, còn phần còn lại của thế giới bị đẩy xuống hàng chờ.
Cuộc đua hợp đồng LTA dài hạn: chuỗi cung ứng khóa chặt nguồn cung
Trong khủng hoảng cung cấp NAND và wafer shortage, vũ khí mới của các hãng bộ nhớ không còn là giảm giá, mà là kéo dài hợp đồng. Tình trạng khan hiếm khiến thời hạn hợp đồng cung ứng dài hạn (LTA), vốn thường chỉ 3–5 năm, đang bị kéo lên tới 10 năm. Thỏa thuận giữa Micron và GlobalWafers – đi kèm gói tài trợ để mở rộng năng lực sản xuất wafer 300 mm tại nhà máy Sherman – đã trở thành LTA 10 năm dài nhất trong lịch sử của nhà sản xuất wafer này. Thực chất, đây không chỉ là hợp đồng mua bán, mà là “vé giữ chỗ” dây chuyền trong cả thập kỷ tới.
Động thái đó đã kích hoạt hiệu ứng dây chuyền. Sau bước đi của Micron, các hãng bộ nhớ Hàn Quốc nhanh chóng tăng tỷ trọng các hợp đồng lock-in từ 5 năm trở lên với nhà sản xuất wafer, đồng thời gắn các thỏa thuận mới trực tiếp với kế hoạch mở rộng công suất. Bản chất giao dịch thay đổi rõ rệt: từ mua wafer theo lô sang đặt trước công suất của nhà cung cấp. Khi tỷ trọng LTA tăng, phần sản lượng nằm ngoài hợp đồng trở nên cực kỳ khan hiếm, và giá dĩ nhiên sẽ bị đẩy lên thêm. Trong bối cảnh đó, thời hạn hợp đồng trở thành công cụ để khóa nguồn cung, và chỉ những ai chấp nhận “trói mình” dài hạn mới có chỗ trên dây chuyền.
Không chỉ thời hạn, nội dung LTA cũng phức tạp hơn. Các điều khoản mới bắt đầu quy định wafer phải được sản xuất tại quốc gia hoặc nhà máy cụ thể, phản ánh yêu cầu tăng khả năng chống chịu đứt gãy chuỗi cung ứng và rủi ro địa chính trị. Điều này giúp bên mua an tâm hơn về nguồn gốc và độ an toàn, nhưng đồng thời làm giảm tính linh hoạt của toàn ngành. Khi mọi bên đều khóa chặt nhà cung cấp và địa điểm sản xuất, việc tái phân bổ công suất khi có biến động trở nên khó khăn, khiến khủng hoảng cung cấp NAND dễ kéo dài hơn thay vì được hấp thụ nhanh như trong những chu kỳ bán dẫn trước đây.
Người dùng và doanh nghiệp sẽ phải trả giá như thế nào?
Trong bối cảnh nhu cầu AI vượt trội, người dùng phổ thông và nhiều ngành công nghiệp đang dần bị đẩy ra ngoài biên của chuỗi cung ứng. CEO Phison cảnh báo rằng tình trạng thiếu hụt chip nhớ sẽ "rất nghiêm trọng" trong nửa cuối 2026, khiến nhiều lĩnh vực gia dụng khó tìm nguồn linh kiện với mức giá phù hợp. Ở phía lưu trữ, các nhà phân tích đã xác nhận đây là một cuộc khủng hoảng cung cấp NAND mang tính cấu trúc, chứ không phải cú sốc tạm thời. Khi các hãng ưu tiên khách hàng AI và doanh nghiệp trả giá cao hơn, phần còn lại của thị trường buộc phải chấp nhận chi phí lưu trữ dai dẳng ở mức cao.
Phison thậm chí thừa nhận họ phải chủ động quản lý tồn kho một cách chiến lược để bảo đảm đủ hàng cho tương lai. Điều đó đồng nghĩa với việc họ sẽ chọn lọc khách hàng, ưu tiên hợp đồng có biên lợi nhuận tốt hơn, thay vì bơm hàng ra thị trường đại trà. Người tiêu dùng được khuyến nghị quản lý tồn kho thiết bị lưu trữ của mình cẩn trọng, nếu không muốn phải trả giá cao cho chiếc SSD tiếp theo. Một lời cảnh báo khác là cấu trúc lợi nhuận bất thường đang hình thành: biên lợi nhuận gộp của nhà sản xuất bộ nhớ đã tăng vọt lên hơn 80%, điều mà chính CEO Phison đánh giá là không lành mạnh và có thể kìm hãm toàn ngành.
Hệ quả dài hạn có thể còn nặng nề hơn. Khi AI bước sang giai đoạn suy luận và ứng dụng thực tiễn, cuộc đua dần chuyển từ sức mạnh tính toán sang chi phí và hiệu quả. Nhưng nếu tầng hạ tầng bộ nhớ và wafer bị khóa trong mức giá cao kéo dài, lợi thế chi phí sẽ nghiêng hẳn về các tập đoàn đủ khả năng khóa hợp đồng LTA dài hạn. Doanh nghiệp nhỏ, startup AI, thậm chí cả nhà sản xuất thiết bị gia dụng sẽ bị hạn chế khả năng đổi mới vì mỗi gigabyte lưu trữ đều trở thành chi phí chiến lược, chứ không còn là một phần linh kiện rẻ tiền có thể mua bất cứ lúc nào.
Kết luận: Chuẩn bị cho một thập kỷ bộ nhớ khan hiếm, không phải cú sốc nhất thời
Nhìn tổng thể, các tín hiệu từ CEO Phison, nhà sản xuất wafer và chiến lược hợp đồng mới cho thấy khủng hoảng cung cấp NAND sẽ không tự biến mất trong vài quý. Ngay cả kịch bản lạc quan nhất – 4 năm để năng lực sản xuất NAND bắt kịp nhu cầu – vẫn diễn ra trong bối cảnh nhu cầu AI tăng nhanh hơn khả năng mở rộng wafer và chip nhớ AI, còn kịch bản thận trọng của Jiancheng Pan là thị trường sẽ mất cả thập kỷ để tìm lại trạng thái cân bằng mới.
Chuỗi cung ứng toàn cầu đang phản ứng bằng cách kéo dài hợp đồng LTA, đặt trước công suất, khóa chặt địa điểm sản xuất và ưu tiên khách hàng AI. Điều này giúp các hãng bộ nhớ và wafer đảm bảo doanh thu và giảm rủi ro, nhưng đồng thời “đóng băng” sự linh hoạt vốn từng giúp ngành bán dẫn hấp thụ các cú sốc. Chừng nào cung chưa đuổi kịp cầu trong nhiều năm, giá SSD và lưu trữ sẽ tiếp tục cao, và người mua phải sống chung với hiện thực đó.
Trong một thập kỷ tới, câu hỏi không còn là khi nào giá bộ nhớ rẻ trở lại, mà là ai đủ sức chịu được chi phí lưu trữ mới của kỷ nguyên AI. Doanh nghiệp khôn ngoan sẽ phải tái thiết kế chiến lược dữ liệu, tối ưu hạ tầng lưu trữ và cân nhắc kỹ khi lao vào các dự án AI tốn bộ nhớ. Còn với người dùng, thời của việc “chờ giá SSD rẻ rồi nâng cấp” có lẽ đã đi qua, ít nhất là trong một thời gian rất dài.