
Khi nợ công Mỹ 40 nghìn tỷ trở thành vấn đề của cả thế giới
Nợ công Mỹ 40 nghìn tỷ là tình trạng tổng nợ liên bang đã vượt xa khả năng xử lý thông thường của ngân sách, khiến chi phí lãi suất trở thành gánh nặng cơ cấu, buộc giới hoạch định chính sách phải chọn giữa những giải pháp đầy rủi ro như thắt lưng buộc bụng, đánh cược vào tăng trưởng, tuyên bố vỡ nợ hoặc dùng lạm phát để âm thầm bào mòn giá trị thực của nghĩa vụ nợ. Điểm đáng sợ không nằm ở con số nợ khổng lồ, mà ở chỗ nó đang “ăn dần” vào năng lực vận hành kinh tế. Chi phí lãi suất kỷ lục mỗi năm đã trở thành một trong những khoản chi ngân sách quan trọng, hút bớt nguồn lực khỏi giáo dục, hạ tầng, quốc phòng và an sinh xã hội. Khi lãi suất cao kéo dài, vòng xoáy nợ – lãi – thâm hụt bắt đầu tự khuếch đại, biến vấn đề tài khóa của Mỹ thành nguy cơ khủng hoảng tài chính Mỹ có sức lan tỏa toàn cầu.
Lạm phát như chiến lược ẩn để xử lý nợ: lời thú nhận trên Phòng Bầu Dục
Trong cuộc phỏng vấn ngày 28/09 tại Phòng Bầu Dục, khi được hỏi về phương án xử lý khối nợ công, Tổng thống Donald Trump nói thẳng: “Lạm phát, ở một mức độ nhất định, sẽ giúp thanh toán khối nợ đó rất nhanh chóng. Rất nhanh chóng”. Đây không phải câu nói lỡ miệng, mà là sự thừa nhận một chiến lược đã được các siêu cường nắm quyền in tiền hiểu rất rõ: trả nợ bằng cách làm suy giảm giá trị thực của nợ thông qua lạm phát cao hơn mục tiêu. Bản chất của lựa chọn này là nợ công được phát hành bằng đồng nội tệ với gốc và lãi cố định theo tiền danh nghĩa. Khi để lạm phát vượt mục tiêu, GDP danh nghĩa và nguồn thu thuế sẽ phình to nhờ giá cả tăng, trong khi sức mua thực tế của nợ gốc quá khứ bị bào mòn. Nhưng cái giá xã hội là rất lớn: lạm phát luôn bào mòn thu nhập và mức sống của cử tri, tức giới trung lưu vô tình trở thành "tấm chắn" cho chiến lược tài khóa.
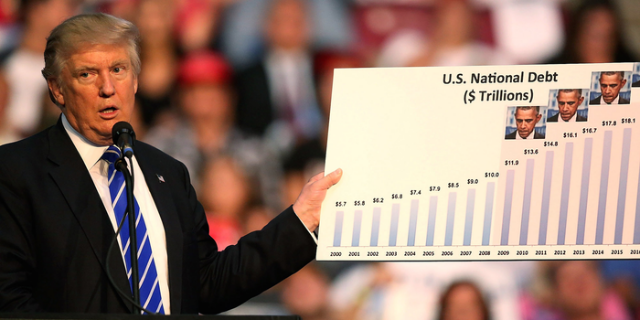
Chi phí lãi suất kỷ lục và vòng xoáy lãi suất trái phiếu Mỹ
Khi nợ phình to, câu chuyện không dừng ở số dư nợ, mà chuyển sang áp lực lên lợi suất trái phiếu và chi phí vốn của cả nền kinh tế. Với tổng nợ công tương đương khoảng 125% GDP và thâm hụt ngân sách thường niên ở mức rất lớn, mỗi đợt phát hành thêm trái phiếu là một phép thử niềm tin của nhà đầu tư. Nếu nhà đầu tư yêu cầu lợi suất cao hơn để nắm giữ trái phiếu Mỹ, chi phí vay mới của chính phủ sẽ tăng, tạo ra vòng lặp: nợ cao làm chi phí lãi tăng, chi phí lãi tăng khiến thâm hụt lớn hơn, thâm hụt lại buộc phải phát hành thêm nợ. Nền kinh tế tư nhân không đứng ngoài cuộc. Với doanh nghiệp, mặt bằng lợi suất cao kéo dài làm chi phí vốn tăng và gây sức ép lên định giá, trong khi chỉ một nhóm nhỏ doanh nghiệp đầu tư mạnh vào AI và tự động hóa mới hy vọng bù đắp bằng năng suất tăng trưởng. Định giá tài sản toàn cầu, từ cổ phiếu đến bất động sản, bị kéo căng giữa hai lực: chi phí vốn đắt đỏ hơn và niềm tin vào trái phiếu Mỹ không còn vô điều kiện.
Vỡ nợ, suy thoái tài chính và cú sốc đối với định giá tài sản toàn cầu
Khi Elon Musk cảnh báo Mỹ “1.000%” sẽ vỡ nợ nếu không có bước nhảy vọt về năng suất từ AI và robot, nhiều người cho rằng đó là sự phóng đại. Nhưng điều ông chạm tới lại là thực tế: tốc độ tích tụ nợ đang vượt khả năng xử lý của nền kinh tế, và rủi ro vỡ nợ – dù dưới hình thức nào – đã trở thành đề tài thảo luận nghiêm túc. Dù "vỡ nợ" của Mỹ không giống một doanh nghiệp mất khả năng thanh toán, mà nhiều khả năng là vỡ nợ ngầm thông qua lạm phát hoặc điều chỉnh luật chơi, hệ quả đối với thị trường vẫn cực kỳ nặng nề. Các chuyên gia quốc tế đánh giá mọi bước đi tiếp theo của Washington sẽ ảnh hưởng mạnh đến dòng vốn đầu tư, thị trường trái phiếu và tỷ giá trên toàn cầu. Khủng hoảng tài chính Mỹ, nếu xảy ra, không chỉ khiến USD biến động mà còn buộc nhà đầu tư tái định nghĩa "tài sản an toàn". Định giá tài sản toàn cầu sẽ bị định hình lại, từ việc các quỹ phải tính lại rủi ro trái phiếu Mỹ cho đến sự dịch chuyển sang vàng, tiền tệ khác hoặc tài sản thực.
Kết luận: Thời kỳ nợ rẻ đã hết, thế giới phải chuẩn bị cho một Mỹ nhiều rủi ro hơn
Nợ công Mỹ 40 nghìn tỷ không chỉ là số liệu báo cáo, mà là dấu mốc cho thấy thời kỳ nợ rẻ, lãi suất thấp đã kết thúc. Khi chi phí lãi suất kỷ lục trở thành cấu phần cố định của ngân sách, Washington buộc phải xoay xở giữa những lựa chọn đều có mặt trái: thắt lưng buộc bụng dễ đẩy kinh tế vào suy giảm, tăng trưởng đủ mạnh gần như là ảo tưởng, vỡ nợ công khai phá hủy uy tín, còn trả nợ bằng lạm phát thì âm thầm đánh thuế vào mọi người giữ USD. Trong bối cảnh đó, giới đầu tư và người dân không thể tiếp tục nhìn Mỹ như một pháo đài tài chính bất khả xâm phạm. Các cơ quan chức năng Mỹ đang triển khai nhiều định hướng chiến lược đan xen, từ thúc đẩy tăng trưởng nội địa đến tối ưu hóa cấu trúc kỳ hạn nợ và quản lý linh hoạt các công cụ tài chính. Nhưng cho dù lựa chọn nào được ưu tiên, một điều rõ ràng: rủi ro tài khóa Mỹ đã trở thành biến số trung tâm trong mọi bài toán về lãi suất, tỷ giá và định giá tài sản toàn cầu – và thế giới phải bắt đầu sống chung với nó.