
Hiện đại hóa ngân hàng Việt Nam là gì và vì sao lại gắn với SME?
Hiện đại hóa ngân hàng Việt Nam là quá trình nâng cấp Ngân hàng Nhà nước và toàn bộ hệ thống tổ chức tín dụng dựa trên quản trị tiên tiến, dữ liệu số và công nghệ mới, đồng thời cải cách chính sách tiền tệ, ngoại hối và hạ tầng thanh toán nhằm kiểm soát lạm phát, ổn định kinh tế vĩ mô và mở rộng tín dụng doanh nghiệp nhỏ vừa, nhất là cải thiện tiếp cận vốn SME một cách thuận lợi, minh bạch và bền vững.
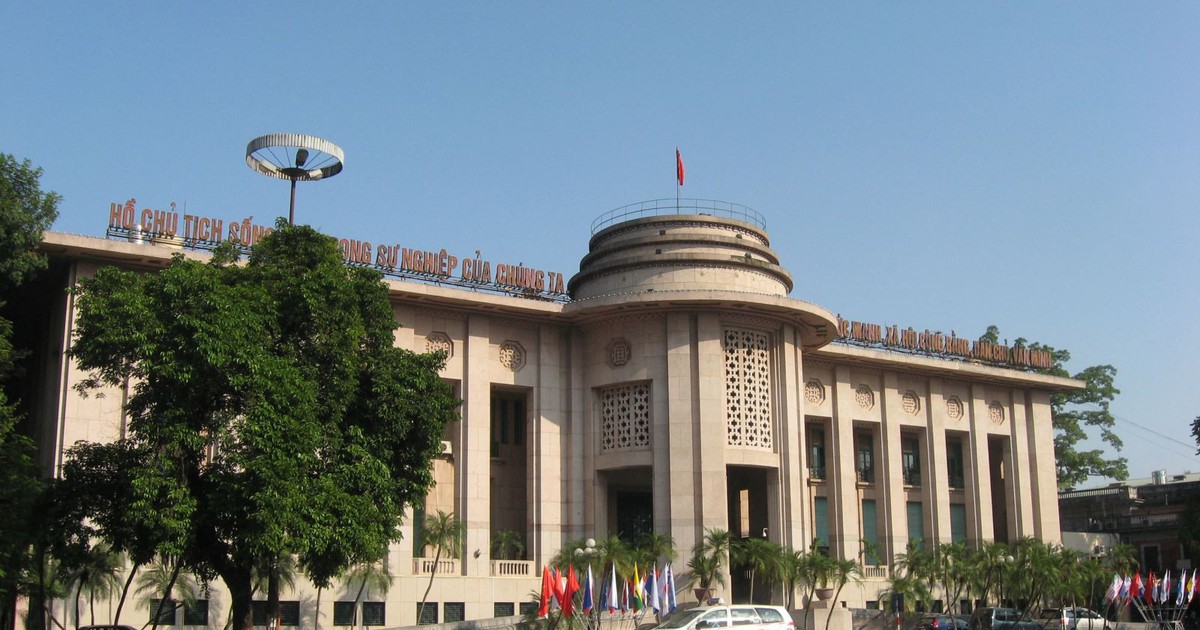
Kế hoạch cải cách hệ thống tài chính mới được phê duyệt đặt mục tiêu đến năm 2030 xây dựng Ngân hàng Nhà nước thành ngân hàng trung ương hiện đại, hoạt động hiệu lực, hiệu quả, dựa trên nền tảng quản trị tiên tiến và dữ liệu số. Đồng thời, hệ thống tổ chức tín dụng phải hoạt động lành mạnh, công khai, minh bạch, tiệm cận chuẩn mực quốc tế. Đây không chỉ là chuyện kỹ thuật; đó là nỗ lực tái thiết “đường huyết” của nền kinh tế. Nếu làm đúng, doanh nghiệp nhỏ và vừa – nhóm thường khát vốn nhất – sẽ là người hưởng lợi trực tiếp từ dòng tín dụng rẻ hơn, nhanh hơn và bớt lệ thuộc tài sản thế chấp.
Mục tiêu lớn: ngân hàng hiện đại và tăng trưởng hai con số, SME ở đâu trong bức tranh?
Đề án hiện đại hóa ngân hàng Việt Nam không giấu tham vọng: đến năm 2030, Ngân hàng Nhà nước phải đủ năng lực hoạch định, điều hành chính sách dựa trên dữ liệu, cảnh báo sớm, kiểm soát lạm phát, giữ ổn định kinh tế vĩ mô và góp phần đạt mục tiêu tăng trưởng “2 con số”. Đây là tuyên bố chính sách hiếm khi nói thẳng về mức tăng trưởng mong muốn ở tầm này, cho thấy kỳ vọng rất cao đặt lên vai hệ thống ngân hàng.
Tuy nhiên, câu hỏi quan trọng là: doanh nghiệp nhỏ và vừa có thực sự được đưa vào trung tâm, hay lại bị bỏ quên sau những khẩu hiệu đẹp? Đề án nêu rõ đến năm 2030, doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa, phải được tiếp cận nguồn vốn thuận lợi, kịp thời và phù hợp với nhu cầu phát triển, đặc thù ngành nghề và quy mô. Việc dành hẳn một trong bốn nhóm nhiệm vụ cho tăng cường khả năng tiếp cận vốn SME là tín hiệu tích cực. Nhưng từ văn bản đến thực tế luôn là khoảng cách, và khoảng cách này sẽ quyết định thành bại của toàn bộ kế hoạch.
Xử lý tổ chức tín dụng yếu kém: điều kiện tiên quyết để mở khóa tín dụng doanh nghiệp nhỏ vừa
Không thể nói đến mở rộng tín dụng doanh nghiệp nhỏ vừa mà bỏ qua “mảng tối” là các tổ chức tín dụng yếu kém. Đề án đặt mục tiêu đến năm 2030 phải xây dựng, phê duyệt và triển khai các phương án cơ cấu lại hoặc xử lý tổ chức tín dụng yếu kém theo quy định pháp luật, với yêu cầu không để xảy ra đổ vỡ và mất an toàn ngoài tầm kiểm soát của Nhà nước. Điều này áp dụng cho ngân hàng, tổ chức tín dụng phi ngân hàng và cả quỹ tín dụng nhân dân.
Sự thẳng tay với các định chế yếu không chỉ nhằm “dọn dẹp” hệ thống; đó là điều kiện tiên quyết để tín dụng SME được cấp trên nền tảng an toàn hơn. Khi ngân hàng bị kẹt nợ xấu, vốn tự có mỏng, họ sẽ ưu tiên khách hàng lớn, ít rủi ro, thay vì dàn trải cho hàng triệu SME. Việc triển khai đồng bộ các giải pháp xử lý quỹ tín dụng nhân dân yếu kém theo đề án cơ cấu lại giai đoạn 2026–2030, định hướng đến năm 2045, là bước quan trọng để khôi phục niềm tin và kênh vốn tại khu vực nông thôn – nơi doanh nghiệp nhỏ và siêu nhỏ chiếm tỷ trọng lớn.
Từ tài sản bảo đảm sang dòng tiền: chuyển dịch tư duy tín dụng cho SME
Điểm tiến bộ nhất của kế hoạch hiện đại hóa ngân hàng Việt Nam nằm ở cách tiếp cận tín dụng doanh nghiệp nhỏ vừa. Thay vì phụ thuộc chủ yếu vào tài sản bảo đảm – rào cản lớn nhất của SME – ngành ngân hàng được yêu cầu hoàn thiện cơ chế tín dụng và bao thanh toán, khuyến khích cho vay dựa trên phương án kinh doanh, chuỗi giá trị, chuỗi cung ứng, dữ liệu thanh toán và dòng tiền. Đây là chuyển dịch tư duy từ “cho vay vì thế chấp” sang “cho vay vì mô hình kinh doanh”, phù hợp với xu thế tài chính hiện đại.
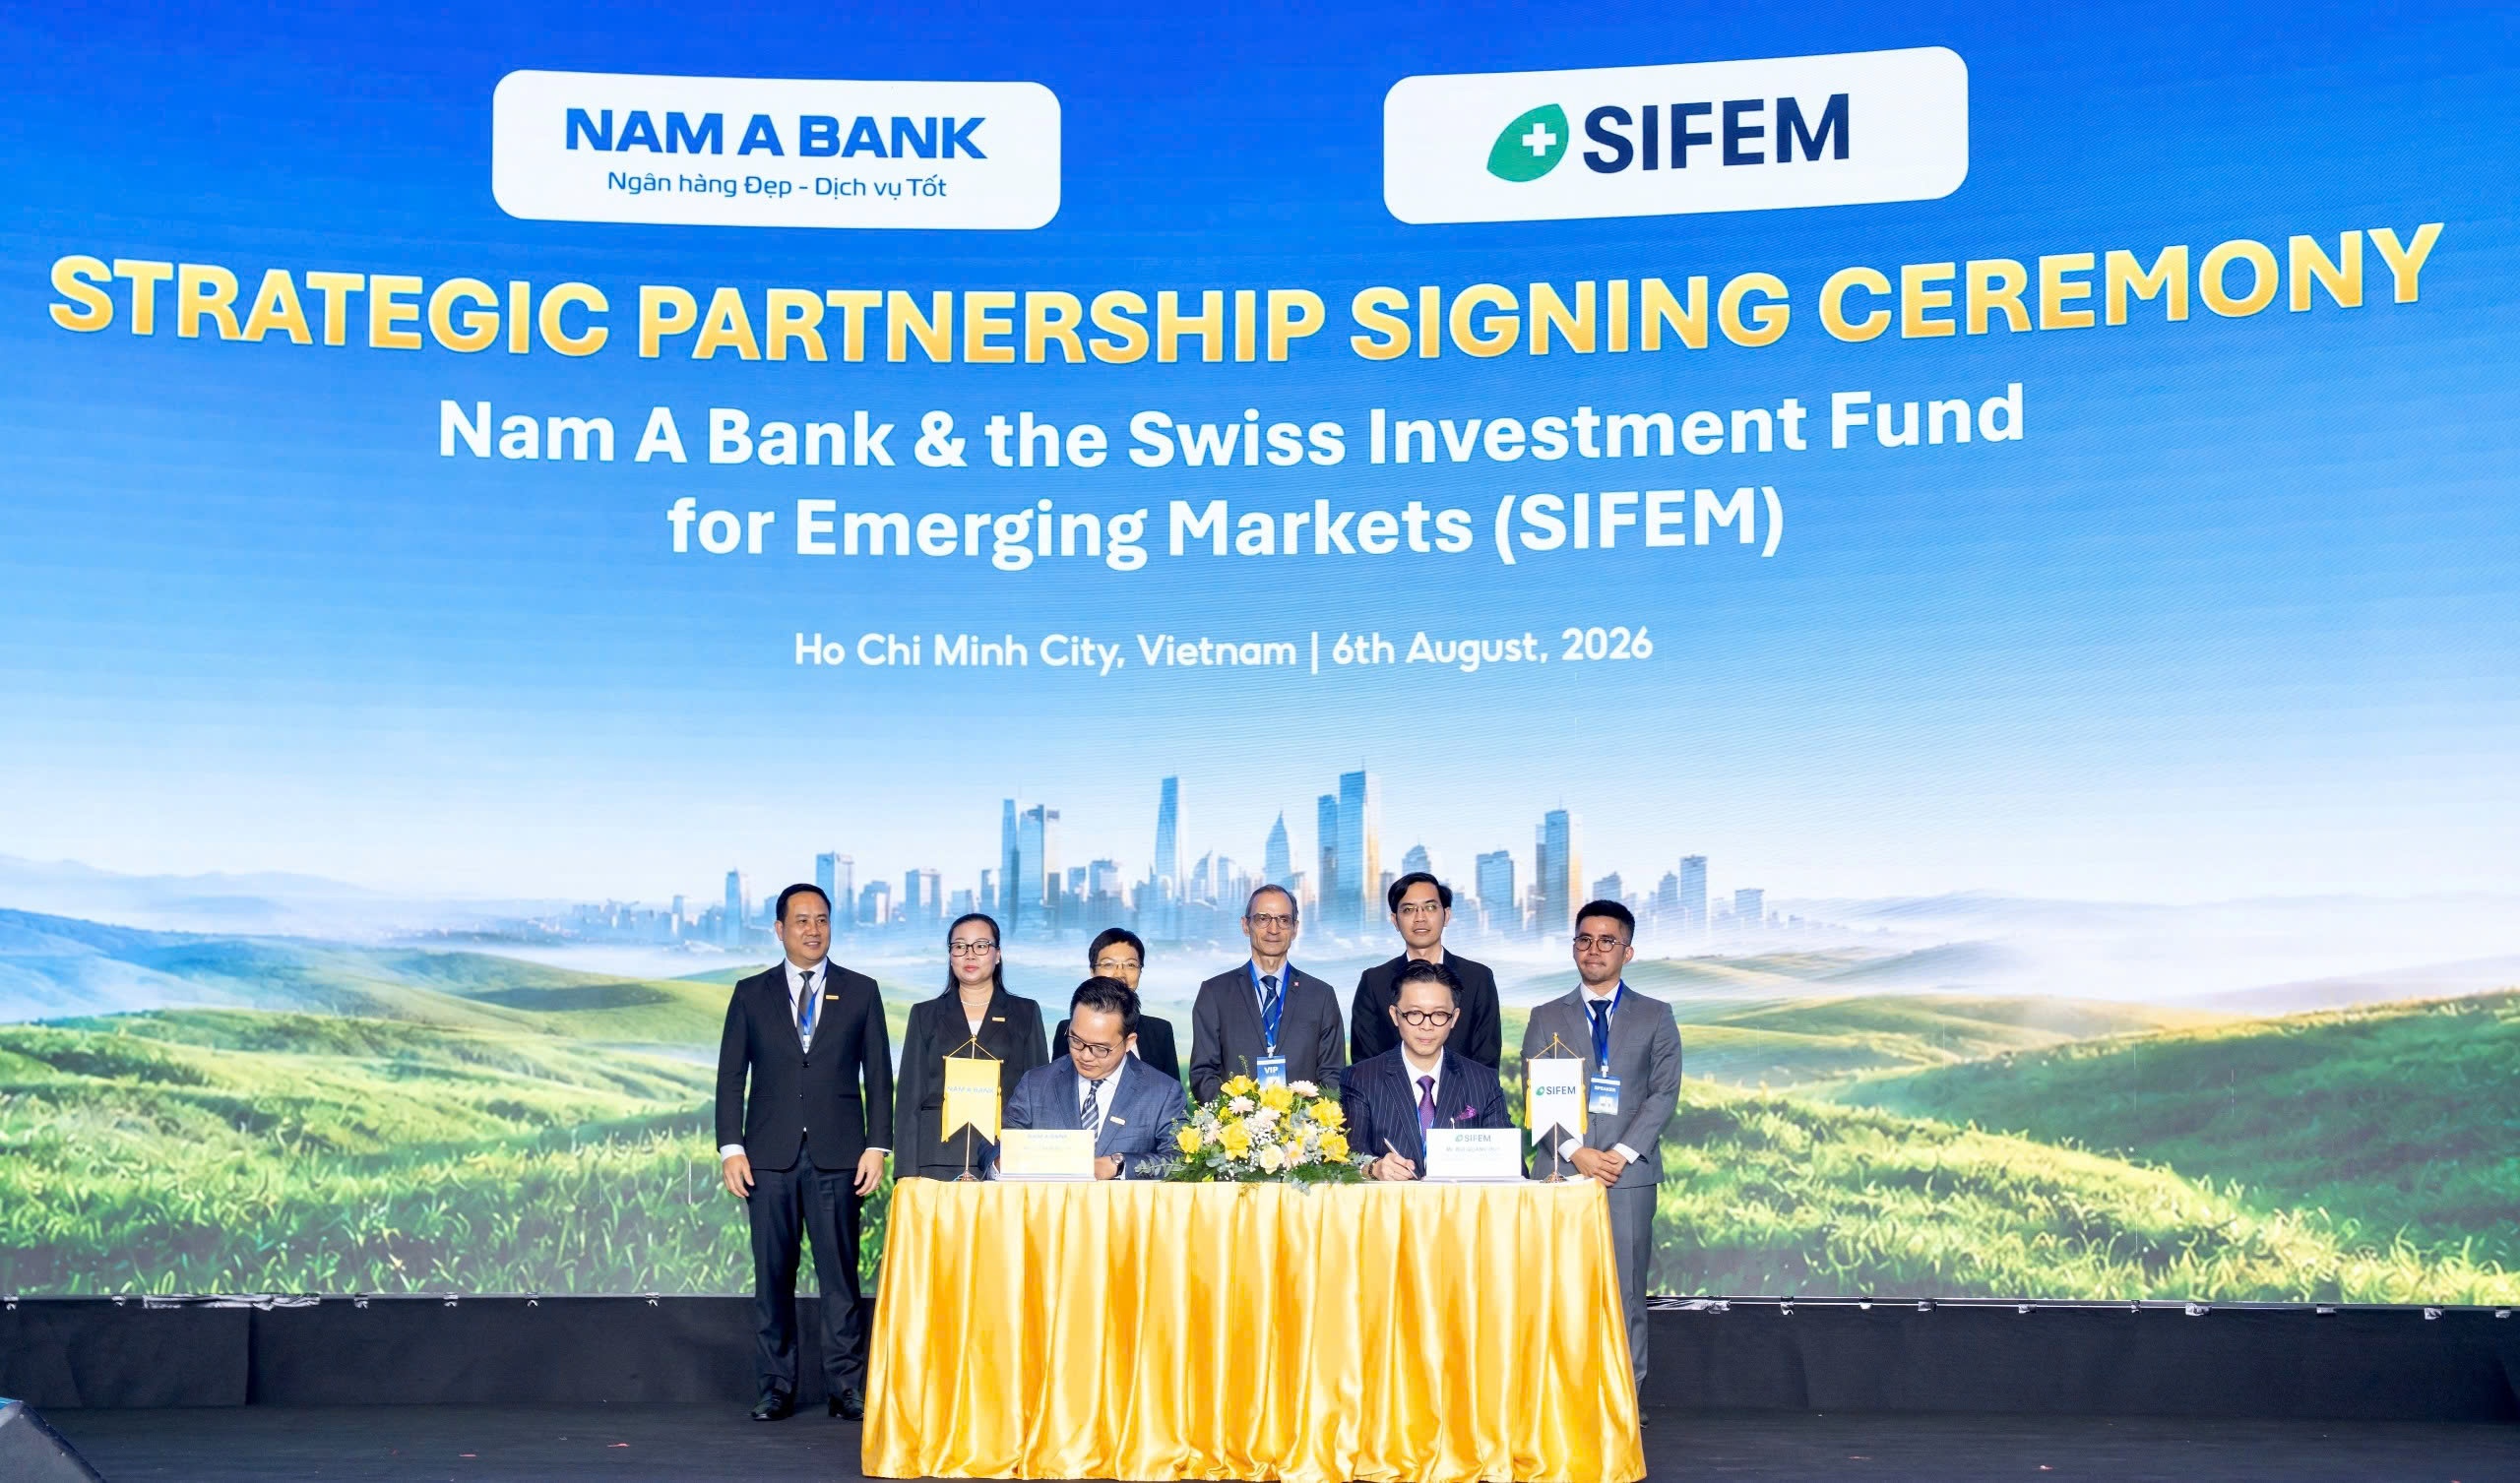
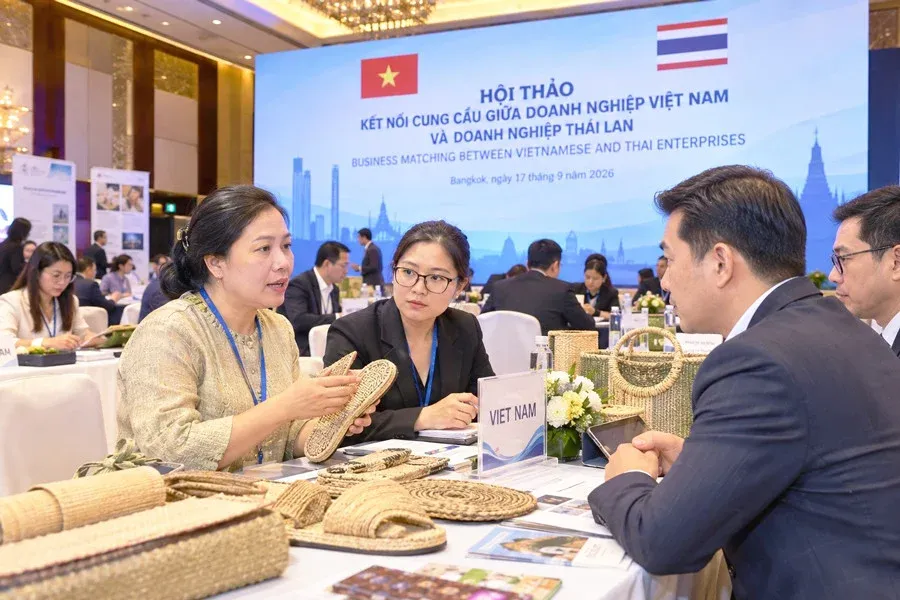
Theo kế hoạch, chương trình kết nối ngân hàng – doanh nghiệp sẽ tiếp tục được triển khai với nhiều hình thức để tháo gỡ vướng mắc trong tiếp cận vốn. Nếu các ngân hàng triển khai nghiêm túc, SME có thể kỳ vọng vào quy trình nhanh hơn, sản phẩm tín dụng đa dạng hơn, gắn với dòng tiền thực thay vì sổ đỏ. Tuy nhiên, để tránh tình trạng “chính sách trên giấy”, SME cũng phải sẵn sàng minh bạch dữ liệu, chuẩn hóa báo cáo tài chính và tham gia chuỗi giá trị có truy xuất rõ ràng. Cơ hội có thật, nhưng doanh nghiệp phải nâng chuẩn chơi cùng cuộc chơi mới.
Hiện đại hóa thanh toán số: nền tảng mới cho tiếp cận vốn SME
Một trụ cột khác của cải cách hệ thống tài chính là hiện đại hóa hạ tầng thanh toán và điều hành chính sách tiền tệ, ngoại hối. Đề án nêu rõ sẽ đổi mới khuôn khổ chính sách tiền tệ theo hướng tập trung kiểm soát lạm phát, ổn định giá trị đồng tiền, tăng tính độc lập của Ngân hàng Nhà nước và chuyển dần từ điều hành theo khối lượng sang theo giá, sử dụng công cụ gián tiếp. Song song, hệ thống thanh toán điện tử liên ngân hàng, hệ thống chuyển mạch tài chính và bù trừ điện tử sẽ được phát triển theo hướng chuyên nghiệp, hiện đại.
Giai đoạn 2026–2027, hệ sinh thái thanh toán số sẽ được hoàn thiện, tăng kết nối với thuế, hải quan, y tế, giáo dục, giao thông, an sinh xã hội, dịch vụ công và thương mại điện tử. Việc ứng dụng dữ liệu lớn, trí tuệ nhân tạo, điện toán đám mây, API mở và mở rộng kết nối thanh toán bán lẻ xuyên biên giới qua mã QR tạo ra dấu vết số phong phú về hành vi thanh toán, doanh thu, dòng tiền của doanh nghiệp. Nếu được khai thác đúng, đây chính là “hồ sơ tín dụng sống” cho SME – giúp ngân hàng đánh giá rủi ro chuẩn hơn, giảm chi phí thẩm định và tăng khả năng chấp nhận cho vay không hoặc ít tài sản bảo đảm. Nhưng lợi ích này chỉ đến khi khung pháp lý bảo vệ dữ liệu và chia sẻ dữ liệu mở được thiết kế cẩn trọng, tránh biến SME thành đối tượng chịu thêm rủi ro.
Kết luận: cơ hội vàng cho SME, nhưng cần kỷ luật cải cách
Đề án hiện đại hóa ngân hàng Việt Nam đến năm 2030 với bốn nhóm nhiệm vụ – từ nhiệm vụ chung, hiện đại hóa hệ thống, xử lý tổ chức tín dụng yếu kém đến tăng cường tiếp cận vốn cho doanh nghiệp nhỏ và vừa – tạo ra khung cải cách hiếm thấy về độ toàn diện. Nếu triển khai đúng, SME sẽ được hưởng lợi từ một hệ thống tín dụng minh bạch hơn, hạ tầng thanh toán số hiện đại và cơ chế cho vay dựa trên dòng tiền.
Tuy vậy, mọi kế hoạch đều chỉ là giấy nếu ba điều không xảy ra: xử lý thực chất các tổ chức yếu kém, nâng kỷ luật quản trị trong ngân hàng và buộc doanh nghiệp, kể cả SME, đi theo chuẩn minh bạch. Cơ hội tiếp cận vốn SME đang ở mức tốt nhất trong nhiều năm, nhưng cơ hội đó gắn chặt với kỷ luật cải cách. Ngân hàng phải chấp nhận thay đổi mô hình rủi ro; cơ quan quản lý phải bảo vệ an toàn hệ thống mà không bóp nghẹt đổi mới; còn SME phải “lớn lên” về năng lực tài chính và số hóa. Chỉ khi cả ba bên cùng chuyển động, hiện đại hóa ngân hàng mới trở thành cú hích thực sự cho tăng trưởng doanh nghiệp nhỏ và vừa.