
Dòng vốn AI phình to trước khi lợi ích được chứng minh
Vốn AI là nguồn tài trợ dành cho chip, máy chủ, trung tâm dữ liệu, điện toán đám mây và phát triển mô hình trí tuệ nhân tạo; khi dòng vốn này tăng nhanh hơn doanh thu mà công nghệ tạo ra, bên cho vay có thể gánh rủi ro thay cho doanh nghiệp. Đây là lý do cuộc đua đầu tư AI giờ không chỉ là câu chuyện tăng trưởng của công nghệ, mà còn là phép thử đối với ngân hàng Phố Wall và các nhà tài trợ.
Các kế hoạch tài trợ quy mô lớn cho thấy nhu cầu vốn đang leo thang đúng lúc thị trường bắt đầu phân hóa. SpaceX công bố thỏa thuận thuê chip và máy chủ AI trị giá khoảng 40 tỷ USD; Meta dự kiến huy động tối đa 95 tỷ USD vốn cổ phần, còn Anthropic nộp hồ sơ IPO với mục tiêu huy động tới 100 tỷ USD. Những con số này không đồng nghĩa toàn bộ vốn đã được huy động hay giải ngân, nhưng cho thấy quy mô cam kết mà thị trường đang cân nhắc.
Sức ép không chỉ đến từ việc xây thêm năng lực tính toán. Nếu chi tiêu cho hạ tầng AI tiếp tục vượt xa lợi ích tài chính mà khách hàng doanh nghiệp nhận được, nhà đầu tư có thể xem xét lại định giá công nghệ, lợi nhuận kỳ vọng và nhu cầu dịch vụ AI. Khoảng cách ấy khiến ngân hàng cần nhìn xa hơn sức nóng của các thương vụ.
Ngân hàng đang tài trợ cho cả tài sản lẫn kỳ vọng
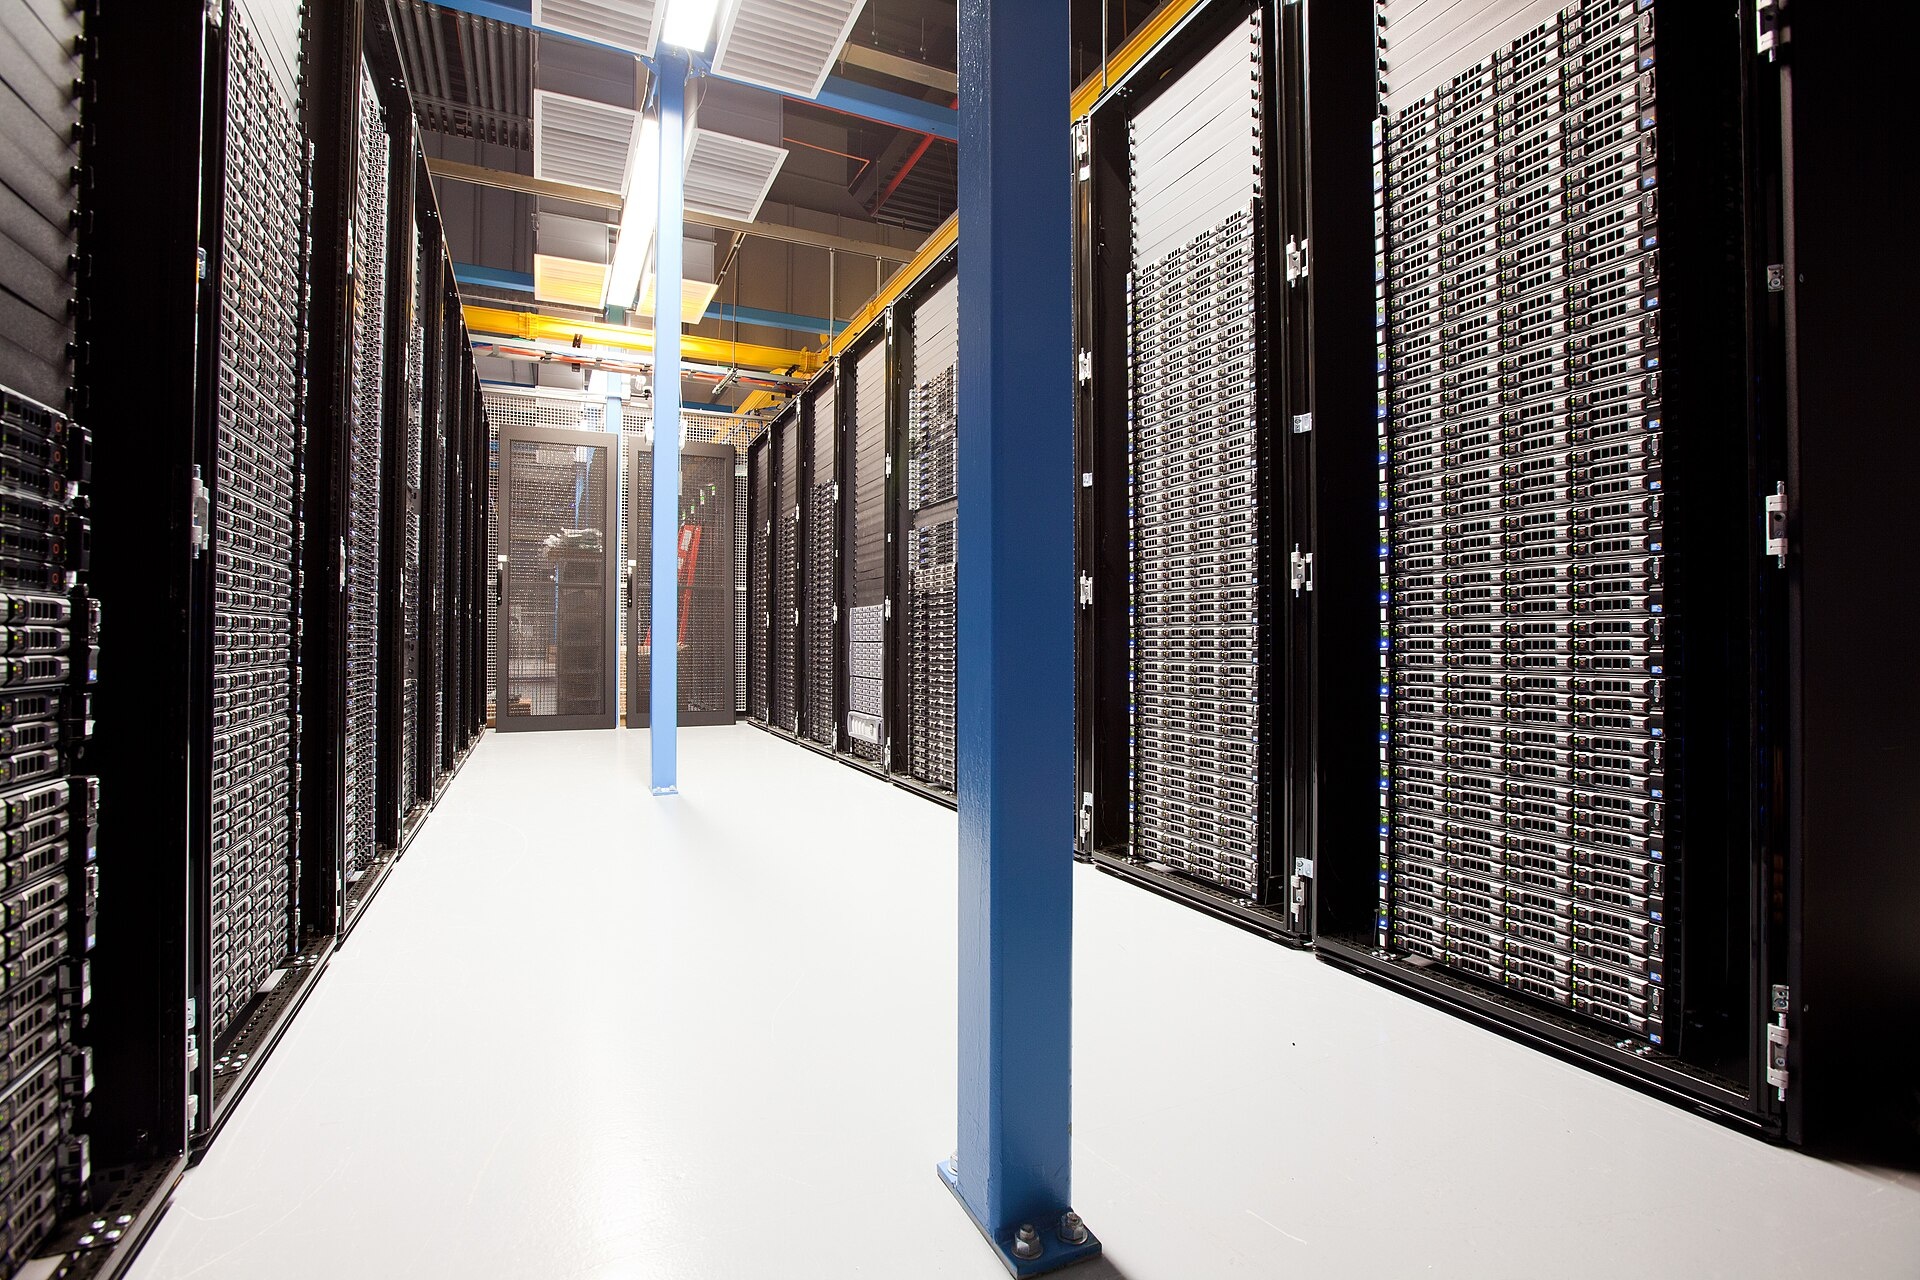
Mô hình thuê chip giúp doanh nghiệp tiếp cận máy móc mà không phải tự bỏ toàn bộ vốn mua sắm ban đầu. Trong thương vụ được công bố, một đơn vị liên kết với Apollo Global Management dự kiến mua thiết bị rồi cho SpaceX thuê lại. Cách làm này chuyển một phần gánh nặng đầu tư sang bên cho thuê và các nhà tài trợ, nhưng không xóa rủi ro: khoản thu hồi vốn vẫn phụ thuộc vào khả năng khai thác thiết bị và thanh toán của khách thuê.
Chi phí vay dự kiến trong giao dịch thuê chip của SpaceX ở mức lãi suất khoảng 7,75–8,3%, cao hơn lợi suất khoảng 6% của chỉ số trái phiếu doanh nghiệp xếp hạng BBB được dùng làm tham chiếu. Đây là mức dự kiến, chưa phải điều khoản cuối cùng. Khoảng chênh lệch cho thấy bên cho vay đòi mức sinh lời cao hơn để bù rủi ro thu hồi vốn, biến động công nghệ và giá trị tài sản về sau.
Với ngân hàng Phố Wall, điểm đáng ngại không phải một thương vụ đơn lẻ có lãi suất cao, mà là việc nhiều khoản tài trợ cùng dựa vào giả định nhu cầu AI sẽ tiếp tục tăng. Nếu các khoản vay, cho thuê và cam kết vốn tập trung vào cùng loại tài sản hoặc một nhóm khách hàng, tổn thất có thể lan rộng khi kỳ vọng thị trường đảo chiều.
Ba dấu hiệu rủi ro cần theo dõi
- Giá trị tài sản bảo đảm: chip AI có thể mất giá nhanh khi thế hệ công nghệ mới xuất hiện. Thiết bị còn hữu dụng không đồng nghĩa giá trị thanh lý đủ để bù khoản vay.
- Khả năng trả nợ của khách hàng: dòng tiền từ dịch vụ AI và triển vọng kinh doanh của bên thuê quyết định liệu họ có thể duy trì tiền thuê, nhất là khi nhu cầu hoặc doanh thu không đạt kỳ vọng.
- Mức độ tập trung và tốc độ giao dịch: nhiều thương vụ tương tự triển khai trong thời gian ngắn có thể khiến rủi ro tích tụ trong danh mục tín dụng, thay vì được phân tán.
Cảnh báo về rủi ro tập trung đáng được chú ý ngay cả khi bên vay là doanh nghiệp công nghệ lớn. Moody’s đánh giá Broadcom là một trong những doanh nghiệp công nghệ lớn mạnh nhất, nhưng vẫn cảnh báo rủi ro sẽ tăng nếu nhiều giao dịch tương tự được triển khai trong thời gian ngắn để đáp ứng nhu cầu vốn khổng lồ của các doanh nghiệp AI. Quy mô tên tuổi không thay thế được việc kiểm tra dòng tiền và tài sản bảo đảm.
Lợi nhuận AI chưa lan rộng, ngân hàng không nên mặc định nhu cầu
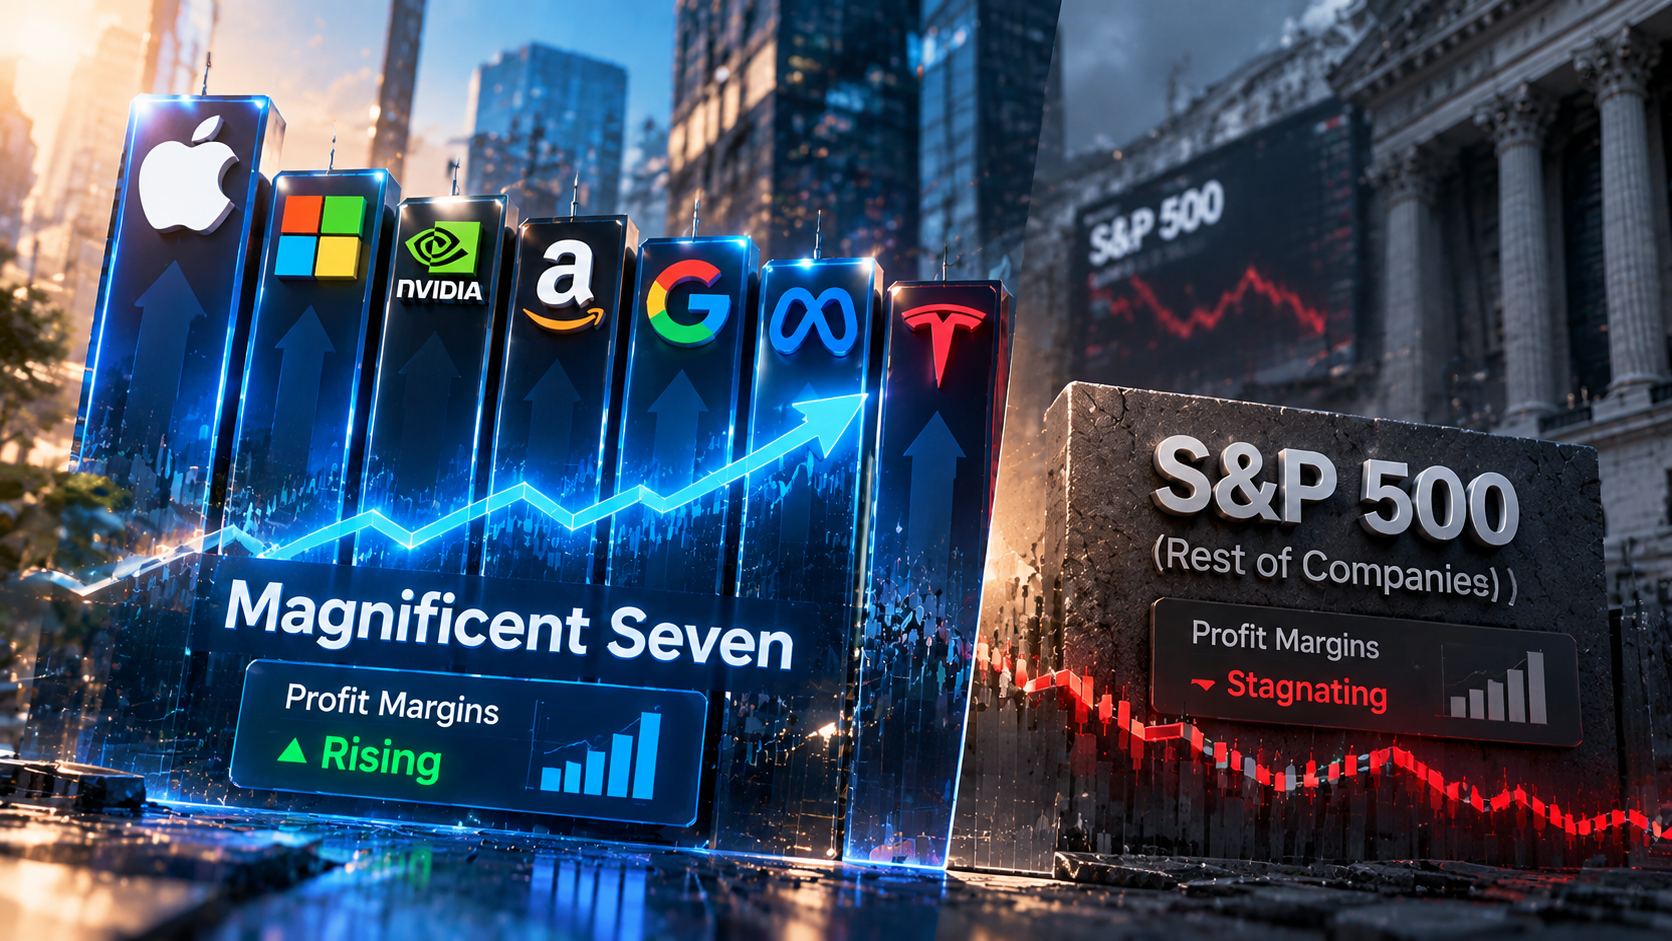
Một rủi ro khác nằm ở phía người mua dịch vụ. Phân tích của Apollo cho thấy doanh thu trên mỗi nhân viên và biên lợi nhuận tăng ở nhóm Bảy công ty vĩ đại, trong khi các chỉ số tương tự nhìn chung ổn định ở 493 doanh nghiệp còn lại trong S&P 500. Phân tích cũng chưa tìm thấy bằng chứng rõ ràng về sự gia tốc năng suất có thể quy cho AI.
Điều đó không chứng minh AI không tạo giá trị: lợi ích có thể đến chậm hoặc bị che bởi chi phí tích hợp, phần mềm, năng lượng và giám sát của con người. Nhưng với bên cấp vốn, chênh lệch giữa đầu tư hạ tầng và hiệu quả tài chính của khách hàng là tín hiệu không thể bỏ qua. Nếu doanh nghiệp chưa biến công cụ AI thành tiết kiệm chi phí hay doanh thu bền vững, nhu cầu thuê năng lực tính toán có thể yếu đi trước khi các khoản tài trợ được hoàn trả.
Kết luận: ngân hàng Phố Wall không cần đứng ngoài cuộc đua AI, nhưng phải định giá vốn theo rủi ro thực tế, không theo hào quang công nghệ. Kiểm tra khả năng trả nợ, giá trị tài sản khi công nghệ lỗi thời và mức độ tập trung trong danh mục sẽ quan trọng hơn những dự báo tăng trưởng lạc quan. Khi lợi ích kinh tế chưa lan rộng, thận trọng với vốn AI là điều kiện để cơ hội không biến thành rủi ro tài chính.