
Phát hành trái phiếu metro: kênh vốn mới cho cuộc chơi đường sắt đô thị
Phát hành trái phiếu metro là việc chính quyền đô thị và doanh nghiệp sử dụng trái phiếu đô thị hoặc trái phiếu dự án để huy động nguồn vốn trung và dài hạn nhằm tài trợ cho xây dựng, vận hành và mở rộng các tuyến đường sắt đô thị, đường sắt nhẹ và hạ tầng liên quan, thay thế dần phụ thuộc vào ngân sách nhà nước và tín dụng ngân hàng truyền thống, qua đó tạo thêm kênh tài chính dự án đường sắt có khả năng thu hút nguồn vốn xây dựng hạ tầng từ cả nhà đầu tư trong nước lẫn quốc tế. Hoạt động này không chỉ là kỹ thuật tài chính thuần túy, mà là bước chuyển chính trị – kinh tế cho thấy các đô thị lớn muốn tự chịu trách nhiệm với những công trình hàng chục, hàng trăm năm tuổi.
Tại TP.HCM, sự kiện tham vấn về phát hành trái phiếu đô thị và trái phiếu dự án được tổ chức nhằm triển khai quy định của Luật Phát triển đô thị và Nghị quyết số 39/2026 của HĐND thành phố. Mục tiêu được nêu rõ là hoàn thiện cơ chế pháp lý để trình HĐND TP xem xét, phê duyệt quy định phát hành trái phiếu ngay tại VIFC-HCMC, với dòng vốn ưu tiên dành cho phát triển đô thị, đường sắt đô thị (metro), hạ tầng cảng và logistics, năng lượng. Đây là tín hiệu rõ ràng: chính quyền thành phố không muốn đứng ngoài cuộc đua phát hành trái phiếu metro, mà quyết tâm trở thành một “nhà phát hành” cạnh tranh trực tiếp với khối doanh nghiệp bất động sản trong cuộc săn vốn dài hạn.
TP.HCM bước vào sân chơi trái phiếu: tham vọng vốn xây dựng hạ tầng dài hạn
Điểm đáng chú ý trong kế hoạch phát hành trái phiếu metro của TP.HCM là cách thành phố chủ động thiết kế cấu trúc sản phẩm để hút dòng vốn trung và dài hạn thay vì chấp nhận vai trò bị động chờ ngân sách trung ương phân bổ. Tại cuộc tham vấn, các đại biểu tập trung vào năm vấn đề then chốt: cơ sở pháp lý và phân cấp, cấu trúc phát hành, quản trị rủi ro, hạ tầng đăng ký – thanh toán và minh bạch thông tin gắn với xu hướng trái phiếu xanh. Đó không chỉ là các mục tiêu kỹ thuật, mà là nỗ lực tạo niềm tin cho nhà đầu tư rằng trái phiếu đô thị không phải là một phiên bản kém an toàn của nợ công, mà là sản phẩm có quản trị rủi ro bài bản.
Phát biểu tại sự kiện, đại diện cơ quan điều hành VIFC-HCMC nhấn mạnh mục tiêu “tạo kênh huy động vốn mới cho thành phố, kết nối nhu cầu vốn hạ tầng – phát triển đô thị khổng lồ với dòng vốn trung và dài hạn trong nước, quốc tế”, đồng thời giảm áp lực lên ngân sách và tín dụng ngân hàng. Theo báo cáo tại cuộc họp, việc sớm ban hành nghị quyết sẽ giúp TP.HCM chủ động thu hút nguồn vốn phục vụ các dự án siêu hạ tầng trong giai đoạn tới. Nói cách khác, thành phố muốn trở thành một “tay chơi tài chính” đúng nghĩa trong thị trường phát hành trái phiếu metro, chứ không chỉ là bên đặt hàng thi công.
Masterise và thương vụ 7.000 tỷ đồng: thông điệp về sức nóng của trái phiếu dự án
Trong khi TP.HCM xây dựng khung pháp lý cho trái phiếu đô thị, khối doanh nghiệp bất động sản đã đi trước một bước trên thị trường trái phiếu dự án, nhất là các dự án gắn với không gian đô thị mới và hạ tầng đường sắt. CTCP Dịch vụ Cao ốc Masterise Lumiere Office vừa chào bán thành công lô trái phiếu riêng lẻ MLOL12601 với tổng giá trị 7.000 tỷ đồng, nhằm góp vốn thực hiện một dự án tại Quảng Ninh. Lô trái phiếu này có kỳ hạn 48 tháng, lãi suất phát hành 10,6%/năm, phát hành ngày 10/9/2026 và đáo hạn ngày 10/9/2030. Đó là một thông điệp mạnh mẽ gửi tới thị trường: dù khung pháp lý trái phiếu doanh nghiệp còn nhiều tranh luận, nhà đầu tư vẫn sẵn sàng chi tiền cho các dự án lớn nếu tin vào câu chuyện phát triển đô thị gắn với giao thông hiện đại.
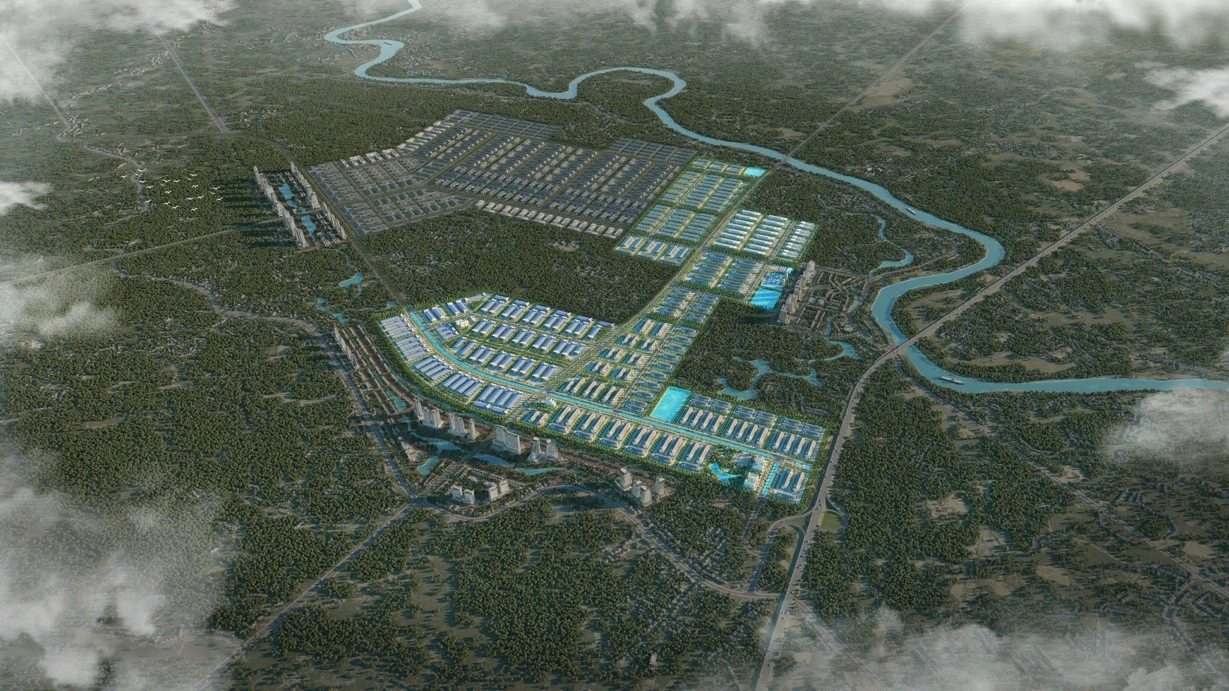
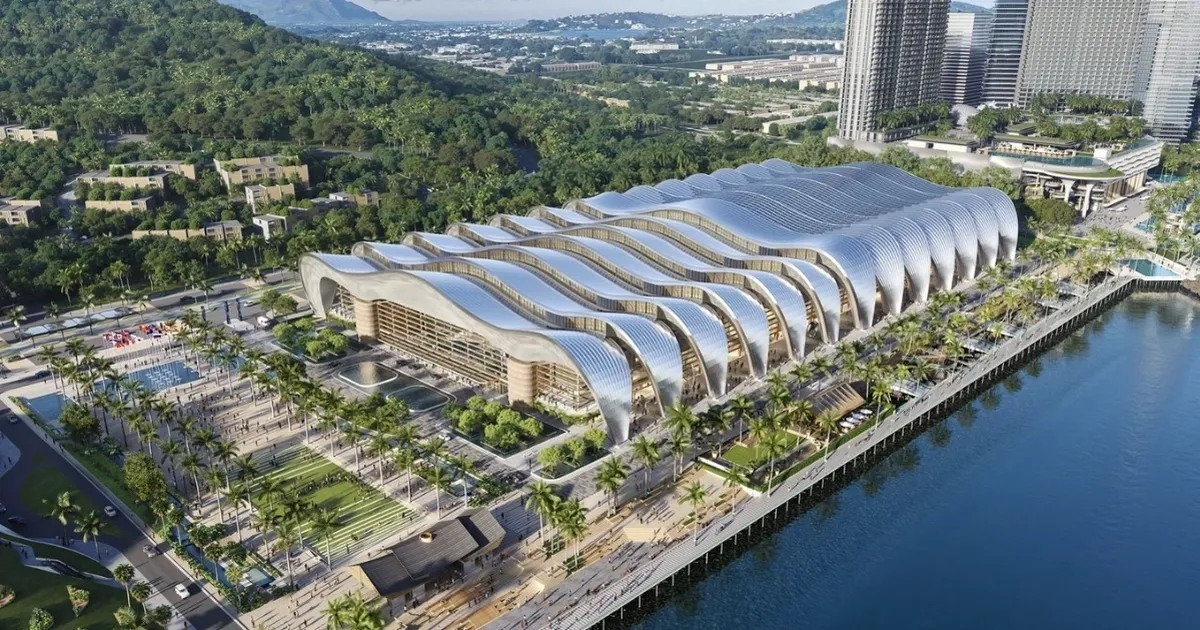
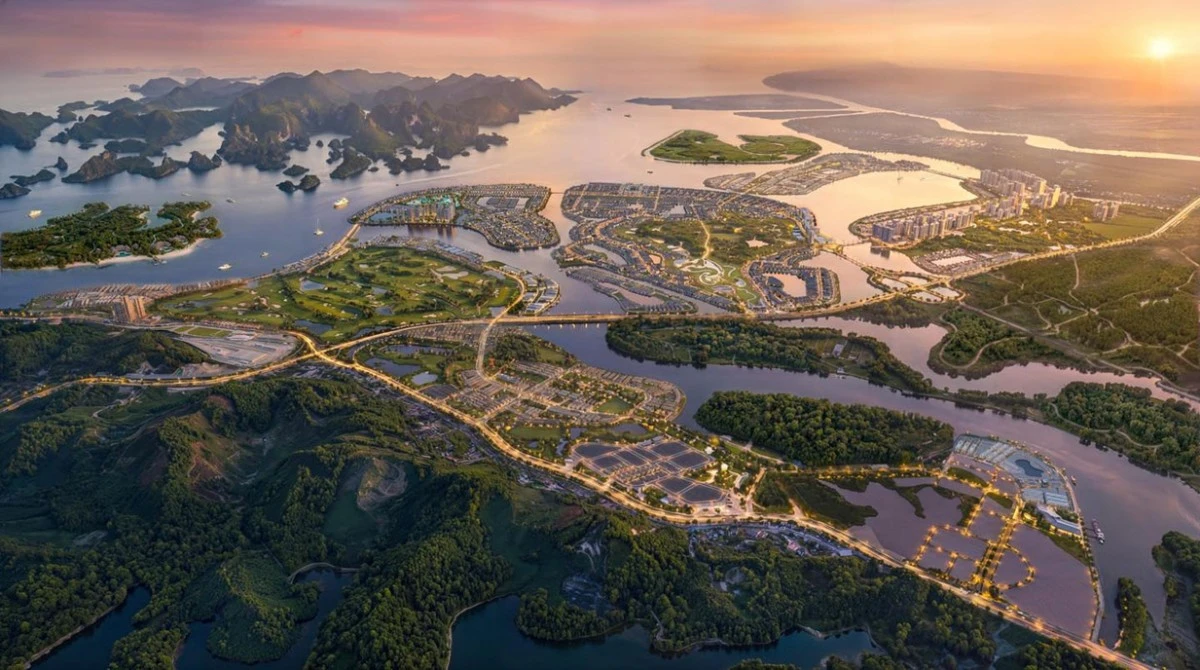
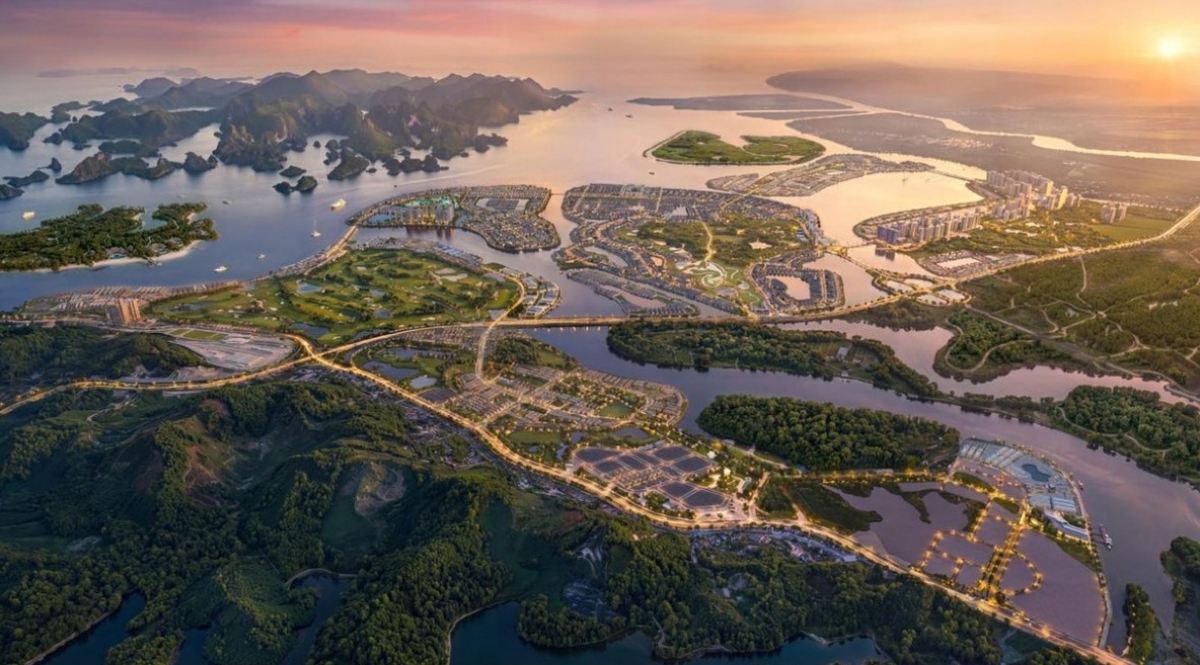
Theo báo cáo xếp hạng tín nhiệm do Saigon Ratings công bố, toàn bộ số tiền huy động từ lô MLOL12601 được Masterise Lumiere Office dùng để đầu tư thông qua hình thức hợp tác kinh doanh với CTCP Phát triển Bất động sản Hưng Long. Hưng Long dùng khoản vốn này để thanh toán tiền nhận chuyển nhượng một phần dự án khu đô thị phức hợp Hạ Long Xanh tại Quảng Ninh từ liên danh Tập đoàn Vingroup và CTCP Vinhomes. Song song, Công ty TNHH Đầu tư Kinh doanh và Phát triển Thành Quang cũng huy động thành công lô trái phiếu TQDL12601 trị giá 7.000 tỷ đồng, kỳ hạn 5 năm, lãi suất phát hành 10,6%/năm để góp vốn vào Hưng Long nhận chuyển nhượng một phần Hạ Long Xanh. Đây là một cấu trúc vốn “đa tầng” cho thấy sức nóng của cuộc đua phát hành trái phiếu metro và hạ tầng đô thị: quyền sở hữu dự án lớn giờ gắn chặt với khả năng huy động vốn trái phiếu nhanh và hiệu quả.
Bên cạnh đó, Hưng Long cũng huy động thêm 2.000 tỷ đồng qua lô trái phiếu HULL12603, hoàn tất phát hành ngày 10/9/2026 và đáo hạn 10/9/2029. Khi ghép các mảnh ghép lại, có thể thấy bức tranh tài chính dự án đường sắt và đô thị phức hợp đang chuyển dịch mạnh sang mô hình dựa trên chuỗi nhà phát hành trái phiếu liên kết: từ doanh nghiệp phát triển văn phòng, công ty dự án đến liên danh chủ đầu tư lớn. Thị trường trái phiếu dự án không còn là sân chơi đơn lẻ của một tập đoàn, mà là mạng lưới vốn nơi nhiều thực thể cùng chia sẻ rủi ro, lợi nhuận và quyền kiểm soát quỹ đất gắn với hạ tầng giao thông mới.
Vingroup áp đảo, Đại Quang Minh, Sovico, Masterise tăng tốc trên đường đua metro
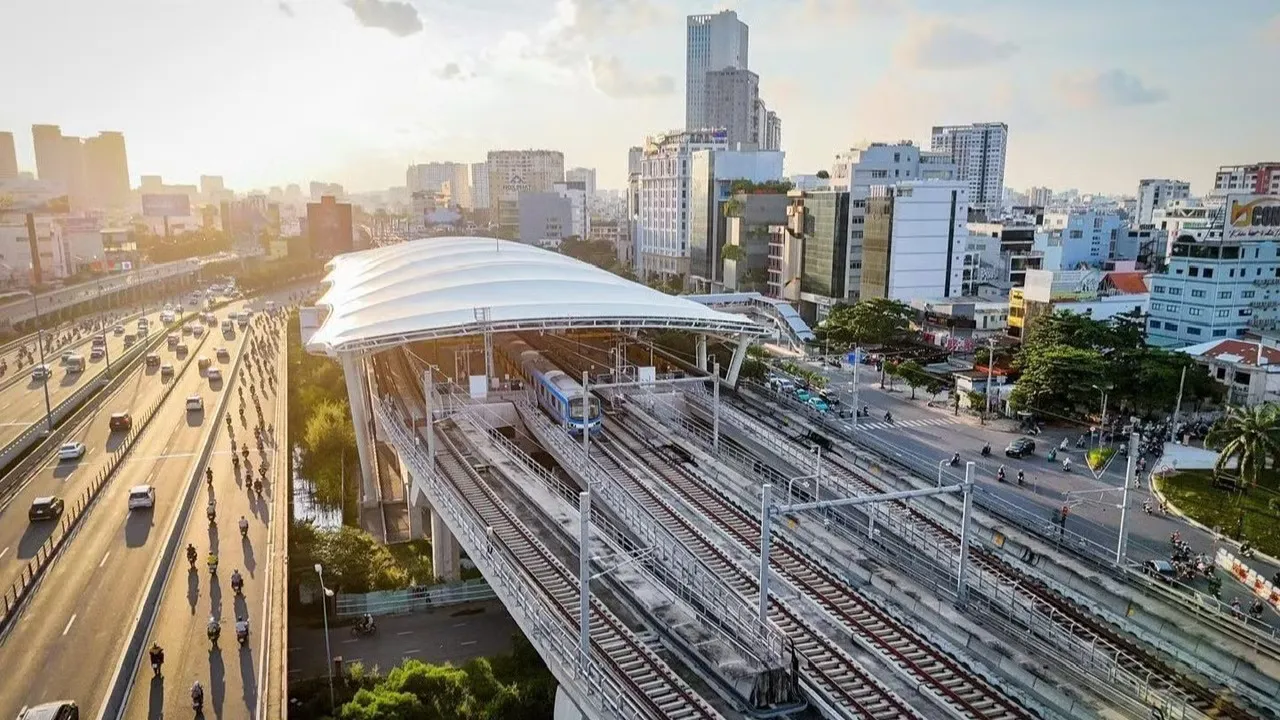
Cuộc đua cạnh tranh phát triển metro hiện nay không chỉ là cuộc chiến kỹ thuật, mà là chiến lược chiếm lĩnh dòng tiền dài hạn từ trái phiếu và các kênh tài chính dự án đường sắt. Vingroup, thông qua VinSpeed và Vinhomes, đã được lựa chọn làm tổng thầu EPC cho 5 tuyến đường sắt đô thị tại Hà Nội với tổng chiều dài 303,5 km và tổng mức đầu tư hơn 1,3 triệu tỷ đồng. Đồng thời, VinSpeed triển khai thêm các tuyến kết nối liên vùng như Hà Nội – Quảng Ninh và Bến Thành – Cần Giờ. Điều này đặt Vingroup vào vị thế "tay chơi" lớn nhất trên bản đồ metro quốc gia, khi vừa nắm vai trò tổng thầu EPC, vừa là đối tác nhận chuyển nhượng dự án Hạ Long Xanh và hưởng lợi từ các dòng trái phiếu mà đối tác rót vào.
Ở phía Nam, Đại Quang Minh đã chuyển ngành nghề kinh doanh chính sang xây dựng công trình đường sắt, hiện là tổng thầu EPC cho tuyến metro số 2 Bến Thành – Tham Lương với giá trị 55.179 tỷ đồng. Sovico, Masterise, Becamex cùng các liên danh khác đang đề xuất hoặc nghiên cứu nhiều tuyến metro tại TP.HCM, trong khi THACO và Hòa Phát tham gia chuỗi cung ứng công nghiệp đường sắt. Điều thú vị là đa số các doanh nghiệp này đều có kinh nghiệm huy động vốn xây dựng hạ tầng qua trái phiếu hoặc tín dụng dài hạn; vì thế, việc họ bước vào sân chơi metro không chỉ xuất phát từ tham vọng kỹ thuật, mà từ khả năng thiết kế cấu trúc vốn phức tạp để nuôi các dự án kéo dài hàng thập kỷ. "Vingroup, thông qua VinSpeed và Vinhomes, được lựa chọn làm tổng thầu EPC 5 tuyến đường sắt đô thị tại Hà Nội, dài 303,5km, với tổng mức đầu tư hơn 1,3 triệu tỷ đồng" là câu nói cô đọng nhất cho thấy quy mô cuộc chơi đang ở mức chưa từng có.
Cuộc đua trái phiếu metro: cơ hội lớn, áp lực dài hạn và câu hỏi chưa lời đáp
Khi chính quyền TP.HCM chuẩn bị phát hành trái phiếu đô thị cho các dự án metro và siêu hạ tầng, còn khối doanh nghiệp như Vingroup, Masterise, Đại Quang Minh, Sovico… tăng tốc với những thương vụ trái phiếu hàng nghìn tỷ đồng, có thể thấy rõ một chuyển dịch căn bản: đường sắt đô thị đang trở thành tài sản tài chính, chứ không chỉ là công trình công cộng. Vốn xây dựng hạ tầng không còn bó hẹp trong ngân sách, mà đến từ mạng lưới nhà đầu tư trái phiếu phong phú, từ tổ chức quốc tế đến ngân hàng trong nước và các định chế tài chính địa phương tham gia tham vấn. Điều này mở ra cơ hội đẩy nhanh tiến độ nhiều tuyến metro, giảm gánh nặng cho ngân sách và tạo thị trường vốn chuyên biệt cho hạ tầng đô thị.
Tuy vậy, mặt trái của cuộc đua phát hành trái phiếu metro là áp lực dài hạn lên khả năng trả nợ của cả chính quyền lẫn doanh nghiệp. Khi lãi suất phát hành ở mức 10,6%/năm cho các lô trái phiếu 7.000 tỷ đồng, kỳ hạn 4–5 năm như MLOL12601 và TQDL12601, bài toán dòng tiền sẽ trở nên nhạy cảm nếu doanh thu từ các dự án bất động sản, dịch vụ gắn với metro không đạt kỳ vọng. Việc TP.HCM nhấn mạnh yêu cầu quản trị rủi ro tỷ giá, lãi suất, thanh khoản và xây dựng hạ tầng đăng ký, thanh toán, giao dịch trái phiếu cho thấy chính quyền hiểu rõ tính hai mặt của kênh vốn này. Cuối cùng, điều quan trọng không phải là "hút" được bao nhiêu nghìn tỷ đồng trái phiếu, mà là khả năng biến nguồn vốn đó thành tuyến metro vận hành đúng tiến độ, tạo giá trị kinh tế lâu dài đủ lớn để trả nợ và giữ niềm tin nhà đầu tư.