
Nguồn vốn tạo cơ hội thay vì chỉ hỗ trợ trước mắt
Tín dụng chính sách là nguồn vốn ưu đãi dành cho hộ nghèo và các nhóm chính sách, giúp họ đầu tư sản xuất, tạo việc làm, học tập và ổn định cuộc sống bằng những khoản vay phù hợp. Giá trị của nguồn vốn này không chỉ nằm ở khoản tiền được giải ngân, mà ở cơ hội để người vay tạo sinh kế và từng bước tự chủ.
Quy mô nhu cầu cho thấy vai trò thiết yếu ấy. Đến ngày 30/9/2026, tại phường Bình Long và phường An Lộc có 5.096 lượt hộ nghèo cùng các đối tượng chính sách vay vốn của Phòng giao dịch Ngân hàng Chính sách xã hội Bình Long, với tổng dư nợ 377.244 triệu đồng. Nguồn vốn đã hỗ trợ tạo việc làm, giúp học sinh, sinh viên khó khăn tiếp tục đến trường, hỗ trợ người chấp hành xong án phạt tù làm ăn và có khách hàng vay để xây mới, sửa chữa nhà. Đây là cách giảm nghèo bền vững có sức nặng hơn trợ giúp ngắn hạn: vốn được gắn với những nhu cầu cụ thể và khả năng cải thiện cuộc sống.
Điểm giao dịch ở xã giảm khoảng cách tiếp cận vốn
Một chính sách chỉ phát huy tác dụng khi người cần vốn có thể tiếp cận được. Bố trí điểm giao dịch tại xã để giải ngân, thu nợ và nhận lãi giúp người dân làm thủ tục ngay tại địa phương, thay vì phải đến ngân hàng; nhờ đó giảm thời gian đi lại, chi phí và rủi ro khi mang tiền. Mô hình này biến việc tiếp cận tín dụng chính sách thành dịch vụ gần dân hơn, chứ không dừng ở việc ban hành chương trình cho vay.
Tại điểm giao dịch, thông tin về chương trình vay, quy trình, lịch làm việc và đường dây nóng được công khai. Các tổ tiết kiệm và vay vốn cùng chính quyền địa phương góp phần phổ biến chính sách và hỗ trợ người vay. Nếu người dân phát sinh nhu cầu sau phiên cố định hằng tháng, phòng giao dịch có thể mở phiên phụ sau 3–5 ngày để giải ngân sớm. Sự linh hoạt ấy rất đáng giá với hộ cần vốn đúng thời điểm cho sản xuất, nhưng hiệu quả cuối cùng vẫn phụ thuộc vào việc vay đúng nhu cầu và sử dụng vốn có kế hoạch.
Tiền gửi tiết kiệm mở rộng nguồn lực an sinh
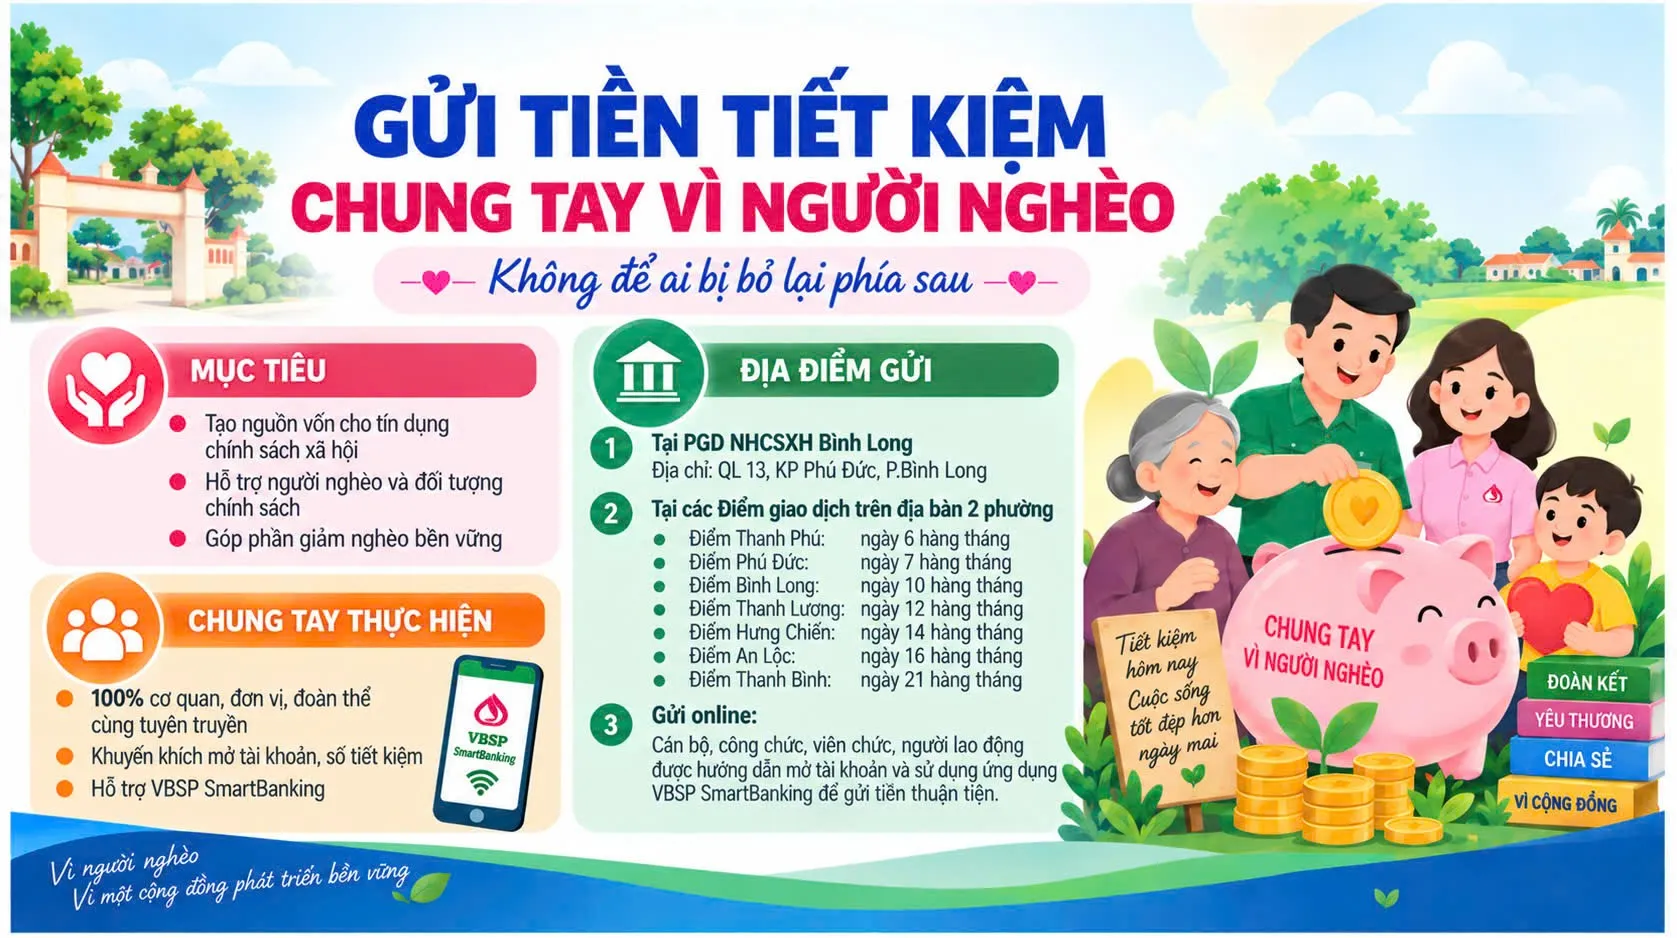
Nguồn lực Nhà nước dành cho tín dụng chính sách còn hạn chế trong khi nhu cầu vay của hộ nghèo và các đối tượng chính sách vẫn lớn. Vì vậy, Ngân hàng Chính sách xã hội Bình Long phối hợp với chính quyền và các tổ chức chính trị – xã hội nhận ủy thác vận động phong trào “Gửi tiền tiết kiệm, chung tay vì người nghèo”. Đây là cách để người dân, cán bộ, tổ chức và doanh nghiệp cùng góp phần tạo nguồn vốn ổn định hơn cho an sinh, thay vì xem giảm nghèo là trách nhiệm riêng của ngân sách.
Người tham gia vừa tích lũy, vừa góp phần đưa vốn đến người cần hỗ trợ. Theo thông tin của chương trình, tiền gửi tại ngân hàng chính sách được Nhà nước bảo đảm; người gửi có thể chọn nhiều kỳ hạn, từ không kỳ hạn đến các kỳ hạn cố định, hoặc gửi trực tuyến qua ứng dụng VBSP SmartBanking. Dù vậy, ý nghĩa cộng đồng không nên làm lu mờ điều người gửi cần cân nhắc: lựa chọn kỳ hạn và hình thức phù hợp với mục tiêu tài chính cá nhân. Khi sự đóng góp tự nguyện đi cùng thông tin minh bạch, gửi tiền tiết kiệm có thể trở thành một mắt xích thiết thực của an sinh xã hội.
Vốn đến đúng người mới tạo được thay đổi lâu dài
Dữ liệu tại Bình Long và An Lộc cùng hoạt động giao dịch tại xã cho thấy tín dụng chính sách có thể tạo tác động ở cả hai đầu: mở cơ hội sinh kế cho người vay và huy động thêm sự chung tay của cộng đồng. Một ví dụ được ghi nhận tại xã Huy Giáp là hộ vay 100 triệu đồng theo chương trình giải quyết việc làm để trồng hơn một héc-ta trúc sào, với thu nhập được chia sẻ ở mức 20–30 triệu đồng mỗi năm. Trường hợp ấy minh họa tiềm năng của vốn vay, nhưng không nên được hiểu là kết quả bảo đảm cho mọi hộ.
Muốn giảm nghèo bền vững, cần duy trì cả ba điều kiện: nguồn vốn đủ ổn định, thủ tục thuận tiện và hỗ trợ để người vay sử dụng vốn hiệu quả. Gửi tiền tiết kiệm có thể bổ sung nguồn lực; điểm giao dịch xã giúp giảm rào cản; còn các tổ vay vốn và chính quyền địa phương giữ vai trò kết nối, hướng dẫn. Khi những phần việc đó phối hợp tốt, vốn cho hộ nghèo không chỉ giải quyết khó khăn trước mắt mà còn mở đường cho người dân tự tạo thu nhập và ổn định cuộc sống.