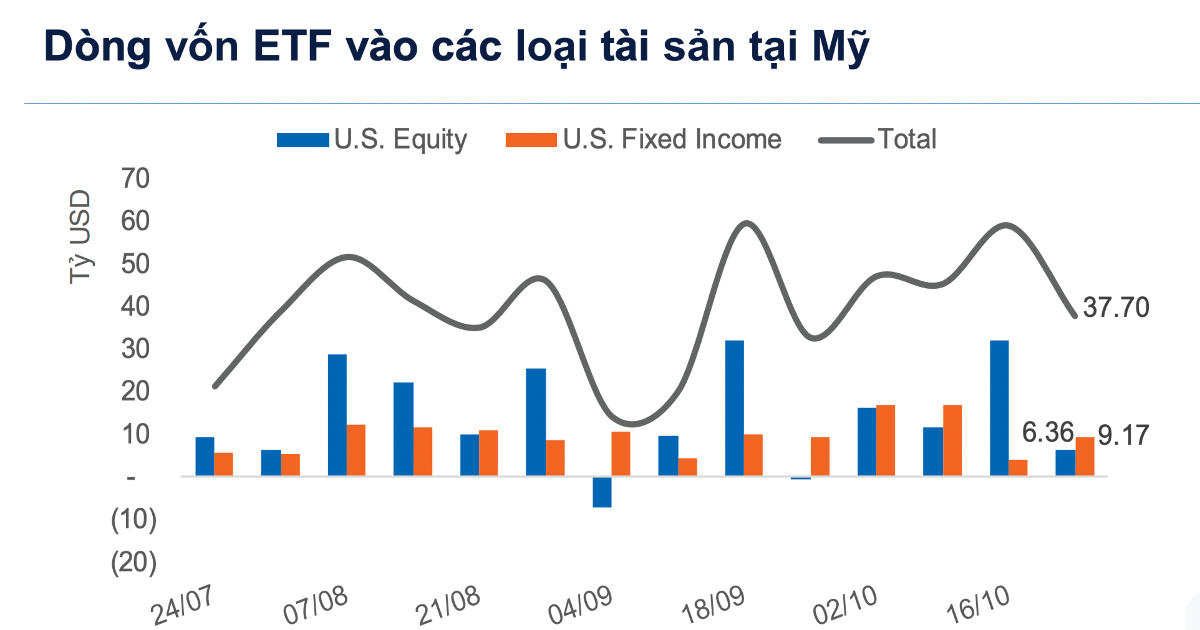

Dòng tiền ETF tạo lực cung và cầu trong cùng một kỳ
ETF tái cơ cấu là quá trình các quỹ mô phỏng chỉ số điều chỉnh danh mục để bám sát thành phần và tỷ trọng mới, qua đó có thể tạo lực mua hoặc bán tập trung ở một số cổ phiếu. Trong kỳ quý IV, đây là yếu tố ngắn hạn nhà đầu tư cần theo dõi, nhưng không nên xem các con số dự báo như tín hiệu chắc chắn về xu hướng giá.
Các quỹ mô phỏng VN30, VNFinLead và VNDiamond dự kiến cơ cấu từ ngày 9 đến 13/11; thay đổi chính thức có hiệu lực từ ngày 16/11/2026. Trọng tâm tiêu cực là cổ phiếu KDH, cùng FPT và một loạt ngân hàng; ở chiều ngược lại, một số mã phi tài chính có thể được mua thêm. Vì vậy, kỳ cơ cấu tạo ra khác biệt giữa từng mã, chứ không phải áp lực đồng đều lên toàn thị trường.
Điều quan trọng với nhà đầu tư cá nhân là phân biệt cung cầu kỹ thuật với triển vọng doanh nghiệp. Lực bán từ quỹ có thể gây biến động quanh những phiên giao dịch cuối, nhưng bản thân nó không kết luận được giá trị dài hạn của cổ phiếu.
KDH rời VNDiamond, áp lực bán đã có cơ sở rõ ràng
KDH chính thức bị loại khỏi rổ VNDiamond vì không đáp ứng điều kiện duy trì tỷ lệ lấp đầy giới hạn sở hữu nước ngoài (FOL) tối thiểu 65%, dù đã được giảm một phần tỷ trọng ở kỳ đánh giá trước. Đây là nguyên nhân trực tiếp khiến mã này đối mặt với khả năng bán ra từ các quỹ mô phỏng chỉ số.
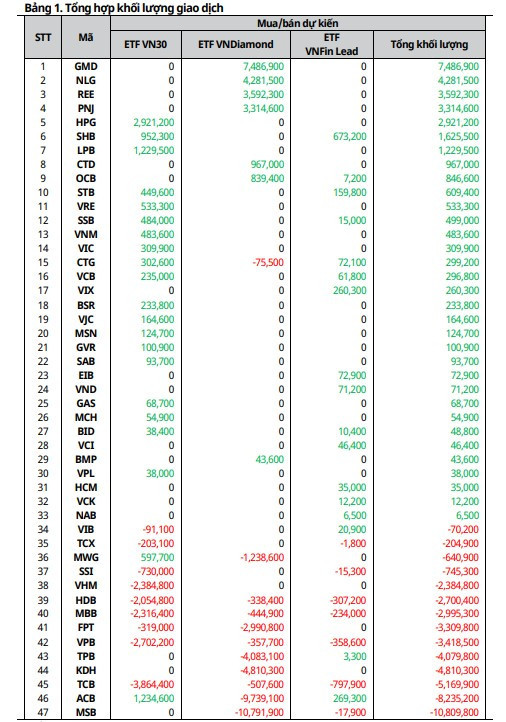
Mirae Asset ước tính FUEVFVND, quỹ chiếm hơn 95% tổng tài sản của các quỹ mô phỏng VNDiamond, có thể bán khoảng 4,81 triệu cổ phiếu KDH. VNDiamond không thêm cổ phiếu mới trong kỳ rà soát tháng 11 và tiếp tục giữ danh mục 17 mã; hoạt động bán ròng kéo dài của nhà đầu tư nước ngoài khiến số ứng viên đủ điều kiện gia nhập rổ thu hẹp.
Với KDH, rủi ro trước mắt nằm ở lượng cung có thể xuất hiện trong thời gian cơ cấu, không phải một kết quả giao dịch đã xảy ra. Nhà đầu tư nên tránh suy diễn rằng bị loại khỏi chỉ số đồng nghĩa với triển vọng cơ bản của doanh nghiệp đã thay đổi.
Ngân hàng và FPT chịu sức ép, nhưng không nên gom chung mọi mã
Nhóm cổ phiếu ngân hàng là tâm điểm bán dự kiến trong rổ VN30: tỷ trọng ngành giảm từ 38,1% xuống 35,2%, sau khi hiệu suất của nhóm kém hơn thị trường chung, ở mức giảm 11,1% so với mức tăng 3,9% của VN30. Mức giảm tỷ trọng này cho thấy dòng tiền cơ cấu có thể tạo áp lực đáng kể, dù ngân hàng vẫn chiếm hơn một phần ba rổ.
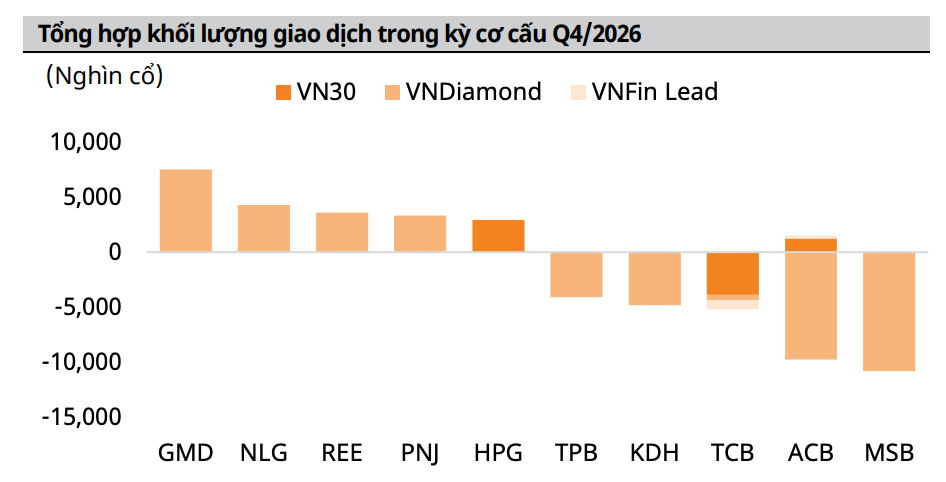
Theo ước tính, MSB có thể bị bán khoảng 10,81 triệu cổ phiếu, ACB 8,24 triệu và TCB gần 5,17 triệu; tổng lượng bán dự kiến ở bảy ngân hàng được nêu trong báo cáo vào khoảng 37,42 triệu cổ phiếu. FPT cũng có thể chịu bán ròng khoảng 3,31 triệu cổ phiếu.
Các con số này đáng lưu ý với nhà đầu tư đang nắm giữ cổ phiếu ngân hàng, nhưng không phải căn cứ để kết luận mọi mã sẽ giảm như nhau. Cần xét riêng thanh khoản, diễn biến doanh nghiệp và mức độ ảnh hưởng của lượng bán dự kiến; riêng FPT, áp lực ETF cũng không thay thế việc đánh giá triển vọng kinh doanh.
NLG, PNJ và HPG có thể đón lực mua, nhưng đây vẫn là dự báo
Ở chiều mua, dòng tiền ETF dự kiến hướng tới một số cổ phiếu phi tài chính. GMD có thể được mua gần 7,49 triệu cổ phiếu, NLG khoảng 4,28 triệu; REE và PNJ lần lượt khoảng 3,59 triệu và 3,31 triệu cổ phiếu. HPG cũng có thể được các quỹ mô phỏng VN30 mua ròng khoảng 2,92 triệu cổ phiếu.
NLG, PNJ và HPG vì thế có khả năng hưởng lợi từ lực cầu kỹ thuật trong kỳ cơ cấu. Tuy nhiên, dự báo mua vào không bảo đảm giá tăng: thị trường có thể đã phản ánh một phần thông tin, còn cung cầu ngoài ETF vẫn quyết định diễn biến thực tế. Với nhà đầu tư, đây là danh sách để theo dõi, không phải khuyến nghị mua tự động.
Kết luận, kỳ ETF tái cơ cấu lần này tạo hai hướng dòng tiền rõ nét: KDH, FPT và một số cổ phiếu ngân hàng đối diện áp lực bán, còn NLG, PNJ, HPG cùng các mã khác có thể nhận lực mua. Tất cả khối lượng nêu trên là ước tính trước kỳ cơ cấu, chưa phải giao dịch đã xác nhận; nên đánh giá chúng như yếu tố ngắn hạn và chờ diễn biến thực tế trong giai đoạn 9–13/11.